
潰瘍性大腸炎の医療保険|入院・手術保障と申込前の5つの確認
 (株)ライフ・アート谷口
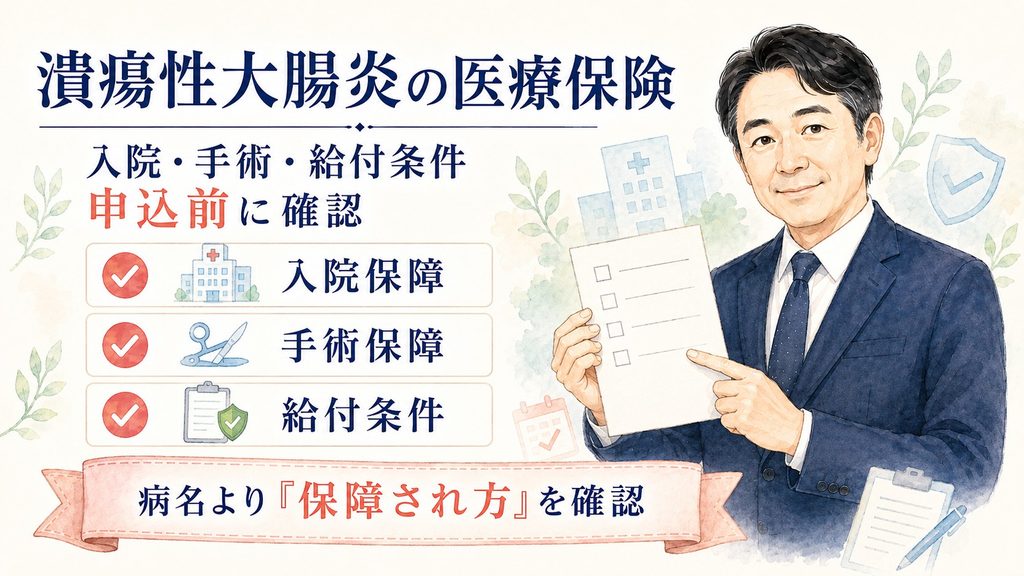
- 1. 結論|「加入できるか」だけでなく、入院・手術がどう保障されるかを見る
- 2. はじめに|「医療保険に入りたい」から一歩進んで確認する
- 3. 潰瘍性大腸炎で医療保険を考えるなら、まず保障の役割を分ける
- 3.1. 「病名」より「起きたときに何が必要か」で見る
- 4. 入院・手術保障は「金額」より支払条件を先に確認する
- 4.1. 入院保障は4点を確認する
- 4.2. 手術保障は「手術を受けた=必ず給付」ではない
- 4.3. 保険外の負担まで全部医療保険で埋める必要はない
- 5. 既往症の扱いは「契約できたら全部保障」と考えない
- 5.1. 特別条件が付いた場合は内容を読む
- 5.2. 告知の細かな記入方法と保障選びを混ぜない
- 6. 申込前は「保障→給付条件→既往症→告知準備」の順で確認する
- 6.1. 1.入院時に何を補いたいか決める
- 6.2. 2.支払条件を見る
- 6.3. 3.既往症に関する契約条件を見る
- 6.4. 4.必要な資料をそろえて告知へ進む
- 6.5. 5.保障と条件を理解したうえで申込可否を確認する
- 7. よくある質問
- 7.1. 潰瘍性大腸炎で入院したら、新しく入った医療保険から必ず給付されますか?
- 7.2. 潰瘍性大腸炎なら入院給付金の日額を高くした方がよいですか?
- 7.3. 内視鏡検査を受けたら手術給付金は出ますか?
- 7.4. 再燃して何度か入院した場合も入院給付金を受け取れますか?
- 7.5. 持病がある人向けの医療保険から選んだ方がよいですか?
- 8. まとめ|潰瘍性大腸炎の医療保険は「保障され方」まで確認する
- 9. 参考資料・出典
結論|「加入できるか」だけでなく、入院・手術がどう保障されるかを見る
潰瘍性大腸炎がある方が医療保険を検討するときは、「申し込める商品があるか」だけでなく、入院給付金は何日目から対象か、1回の入院に支払限度があるか、手術給付金はどの手術が対象か、契約前からの病気を原因とする入院・手術をどう扱うかまで確認することが大切です。
申込前は、保障内容→給付条件→既往症の扱い→告知準備→申込可否の順に整理しましょう。
はじめに|「医療保険に入りたい」から一歩進んで確認する
一般的な相談場面として、「潰瘍性大腸炎で治療を続けています。
医療保険を検討したいのですが、どんな保障を見ればよいですか」という疑問を考えてみます。
これは実在する相談者の契約結果を示すものではなく、申込前によく整理する内容を一般化した例です。
潰瘍性大腸炎は寛解と再燃を繰り返すことがあり、経過によっては入院・手術が必要になる方もいます。
難病情報センターでも、多くの患者さんに寛解がみられる一方、再発する場合があり、継続的な治療が必要なケースや手術が必要になるケースがあると説明しています。
そのため、商品名や保険料だけを見るのではなく、**「どのような条件で給付される医療保険なのか」**まで確認することが重要です。
潰瘍性大腸炎で医療保険を考えるなら、まず保障の役割を分ける
医療保険の中心になるのは、病気やけがによる入院・手術などへの保障です。
ただし、商品によって入院給付金の形、支払対象となる入院、1入院の支払限度、手術給付金の対象や金額の決まり方などは異なります。生命保険文化センターも、医療保険を選ぶ際には入院給付金のタイプ、支払対象となる入院、1入院や通算の限度、手術給付金などを確認する考え方を示しています。
まず一般的な医療保険の仕組みの中で、**「入院」「手術」「一時金」**のどこを重視するかを整理します。
「病名」より「起きたときに何が必要か」で見る
たとえば入院が心配なら、入院給付金の日額だけを見るのではなく、
- 何日目から給付対象になるか
- 1入院で何日まで支払われるか
- 短期入院への保障はどうなっているか
を確認します。
短い入院でも発生するまとまった支出が気になるなら、入院一時金を選べる商品もあります。
一方、保障を増やせば保険料負担も増えます。
公的医療保険、貯蓄、勤務先の制度などを踏まえ、不足すると考える部分を民間の医療保険で補うという順番で考えます。
ここまで整理すると、「潰瘍性大腸炎だから保障を厚くする」という考え方ではなく、自分の家計に必要な保障を選びやすくなります。
潰瘍性大腸炎という病名だけで商品を選ばず、入院・手術・一時金など、自分が確認したい保障がそろっているかを先に見てみましょう。
入院・手術保障は「金額」より支払条件を先に確認する
「入院1日5,000円」「手術で10万円」といった金額は分かりやすい部分です。
ただし、実際にはどのような入院・手術なら支払対象になるのかが重要です。
入院保障は4点を確認する
入院保障では、まず次の4点を見ます。
- 入院1日目から対象になるのか
- 入院給付金は日額型か、一時金型もあるのか
- 1回の入院に支払限度日数があるのか
- 同じ病気で再入院した場合を契約上どう扱うのか
潰瘍性大腸炎は寛解後に再燃する場合があります。
そのため「1回の給付額」だけでなく、再入院した場合を契約上どのように数えるのかも確認しておきたいところです。
ただし、病名だけを理由に支払限度を長くしたり、保障額を大きくしたりする必要はありません。
必要性と保険料のバランスを見ます。
入院日額と一時金の違いを詳しく確認したい場合は、入院一時金は必要?医療保険の日額型との違いと選び方で、短期入院とまとまった支出への備え方を整理できます。
手術保障は「手術を受けた=必ず給付」ではない
医療保険では手術給付金が組み込まれていることが一般的ですが、どの手術が対象か、入院中と外来で給付額が変わるかなどは契約によって異なります。
潰瘍性大腸炎では、経過によって手術が必要になる患者さんもいます。
ただし、「この処置なら必ず手術給付金が出る」と決めつけないことが大切です。
内視鏡検査を受けることと、約款上の支払対象となる手術に該当することも同じではありません。
手術保障を見るときは、
- 対象となる手術
- 入院中・外来の違い
- 給付額の決まり方
- 支払対象外となる場合
を契約概要や約款で確認します。
詳しい見方は、医療保険の手術給付金はいくら?日帰り手術と対象外を確認でも整理しています。
保険外の負担まで全部医療保険で埋める必要はない
入院時には、公的医療保険の対象となる治療費だけでなく、利用状況によって差額ベッド代、食事、交通費、日用品などの負担が生じることがあります。
そのため入院日額や一時金を考えるときは、「医療費はいくらか」だけでなく、貯蓄からどこまで出せるかを一緒に考えます。
公的制度と貯蓄で十分対応できる部分まで、保険で重ねて備える必要はありません。
差額ベッド代など入院時の負担については、差額ベッド代は払う?同意書・高額療養費・入院前の負担条件を整理で確認できます。
既往症の扱いは「契約できたら全部保障」と考えない
ここは潰瘍性大腸炎がある方が、特に確認しておきたい部分です。
生命保険文化センターでは、保障の責任開始前に生じていた病気やけがを原因として責任開始後に入院・手術をした場合、原則として給付対象外となる考え方がある一方、告知している場合や一定期間経過後など、約款によって異なる取り扱いがあることも案内しています。
つまり、
「医療保険の契約が成立した」
ことと、
「潰瘍性大腸炎に関係する将来の入院・手術がすべて同じ条件で保障される」
ことは分けて確認します。
特別条件が付いた場合は内容を読む
健康状態や傷病歴によっては、特定の部位を一定期間保障対象外とするなど、特別な条件が付いて契約できる場合があります。
生命保険文化センターも、健康状態によって無条件契約だけでなく特別条件付きで契約できる場合があると説明しています。
条件が付いた場合は、
- 何が対象外になるのか
- 対象外となる期間はあるのか
- 入院給付金に関係するのか
- 手術給付金にも関係するのか
を確認します。
条件の有無だけで良し悪しを決めず、自分に必要な保障が残っているか、保険料に納得できるかを見ましょう。
告知の細かな記入方法と保障選びを混ぜない
保障内容を確認したら、次に申込時の健康状態に関する質問へ進みます。
この段階では、診断日や受診日、薬の名前などの細かな記入方法まで一度に考える必要はありません。
まず、
「どんな医療保険にしたいか」
を整理し、そのあとで、
「質問された健康状態を正確に回答できるよう準備する」
という順番に分けます。
ここでは細かな記入方法に深入りせず、質問された事実を正確に確認するところまでにします。
申込前は「保障→給付条件→既往症→告知準備」の順で確認する
実際に医療保険を検討するときは、次の順番にすると整理しやすくなります。
1.入院時に何を補いたいか決める
入院日額、一時金、手術給付などのうち、自分がどこを重視するかを決めます。
最初から特約を全部付けるのではなく、公的保障と貯蓄で不足する部分から考えます。
2.支払条件を見る
日帰り入院の扱い、1入院の限度、再入院の扱い、対象手術、外来手術の扱いなどを確認します。
保障額が大きくても、自分が想定する場面で支払条件に合わなければ、目的とずれることがあります。
3.既往症に関する契約条件を見る
潰瘍性大腸炎に関係する入院・手術について、責任開始前の疾病の扱いや、特別条件が付く場合の内容を確認します。
「契約成立」の文字だけで確認を終えないことが重要です。
4.必要な資料をそろえて告知へ進む
保障内容を確認してから、お薬手帳、診療明細、検査結果など、質問に回答するための資料をそろえます。
分からないことを推測で埋めず、質問された範囲に沿って事実を確認します。
5.保障と条件を理解したうえで申込可否を確認する
ここまで整理できれば、
「潰瘍性大腸炎だからどの商品がよいか」
ではなく、
「必要な入院・手術保障があり、その給付条件と契約条件を理解したうえで申し込めるか」
という見方に変わります。
「加入できれば何でもよい」ではなく、加入後の保障まで確認することが大切です。
入院・手術保障、給付条件、既往症の扱いまで確認できたら、現在取り扱っている医療保険で希望する保障を選べるか確かめてみましょう。
よくある質問
潰瘍性大腸炎で入院したら、新しく入った医療保険から必ず給付されますか?
必ずとは言えません。
責任開始前からの病気を原因とする入院の扱い、告知内容、特別条件、約款上の支払事由などによって異なります。
契約が成立したことだけで判断せず、契約条件を確認してください。
潰瘍性大腸炎なら入院給付金の日額を高くした方がよいですか?
病名だけで日額を決める必要はありません。
公的保障、貯蓄、勤務先の制度、入院時に家計から出せる金額を確認し、不足する部分に合わせて考えます。
内視鏡検査を受けたら手術給付金は出ますか?
検査を受けたという事実だけで手術給付金の対象とは判断できません。
実際に受けた処置が、契約上の支払対象となる手術に該当するかを契約概要や約款などで確認します。
再燃して何度か入院した場合も入院給付金を受け取れますか?
再入院時の扱いは契約によって異なります。
1入院の支払限度や、同じ病気による再入院を契約上どのように数えるかを申込前に確認しておきましょう。
持病がある人向けの医療保険から選んだ方がよいですか?
最初から一つの種類に限定する必要はありません。
まず通常の医療保険で保障内容と申込条件を確認し、必要に応じて告知項目を限定した医療保険も比較する順番があります。
まとめ|潰瘍性大腸炎の医療保険は「保障され方」まで確認する
潰瘍性大腸炎がある方が医療保険を考えるとき、「入れる商品があるか」だけを探すと、契約後に何が保障されるのかという大切な確認が後回しになります。
まず見るのは、入院給付金の支払開始、1入院の限度、再入院の扱い、手術給付金の対象と給付条件です。
次に、責任開始前からの病気の扱いや、特別条件が付く場合の内容を確認します。
そのうえで告知に必要な資料をそろえ、現在の状況で申込みを検討します。
順番は、**「保障内容→給付条件→既往症の扱い→告知準備→申込可否」**です。
商品名や保険料だけで選ばず、自分が心配する入院・手術の場面で、どのように保障される契約なのかを確認してから進めましょう。
個人情報保護のため、一部の情報を変更しています。
本記事は※2026年8月30日時点で確認できる公的制度・公開情報等をもとに作成・更新しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年10月9日脂質異常症で治療中でもがん保険に入れる?告知と申込み前の確認点
 定期保険2026年10月9日脂質異常症で服薬中でも定期保険に入れる?告知と死亡保障の確認点
 医療保険(緩和型)2026年10月9日脂質異常症と膵炎の治療歴がある場合、医療保険に入れる?告知と申込み前の確認点
 医療保険(緩和型)2026年10月9日脂質異常症で医療保険の申込み後に服薬を開始したら?診査中の確認点