
40代で乳がんが心配|症状がない今からできる4つの備え
 (株)ライフ・アート谷口
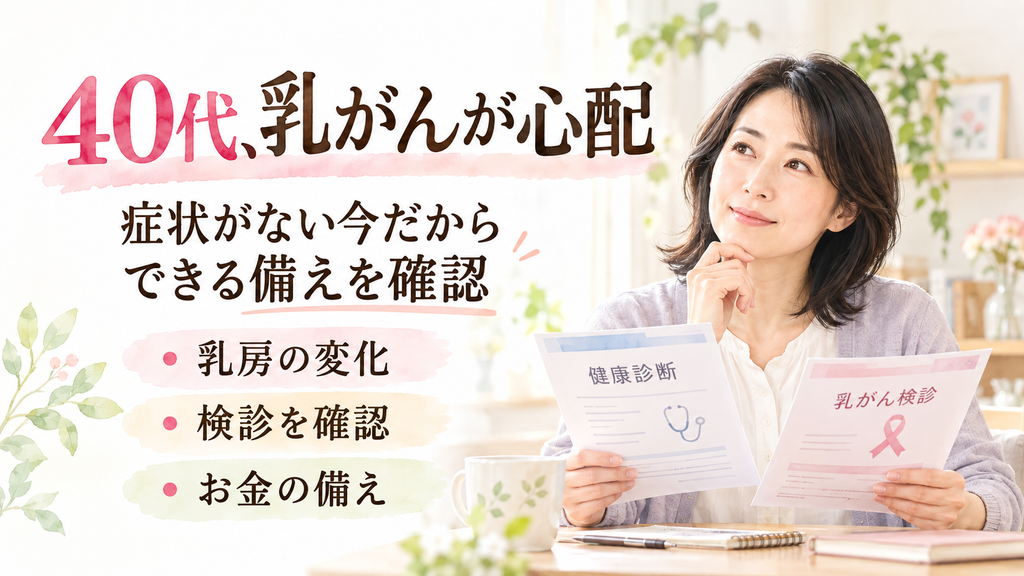
- 1. 結論|症状がないなら「怖い病気探し」より4つを確認する
- 2. はじめに|40代になると、乳がんが急に自分事になる
- 3. まず知っておきたい「ブレスト・アウェアネス」
- 3.1. 自分の乳房の普段の状態を知っておく
- 3.2. 変化があれば次の検診まで待たない
- 4. 40代になったら自分の乳がん検診歴を確認する
- 4.1. 40歳以上は2年に1回が基本
- 4.2. 「たくさん検査すれば安心」とも限らない
- 5. 家族の乳がん歴が気になるなら「誰が・何歳で」を整理する
- 5.1. 「母も乳がんだった」だけで決めつけない
- 5.2. 家族歴だけで検査内容を自己判断しない
- 6. 「もし乳がんになったら」を家計に置き換えてみる
- 6.1. 治療費だけでなく生活費も残る
- 6.2. 今持っている保障を先に見る
- 6.3. 貯蓄でどこまで対応できるか確認する
- 7. 不足が残るなら、がん保険で何を補うか考える
- 7.1. 「乳がんが怖いから」では保障内容を決めにくい
- 7.2. 十分に備えられているなら増やさない
- 8. よくある質問
- 8.1. 40代で症状がなくても乳がん検診は必要ですか?
- 8.2. 毎日しこりがないかチェックしたほうがいいですか?
- 8.3. 40代になったら、がん保険へ入ったほうがいいですか?
- 9. まとめ|40代の乳がん不安は「今できること」に分けて考える
- 9.1. 参考資料・出典
結論|症状がないなら「怖い病気探し」より4つを確認する
40代になると、身近な人の乳がんやテレビ・インターネットの情報を見て、「私も大丈夫かな」と急に心配になることがあります。
現在しこりなどの気になる症状がないのであれば、心配な病気を一つずつ探すより、まず次の4つを確認しましょう。
①普段の自分の乳房の状態を知る
②乳房の変化に気をつける
③自分の乳がん検診の受診時期を確認する
④もし治療が必要になった場合のお金を確認する
国立がん研究センターは「ブレスト・アウェアネス」として、自分の乳房の状態を知ること、変化に気をつけること、変化に気づいたら医師へ相談すること、40歳になったら2年に1回乳がん検診を受けることを案内しています。
健康面を整理した後で、現在の保障や貯蓄も確認します。
「乳がんが怖いから保険に入る」のではなく、「もしものとき自分の家計に何が不足するか」を確認してから備える。
この順番なら、不安と保険を分けて考えられます。
はじめに|40代になると、乳がんが急に自分事になる
「40代になってから乳がんが気になるようになった」
「同年代の人が乳がんになったと聞いた」
「特に症状はないけれど、何もしなくていいのかな」
そんな不安から検索している方もいるでしょう。
この段階で大切なのは、症状がない自分と、すでに乳房に変化がある人を分けて考えることです。
現在、
「しこりがある」
「乳房の形が以前と違う」
「乳頭から分泌物がある」
など気になる変化がある場合は、この記事で保険を考えるより医療機関への相談を優先してください。
国立がん研究センターも、乳房の変化に気づいた場合には速やかに医師へ相談するよう案内しています。
この記事で扱うのは、現在は特に症状がないものの、40代になって乳がんが心配になった女性です。
「乳がんになるかどうか」を予想するのではありません。
健康な今だから確認できることを、一つずつ整理します。
まず知っておきたい「ブレスト・アウェアネス」
自分の乳房の普段の状態を知っておく
「乳がんが心配だから、毎日しこりを探したほうがいいの?」
そう考える方もいるかもしれません。
ここで知っておきたいのが、ブレスト・アウェアネスです。
国立がん研究センターは、ブレスト・アウェアネスを「乳房を意識する生活習慣」と説明しています。
大切なのは、毎日「がんがないか」を探し続けることではありません。
着替えや入浴など普段の生活の中で、
「自分の乳房は普段どんな感じか」
を知っておくことです。
普段の状態が分かっていれば、以前と違う変化にも気づきやすくなります。
変化があれば次の検診まで待たない
乳房の変化に気づいた場合は、
「来年マンモグラフィを受ける予定だから、そのときでいい」
とは考えません。
乳がん検診は、基本的に症状のない人を対象とするものです。
気になる変化がある場合は、検診とは分けて医療機関へ相談します。
厚生労働省も、症状がある場合には乳がん検診を待たず、医療機関を受診するよう案内しています。
症状がないときは検診。
変化があれば受診。
この2つを分けておくだけでも、「何をすればいいのか分からない」という不安を整理しやすくなります。
40代になったら自分の乳がん検診歴を確認する
40歳以上は2年に1回が基本
国が推奨する乳がん検診は、40歳以上の女性を対象に、問診とマンモグラフィを原則2年に1回行うものです。
ここで確認したいのは、
「乳がんが怖いから何か特別な検査を追加する」
ことではありません。
まず、
最後に乳がん検診を受けたのはいつか
を確認します。
健康診断の結果票。
自治体から届いた検診案内。
勤務先の検診記録。
こうした資料を一度見てみましょう。
「去年だったと思う」ではなく、日付まで確認できると次回の予定を立てやすくなります。
乳がん検診の費用や自治体での受け方を知りたい方は、乳がん検診の費用はいくら?40代女性のマンモグラフィと受診方法で詳しく確認できます。
今回の記事では費用や予約方法には広げず、乳がんが心配になった人が、今何を確認するかに絞ります。
「たくさん検査すれば安心」とも限らない
不安が強いと、
「マンモグラフィ以外も全部受けたほうがいいのでは」
と思うことがあります。
しかし、がん検診には利益だけでなく、偽陽性や過剰診断などの不利益もあります。
国立がん研究センターは、乳がん検診について、利益と不利益のバランスから対象年齢と受診間隔を守ることが重要としています。
厚生労働省の案内でも、40歳以上の女性には2年に1回のマンモグラフィ検診が推奨されています。
不安をなくすために検査を増やすのではなく、自分が対象となる検診を適切な間隔で受けることから考えます。
家族の乳がん歴が気になるなら「誰が・何歳で」を整理する
「母も乳がんだった」だけで決めつけない
40代女性が乳がんを心配する理由の一つに、家族の病歴があります。
「母が乳がんだった」
「姉も乳がんになった」
という場合、自分との関係が気になるかもしれません。
ただし、家族に乳がんになった人がいることだけで、自分も乳がんになると決まるわけではありません。
家族歴について医療機関へ相談する場合は、
- 誰が乳がんになったのか
- 何歳ごろ診断されたのか
- 乳がん以外のがんになった血縁者はいるか
- 分かる範囲で遺伝子検査歴があるか
などを整理しておくと伝えやすくなります。
NO1の[親ががんになったら自分もなる?遺伝・検診・今からできる備え]は、親のがんをきっかけとした遺伝への不安を中心に扱う記事です。
今回の記事では遺伝性腫瘍の詳しい判断には踏み込みません。
40代女性が乳がんを心配したときに、家族歴も確認材料の一つとして手元に整理する。
ここまでにとどめます。
家族歴だけで検査内容を自己判断しない
「母が乳がんだったから、自分も一般の人とは違う検査を受けるべきでは」
と思うこともあります。
必要な検査や相談方法は、本人の状況によって異なります。
自分だけで検査内容を決めるのではなく、家族歴が気になる場合は医療機関へその情報を伝えて相談します。
保険を考える場合も同じです。
「母が乳がんだから私はがん保険が絶対必要」
とは決めません。
医療面と経済面を分けて整理します。
「もし乳がんになったら」を家計に置き換えてみる
ここまでは健康面の確認です。
次は、お金です。
乳がんが心配になったとき、
「治療費はいくらかかるのだろう」
と検索したくなるかもしれません。
しかし、最初から平均治療費を探すより、自分の家計で困るところを確認したほうが実際の備えにつながります。
治療費だけでなく生活費も残る
もし治療が必要になっても、普段の生活費は続きます。
住宅ローンや家賃。
食費。
水道光熱費。
子どもの教育費。
通信費。
治療によって仕事への影響があれば、収入が変わることも考えられます。
そのため、
「治療費を払えるか」
だけではなく、
「治療しながら今の生活をどこまで維持できるか」
を確認します。
がんになったときの現金を整理したい方は、がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考えるで、治療費・周辺費用・生活費を分けて確認できます。
既存記事でも、必要な現金は治療内容や所得、働き方、家計によって変わるため、一律の金額ではなく3つに分けて考える方法を紹介しています。
今持っている保障を先に見る
次に保険証券や契約内容のお知らせを確認します。
「がん保険に入っていない」と思っていても、医療保険にがんに関する特約が付いている場合があります。
反対に、「医療保険に入っているから大丈夫」と思っていても、自分が備えたい内容と現在の保障が一致しているとは限りません。
確認するのは、
保険の名前ではなく、どんな状態のときに、どのような保障があるか
です。
新しい保険を探すより、先に今持っている保障を確認します。
貯蓄でどこまで対応できるか確認する
次に預貯金です。
ここでも口座残高そのものだけを見ません。
300万円あっても、そのうち200万円を子どもの教育費として残しておきたいなら、病気のために自由に使えるお金は同じではありません。
逆に、医療や療養のために十分な現金を別に確保している人なら、保険で追加する必要性が小さくなる場合もあります。
今ある保障
+
病気に使える貯蓄
+
利用できる公的保障
を確認したうえで、なお家計への負担が心配かを考えます。
不足が残るなら、がん保険で何を補うか考える
健康面と家計をここまで整理したら、最後にがん保険を考えます。
順番を逆にしないことがポイントです。
「乳がんが怖いから」では保障内容を決めにくい
「乳がんが怖い」
という気持ちは、備えを確認するきっかけになります。
ただし、それだけでは必要な保障内容までは決まりません。
たとえば、
「まとまった治療費が発生したときに使える現金が心配」
「治療が続いたときに老後資金を取り崩したくない」
「今の医療保険だけでは、がんになったときに備えたい部分が足りない」
というように、何が不足するのかまで整理します。
そこまで分かれば、がん保険に求める役割も考えやすくなります。
がん保険そのものの必要性を整理したい場合は、がん保険は必要?いらない?公的保障と貯蓄で判断する基準で、公的保障・現在の保障・貯蓄・生活費から確認できます。
既存記事でも、預金残高ではなく「病気のときに使ってよいお金」を分けて考えることを重視しています。
十分に備えられているなら増やさない
確認した結果、
「今の保障と貯蓄で、自分が心配している部分には対応できそう」
と分かることもあります。
その場合、40代になったことや乳がんへの不安だけを理由に、新しい保障を増やす必要はありません。
反対に、治療時に使えるお金や現在の保障を確認して不足が残るなら、その不足を補う方法としてがん保険を検討します。
乳がん検診、現在の保障、治療時に使える貯蓄まで確認して、がんへの経済的な備えに不足を感じた方は、がん保険の保障内容を確認できます。
よくある質問
40代で症状がなくても乳がん検診は必要ですか?
国が推奨する乳がん検診は、40歳以上の女性を対象に原則2年に1回、マンモグラフィを行うものです。
自治体や勤務先の案内を確認し、自分の前回受診時期と次回時期を確認してください。
毎日しこりがないかチェックしたほうがいいですか?
国立がん研究センターは「ブレスト・アウェアネス」として、自分の乳房の普段の状態を知り、変化に気をつけ、変化に気づいたら医師へ相談することを案内しています。
「がんを自分で見つけなければ」と過度に構えるのではなく、普段の乳房の状態を意識する生活習慣として考えます。
40代になったら、がん保険へ入ったほうがいいですか?
年齢だけで必要性は決まりません。
現在の医療保険・がん保障、病気に使える貯蓄、公的保障、治療中の生活費などを確認し、経済的な不足があるかで考えます。
加入可否や条件については、実際の商品や告知事項を確認してください。
まとめ|40代の乳がん不安は「今できること」に分けて考える
40代になって乳がんが気になり始めても、症状がない段階で将来の発症を予想することはできません。
だからこそ、不安を具体的な確認へ変えます。
まず、自分の乳房の普段の状態を知る。
変化がないか気をつける。
変化があれば検診を待たず医療機関へ相談する。
症状がなければ、自分の乳がん検診歴と次回の受診時期を確認する。
そして健康面とは別に、今持っている保障と、治療時に使える貯蓄を確認します。
ここまで整理して十分に備えられているなら、それも一つの結論です。
不足が残るなら、その部分を貯蓄で増やすのか、がん保険で補うのかを考えます。
「40代だから乳がんが怖い」から始まっても構いません。
ただ、最後は、
「私は今、何を確認できていて、何が不足しているのか」
まで整理しておく。
健康な今だからこそできる備えです。
個人情報や健康状態などを入力する場合は、各保険会社・取扱サイトの個人情報の取扱いをご確認ください。
情報基準日:2026年9月27日
※本記事は一般的な医療・保険情報を提供するもので、特定の病気の診断・治療、特定の保険商品の加入可否・給付可否を判断するものではありません。
乳房に気になる変化がある場合は医療機関へご相談ください。保険契約については各商品の告知事項・契約概要・注意喚起情報・約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年9月28日身近な人のがんをきっかけに保険を考える|申込前の5つの確認
 がん保険2026年9月28日40代でがん保険に入っていない|健康な今に確認したい5つのこと
 がん保険2026年9月28日40代で乳がんが心配|症状がない今からできる4つの備え
 がん保険2026年9月28日がん検診で異常なしでも不安|健康な今からできる3つの備え