
狭心症でもがん保険に入れる?告知内容と申込前の確認ポイント
 (株)ライフ・アート谷口
- 1. 結論|狭心症だから「がん保険も無理」とは決めない
- 2. はじめに|「心臓の病気なら、がん保険は関係ない?」
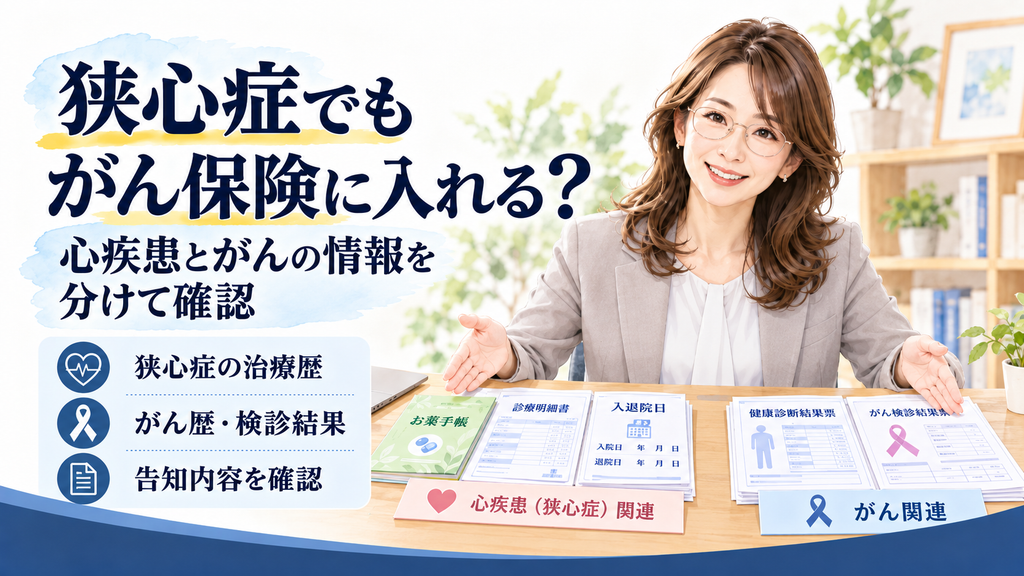
- 3. がん保険では狭心症とがん関連情報を分けて確認する
- 3.1. 狭心症の治療状況は質問された範囲で確認する
- 3.2. がん歴・上皮内新生物・検診結果は別に確認する
- 3.3. 医療保険で難しかった結果をそのまま当てはめない
- 4. 申込前に確認する5つのポイント
- 4.1. 1.狭心症の診断時期と現在の通院
- 4.2. 2.現在の服薬状況
- 4.3. 3.入院・手術・カテーテル治療歴
- 4.4. 4.がん・上皮内新生物・検診結果
- 4.5. 5.実際の告知質問と対象期間
- 5. 加入できるかだけでなく「何を保障するか」も確認する
- 5.1. 現在持っている保障を先に確認する
- 5.2. がん保険が何を保障するかを見る
- 5.3. 保障開始日は必ず確認する
- 6. よくある質問
- 6.1. 狭心症で薬を飲んでいても、がん保険を検討できますか?
- 6.2. 狭心症はがんではないので告知しなくてよいですか?
- 6.3. ステント治療を受けていても、がん保険を検討できますか?
- 6.4. がんになったことがなければ加入できますか?
- 6.5. 契約した日からすぐにがん保障が始まりますか?
- 7. まとめ|狭心症とがん保険は別の軸で確認する
- 7.1. 参考資料・出典
結論|狭心症だから「がん保険も無理」とは決めない
狭心症の治療中や治療後でも、狭心症という病名だけで、がん保険の加入可否が決まるわけではありません。
反対に、
「心臓の病気だから、がん保険には関係ない」
とも決められません。
がん保険へ申し込むときは、実際の商品で質問される健康状態や病歴について確認します。
そのため申込前は、
狭心症の現在の治療状況
と、
がん・上皮内新生物の診断歴や健康診断・がん検診の結果
を分けて整理します。
そのうえで実際の告知質問へ、質問された範囲について正確に回答します。
加入できるかだけでなく、がん保障がいつから始まるのかも確認してください。
はじめに|「心臓の病気なら、がん保険は関係ない?」
「狭心症で通院していますが、がん保険なら入れますか?」
「心臓の薬を飲んでいますが、がん保険でも告知するのでしょうか?」
「がんになったことはないので問題ありませんか?」
これは特定の実在相談ではなく、狭心症の治療歴がある方から想定される一般的な質問です。
この相談を受けたとき、私なら最初に「入れる」「入れない」と答えません。
先に確認するのは、狭心症とがん保険を同じ問題にしないことです。
狭心症は、冠動脈が狭くなるなどして心臓の筋肉へ必要な血液が届きにくくなる病気です。
治療には薬物療法のほか、状態によってカテーテル治療やバイパス手術などがあります。
一方、がん保険は、がんと診断された場合や、所定のがん治療などに備える保険です。
つまり、
「狭心症への医療保障をどうするか」
と、
「将来のがんにどう備えるか」
は分けて考える必要があります。
この記事では後者に絞り、狭心症の方が新しくがん保険を検討するときの確認順を整理します。
がん保険では狭心症とがん関連情報を分けて確認する
狭心症の治療状況は質問された範囲で確認する
最初に整理するのは、現在の狭心症の状態です。
たとえば、
- いつ診断されたか
- 現在も通院しているか
- 現在も薬を服用しているか
- 入院したことがあるか
- カテーテル治療を受けたか
- ステント治療を受けたか
- 手術歴があるか
- 今後予定されている治療があるか
などです。
ただし、これらをすべて無条件に申告するという意味ではありません。
確認する基準は、実際のがん保険の告知質問です。
「心臓の病気だから関係ない」と自分で外すのでもなく、持病だからすべての病歴を無制限に書くのでもありません。
告知書やWeb申込画面に書かれている質問と対象期間を読み、その範囲について事実を回答します。
がん保険の告知そのものについて詳しく確認したい方は、がん保険の告知はどこまで?通院・検査・健診は何年前まで伝える?で、質問文と期間の確認方法を整理しています。
がん歴・上皮内新生物・検診結果は別に確認する
狭心症の情報だけ整理して終わりではありません。
がん保険なので、がんに関する情報は別に確認します。
たとえば、
- がんと診断されたことがあるか
- 上皮内新生物の診断歴があるか
- がん検診を受けたか
- 健康診断で異常を指摘されたか
- 再検査・精密検査を勧められているか
- 現在検査結果を待っているものがあるか
などです。
実際に何を質問するかは商品によって異なります。
「がんになったことがない」という一点だけで加入可否を判断しないことが重要です。
医療保険で難しかった結果をそのまま当てはめない
ここも混同しやすいところです。
狭心症で医療保険を検討し、希望した契約が難しかった経験があったとしても、
「だから、がん保険も同じだろう」
とそのまま当てはめることはできません。
医療保険とがん保険では、保障する内容も、申込時に確認される事項も同じとは限りません。
反対に、
「がん保険だから健康状態は関係ない」
とも言えません。
がん保険は、がん保険として告知を確認する。
この切り分けが最初のポイントです。
現在の狭心症の治療状況と、がん関連情報を分けられたら、実際の告知内容を確認できます。
狭心症の治療状況と、がん歴・検診結果を分けて整理できたら、実際のがん保険で質問される告知内容を一つずつ確認してみましょう。
申込前に確認する5つのポイント
1.狭心症の診断時期と現在の通院
まず、狭心症と診断された時期を確認します。
現在も通院している場合は、
- 通院先
- 最近受診した時期
- 通院頻度
- 現在の治療内容
- 次回受診予定
を整理します。
「かなり前だったと思う」
「定期的に通っています」
だけでは、告知質問の対象期間と照らしにくくなります。
診療明細書や予約票など、日付を確認できる資料があれば手元に置きます。
2.現在の服薬状況
薬を飲んでいる場合は、お薬手帳を確認します。
整理するのは、
- 薬の名称
- 何の治療で飲んでいるか
- いつ頃から飲んでいるか
- 現在も続いているか
です。
がん保険の申込みのために、薬を自己判断で中止する必要はありません。
治療は主治医の指示を優先します。
大切なのは、現在の事実を正確に把握したうえで、告知質問に該当するかを見ることです。
3.入院・手術・カテーテル治療歴
狭心症で入院や治療を受けたことがあれば、その時期も整理します。
特に、
- 入院日
- 退院日
- 手術日
- カテーテル治療日
- ステント治療の有無
- その後の通院状況
を確認します。
病名だけではなく、どのような治療を、いつ受けたのかを整理しておくと、告知質問と照らし合わせやすくなります。
4.がん・上皮内新生物・検診結果
次に、狭心症とは別の箱で、がん関連情報を確認します。
健康診断結果票やがん検診結果があれば見てください。
「異常なし」だったのか、
「要再検査」
「要精密検査」
「経過観察」
などの指摘があるのかを分けます。
検査を受けている途中なら、結果が確定しているのかも確認します。
「がんと診断されていない」という理由だけで、検診結果を自己判断で除外しないようにします。
5.実際の告知質問と対象期間
ここまで整理して、初めて申込先の告知画面と照らします。
告知質問には、
「最近○カ月以内」
「過去○年以内」
など、対象期間が設定される場合があります。
確認順は、
質問内容 → 対象期間 → 自分の治療・検査歴
です。
先に、
「5年以上前だから大丈夫だろう」
などと決めないようにします。
商品によって質問は異なるため、実際の画面や告知書を確認してください。
ここまで確認できたら、狭心症の病名だけで可能性を判断する必要はなくなります。
通院・服薬・治療歴と、がん検診や健康診断の結果を整理したら、その内容を実際のがん保険の告知質問と対象期間へ照らし合わせましょう。
加入できるかだけでなく「何を保障するか」も確認する
がん保険を検討するときに、もう一つ忘れたくないことがあります。
それは、
「申し込めるか」と「必要ながん保障か」は別
という点です。
現在持っている保障を先に確認する
すでに医療保険へ加入している場合は、がんに関する保障が付いていることがあります。
現在契約について、
- がん診断時の保障
- がんによる入院・手術
- 抗がん剤治療等の保障
- がん特約の有無
- 保障期間
を確認します。
今の医療保険との重なりを整理したい場合は、医療保険に入っていればがん保険はいらない?重複を防ぐ5つの確認で確認できます。
がん保険を追加することが目的ではありません。
現在の保障に不足があるかを確認したうえで検討することが大切です。
がん保険が何を保障するかを見る
がん保険には、がんと診断された場合の給付や、所定の治療などに備える商品があります。
一方で、給付条件や回数などは契約によって異なります。
そのため、
「がん保険という名前だから同じ」
ではありません。
契約概要や注意喚起情報などで、
- 何が給付のきっかけか
- 何回受け取れるか
- どの治療が対象か
- 保障期間はいつまでか
を確認します。
一般的ながん保険の必要性そのものから整理したい方は、がん保険はいらない?必要?高額療養費と貯金がある人の判断基準も参考にしてください。
保障開始日は必ず確認する
申込みが成立した日と、がん保障が始まる日が同じとは限りません。
一般的ながん保険では、契約後に待ち期間を設けているものがあります。
そのため、
「契約できた」
だけで確認を終わらせず、
いつからがん保障が始まるのか
を契約概要、注意喚起情報、約款等で確認します。
現在のがん保険から切り替える場合は、新しい保障が始まる前に現在の契約を解約しないよう、保障の空白にも注意します。
よくある質問
狭心症で薬を飲んでいても、がん保険を検討できますか?
服薬しているという事実だけで加入可否を判断することはできません。
薬の名称、治療している病気、通院状況などを整理し、実際のがん保険で質問されている内容へ正確に回答します。
最終的な加入可否は個別に判断されます。
狭心症はがんではないので告知しなくてよいですか?
病名だけでは判断できません。
がん保険でも、健康状態や過去の傷病歴などを質問される場合があります。
実際の告知書や申込画面で質問されている内容と期間を確認してください。
ステント治療を受けていても、がん保険を検討できますか?
ステント治療歴だけで加入できる・できないとは断定できません。
治療日、入院歴、現在の通院・服薬状況などを整理し、申込商品の質問に該当するか確認します。
がんになったことがなければ加入できますか?
がん歴がないという一点だけでは決まりません。
商品によって健康状態、病歴、検査や健診結果などの質問が異なります。
実際の質問文を基準に判断します。
契約した日からすぐにがん保障が始まりますか?
契約によって異なります。
一般的ながん保険には待ち期間が設定されているものがあります。
責任開始時期は契約概要、注意喚起情報、約款等で確認してください。
まとめ|狭心症とがん保険は別の軸で確認する
狭心症と診断されているからといって、
「がん保険も無理だろう」
と先に決める必要はありません。
反対に、
「狭心症はがんではないから告知不要」
とも決めないようにします。
申込前は、まず狭心症について、
診断時期、通院、服薬、入院・手術、カテーテル治療などを整理します。
次に、
がん・上皮内新生物の診断歴、健康診断、がん検診、再検査や精密検査の指摘を別に確認します。
そして、実際のがん保険の告知質問と対象期間へ照らします。
最後に、加入可否だけでなく、どのようながん保障を持てるのか、保障がいつから始まるのかを確認してください。
順番は、
狭心症の治療状況を整理する
→ がん関連情報を整理する
→ 告知質問と照合する
→ 保障内容と開始日を確認する
です。
病名だけで可能性を決めず、実際の契約条件を確認して判断していきましょう。
狭心症の治療状況とがん関連情報を整理できた方は、その内容を実際の告知質問と照らし、保障内容と開始日まで確認してみましょう。
個人情報保護のため、個別相談を紹介する場合は一部の情報を変更することがあります。
情報基準日:2026年10月1日
本記事は保険および医療に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。具体的な加入条件、保障内容、給付条件等は、各保険会社の告知書、契約概要、注意喚起情報、約款等をご確認ください。医療に関する判断は主治医等の医療専門職へご相談ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険(緩和型)2026年10月2日狭心症のカテーテル検査とは?検査・入院・治療の流れを整理
 医療保険(緩和型)2026年10月2日狭心症の治療費はいくら?入院・カテーテル治療の費用を整理
 医療保険(緩和型)2026年10月2日狭心症でステント治療後でも緩和型医療保険に入れる?
 医療保険(緩和型)2026年10月2日狭心症で薬を服用中でも緩和型医療保険に入れる?