
50代女性 更年期障害があっても安心できる医療保険の選び方
 (株)ライフ・アート谷口
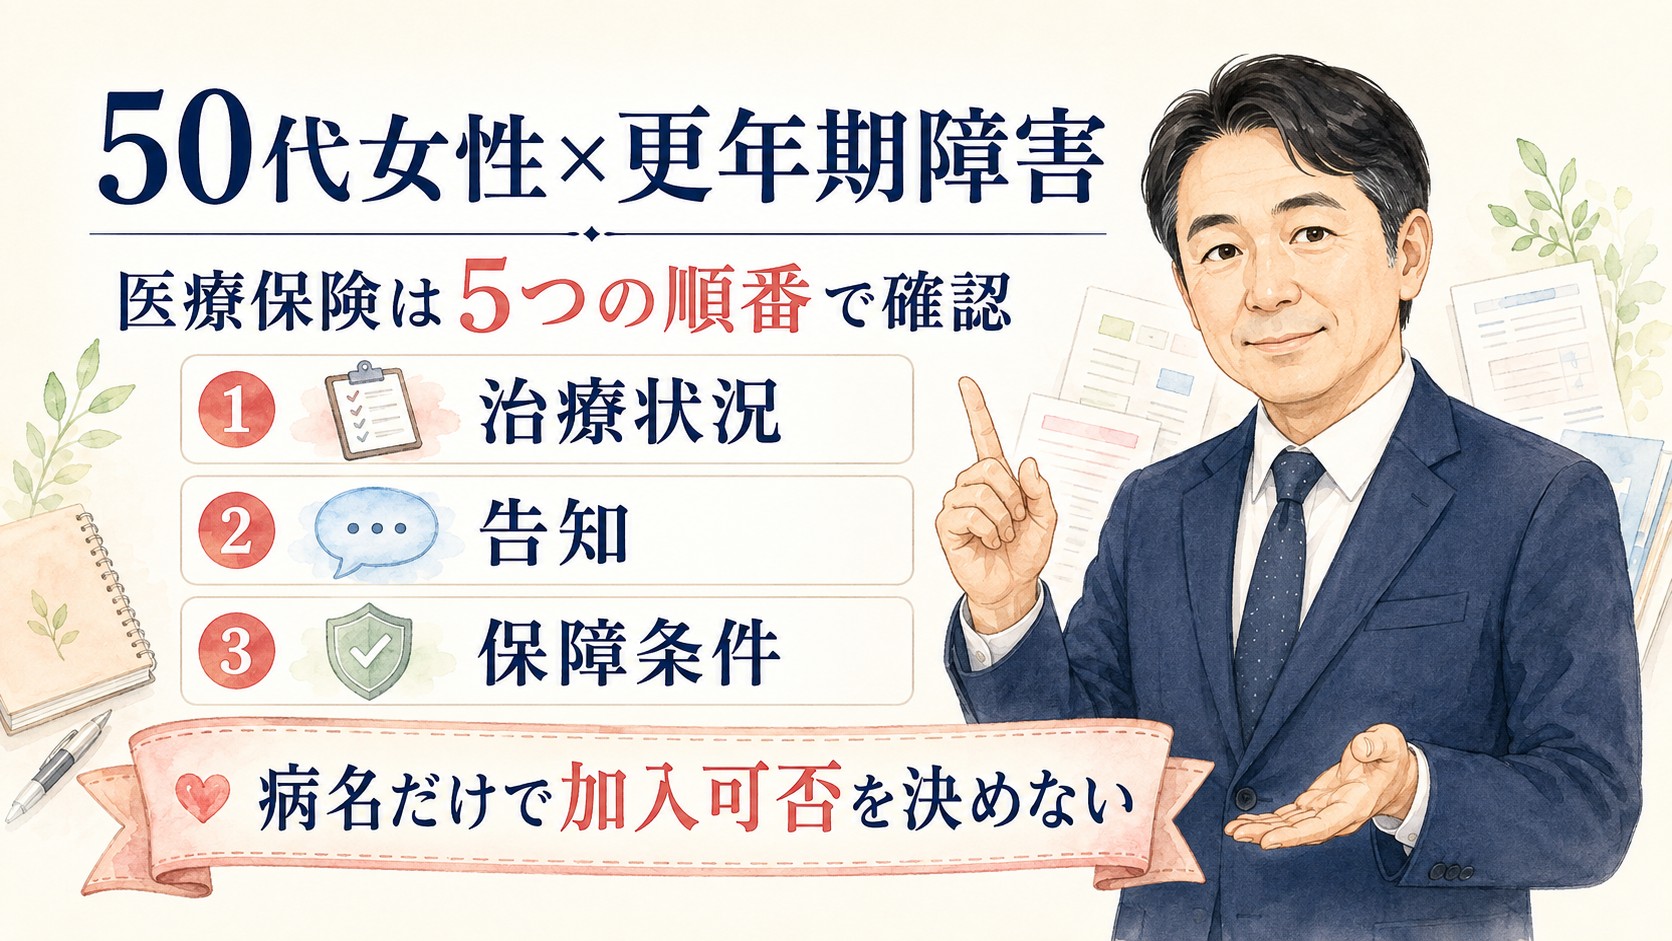
- 1. 結論|更年期障害だけで医療保険の加入可否は決まりません
- 2. はじめに|最初に確認するのは「更年期だから入れるか」ではありません
- 3. 更年期障害があるから「入れない」と決めない
- 3.1. まず「現在地」を整理する
- 4. 告知は病名だけでなく「質問された事実」を整理する
- 4.1. 手元にあると整理しやすい資料
- 5. 保障は「更年期の通院」だけで決めない
- 5.1. 女性疾病特約も名前だけで判断しない
- 6. 申込前は契約内容と切替順を確認する
- 6.1. 見直しなら現在の契約を先に解約しない
- 7. よくある質問
- 7.1. 更年期障害があると医療保険には入れませんか?
- 7.2. HRTや漢方で治療していたら必ず告知が必要ですか?
- 7.3. 更年期障害で定期通院していれば通院給付金を受け取れますか?
- 7.4. 更年期障害なら女性疾病特約の対象ですか?
- 8. まとめ|更年期障害と医療保険は5つの順番で整理する
- 9. 参考資料・出典
結論|更年期障害だけで医療保険の加入可否は決まりません
50代で更年期障害の診断や通院歴があっても、それだけで医療保険へ「入れる」「入れない」と一律には判断できません。
確認したいのは、現在の治療・服薬・検査・通院状況、実際の告知質問、すでに持っている保障、そして新しく備えたい入院・手術等の保障です。
更年期障害という病名だけを見て商品を探し始めるより
①現在地→②告知→③既契約→④必要な保障→⑤申込条件
の順に整理した方が、重複や見落としを減らしやすくなります。
日本産科婦人科学会では、閉経前5年間と閉経後5年間を合わせた10年間を「更年期」とし、その時期に現れる症状のうち、日常生活に支障をきたす状態を「更年期障害」としています。
治療方法も生活習慣の改善、HRT、漢方薬など一律ではありません。
はじめに|最初に確認するのは「更年期だから入れるか」ではありません
一般例として、50代女性から「更年期障害で婦人科へ通っています。
新しい医療保険を考えたいのですが、何から確認すればよいですか」と相談された場合を考えてみます。
このとき、最初から加入できる商品を探すのではなく、私はまず「診断は確定しているか」「現在も通院・服薬しているか」「検査や再診予定はあるか」「現在の医療保険はあるか」を確認します。
なぜなら、新規申込の告知と、現在契約している保険の保障確認は別の作業だからです。
さらに、「医療保険がそもそも必要か」という判断とも分けた方が整理しやすくなります。
50代女性の医療保険そのものの必要性から確認したい場合は、で、公的保障・貯蓄・現在契約から確認できます。
更年期障害があるから「入れない」と決めない
生命保険や医療保険では、健康状態や過去の傷病歴などが申込時の確認事項になります。
ただし、健康上の問題があるからといって、すべての保険へ一律に加入できないという意味ではありません。
生命保険文化センターも、健康状態に不安がある場合には、通常の保険を契約できるか確認したうえで、引受基準緩和型などの選択肢があると案内しています。
実際の診査結果や条件は保険会社・商品・告知内容等によって異なります。
まず「現在地」を整理する
申込前に、次のような情報を手元で確認します。
- 更年期障害と診断された時期
- 現在の通院の有無
- 現在の服薬・治療の有無
- 最近受けた検査と今後の検査予定
- 次回受診や経過観察の予定
- 入院や手術を勧められているか
ここでは、HRTだからどう、漢方だからどう、と治療方法だけで加入可否を決めません。
告知画面で実際に何を質問されているかと、現在の事実を照らし合わせる準備が目的です。
現在の治療状況を整理できたら、通常の医療保険を最初から除外せず、現在確認できる申込条件や保障内容を比較してみましょう。
告知は病名だけでなく「質問された事実」を整理する
医療保険の告知では、自分の判断で病歴を省いたり、反対に質問されていない情報を際限なく書き出したりするのではなく、告知書や申込画面で質問された事項について事実を正確に回答することが基本です。
生命保険文化センターでは、過去の傷病歴、治療期間、現在の健康状態などについて、告知書や保険会社が指定した医師の質問に事実をありのまま告げる必要があると説明しています。
また、代理店担当者へ口頭で伝えただけでは正式な告知にならない点にも注意が必要です。
手元にあると整理しやすい資料
告知を始める前に、お薬手帳、診療明細、検査結果、受診日が分かる記録などを用意しておくと、時期や治療内容を確認しやすくなります。
告知期間や通院歴の一般的な整理方法を詳しく確認したい場合は、で確認できます。本記事では、更年期障害の告知方法だけを細かく掘り下げず、「申込前の確認順」に役割を絞ります。
保障は「更年期の通院」だけで決めない
更年期障害では通院や薬物療法が行われることがありますが、「病院へ通っている=民間医療保険の通院給付が受け取れる」とは限りません。
通院給付には、入院前後の通院など商品ごとの支払条件が設けられている場合があります。
そのため、新しい医療保険を選ぶときは「更年期で通院しているから通院保障を付ける」という順番ではなく、まず現在契約の保障内容、公的保障、貯蓄で負担できる範囲を確認し、そのうえで不足する入院・手術等の保障を比較します。
女性疾病特約も名前だけで判断しない
女性疾病特約は、所定の女性特有の病気などによる入院等で、主契約へ上乗せ給付を行う仕組みが一般的ですが、対象疾病や給付条件は契約によって異なります。
「更年期障害だから女性疾病特約が必要」「更年期障害なら必ず給付される」とは判断できません。
すでに女性疾病特約を持っていて、残すか外すかを考えている場合は、で役割を分けて確認できます。
現在契約全体の見直しや、医療保険とがん保険の組み合わせまで検討する場合は、50代女性の更年期と医療保険見直し相談へ進むと、この記事との検索意図が混ざりません。
現在の保障と不足する部分を分けて確認できたら、入院・手術など自分が必要と考える保障条件を基準に医療保険を比較します。
申込前は契約内容と切替順を確認する
候補が絞れたら、保険料だけでなく「契約概要」「注意喚起情報」「ご契約のしおり・約款」を確認します。
生命保険文化センターでも、これらの書類には契約内容や重要事項が記載されているため、申込前に確認することが大切とされています。
見直しなら現在の契約を先に解約しない
現在の医療保険から新しい医療保険へ切り替える場合は、新契約の成立や保障開始を確認する前に、現在の契約を先に解約しないことが重要です。
新しい保険は健康状態などによって診査結果が異なることがあります。
現在の保障をなくしてから新契約が成立しなければ、意図しない保障の空白が生じる可能性があります。
また、健康状態に不安があるからといって、最初から通常型を除外する必要はありません。
診査結果等を確認したうえで必要な場合には、引受基準緩和型医療保険も選択肢の一つになります。
よくある質問
更年期障害があると医療保険には入れませんか?
一律には判断できません。現在の治療・通院・服薬・検査等の状況や、各保険会社・商品の告知内容、診査基準などによって判断が異なります。
HRTや漢方で治療していたら必ず告知が必要ですか?
「HRTだから」「漢方だから」と一律に決めるのではなく、実際の告知書・申込画面で質問されている内容と期間に沿って事実を回答します。
告知内容は商品によって異なるため、申込画面を確認してください。
更年期障害で定期通院していれば通院給付金を受け取れますか?
医療機関への通院と、民間医療保険の「通院給付」は同じ意味ではありません。
入院との関係、対象期間、対象となる疾病など、現在契約の支払条件を確認する必要があります。
更年期障害なら女性疾病特約の対象ですか?
女性疾病特約は対象疾病や支払条件が契約ごとに異なります。
「更年期障害」という病名だけで給付対象とは判断できません。
現在の約款や対象疾病一覧を確認してください。
まとめ|更年期障害と医療保険は5つの順番で整理する
50代で更年期障害があると、「今から医療保険へ申込めるのか」「通院中でも大丈夫か」と病名そのものへ意識が向きやすくなります。
しかし、最初に確認したいのは病名だけではありません。
まず、現在の診断・通院・服薬・検査・今後の受診予定を整理します。
次に、実際の告知質問へ正確に回答できるよう手元の資料を確認します。
そのうえで、現在持っている保険、公的保障、貯蓄で不足する部分を整理し、必要な入院・手術等の保障を比較します。
最後に、契約概要・注意喚起情報・約款等を確認し、見直しの場合は新しい契約の成立・保障開始を確認してから現在契約の扱いを判断します。
更年期障害だから入れる・入れない、必要・不要と一つの答えにまとめず、「今の自分はどの段階か」を確認することが申込前の第一歩です。
現在の治療状況・告知・既契約・必要な保障を整理できた方は、現在確認できる医療保険の選択肢と申込条件を比較してください。
個人情報保護のため、一部の情報を変更しています。
※本記事は2026年8月30日時点で確認できる公的制度・公開情報等をもとに作成・更新しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
生命保険文化センター「健康上問題があると、生命保険は契約できないの?」
生命保険文化センター「病歴があったのに告知するのを忘れていたら?」
生命保険文化センター「契約申込みから契約成立までの流れと重要事項」
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月20日バセドウ病疑いで精密検査中でも医療保険に入れる?診断前の確認点
 医療保険2026年9月20日バセドウ病と診断された直後でも医療保険に入れる?治療開始前の5確認
 医療保険2026年9月20日バセドウ病で甲状腺眼症があっても医療保険に入れる?眼科治療中の確認点
 医療保険2026年9月20日バセドウ病でアイソトープ治療後でも医療保険に入れる?治療後の告知と確認点