
50代独身女性のがん保険見直し|古い契約は残す?診断一時金と通院保障の確認
 (株)ライフ・アート谷口
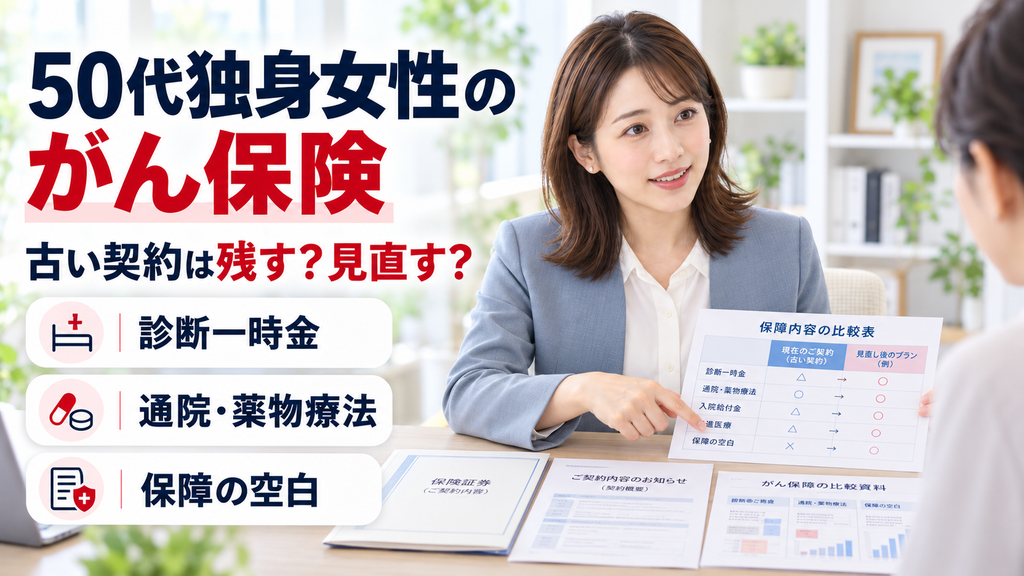
- 1. 結論|古いがん保険は解約せず、今の保障から確認しましょう
- 2. はじめに|「20年前に入ったがん保険、このままでよいですか?」
- 3. 古いがん保険は5つの給付条件を確認する
- 3.1. ① 診断一時金は金額と支払条件を見る
- 3.2. ② 複数回給付は2回目以降の条件を確認する
- 3.3. ③ 通院保障は入院が前提か確認する
- 3.4. ④ 薬物療法はどの治療が対象か確認する
- 3.5. ⑤ 保障期間・払込期間・待ち期間を確認する
- 4. 50代独身女性は保障の必要性を家計から考える
- 4.1. 治療費だけでなく生活費も考える
- 4.2. 公的医療保険と貯蓄を確認する
- 4.3. 保障の重複も確認する
- 5. 残す・足す・乗り換えるの3つを比較する
- 5.1. ① 今のがん保険を残す
- 5.2. ② 不足する保障だけを補う
- 5.3. ③ 新しいがん保険へ乗り換える
- 5.4. 比較表で整理する
- 6. 保険証券で確認する順番と資料
- 6.1. 保険期間と保険料
- 6.2. 診断一時金と複数回給付
- 6.3. 通院・薬物療法の給付条件
- 7. よくある質問
- 7.1. 20年前に入ったがん保険は、乗り換えた方がよいですか?
- 7.2. 通院保障が付いていれば、がんの通院はすべて保障されますか?
- 7.3. 診断一時金は1回だけでも十分ですか?
- 7.4. 新しいがん保険へ申し込んだら、古い契約を解約してよいですか?
- 8. まとめ|古い契約を残す価値と不足する保障を確認しましょう
- 8.1. 参考資料・出典
結論|古いがん保険は解約せず、今の保障から確認しましょう
50代独身女性が古いがん保険を見直すときは、契約年数だけで乗り換えを決めないことが大切です。
最初に診断一時金、複数回給付、通院保障、薬物療法、保障期間と保険料を確認しましょう。
古い契約でも必要な保障が確保されている場合があります。
不足が見つかった場合は、今の契約を残す、不足部分を補う、乗り換えるという順番で比較しましょう。
はじめに|「20年前に入ったがん保険、このままでよいですか?」
入れるほけんの中村です。
50代になり、若い頃に加入したがん保険をそのまま続けている方もいるでしょう。
保険証券を見ても、入院給付金や診断一時金が何を保障するのか、分からなくなっているかもしれません。
「今のがん保険は古すぎるのでしょうか?」
「抗がん剤治療が通院になったと聞きますが、私の保険でも保障されますか?」
「独身なので、保障はもっと少なくしてもよいのでしょうか?」
こうした場面では、新しい保険を探すより先に、今の契約を確認します。
理由は、古い契約だからといって、必要な保障がないとは限らないためです。
また、がん保険の見直しでは、新しい契約の保障が始まるまでの期間にも注意が必要です。
この記事では、50代独身女性が、現在のがん保険を残すか、保障を追加するか、乗り換えるかを判断するための確認順を説明します。
※相談場面は説明のための仮定例です。実際のお客様の相談内容を再現したものではありません。
古いがん保険は5つの給付条件を確認する
古いがん保険を見直す場合、保険証券に書かれた保障名だけでは判断できないことがあります。
生命保険文化センターも、保障内容の見直しでは現在の契約内容を確認することが重要だと説明しています。
まず、保険証券、契約内容のお知らせ、契約概要、約款などを手元に用意しましょう。
① 診断一時金は金額と支払条件を見る
がん保険には、所定のがんと診断された場合に一時金を受け取れる保障があります。
ただし、がんと診断されれば、すべての商品で同じ条件の一時金を受け取れるわけではありません。
例えば、初めてがんと診断された場合に給付される契約と、一定の条件を満たすと複数回給付される契約があります。
また、上皮内新生物の取り扱いが異なる場合もあります。
診断一時金では、次の内容を確認しましょう。
- 給付金額はいくらか
- 初回の支払条件は何か
- 上皮内新生物は対象になるか
- 2回目以降の給付があるか
- 給付回数や支払間隔に制限があるか
金額だけで「十分」「不足」と判断するのではなく、実際にどのような状態で受け取れるか確認することが大切です。
診断一時金を考えるときは、金額だけでなく、治療保障との役割分担も重要です。
特に女性は、乳がんや子宮がんへの備えも含めて比較したいところです。
女性向け上乗せ保障の必要性や基本保障の選び方は、「女性のがん保険はどう選ぶ?診断一時金・治療保障・女性特有のがんへの備え方」で整理しています。
診断一時金の必要額を考える場合は、がん保険の診断一時金はいくら必要?50万円・100万円の考え方で、公的保障や貯蓄との関係を確認できます。
② 複数回給付は2回目以降の条件を確認する
現在の契約に「診断給付金を複数回受け取れる」と書かれている場合も、支払条件を確認しましょう。
例えば、2回目以降の給付について、前回の給付から一定期間が経過していることなどの条件が設けられている場合があります。
また、所定の治療や入院などが条件となる契約もあります。
大切なのは、「複数回」という表示だけで安心しないことです。
給付の回数と、2回目以降に何を満たす必要があるかを分けて確認しましょう。
③ 通院保障は入院が前提か確認する
国立がん研究センターのがん情報サービスでは、がんの薬物療法には入院治療と外来治療があり、外来で治療を受ける場合も多いと説明しています。
そのため、古いがん保険を見直す場合は、入院日数だけでなく、通院時にどのような保障があるか確認しましょう。
ただし、「がん通院給付金」という名称が付いていても、すべての通院が給付対象になるとは限りません。
例えば、入院の前後に行った通院だけを対象とする契約や、所定の治療を目的とする通院を対象とする契約があります。
確認したいのは、次の内容です。
- 入院を伴わない通院が対象か
- どの治療を目的とする通院が対象か
- 給付日数や回数に限度があるか
- 診断一時金やほかの給付で通院費用に備えられるか
通院保障がないからといって、必ず新しいがん保険へ乗り換える必要があるわけではありません。
現在の契約全体で、どのように通院時の費用を備えられるか確認しましょう。
④ 薬物療法はどの治療が対象か確認する
がん情報サービスでは、がんの薬物療法として、化学療法、分子標的療法、内分泌療法、免疫療法などが紹介されています。
ただし、医学上の薬物療法と、保険で給付対象となる治療の範囲は、必ずしも一致しません。
例えば、「抗がん剤治療給付金」という名称の保障があっても、すべての薬物療法が対象とは限りません。
また、入院と通院で給付条件が異なる場合や、治療した月を単位として給付される場合もあります。
必要なのは、保障名だけでなく、約款上の支払条件を確認することです。
薬物療法に関する保障を詳しく整理する場合は、がん保険の抗がん剤治療給付金は必要?通院時の給付条件を整理も参考にしてください。
⑤ 保障期間・払込期間・待ち期間を確認する
古いがん保険の保障を見直す際は、保障がいつまで続くか確認しましょう。
終身型なのか、一定期間ごとに更新する契約なのかによって、確認する内容が変わります。
また、保険料の払込期間がいつまでなのかも重要です。
すでに保険料の払込みが終了している契約では、今後の家計への負担が異なります。
新しいがん保険へ乗り換える場合には、待ち期間にも注意が必要です。
生命保険文化センターは、一般的ながん保険では契約後に90日の待ち期間があると説明しています。
ただし、実際の待ち期間や責任開始の条件は商品によって異なります。
新しい契約が成立しても、がん保障がまだ始まっていない場合があります。
そのため、現在の契約を先に解約しないことが大切です。
保障の空白を防ぐ具体的な順番は、がん保険の乗り換えは90日待つ?保障の空白を作らない確認順で確認できます。
※現在の契約を解約する前に、新しい契約の成立と保障開始時期を確認してください。
50代独身女性は保障の必要性を家計から考える
50代独身女性だからといって、がん保険を必ず手厚くする必要があるわけではありません。
反対に、独身だからがん保険は不要とも限りません。
現在の生活費、貯蓄、働き方、加入中の保険を確認しましょう。
治療費だけでなく生活費も考える
がん治療では、診療や検査などの医療費のほか、通院交通費や日用品などの支出が生じることがあります。
また、治療期間中に働く時間を減らしたり、休職したりする場合も考えられます。
そのため、がん保険の見直しでは、診療費だけでなく生活費への影響も考えましょう。
例えば、一人暮らしで家賃や住宅ローンを支払っている方は、治療中も住居費が続く可能性があります。
一方、十分な貯蓄があり、現在の保障で必要な費用を補える場合もあります。
公的医療保険と貯蓄を確認する
公的医療保険の対象となる医療費については、高額療養費制度があります。
自己負担の上限額は年齢や所得などによって異なります。
ただし、すべての支出が高額療養費制度の対象になるわけではありません。
通院交通費、差額ベッド代、日用品など、公的医療保険の対象外となる費用もあります。
がん保険だけですべての費用に備えようとせず、公的制度や貯蓄も合わせて確認しましょう。
保障の重複も確認する
すでに医療保険へ加入している方は、医療保険にがん診断一時金やがん治療に関する特約が付いている場合があります。
また、古いがん保険に必要な保障が含まれている場合もあります。
新しく保障を追加する前に、似た役割の給付が重なっていないか確認しましょう。
50代女性が保障期間や保険料の払い方を整理する場合は、50代女性のがん保険|保険期間・払込期間・更新の確認順も参考にしてください。
残す・足す・乗り換えるの3つを比較する
今の契約内容を把握できたら、次はどうするかを考えます。
見直しの選択肢は、乗り換えることだけではありません。
① 今のがん保険を残す
現在のがん保険で必要な保障が確保されている場合は、契約を継続する選択肢があります。
例えば、診断一時金の支払条件が希望に合い、入院・通院・薬物療法についても確認できている場合です。
また、保険料を無理なく継続して支払えることも大切です。
古い契約だからという理由だけで、解約を急ぐ必要はありません。
② 不足する保障だけを補う
現在のがん保険には残したい保障があるものの、通院治療や薬物療法に不足を感じる場合もあります。
そのときは、今の契約を残し、不足する役割だけ補えるか考えましょう。
ただし、新しい契約の加入可否や保障内容は、申込先の個別の診査と契約条件によります。
また、保障を追加すると保険料の負担も増える場合があります。
必要な保障と保険料を合わせて比較しましょう。
③ 新しいがん保険へ乗り換える
現在の保障内容が希望と合わず、新しいがん保険へ乗り換える場合もあるでしょう。
その場合に注意したいのは、今の契約を先に解約しないことです。
生命保険文化センターも、生命保険の見直しでは、新しい契約の加入条件や現在契約の取り扱いについて慎重に確認する必要があると案内しています。
新しい契約の告知・診査で、希望どおりの保障が得られない場合もあります。
また、がん保険には所定の待ち期間がある場合があります。
新しい契約の成立と、実際にがん保障が始まる日を確認してから、現在の契約の取り扱いを考えましょう。
比較表で整理する
| 判断 | 検討する状況 | 注意点 |
|---|---|---|
| 残す | 現在の保障が希望に合う | 約款で給付条件を確認 |
| 足す | 一部に不足を感じる | 保障重複と保険料を確認 |
| 乗り換える | 契約全体が希望と合わない | 新契約の成立と待ち期間を確認 |
がん保険そのものをやめることも検討している方は、がん保険を解約しても大丈夫?やめる前に確認する5つのポイントで、解約後になくなる保障も確認できます。
残す・不足を補う・乗り換える選択肢を整理できたら、現在のがん保険を維持したまま、必要な保障と保険料を比較しましょう。
※現在の契約を解約する必要があるという意味ではありません。新しい契約の成立と保障開始を確認することが大切です。
保険証券で確認する順番と資料
見直しを始めるときは、まず現在の契約の情報を整理しましょう。
手元に保険証券がある場合は、次の順番で確認すると分かりやすくなります。
保険期間と保険料
まず、保障がいつまで続くのか確認します。
保険料をいつまで支払うのか、更新時に保険料が変わる可能性があるのかも確認しましょう。
診断一時金と複数回給付
次に、がんと診断されたときの給付金を確認します。
給付金額だけでなく、支払条件と回数、2回目以降の取り扱いも重要です。
通院・薬物療法の給付条件
最後に、入院を伴わない通院や、薬物療法を受けたときの給付条件を確認します。
保障名だけでは判断できないため、契約概要や約款等を使って確認しましょう。
よくある質問
20年前に入ったがん保険は、乗り換えた方がよいですか?
契約年数だけで判断する必要はありません。
現在の診断一時金、通院・薬物療法の保障、保険料、保障期間を確認し、必要な保障が確保できているか考えましょう。
通院保障が付いていれば、がんの通院はすべて保障されますか?
必ずしもすべての通院が対象になるわけではありません。
対象となる治療や入院との関係、給付日数・回数などは契約によって異なります。
診断一時金は1回だけでも十分ですか?
必要性は、貯蓄やほかの保障、生活費などによって異なります。
また、1回型と複数回型では給付条件が違うため、支払条件を確認して比較しましょう。
新しいがん保険へ申し込んだら、古い契約を解約してよいですか?
申込みが終わっただけで解約することは避けましょう。
新契約の成立と保障開始、待ち期間、実際の契約条件を確認してください。
まとめ|古い契約を残す価値と不足する保障を確認しましょう
50代独身女性ががん保険を見直すときは、契約が古いという理由だけで乗り換えを決めないことが大切です。
まず、現在の保険証券や約款を確認しましょう。
診断一時金の金額と支払条件、複数回給付の有無、通院・薬物療法への保障を整理します。
さらに、保障期間と保険料の払込期間も確認してください。
そのうえで、現在の貯蓄や生活費、ほかの保険を踏まえ、不足する保障があるか考えます。
不足がなければ今の契約を残す選択肢があります。
一部だけ不足する場合は、必要な保障を補う方法も検討できます。
乗り換える場合は、新しい契約が成立し、保障が始まるまで現在の契約を先に解約しないようにしましょう。
見直しの目的は、新しい保険に入り直すことではありません。今の保障を理解し、必要な部分だけ整えることです。
※本文中の相談場面は一般的な仮定例です。実際のお客様の相談内容を再現したものではありません。
情報基準日:2026年10月9日
本記事は一般的な保険情報の提供を目的としており、特定の保険会社や商品を推奨するものではありません。
実際の保障内容、保険料、責任開始時期、給付条件などは契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
- 国立がん研究センター がん情報サービス「薬物療法 もっと詳しく」
- 公益財団法人 生命保険文化センター「がん保険」
- 公益財団法人 生命保険文化センター「がん診断特約」
- 公益財団法人 生命保険文化センター「生命保険の『見直し方法』と留意点を確認しましょう」
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年10月20日大腸憩室炎の入院費はいくら?高額療養費と自己負担を解説
 医療保険(緩和型)2026年10月20日大腸憩室炎で緩和型医療保険に入れる?入院歴と告知の確認点
 医療保険(緩和型)2026年10月20日大腸憩室炎の再発を繰り返すと医療保険に入れる?告知と判断
 医療保険(緩和型)2026年10月20日大腸憩室炎で抗菌薬服用中も医療保険に入れる?告知と治療状況