
橋本病で入院・手術したとき医療保険の給付は確認できる?
 (株)ライフ・アート谷口
- 1. 結論|橋本病という病名だけでは給付の有無は決まりません
- 2. はじめに|「橋本病で入院した。今の保険は使える?」
- 3. 「橋本病だから」ではなく現在の契約と治療内容を照らす
- 3.1. まず契約日と責任開始時期を見る
- 3.2. 加入時の特別条件も確認する
- 4. 給付確認では5項目を順番に見る
- 4.1. 1.今回の正式な病名
- 4.2. 2.入院日と退院日
- 4.3. 3.正式な手術名
- 4.4. 4.入院給付と手術給付を別々に見る
- 4.5. 5.ほかの医療保険や特約がないか
- 5. 入院給付金と手術給付金は分けて確認する
- 5.1. 入院給付金は入院条件を確認する
- 5.2. 手術給付金は手術名と契約時期を見る
- 6. 請求前にそろえる書類と連絡する順番
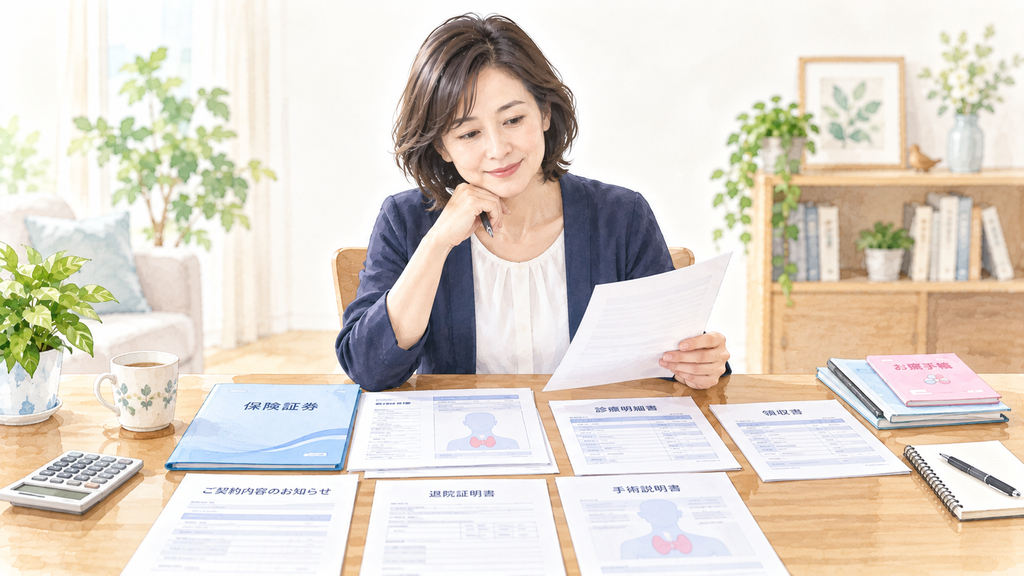
- 6.1. 手元にそろえたい資料
- 6.2. 診断書を取る前に必要書類を確認する
- 6.3. 「出るか分からない」段階でも問い合わせてよい
- 7. よくある質問
- 7.1. 橋本病と診断されただけで入院給付金は出ますか?
- 7.2. 橋本病で手術をしたら手術給付金は必ず出ますか?
- 7.3. 入院前や手術前でも保険会社へ確認できますか?
- 7.4. 診療明細書は捨ててもよいですか?
- 7.5. 医療保険が2つある場合は両方へ確認しますか?
- 8. まとめ|新しい保険を探す前に現在の契約を確認する
- 8.1. 参考資料・出典
結論|橋本病という病名だけでは給付の有無は決まりません
橋本病で入院や手術をした場合、すでに加入している医療保険から入院給付金や手術給付金を受け取れる可能性があります。
ただし、「橋本病だから給付される」「甲状腺の手術なら必ず手術給付金が出る」とは判断できません。
確認するのは、現在の契約内容、責任開始時期、加入時の特別条件、今回の入院内容、正式な手術名、約款上の支払条件です。
最終的な支払可否は、現在の契約と提出された請求書類などをもとに保険会社が判断します。医療保険では、入院給付金と手術給付金について支払対象や限度、対象となる手術などが契約ごとに異なります。
はじめに|「橋本病で入院した。今の保険は使える?」
橋本病で治療を続けている方が入院したり、甲状腺に関する手術を受けたりすると、
「医療保険に入っているけれど給付金は出る?」
「橋本病が原因なら対象外になる?」
「手術をしたら手術給付金も請求できる?」
と気になるところです。
この相談で最初に確認するのは、新しい保険へ入れるかどうかではありません。
まず、現在すでに持っている契約から請求できる給付がないかを確認します。
私なら、
「いつ加入した医療保険ですか」
「今回の入院日はいつですか」
「正式な病名は何と説明されていますか」
「手術を受けた場合、正式な手術名は分かりますか」
「加入時に甲状腺について特別な条件は付きましたか」
と順番に確認します。
橋本病という一つの病名だけで給付結果を予想しないためです。
「橋本病だから」ではなく現在の契約と治療内容を照らす
日本甲状腺学会では、慢性甲状腺炎(橋本病)を自己免疫性甲状腺炎としています。
また、橋本病のうち甲状腺機能低下症になるのは一部であり、同じ橋本病でも状態は一様ではありません。
保険の給付確認でも同じように、病名だけでなく実際に受けた治療と現在の契約を照らします。
まず契約日と責任開始時期を見る
保険証券や契約内容のお知らせを用意し、
- 契約日
- 責任開始時期
- 医療保障の内容
を確認します。
生命保険文化センターでは、保障の責任開始前に生じた病気や事故を原因とする場合など、給付対象にならないケースがあると説明しています。
だからといって、日付だけで自分で支払可否を決める必要はありません。
加入時期と今回の入院・手術の日付を整理し、分からない場合は契約先へ確認します。
加入時の特別条件も確認する
医療保険へ加入したとき、特定の病気や部位について一定の条件が付いていた場合は、その内容も確認します。
保険証券だけでは分からない場合、
- 契約内容のお知らせ
- 特別条件に関する書類
- 契約概要
- 約款
なども確認します。
「橋本病で入院した」という情報だけでは、現在の契約にどのような条件が付いているかまでは分かりません。
給付確認では5項目を順番に見る
橋本病で入院や手術を受けたら、次の5項目を整理すると確認しやすくなります。
1.今回の正式な病名
最初に、医師から今回の入院・治療について何と説明されているか確認します。
「橋本病で入院したと思う」と記憶だけで整理するより、退院時の資料や診療明細などを確認します。
橋本病のほかに甲状腺機能低下症や別の甲状腺疾患について説明を受けている場合は、自分で一つの病名へまとめません。
2.入院日と退院日
入院給付金を確認する場合は、
- 入院日
- 退院日
- 入院日数
を確認します。
医療保険では、支払対象となる入院や1回の入院についての支払限度などが契約によって異なります。
「○日入院したから必ず○円」と一般化せず、現在の契約に戻って確認します。
3.正式な手術名
手術を受けた場合は、特に重要です。
「甲状腺の手術」
「首の手術」
という日常的な呼び方ではなく、診療明細書や手術説明書などで正式な手術名を確認します。
生命保険文化センターでは、手術を受けても、契約上の対象手術に該当しない場合などは手術給付金を受け取れないことがあると説明しています。
一般的な手術給付金の確認方法は、医療保険の手術給付金はいくら?日帰り手術と対象外を確認でも整理しています。
4.入院給付と手術給付を別々に見る
入院して手術を受けた場合でも、
「入院給付金が出れば手術給付金も出る」
とは限りません。
入院給付金と手術給付金は、それぞれの支払条件を確認します。
反対に、契約によっては入院を伴わない所定の手術でも手術給付金の確認対象になる場合があります。
つまり、
入院したか
手術したか
正式な手術名は何か
を分けます。
5.ほかの医療保険や特約がないか
長く保険に加入している方では、
「医療保険は1本だけだと思っていたけれど、別の生命保険にも医療特約が付いていた」
ということがあります。
生命保険文化センターでは、複数の契約がある場合、それぞれの契約から給付金を受け取れる可能性があるケースを紹介しています。
複数契約を持っている場合は、医療保険が2つあると給付金は両方出る?請求漏れを防ぐ5つの確認で、契約ごとの確認順を整理できます。
入院給付金と手術給付金は分けて確認する
給付金を確認するときは、「橋本病で治療した」という大きなくくりではなく、入院と手術を別々に見ます。
入院給付金は入院条件を確認する
入院給付金では、
- 治療を目的とした入院か
- 支払対象となる入院か
- 入院日数
- 1回の入院の支払限度
- 通算支払限度
などを現在の契約で確認します。
現在販売されている医療保険の条件と、10年、20年前に加入した契約が同じとは限りません。
家族や友人が同じくらいの入院期間で給付されたとしても、自分の契約も同じとは限らない点に注意します。
手術給付金は手術名と契約時期を見る
手術給付金では、正式な手術名と現在の約款を照合します。
現在の医療保険では公的医療保険制度の対象手術を幅広く保障するタイプがありますが、契約時期や商品によって対象範囲は異なります。
そのため、
「病院で保険診療だったから民間医療保険も必ず出る」
とは判断できません。
診療明細と加入中の契約を並べて確認します。
同じ甲状腺疾患でも確認方法は共通する部分があります。
50代女性|バセドウ病で医療保険はおりる?入院・手術給付金の確認方法では、甲状腺疾患での契約時期・特別条件・手術名の確認方法を整理しています。
請求前にそろえる書類と連絡する順番
「給付金が出そうだから診断書を取ってこよう」
と先に進める必要はありません。
まず契約先へ連絡し、必要書類を確認します。
生命保険文化センターでは、入院・手術をした場合は生命保険会社へ連絡し、正式な病名、入退院日、手術日、手術名などを分かる範囲で伝えたうえで、案内された必要書類を提出する流れを示しています。
手元にそろえたい資料
問い合わせる前に、
- 保険証券
- 契約内容のお知らせ
- 特別条件に関する書類
- 診療明細書
- 領収書
- 退院時の資料
- 手術名が分かる書類
を用意します。
診療明細書には医療機関で行われた検査や処置などが記載されているため、正式な手術名や処置内容を後から確認するときの手掛かりになります。
書類の残し方は、精密検査の結果は何を残す?将来の告知・給付請求に備える書類整理でも確認できます。
診断書を取る前に必要書類を確認する
給付請求では、生命保険会社所定の診断書が必要になる場合があります。
一方、所定の条件を満たせば領収書や診療明細書などで請求できる保険会社もあります。
手術給付金でも簡易な書類で請求できる場合があります。
そのため、高額な診断書を最初から取得すると決めず、契約先へ必要書類を確認してから準備する方が分かりやすいでしょう。
「出るか分からない」段階でも問い合わせてよい
自分で給付対象だと確定してから連絡する必要はありません。
むしろ、
「○月○日から○日まで入院した」
「診断名は○○と説明された」
「○月○日に○○という手術を受けた」
「診療明細書と領収書がある」
と分かる範囲で伝えます。
生命保険会社は提出書類と契約内容などを確認して、支払可否を判断します。
よくある質問
橋本病と診断されただけで入院給付金は出ますか?
通常、病名が付いただけで入院給付金が支払われるとは限りません。
実際に契約上の支払対象となる入院をしたか、現在の契約内容を確認します。
橋本病で手術をしたら手術給付金は必ず出ますか?
一律には言えません。
正式な手術名、契約時期、約款上の対象範囲、特別条件などを確認します。
「手術をした」という事実だけでは最終的な支払可否は決まりません。
入院前や手術前でも保険会社へ確認できますか?
請求手続きや必要書類について事前に問い合わせることはできます。
ただし、事前に聞いた段階で最終的な給付可否まで確定するとは限りません。
正式な支払判断は、実際の治療内容や提出書類、契約条件などを確認して行われます。
診療明細書は捨ててもよいですか?
給付請求で正式な手術名や処置を確認する手掛かりになることがあります。
領収書、退院時の資料などと一緒に保管しておくと確認しやすくなります。
医療保険が2つある場合は両方へ確認しますか?
はい。
それぞれの契約の支払条件に該当すれば、複数契約から給付金を受け取れる可能性があります。
1社へ請求したことで、別契約も自動的に請求されるとは限らないため、契約ごとに確認します。
まとめ|新しい保険を探す前に現在の契約を確認する
橋本病で入院や手術をした場合は、まず現在加入している医療保険から請求できる給付がないか確認します。
見るポイントは、
- 契約日・責任開始時期
- 加入時の特別条件
- 入院日・退院日・入院日数
- 正式な手術名と手術給付金の条件
- ほかの医療保険や医療特約
です。
請求前には、保険証券と契約内容のお知らせに加えて、診療明細書、領収書、退院時の資料、手術名が分かる書類をそろえます。
そして、必要書類を自己判断せず契約先へ確認します。
大切なのは、「橋本病なら給付されるか」という病名だけの判断ではありません。
今回何の治療を受けたのかと、今持っている契約がどのような条件なのかを照らし合わせることです。
現在の給付を確認したあとで、今後の入院・手術に対して保障不足があると分かった場合は、新しい保障の検討を別の問題として考えましょう。
現在の契約から受け取れる給付を確認したうえで、今後の入院・手術保障に不足がある場合は医療保険の内容を確認できます。
個人情報に関する具体例を扱う場合は、本人が特定されないよう内容を調整して掲載します。
情報基準日:2026年9月23日
本記事は保険および医療に関する一般的な情報提供を目的としており、特定の保険会社・保険商品を推奨するものではありません。
具体的な給付可否・給付額・必要書類は、契約内容、約款、実際の入院・手術内容等によって異なります。
加入している保険会社・代理店等へご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 2026年9月25日白内障で先進医療特約は使える?多焦点眼内レンズとの関係を整理
 医療保険2026年9月25日白内障手術で医療保険はおりる?入院・手術給付金の確認方法
 医療保険2026年9月25日白内障の手術後でも医療保険に入れる?通院中・治療終了後の告知を整理
 医療保険2026年9月25日白内障の疑い・検査中でも医療保険に入れる?診断前の確認ポイント