
不妊治療の保険適用と自己負担はいくら?民間医療保険との違いを整理
 (株)ライフ・アート谷口
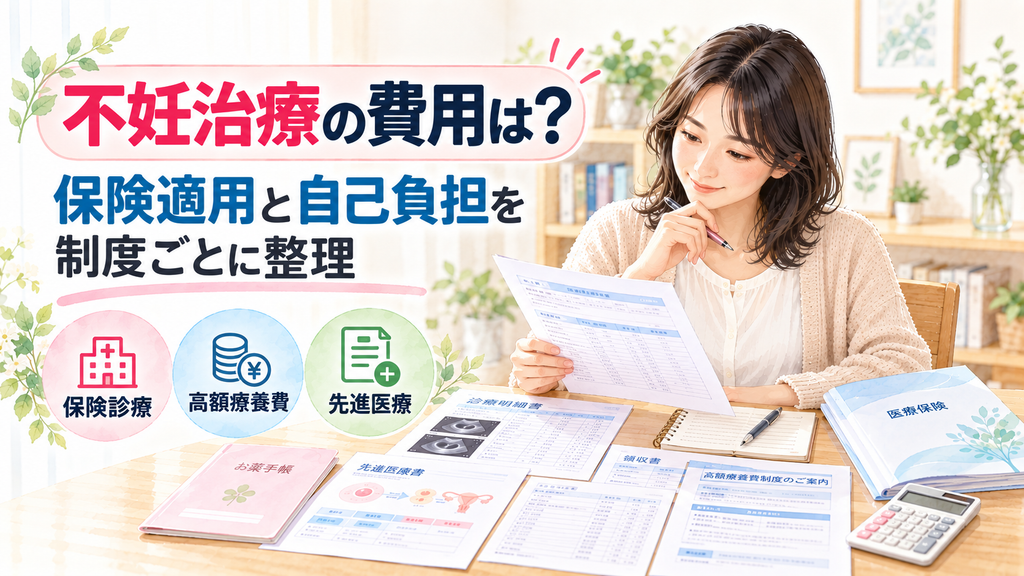
- 1. 結論|不妊治療の費用は「保険適用・高額療養費・保険外」を分ける
- 2. はじめに|「保険適用になったのに、なぜこんなに費用がかかるの?」
- 3. 不妊治療はどこまで公的医療保険が使える?
- 3.1. 人工授精などの一般不妊治療
- 3.2. 体外受精・顕微授精などの基本治療
- 3.3. 「保険適用」と「無料」は違う
- 4. 高額療養費を使うと自己負担はどうなる?
- 4.1. 1か月単位で確認する
- 4.2. 所得によって上限が変わる
- 4.3. 保険診療部分が対象
- 5. 先進医療や保険外の費用は別に考える
- 5.1. 先進医療の技術料は全額自己負担
- 5.2. 高額療養費は先進医療の技術料そのものには使わない
- 5.3. 金額は治療や医療機関で異なる
- 6. 民間の医療保険は公的医療保険とは役割が違う
- 6.1. 「3割負担の残りを民間保険が払う」仕組みではない
- 6.2. 費用を整理してから保険を考える
- 7. よくある質問
- 7.1. Q1.体外受精は3割負担ですか?
- 7.2. Q2.不妊治療にも高額療養費は使えますか?
- 7.3. Q3.先進医療の費用も高額療養費の対象ですか?
- 8. まとめ|治療費は3つに分けると見えやすい
- 8.1. 参考資料・出典
結論|不妊治療の費用は「保険適用・高額療養費・保険外」を分ける
不妊治療の費用を考えるときは、最初に公的医療保険が適用される部分、先進医療など自己負担になる部分、民間医療保険から給付を確認する部分を分けると整理しやすくなります。
人工授精や体外受精・顕微授精などの基本的な不妊治療は、2022年4月から公的医療保険の対象になっています。
公的医療保険の対象となる治療では窓口で一部負担をしますが、1か月の自己負担が一定額を超える場合には高額療養費制度があります。
一方、先進医療の技術料など、公的医療保険の対象外となる費用は別に考える必要があります。
「保険適用だから費用はほとんどかからない」「民間医療保険に入っていれば治療費全部が出る」と考えず、制度ごとに確認しましょう。
はじめに|「保険適用になったのに、なぜこんなに費用がかかるの?」
不妊治療を始めると、
「体外受精も保険適用になったと聞いたけれど、実際はいくら払うの?」
「1回ごとの3割負担が積み重なると高くならない?」
「高額療養費は不妊治療にも使える?」
「先進医療という費用は何?」
といった疑問が出てきます。
費用の話が難しく見える理由は、すべてのお金を『不妊治療費』という一つの箱に入れてしまうからです。
私ならまず、領収書や治療計画を見ながら、
「これは保険診療ですか」
「先進医療や保険外の費用がありますか」
「同じ月にいくら自己負担していますか」
の3点を確認します。
不妊治療中の医療保険加入について広く確認したい方は、不妊症治療中でも安心して加入できる医療保険とは?30代40代の女性のための保険選びポイントをご覧ください。
この記事では加入可否ではなく、不妊治療の公的保険と自己負担を整理することに集中します。
不妊治療はどこまで公的医療保険が使える?
2022年4月から、不妊治療の公的医療保険適用が拡大しました。
人工授精などの一般不妊治療に加え、体外受精・顕微授精などの生殖補助医療についても、基本的な診療が保険適用されています。
人工授精などの一般不妊治療
一般不妊治療には、タイミング法や人工授精などがあります。
保険診療として行われる場合は、公的医療保険の一部負担で治療を受けます。
実際の治療内容や費用については、受診している医療機関で確認してください。
体外受精・顕微授精などの基本治療
生殖補助医療では、
- 採卵
- 採精
- 体外受精
- 顕微授精
- 胚培養
- 胚凍結保存
- 胚移植
など、採卵から胚移植までの基本的な診療が保険適用されています。
ただし、体外受精・顕微授精には保険適用上の年齢・回数の要件があります。
治療開始時の女性の年齢は43歳未満が要件です。
初めて治療を開始した時点で40歳未満の場合は、胚移植の回数が1子ごとに通算6回までです。
40歳以上43歳未満の場合は、1子ごとに通算3回までです。
自分が保険診療の対象になるかは、年齢だけでなく実際の治療開始時期や治療状況を医療機関で確認してください。
「保険適用」と「無料」は違う
ここは大切です。
公的医療保険が使えるからといって、治療費が0円になるわけではありません。
一般的な現役世代では、保険診療部分について窓口で原則3割を負担します。
体外受精のように医療費全体が大きくなる治療では、3割でもまとまった自己負担になることがあります。
そこで次に確認したいのが、高額療養費制度です。
高額療養費を使うと自己負担はどうなる?
高額療養費制度は、公的医療保険の対象となる医療費について、1か月の自己負担額が一定の上限を超えた場合に、超えた分を支給する制度です。
上限額は一律ではありません。
年齢や所得によって異なります。
さらに2026年8月から制度の見直しが行われているため、具体的な自己負担限度額は治療を受ける時点の最新制度を確認する必要があります。
1か月単位で確認する
高額療養費では、基本的に月の1日から末日までを単位として計算します。
たとえば、採卵と胚移植が別の月に分かれた場合は、自己負担額も月ごとに確認することになります。
そのため治療費を考えるときは、
「治療全体でいくら」
だけではなく、
「何月にいくら払う予定か」
も重要です。
所得によって上限が変わる
高額療養費の自己負担限度額は、所得区分などによって変わります。
ネット上で見つけた他人の上限額を、そのまま自分の家計へ当てはめないようにしてください。
加入している健康保険やマイナ保険証の利用状況も含めて、実際の限度額を確認します。
保険診療部分が対象
高額療養費で重要なのは、すべての支出が対象になるわけではないことです。
対象になるのは公的医療保険の対象となる医療費の自己負担部分です。
保険外の費用まで全部まとめて自己負担限度額の中に入るわけではありません。
この違いを知らずに治療費を予想すると、「思っていたより支払額が多い」ということがあります。
高額療養費と民間医療保険の考え方については、先進医療特約は必要?高額療養費との違いと付ける前の判断基準でも整理しています。
先進医療や保険外の費用は別に考える
不妊治療では、基本治療に追加して行われる治療があります。
その中には公的医療保険の対象となるもののほか、先進医療として保険診療と併用できるものなどがあります。
先進医療の技術料は全額自己負担
厚生労働省によると、先進医療に係る技術料は患者の全額自己負担です。
一方、先進医療と一緒に行われる診察、検査、投薬など通常の保険診療と共通する部分は、公的医療保険の対象になります。
つまり、
先進医療を受ける=治療費全部が自己負担
ではありません。
反対に、
保険診療と一緒に受ける=先進医療の技術料も3割負担
でもありません。
この2つを分けます。
高額療養費は先進医療の技術料そのものには使わない
高額療養費は、公的医療保険の対象となる部分の自己負担を軽減する制度です。
先進医療の技術料そのものは全額自己負担となるため、その技術料まで高額療養費で上限がかかるわけではありません。
ただし、同時に行う通常の保険診療部分については、高額療養費の対象になり得ます。
金額は治療や医療機関で異なる
先進医療にかかる費用は、技術や医療機関によって異なります。
「不妊治療の先進医療はいくら」と一つの金額で考えないことが重要です。
治療を受ける前に医療機関から、
- 保険診療部分
- 先進医療の技術料
- その他の自己負担
を分けて説明してもらうと、家計の準備がしやすくなります。
民間の医療保険は公的医療保険とは役割が違う
ここまで整理すると、公的医療保険と民間医療保険の役割の違いが見えてきます。
公的医療保険は、医療機関で受ける保険診療の費用負担を軽減する制度です。
高額療養費も、その公的保障の一つです。
一方、民間の医療保険は、契約で定められた入院・手術などに対して給付金を支払う仕組みです。
「3割負担の残りを民間保険が払う」仕組みではない
民間医療保険は、
「病院で3万円払ったから3万円戻る」
という仕組みとは限りません。
契約で定められた入院や手術などに該当する場合に、所定の給付金を受け取ります。
そのため、不妊治療にいくらかかったかと、民間医療保険からいくら給付されるかは別に確認します。
費用を整理してから保険を考える
新しく医療保険を考える場合も、最初に民間保険ありきで考える必要はありません。
順番は、
公的医療保険 → 高額療養費 → 貯蓄で負担する部分 → 民間医療保険
とすると整理しやすくなります。
「不妊治療は高いから医療保険へ入る」のではなく、公的制度を使った後にどのような家計リスクが残るのかを確認します。
公的保障と自己負担を整理したうえで、入院・手術など現在の医療保障に不足がないか確認してみましょう。
よくある質問
Q1.体外受精は3割負担ですか?
公的医療保険の適用条件を満たす基本的な体外受精・顕微授精については、一般的な現役世代では保険診療部分の窓口負担は原則3割です。
ただし、年齢・回数要件があります。
また、先進医療など保険外の費用が加わる場合は、その部分を別に確認してください。
Q2.不妊治療にも高額療養費は使えますか?
公的医療保険の対象となる治療について、自己負担額がその人の限度額を超える場合には高額療養費制度の対象になります。
限度額は年齢や所得によって異なります。
2026年8月から制度改正も行われているため、利用時点の最新金額を確認してください。
Q3.先進医療の費用も高額療養費の対象ですか?
先進医療の技術料そのものは、公的医療保険の対象外で全額自己負担となるため、高額療養費の対象ではありません。
一方、通常の保険診療と共通する部分については公的医療保険が適用され、高額療養費の対象になり得ます。
まとめ|治療費は3つに分けると見えやすい
不妊治療の費用を調べるときは、最初から「結局いくらかかる?」だけを見ないことがポイントです。
まず、
①公的医療保険が使える費用
を確認します。
次に、
②高額療養費によって自己負担がどこまで抑えられるか
を確認します。
そして、
③先進医療など公的医療保険の対象外となる費用
を分けます。
この3つを整理すると、「治療費が高いから不安」という状態から、自分が実際に準備すべき金額を考えやすくなります。
そのうえで、すでに加入している医療保険があれば、入院・手術給付金などの対象になるかを別に確認します。
新しく医療保険を考える場合も、公的保障と貯蓄で不足する部分があるかを見てから検討してください。
不妊治療中の加入について確認したい方は、不妊症治療中でも安心して加入できる医療保険とは?30代40代の女性のための保険選びポイントへ進むと、加入時の確認事項を整理できます。
個人の健康状態や診療内容に関する情報を送信する場合は、利用するサービスの個人情報の取扱いをご確認ください。
情報基準日:2026年9月25日
本記事は一般的な情報提供を目的としています。公的医療保険の適用範囲、高額療養費の自己負担限度額、先進医療の対象技術・費用等は制度改正や個別の治療内容によって異なります。実際の治療費については受診する医療機関、加入する公的医療保険の窓口等で最新情報をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月27日不妊治療の保険適用と自己負担はいくら?民間医療保険との違いを整理
 医療保険2026年9月27日不妊治療は医療保険の給付対象?採卵・移植・手術給付金を確認
 医療保険2026年9月27日不妊治療終了後はいつ医療保険に申し込める?治療歴・経過の考え方
 医療保険2026年9月26日体外受精・顕微授精中でも医療保険に入れる?申込前に確認したいポイント