
骨粗しょう症でも医療保険に入れる?骨折歴がある場合の告知も整理
 (株)ライフ・アート谷口
- 1. 結論|骨粗しょう症でも病名だけで加入可否は決まりません
- 2. はじめに|骨粗しょう症と骨折歴は分けて整理すると分かりやすい
- 3. まず骨粗しょう症の現在の治療状況を確認する
- 3.1. 病名を自己判断で省略しない
- 4. 骨折歴がある場合は「いつ・どこ・どんな治療」を確認する
- 4.1. 「骨折したことがあります」だけでは情報が足りない
- 4.2. 骨折後も通院している場合
- 5. 入院・手術歴がある場合は骨折の治療内容まで確認する
- 5.1. 骨折歴があっても加入不可とは決まらない
- 6. 通常の医療保険から順番に確認する
- 7. 申込前に6つの資料をそろえる
- 8. よくある質問
- 8.1. 骨粗しょう症で薬を飲んでいても医療保険へ申し込めますか?
- 8.2. 骨折した経験は告知が必要ですか?
- 8.3. 骨折が治っていれば告知しなくてもいいですか?
- 9. まとめ|骨粗しょう症と骨折歴を別々に整理してから告知する
- 9.1. 参考資料・出典
結論|骨粗しょう症でも病名だけで加入可否は決まりません
骨粗しょう症と診断されていても、それだけで医療保険へ入れないとは一律に決まりません。
申込前に整理したいのは、診断時期、現在の通院・治療・服薬、骨密度検査、骨折歴、入院・手術歴、今後の治療予定です。
特に骨折した経験がある場合は、「骨粗しょう症があります」だけで終わらせず、いつ、どこを骨折し、どのような治療を受け、現在どこまで治療が終わっているかを確認します。
そのうえで実際の告知書やWeb申込画面の質問へ、事実どおり回答します。
はじめに|骨粗しょう症と骨折歴は分けて整理すると分かりやすい
「骨粗しょう症と言われました。医療保険には入れますか?」
「以前、転倒して骨折したことがあります。これも告知するのでしょうか?」
こうした疑問がある場合、病名だけを見て加入できる・できないと判断しないことが大切です。
日本整形外科学会では、骨粗しょう症を骨の量が減って骨が弱くなり、骨折しやすくなる病気と説明しています。
骨折が起こりやすい部位として、背骨、手首、太ももの付け根などが挙げられています。
一方、医療保険の申込みでは、骨粗しょう症という診断だけでなく、現在の健康状態や過去の傷病歴について質問されます。
そこで、
骨粗しょう症そのものの治療状況
と
骨折した経験がある場合の治療歴
を分けて整理していきましょう。
まず骨粗しょう症の現在の治療状況を確認する
最初に確認したいのは、現在どのような状態なのかです。
たとえば同じ「骨粗しょう症」でも、
- 健診や検査で指摘されたばかり
- 定期的に整形外科へ通院中
- 内服薬を使用中
- 注射による治療中
- 骨密度検査を継続している
- 現在は治療を終了している
など、現在地は異なります。
日本整形外科学会では、骨粗しょう症の治療として内服薬や注射などが行われると説明しています。
医療保険の告知では、
「骨粗しょう症という病名があるか」
だけではなく、実際の質問に応じて通院や治療、投薬などを確認します。
生命保険文化センターも、契約時には過去の傷病歴、現在の健康状態などについて、保険会社の質問に事実をありのまま回答する必要があるとしています。
病名を自己判断で省略しない
「薬だけだから軽い」
「痛みがないから病気ではない」
と自己判断して告知内容を変えないようにします。
骨粗しょう症は痛みがない場合もあります。
症状の強さと、医療保険で質問されている事実は別々に考えます。
告知全体の確認方法は、医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?でも整理しています。
骨折歴がある場合は「いつ・どこ・どんな治療」を確認する
骨粗しょう症がある方で特に整理しておきたいのが骨折歴です。
日本整形外科学会では、骨粗しょう症によって骨が弱くなると、転倒などの比較的小さなきっかけでも骨折しやすくなると説明しています。
骨折した経験がある場合は、
- 骨折した時期
- 骨折した部位
- 骨折のきっかけ
- 入院の有無
- 手術の有無
- ギプスや装具による固定
- リハビリ
- 最終受診日
- 現在も通院しているか
- 今後の治療予定
を確認します。
「骨折したことがあります」だけでは情報が足りない
たとえば、
「3年前に骨折しました」
という情報だけでは、その後の経過が分かりません。
手首を骨折し、ギプス固定だけで治療が終了している場合と、太ももの付け根を骨折して手術・入院・リハビリが続いた場合では、確認する情報が違います。
申込前には、治療開始から現在までを時系列で整理しておきましょう。
骨折そのものを経験した後の医療保険申込みについては、クラスター記事「骨折してから医療保険に入れる?治療中・通院中の告知と確認ポイント」で詳しく整理します。
骨折後も通院している場合
骨折部の状態を確認するための診察やリハビリが続いているなら、その事実も整理します。
「もう普通に歩けるから治療終了」
「痛くないから通院していないことにする」
と判断せず、最後に受診した日や次回診察の予定を確認します。
入院・手術歴がある場合は骨折の治療内容まで確認する
骨粗しょう症に関連して骨折し、入院や手術を経験している場合は、その情報も重要です。
確認したいのは、
- 入院日
- 退院日
- 手術日
- 正式な手術名
- 手術後の通院
- リハビリ
- 現在の状態
- 再手術など今後の予定
です。
特に手術を受けた場合は、
「骨折の手術」
という記憶だけでなく、診療明細書などから正式な手術名を確認しておくと整理しやすくなります。
骨折歴があっても加入不可とは決まらない
過去に骨折や手術をした経験があるからといって、それだけで医療保険へ加入できないと一律には決まりません。
生命保険文化センターでは、傷病歴などがある場合でも、内容や申込商品によって通常どおり契約できる場合や、特別条件付きで契約できる場合があると説明しています。
加入可否や条件は申込み内容をもとに個別に診査されます。
そのため、
「骨折歴があるから無理」
とも、
「もう治ったから必ず入れる」
とも決めず、確認できる事実を整理して申込みへ進みます。
通常の医療保険から順番に確認する
骨粗しょう症と診断されていると、
「持病があるから最初から緩和型しか無理なのでは?」
と考える方もいるかもしれません。
しかし、最初から一つの選択肢へ限定する必要はありません。
生命保険文化センターも、健康状態に不安がある場合でも、まず通常の医療保険へ契約できるか確認する考え方を示しています。
現在の状態を整理したら、まず通常の医療保険の告知内容を確認します。
既存ページの案内はこちらです。
その結果や現在の健康状態によっては、告知項目を限定した医療保険など別の選択肢を確認することもあります。
既存ページはこちらです。
ただし、申込前から「自分は通常型」「自分は緩和型」と判断する必要はありません。
実際の告知項目と現在の治療状況から順番に確認します。
骨粗しょう症、骨折歴、現在の治療状況まで整理できたら、まず通常の医療保険でどのような告知が必要になるか確認しましょう。
骨粗しょう症の診断時期、現在の治療、骨折・入院・手術歴まで整理できたら、自己判断で加入可否を決めず、実際の医療保険の告知項目を確認してみましょう。
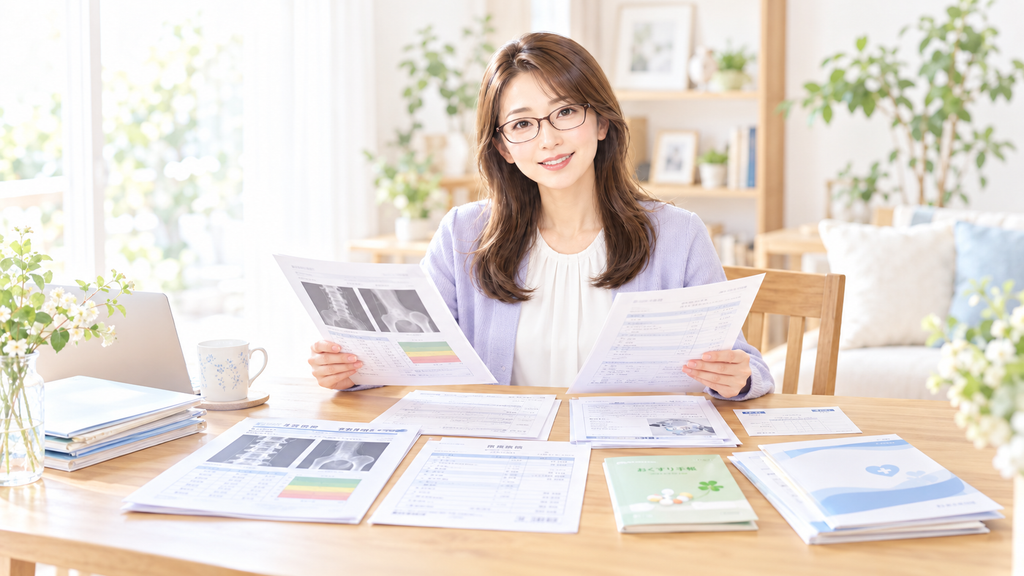
申込前に6つの資料をそろえる
告知を記憶だけで入力しようとすると、治療開始時期や骨折した日を思い出せない場合があります。
次の資料があると確認しやすくなります。
| 資料 | 確認する内容 |
|---|---|
| 診療明細書 | 病名・治療・手術 |
| お薬手帳 | 薬の名前・服用状況 |
| 骨密度検査結果 | 検査時期・経過 |
| 退院時書類 | 入院日・退院日 |
| 手術関係書類 | 手術日・正式な手術名 |
| 次回予約票 | 通院・検査・治療予定 |
代理店へ相談するときも、
「骨粗しょう症ですが入れますか?」
だけでなく、
「いつ診断されましたか?」
「今も通院していますか?」
「薬や注射の治療はありますか?」
「骨折したことはありますか?」
「骨折で入院や手術をしましたか?」
「現在もリハビリや診察が続いていますか?」
と整理すると、申込前に確認すべき情報が見えやすくなります。
よくある質問
骨粗しょう症で薬を飲んでいても医療保険へ申し込めますか?
服薬しているという事実だけで、すべての医療保険について加入可否を一律には判断できません。
診断時期、通院、服薬、検査、入院・手術歴などを実際の告知質問に沿って回答し、診査結果を確認します。
骨折した経験は告知が必要ですか?
告知書やWeb申込画面で、一定期間内の診察・治療・入院・手術などが質問されている場合は、その内容に沿って確認します。
骨折した時期、部位、治療内容、現在の状態を整理しておきましょう。
骨折が治っていれば告知しなくてもいいですか?
治療が終了していても、質問されている対象期間に骨折の治療や入院・手術が含まれている場合があります。
「完治したから不要」と自己判断せず、質問文と対象期間を確認してください。
まとめ|骨粗しょう症と骨折歴を別々に整理してから告知する
骨粗しょう症と診断されていても、病名だけで医療保険の加入可否は決まりません。
申込前にまず、
診断された時期
現在の通院・治療・服薬
骨密度検査
を確認します。
さらに骨折歴がある場合は、
骨折した時期と部位
入院・手術
通院・リハビリ
現在の状態
今後の治療予定
まで分けて整理します。
大切なのは、
「骨粗しょう症だから入れない」
「骨折は治ったから書かなくてよい」
と先に結論を出さないことです。
告知書やWeb申込画面で質問されている内容と期間を確認し、該当する事実をそのまま回答します。
通常の医療保険で確認した結果や現在の健康状態によっては、別の選択肢を検討することもできます。
まずは現在地を整理するところから始めましょう。
骨粗しょう症と骨折歴を時系列で整理できたら、現在の状態でどのような医療保険を検討できるか、実際の告知項目から確認しましょう。
個人情報を含む診療明細、検査結果、お薬手帳などを送信・共有する場合は、送信先と必要な情報の範囲を確認してください。
情報基準日:2026年9月29日
この記事は一般的な情報提供を目的としています。
個別の医療保険の加入可否、引受条件、特別条件、保障内容等は、保険会社・商品・告知内容等によって異なります。
実際の申込みでは最新の告知書、契約概要、注意喚起情報、ご契約のしおり・約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月30日医療保険なしで骨折したら?入院・手術費と公的制度を確認
 医療保険2026年9月30日骨粗しょう症でも医療保険に入れる?骨折歴がある場合の告知も整理
 医療保険2026年9月30日骨折で手術したら医療保険は出る?手術給付金の確認方法
 医療保険2026年9月30日骨折で入院したときの費用はいくら?医療保険と高額療養費を整理