
てんかんの発作が長期間ないけれど服薬中|医療保険を検討するときの確認点
 (株)ライフ・アート谷口
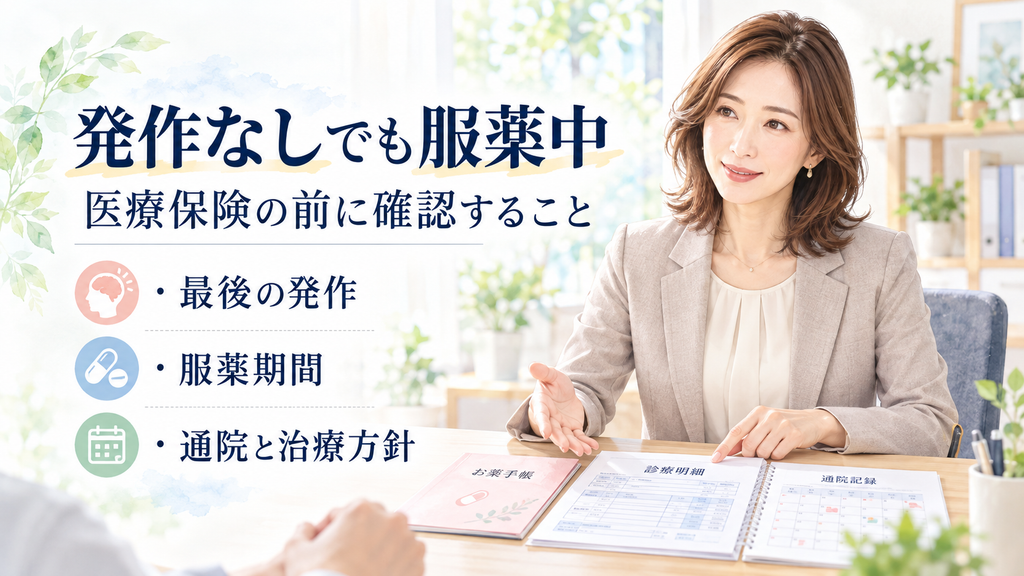
- 1. 結論|発作が長期間なくても、服薬中なら治療情報を分けて整理する
- 2. はじめに|「何年も発作がないのに薬を飲んでいる」場合
- 3. 発作がないことと、服薬・通院が終わっていることは分けて考える
- 4. 最終発作・薬・通院・医師の説明を4つに分けて確認する
- 4.1. 1.最後に発作が起きた時期
- 4.2. 2.現在の薬と服薬期間
- 4.3. 3.現在の通院頻度と検査
- 4.4. 4.医師から治療についてどう説明されているか
- 5. 告知では「安定しています」を具体的な事実に置き換える
- 6. 通常型か緩和型かは服薬中という一点だけで決めない
- 7. よくある質問
- 7.1. 何年も発作がなければ「治療終了」と考えてよいですか?
- 7.2. 発作がないのに薬を飲んでいることも告知しますか?
- 7.3. 薬を長く変えていなければ医療保険に入りやすくなりますか?
- 8. まとめ|「発作がない」と「薬を飲んでいる」を別々に確認する
- 8.1. 参考資料・出典
結論|発作が長期間なくても、服薬中なら治療情報を分けて整理する
てんかんの発作が何年も起きていなくても、抗てんかん薬を継続している場合、「発作がないから治療は終わっている」と自己判断しないことが大切です。
医療保険を検討するときは、最終発作の時期だけではなく、現在の薬、服薬期間、通院頻度、医師から受けている治療継続・終了についての説明を分けて確認します。
加入できるかを自分で予想するためではありません。
実際の告知書やWeb申込画面で質問された内容へ、確認できる事実を正確に回答するための準備です。
はじめに|「何年も発作がないのに薬を飲んでいる」場合
「最後に発作が起きたのは何年も前です」
「でも、今も毎日薬は飲んでいます」
このような状態で医療保険を考えると、
「発作がないなら、もう治ったと考えていい?」
「薬を飲んでいることは告知する?」
「長期間安定していれば普通の医療保険を検討できる?」
と迷うことがあります。
入れるほけんの桐谷です。
このとき私なら、「最後の発作はいつでしたか」だけでは確認を終えません。
「現在も同じ薬ですか」
「いつ頃からその薬を飲んでいますか」
「病院にはどのくらいの間隔で通っていますか」
「主治医から薬を続ける理由をどのように説明されていますか」
まで分けて確認します。
この記事で扱うのは、長期間発作がなく、最近は薬の追加・変更・増量などがなく、同じ治療を継続している方です。
最近薬が変わったケースや、てんかんによる入院歴が中心となるケースはここでは深掘りしません。
発作がないことと、服薬・通院が終わっていることは分けて考える
厚生労働省は、てんかんではまず抗てんかん薬による治療が行われ、薬によって発作が抑えられる方が多いと説明しています。
つまり、「現在発作がない」という状態と、「現在治療をしていない」という状態は必ずしも同じではありません。
長期間発作がなくても、
毎日薬を服用している
定期的に受診している
検査を受けている
主治医から服薬継続を指示されている
という場合があります。
医療保険の告知を考えるときは、「調子がいい」「症状はない」といった感覚的な表現だけではなく、現在行っている治療を事実として整理します。
ここで重要なのは、発作が何年以上なければ加入できる、といった一律の基準を作ることではありません。
同じてんかんでも経過や治療内容は異なり、保険の告知質問や診査基準も商品ごとに異なるからです。
発作が長期間ないという事実は確認材料の一つです。
しかし、それだけで加入可否を決めないようにしましょう。
ここまで整理できたら、告知対象となる通院・薬をどう確認するかは、医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?も参考になります。
発作のない期間だけで判断せず、現在の服薬と通院状況まで確認できたら、実際の告知項目と医療保険の条件を確認してみましょう。
最終発作・薬・通院・医師の説明を4つに分けて確認する
医療保険を検討する前に、次の4項目を整理します。
1.最後に発作が起きた時期
最初に確認するのは、最後の発作がいつだったかです。
「かなり前」「もう何年もない」という記憶だけではなく、できる範囲で時期を確認します。
診療記録や通院時のメモなどがあれば参考にします。
この記事では、発作そのものの種類や詳しい症状によって加入可否を予測することはしません。
確認する目的は、現在までの経過を時系列で整理することです。
2.現在の薬と服薬期間
次に、お薬手帳などで現在の薬を確認します。
薬の名称。
服用を開始した時期。
現在までどのくらい継続しているか。
これらを整理します。
「毎日1錠飲んでいる」だけでは、薬の名称や治療期間までは分かりません。
記憶だけで薬名を入力せず、お薬手帳や薬局から受け取った資料など、確認できるものを使います。
なお、この記事は最近薬を変更・増量した方を対象にしていません。
直近に治療内容が変わっている場合は、長期間同じ治療で安定しているケースとは分けて考える必要があります。
服薬中の告知情報を資料から整理する考え方は、別疾患の例ですが、脂質異常症でも医療保険に入れる?服薬中・数値が正常な場合も解説でも確認できます。
3.現在の通院頻度と検査
発作が起きていなくても、定期受診を続けている場合があります。
現在の通院間隔を確認しましょう。
毎月なのか。
数か月に一度なのか。
半年ごとなのか。
また、定期的に検査を受けている場合は、その内容や直近の受診時期も確認します。
大切なのは、通院回数が多いか少ないかを自分で評価することではありません。
現在も医療機関の管理下で治療や経過確認が続いているかを整理することです。
4.医師から治療についてどう説明されているか
最後に確認したいのが、主治医から現在の治療について受けている説明です。
「発作がないので薬を続けながら経過を見ましょう」
「今後も服薬を継続しましょう」
「将来的に減薬を検討しましょう」
など、人によって説明は異なります。
ここで、自分だけで「もう治療終了だと思う」と置き換えないようにします。
医師から実際にどのような説明を受け、次回の受診がどう予定されているかを整理します。
告知では「安定しています」を具体的な事実に置き換える
長期間発作がないと、
「状態は安定しています」
「ずっと問題ありません」
と説明したくなることがあります。
ただし、医療保険の告知では、感想だけでなく質問された事実を確認することが重要です。
たとえば、
最後の発作はいつか。
現在も薬を飲んでいるか。
どのくらい服薬を続けているか。
現在も通院しているか。
次回受診が予定されているか。
といった内容です。
生命保険の契約では、現在の健康状態や過去の傷病歴などについて、保険会社から質問された事項へ事実をありのまま回答する必要があります。
告知する期間や項目は保険会社・商品によって異なります。
「何年も発作がないから薬は書かなくてもいい」
「毎日飲んでいる薬だから全部の保険で同じ質問をされる」
と自己判断するのではなく、実際の告知画面を確認してください。
分からない日付や薬名を推測で埋めないことも大切です。
お薬手帳や診療明細を確認し、それでも分からない項目は申込先の入力方法や案内を確認します。
最終発作、現在の薬、通院状況を資料で整理できたら、実際の質問文を読みながら医療保険の告知内容を確認してください。
通常型か緩和型かは服薬中という一点だけで決めない
抗てんかん薬を服用していると、
「普通の医療保険は無理なのでは」
「最初から引受基準緩和型を選んだ方がよいのでは」
と考えることがあります。
しかし、服薬中という事実だけで、最初から保険種類を一つに決める必要はありません。
生命保険文化センターでは、健康上の問題や傷病歴がある場合でも、通常どおり契約できる場合、特別な条件が付く場合、契約に至らない場合などがあると説明しています。
また、健康状態に不安がある方向けに、健康状態に関する告知項目を限定した引受基準緩和型医療保険もあります。
通常型より保険料が割高になる商品などもあるため、「入りやすそう」という印象だけで決めないことが大切です。
確認する順番は、
現在の治療状況を整理する。
実際の告知質問を確認する。
通常型を検討できるかを見る。
診査結果や提示された条件を確認する。
必要なら引受基準緩和型も比較する。
という流れが分かりやすいでしょう。
通常型と緩和型を確認する順番の考え方は、潰瘍性大腸炎で緩和型医療保険?通常型との違いと確認順でも整理しています。
この記事の目的は、どちらへ加入できるかを予想することではありません。
「発作がないから大丈夫」「薬を飲んでいるから無理」という二択から離れ、現在の治療状況を確認できる状態にすることです。
よくある質問
何年も発作がなければ「治療終了」と考えてよいですか?
発作がない期間だけで治療終了と自己判断しないようにしましょう。
現在も薬を服用しているか、通院が続いているか、医師から治療についてどのように説明されているかを確認します。
発作がないのに薬を飲んでいることも告知しますか?
実際の告知書やWeb申込画面で質問されている期間と内容によります。
診察、治療、投薬などについて質問されている場合は、その質問に該当する事実を正確に回答します。
薬を長く変えていなければ医療保険に入りやすくなりますか?
この記事では、そのような診査結果の予測はできません。
同じ薬を長期間継続していることは現在の治療経過を整理する材料ですが、加入可否や契約条件は申込内容をもとに個別に判断されます。
まとめ|「発作がない」と「薬を飲んでいる」を別々に確認する
てんかんの発作が長期間起きていなくても、現在も抗てんかん薬を服用している場合があります。
医療保険を検討するときは、発作がない年数だけを見て加入可否を予測しません。
確認したいのは、
最後に発作が起きた時期。
現在の薬。
服薬している期間。
通院頻度。
医師から受けている治療継続・終了についての説明です。
「発作がないから治療終了」
「薬を飲んでいるから通常型は無理」
と先に結論を出さず、確認できる事実を整理します。
そのうえで実際の告知質問へ回答し、加入可否や契約条件は個別の診査結果を確認します。
この記事の読了後に目指すのは、「自分は入れる」と予想できる状態ではありません。
お薬手帳や通院記録を手元に置き、申込画面の質問を一つずつ確認できる状態です。
長期間発作がない場合も、服薬と通院の状況まで整理できたら、その事実をもとに医療保険の告知項目と保障内容を確認しましょう。
本記事は特定の相談者を再現したものではなく、一般的な相談場面として構成しています。
個人情報を含むお薬手帳、診療明細、検査結果などを送信・共有するときは、送信先と必要な情報の範囲をご確認ください。
情報基準日:2026年10月6日
本記事は保険および医療に関する一般的な情報提供を目的としており、特定の保険会社・商品を推奨するものではありません。
具体的な告知項目、加入条件、契約条件、保障内容は保険会社・商品・個別の状況によって異なります。
医療上の治療継続・減薬・服薬中止については自己判断せず、主治医へご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年10月9日脂質異常症で治療中でもがん保険に入れる?告知と申込み前の確認点
 定期保険2026年10月9日脂質異常症で服薬中でも定期保険に入れる?告知と死亡保障の確認点
 医療保険(緩和型)2026年10月9日脂質異常症と膵炎の治療歴がある場合、医療保険に入れる?告知と申込み前の確認点
 医療保険(緩和型)2026年10月9日脂質異常症で医療保険の申込み後に服薬を開始したら?診査中の確認点