
不整脈が完治して5年以内でも医療保険に入れる?検討できる保険を整理
 (株)ライフ・アート谷口
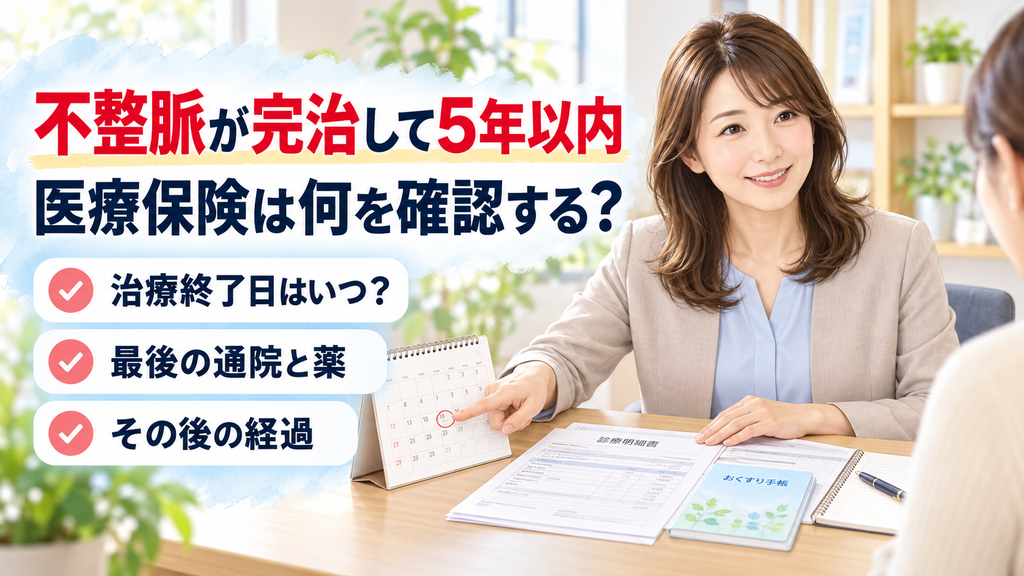
- 1. 結論|完治から5年以内は「いつ治療が終わったか」を先に確認する
- 2. はじめに|「治療は終わったのですが、まだ5年たっていません」
- 3. 「完治日」と「最後に病院へ行った日」は同じとは限らない
- 3.1. 自分で「完治した日」を決めない
- 3.2. 不整脈にはさまざまな種類と治療がある
- 4. 完治後5年以内に確認したい5つの時点
- 4.1. 1.医師から治療終了と説明された時期
- 4.2. 2.最終受診日
- 4.3. 3.最終服薬日
- 4.4. 4.その後に再診・再検査をしていないか
- 4.5. 5.再発や症状がないか
- 5. なぜ「5年」だけで加入可否を判断してはいけないのか
- 5.1. 「5年たっていない=加入できない」ではない
- 5.2. 通常型を完全に除外する意味でもない
- 6. 引受基準緩和型医療保険を確認するときの考え方
- 6.1. 完治していても過去の治療歴を確認する
- 6.2. 「治療終了後の経過」が今回の記事の中心
- 7. 申込み前に5つの資料を確認する
- 7.1. 診療明細
- 7.2. お薬手帳
- 7.3. 手術・入退院関係の書類
- 7.4. 検査結果
- 7.5. カレンダー・予約履歴
- 8. よくある質問
- 8.1. 不整脈が完治して3年ですが、医療保険には入れませんか?
- 8.2. 薬をやめてから5年を数えればよいですか?
- 8.3. 病院に行かなくなった日が完治日ですか?
- 8.4. 完治してから一度も再発していません。伝える必要はありますか?
- 8.5. 5年を超えたら同じ記事を見ればよいですか?
- 9. まとめ|5年以内は「治ったか」より「いつ何が終わったか」を整理する
- 9.1. 参考資料・出典
結論|完治から5年以内は「いつ治療が終わったか」を先に確認する
不整脈の治療が終わっていても、治療終了からまだそれほど時間が経っていない場合は、「もう治ったから健康な人と同じ」と自己判断して医療保険を選ぶのはおすすめできません。
まず確認したいのは、
- 治療終了日
- 最終受診日
- 最終服薬日
- その後の再診や検査
- 再発や症状の有無
です。
この記事では、不整脈について医師から治療終了と説明され、現在は治療・服薬・定期通院がないものの、治療終了・完治から5年を超えていない方を対象に整理します。
このサイトの不整脈クラスターでは、この時期は通常の医療保険だけを前提にせず、引受基準緩和型医療保険を中心に確認する段階として整理します。
ただし、「完治後5年以内なら通常型医療保険には加入できない」という一律のルールがあるわけではありません。
告知項目や引受基準は保険会社・商品によって異なり、実際の取扱いは個別に判断されます。
はじめに|「治療は終わったのですが、まだ5年たっていません」
入れるほけんの高橋です。
不整脈について、
「もう薬は飲んでいません」
「病院にも行っていません」
「先生から治療は終わりと言われました」
という方でも、新しく医療保険を考えるときに迷うことがあります。
特に多いのが、
「治っているのに告知は必要ですか?」
「最後に病院へ行った日から数えるのでしょうか?」
「薬をやめた日が基準ですか?」
「5年たっていないと医療保険には入れないのでしょうか?」
という疑問です。
ここで大切なのは、「5年」という数字だけを見ることではありません。
まず、不整脈の治療がいつ、どのような状態で終了したのかを整理します。
生命保険文化センターも、保険契約時には現在の健康状態や過去の傷病歴などについて事実をありのまま告知する必要があり、病気が完治して一定年数を経過した場合などには通常条件で契約できる場合があると案内しています。
医療保険の告知全体について先に確認したい方は、医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?も参考にしてください。
「完治日」と「最後に病院へ行った日」は同じとは限らない
不整脈の治療歴を整理するとき、最初に迷いやすいのが「いつから治療終了と考えるか」です。
たとえば、
- カテーテルアブレーションを受けた日
- 退院した日
- 薬をやめた日
- 最後の心電図検査を受けた日
- 医師から通院終了と言われた日
は、必ずしも同じ日ではありません。
自分で「完治した日」を決めない
「症状がなくなった日」
「薬を飲まなくなった日」
「病院へ行かなくなった日」
を自分で完治日と決めるのではなく、診療明細やお薬手帳、医師からの説明などを確認します。
分からなければ、
「〇年〇月に治療終了」
「〇年〇月が最終受診」
「〇年〇月に服薬終了」
というように、それぞれ分けて整理すれば十分です。
無理に一つの日付へまとめる必要はありません。
不整脈にはさまざまな種類と治療がある
不整脈には、期外収縮、心房細動、心房粗動、発作性上室性頻拍、房室ブロックなどさまざまな種類があります。
国立循環器病研究センターでは、不整脈について、脈が遅い、速い、あるいは不規則になる状態と説明しており、薬物治療、カテーテルアブレーション、ペースメーカーなど複数の治療方法を挙げています。
そのため、「不整脈が治った」という言葉だけでは、過去の治療歴を十分に整理できません。
まずは実際に受けた治療を確認します。
治療終了時期が整理できたら、次は現在の状態と告知項目を照らしていきます。
治療終了日、最終受診日、最終服薬日を整理できたら、現在の状態で確認できる緩和型医療保険の告知項目を見てみましょう。
完治後5年以内に確認したい5つの時点
不整脈の治療が終了している方は、現在の治療内容よりも**「いつまで何をしていたか」**が重要になります。
1.医師から治療終了と説明された時期
まず確認したいのは、医師から治療終了、通院終了などの説明を受けた時期です。
診療明細や診察時のメモがあれば確認します。
明確な「完治」という言葉を聞いていない場合は、無理に完治日を作らず、
「〇年〇月が最後の診察」
「以後、定期受診の指示なし」
など、確認できる事実に分けます。
2.最終受診日
治療終了日と最終受診日は同じとは限りません。
治療後の経過を見るために、何度か心電図や診察を受けていることもあります。
保険申込みでは、一定期間内の診察・検査・治療などを尋ねる質問があります。
そのため、「治療が終わった日」だけでなく、最後に医療機関を受診した日も確認しておきます。
3.最終服薬日
不整脈の治療では、薬が処方されることがあります。
治療自体は落ち着いていても、一定期間は薬を継続していたというケースもあります。
確認したいのは、
- 最後に飲んでいた薬
- 服薬を終了した時期
- 医師の指示で終了したか
- その後に再処方されていないか
です。
お薬手帳が残っていれば、大きな確認材料になります。
4.その後に再診・再検査をしていないか
「治療は終了した」と思っていても、その後に、
- 動悸があり受診した
- 心電図検査を受けた
- 健康診断で指摘された
- 念のため循環器内科を受診した
ということがあれば、その受診も確認します。
「完治後5年」という時間だけを見て、その間の受診を抜かさないことが大切です。
5.再発や症状がないか
治療終了後に、
- 動悸
- めまい
- 息切れ
- 胸の違和感
などがあり医療機関へ相談している場合は、その事実も整理します。
症状があっただけで加入可否を決めるわけではありません。
重要なのは、質問された内容に該当する事実を確認できる状態にすることです。
なぜ「5年」だけで加入可否を判断してはいけないのか
医療保険の告知で「何年前まで」と聞くと、5年という数字を思い浮かべる方は少なくありません。
しかし、告知の対象期間は一律ではありません。
医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?でも整理しているとおり、保険会社が告知書やWeb画面で尋ねる期間と質問内容を確認する必要があります。
たとえば質問によって、
- 最近一定期間内の診察
- 過去一定期間内の入院・手術
- 特定の病気について一定期間内の治療
- 現在の治療・検査・服薬
など、確認範囲が異なります。
「5年たっていない=加入できない」ではない
完治から5年以内というだけで、すべての医療保険へ加入できないと決まるわけではありません。
生命保険文化センターでは、現在の健康状態や過去の傷病歴などにより契約できない場合がある一方で、特別条件付きで契約できる場合や、引受基準緩和型の保険を選ぶ方法なども案内しています。
つまり、
完治後5年以内という情報は、加入可否そのものではなく、何を確認するかを決める材料の一つです。
通常型を完全に除外する意味でもない
この記事では、不整脈クラスターの役割分担として、完治後5年以内の方は引受基準緩和型医療保険を中心に整理しています。
ただし、生命保険文化センターは、健康状態に不安がある場合でも、まず通常の医療保険に契約できるか確認することも大切と案内しています。
実際の告知内容や引受基準は商品ごとに異なるため、
「通常型は絶対に無理」
「緩和型なら必ず入れる」
のどちらも決めつけないようにしましょう。
ここまで確認できたら、実際の告知質問と自分の治療歴を照らす段階です。
完治から何年たったかだけで判断せず、最終受診・服薬終了・その後の受診歴を整理したうえで、実際の告知項目を確認しましょう。
引受基準緩和型医療保険を確認するときの考え方
引受基準緩和型医療保険は、健康状態に関する告知項目を限定した医療保険です。
生命保険文化センターでは、告知項目が3~5項目程度に限定された商品があり、生命保険会社によって告知項目が異なると説明しています。
そのため、「過去に不整脈だった」という事実だけで結論を出すのではなく、実際の告知質問へ進みます。
完治していても過去の治療歴を確認する
現在は薬も通院もなくても、質問された期間内に不整脈で、
- 診察
- 検査
- 投薬
- 入院
- 手術
を受けている場合は、質問文に沿って回答します。
過去の治療歴を「もう治ったから関係ない」と省略しないことが重要です。
「治療終了後の経過」が今回の記事の中心
1番の記事では、現在も不整脈の治療・通院・服薬が続いている方を対象にしています。
今回の記事は違います。
対象は、
治療は終了している。
ただし、治療終了から5年を超えていない。
という方です。
そのため確認する中心も、
現在の薬や治療内容ではなく、
いつ治療が終わり、その後どう過ごしているか
へ変わります。
この違いが、治療中の記事との一番大きな分岐です。
申込み前に5つの資料を確認する
記憶だけで申込画面を開くより、先に資料を集めておくと整理しやすくなります。
診療明細
最後に病院へ行った時期や診療科を確認できます。
お薬手帳
最後に処方された薬や服薬終了のおおよその時期を確認する手がかりになります。
手術・入退院関係の書類
カテーテルアブレーションなどを受けている場合は、手術日や入退院日を確認できます。
検査結果
心電図やホルター心電図などの検査を受けている場合は、実施時期や医師から受けた説明を確認します。
カレンダー・予約履歴
スマートフォンの病院予約履歴なども、最終受診日を確認する手がかりになります。
資料がすべて残っていなくても問題ありません。
「分からない日付を想像して書く」のではなく、確認できる範囲を整理します。
よくある質問
不整脈が完治して3年ですが、医療保険には入れませんか?
3年という経過年数だけでは判断できません。
治療内容、最終受診、最終服薬、その後の受診歴、実際の告知質問などを確認します。
この記事では完治後5年以内の方は緩和型医療保険を中心に整理していますが、通常型を含む実際の取扱いは商品・告知内容によって異なります。
薬をやめてから5年を数えればよいですか?
必ずしも最終服薬日だけが基準になるとは限りません。
治療終了日、最終受診日、最終服薬日は別々に確認してください。
実際には告知質問が何を、どの期間について尋ねているかを確認します。
病院に行かなくなった日が完治日ですか?
自分で受診をやめた場合と、医師から治療終了と説明された場合は同じとは限りません。
医師の説明、最後の診療記録など、確認できる事実を基準に整理してください。
完治してから一度も再発していません。伝える必要はありますか?
告知の必要性は実際の質問文によります。
過去一定期間の診察、検査、治療、投薬、入院、手術などを尋ねられている場合は、その質問に沿って回答します。
5年を超えたら同じ記事を見ればよいですか?
いいえ。
完治から5年を超えた方は、この記事とは現在地が異なります。
このサイトでは、完治後5年を超えた場合は通常の医療保険も含めて検討範囲を広げる別の記事で整理します。
まとめ|5年以内は「治ったか」より「いつ何が終わったか」を整理する
不整脈の治療が終了していても、完治から5年以内の場合は、
「治っているから問題ない」
「5年たっていないから無理」
のどちらにも決めつけないことが大切です。
まず確認するのは、
- 治療終了日
- 最終受診日
- 最終服薬日
- その後の再診・再検査
- 再発や症状の有無
です。
この記事では、この現在地の方は引受基準緩和型医療保険を中心に確認する段階として整理しています。
ただし、加入可否は経過年数だけでは決まりません。
実際の告知質問や治療歴などをもとに個別に判断されます。
治療中の記事との違いは、「今どんな治療をしているか」ではなく、**「いつ治療が終わり、その後どんな経過をたどったか」**を見ることです。
ここまで整理できたら、実際の告知項目へ進みましょう。
治療終了日、最終受診日、最終服薬日とその後の経過を整理できた方は、現在の状態で緩和型医療保険の告知項目を確認してみましょう。
※この記事の相談場面は、特定の個人を示すものではない一般化した例です。
情報基準日:2026年10月7日
※保険商品の告知項目、引受条件、保障内容は保険会社・商品によって異なります。完治からの経過年数だけで加入可否を判断することはできません。申込みの際は実際の告知書、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年10月9日脂質異常症で治療中でもがん保険に入れる?告知と申込み前の確認点
 定期保険2026年10月9日脂質異常症で服薬中でも定期保険に入れる?告知と死亡保障の確認点
 医療保険(緩和型)2026年10月9日脂質異常症と膵炎の治療歴がある場合、医療保険に入れる?告知と申込み前の確認点
 医療保険(緩和型)2026年10月9日脂質異常症で医療保険の申込み後に服薬を開始したら?診査中の確認点