
片頭痛でMRI・CT検査を受けたら医療保険はどう確認する?結果待ち・再検査中の整理
 (株)ライフ・アート谷口
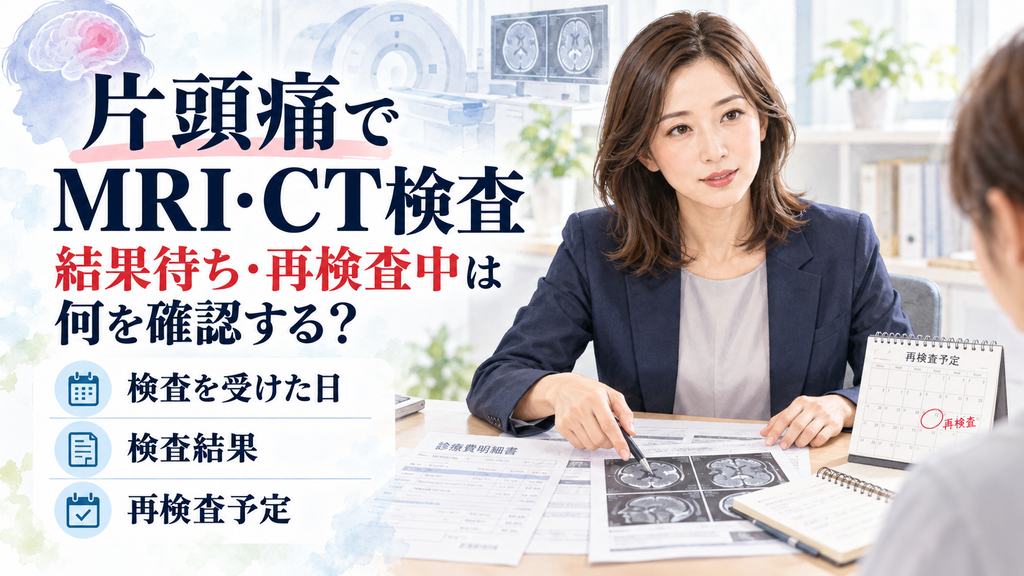
- 1. 結論|結果待ちや再検査中なら「検査を受けた事実」から整理する
- 2. はじめに|「検査結果がまだ出ていないけれど申し込める?」と迷ったら
- 3. MRI・CTを受けたら最初に5つの事実を確認する
- 3.1. 1.検査を受けた日
- 3.2. 2.検査を受けた理由
- 3.3. 3.結果説明を受けているか
- 3.4. 4.追加検査・再検査の指示があるか
- 3.5. 5.次回受診と治療方針
- 4. 「検査済み」「結果待ち」「再検査中」は分けて考える
- 4.1. 検査結果まで確認済みの場合
- 4.2. 検査結果待ちの場合
- 4.3. 再検査予定がある場合
- 5. 告知前は検査結果用紙と次回予約を手元に置く
- 6. 検査結果を待たずに「通常型は
- 7. 検査費用や給付金の話とは分けて考える
- 8. FAQ
- 8.1. MRIを受けて異常なしでも告知が必要ですか?
- 8.2. MRIの結果待ちでも医療保険へ申し込めますか?
- 8.3. 再検査を勧められています。結果が出るまで待った方がよいですか?
- 9. まとめ|検査の「今どこまで進んでいるか」を整理する
- 10. 参考資料・出典
結論|結果待ちや再検査中なら「検査を受けた事実」から整理する
片頭痛でMRIやCT検査を受けた場合、検査を受けたという事実だけで医療保険へ加入できる・できないが決まるわけではありません。
まず確認したいのは、検査を受けた日、検査理由、結果が出ているか、再検査を勧められているか、現在の診断や治療方針です。
結果待ちや再検査予定がある場合も、自分で「異常なし」「問題あり」と先に判断せず、現在分かっている事実を整理します。
そのうえで、実際の告知書やWeb申込画面の質問へ回答します。
はじめに|「検査結果がまだ出ていないけれど申し込める?」と迷ったら
「片頭痛でMRIを受けました。まだ結果待ちですが、医療保険を申し込めますか?」
入れるほけんの桐谷です。
この場合、最初に確認したいのは「MRIを受けた」という言葉だけではありません。
なぜ検査を受けたのか。
いつ検査を受けたのか。
結果説明は受けたのか。
追加検査を勧められたのか。
次回の診察日は決まっているのか。
ここを順番に整理します。
生命保険の告知では、商品によって診察・検査・治療・投薬などについて質問される場合があります。
検査で異常がなかった場合でも、質問内容によっては検査を受けた事実そのものが回答対象になることがあります。
この記事では、MRIやCTの費用や給付金ではなく、新しく医療保険を申し込む前の検査状況の整理に絞ります。
MRI・CTを受けたら最初に5つの事実を確認する
1.検査を受けた日
まずMRIやCTを受けた日を確認します。
正確な日付を覚えていなければ、診療明細、領収書、予約履歴、検査結果用紙などを確認します。
「夏ごろだったと思う」と記憶だけで日付を作るのではなく、確認できる資料から整理します。
2.検査を受けた理由
次に、なぜMRIやCTを受けることになったのかを確認します。
片頭痛の診療では、頭痛の経過や症状などに応じて画像検査が行われることがあります。
ただし、検査を受けた理由を自分で推測する必要はありません。
医師から実際に受けた説明や、診療明細、紹介状などで分かる範囲を確認します。
3.結果説明を受けているか
すでに医師から結果説明を受けている場合は、その内容を確認します。
一方、検査は終わったものの結果説明がまだの場合は、「結果待ち」という現在地になります。
結果を聞いていないのに、自分で「何も連絡がないから異常なしだろう」と決めないことが大切です。
4.追加検査・再検査の指示があるか
MRIやCTの後に、別の検査や再検査を勧められている場合があります。
その場合は、何の検査を、いつ受ける予定なのかを確認します。
「念のためと言われたから問題ない」
「再検査だから重い」
という自己判断ではなく、実際に受けた指示を整理します。
5.次回受診と治療方針
最後に次回受診日と、現在の治療方針を確認します。
結果説明だけを受ける予定なのか。
経過観察になるのか。
治療を継続するのか。
追加検査を行うのか。
ここまで並べると、申込み時点の現在地が見えやすくなります。
一度医療保険の申込みを見送られた経験がある場合は、既存の中心記事も確認できます。
「保険をもっと身近に!保険屋が教える保険の豆知識」入れるほけん.com
[no_keyword_hidden_input][filter_search_result_input]検索 一覧を見る 生命保険 生命保険 の他の記事 >> 損害保険 損害保険 の他の記事 >> 少額短期保…
検査日・検査理由・現在の結果状況まで整理できたら、その情報を手元に置いて実際の告知項目と保障内容を確認しましょう。
「検査済み」「結果待ち」「再検査中」は分けて考える
検査結果まで確認済みの場合
MRIやCTを受け、すでに結果説明まで終わっている場合です。
この場合は、検査日だけでなく、医師から受けた結果説明と今後の方針を整理します。
「異常なし」と説明された場合も、実際の告知質問が検査歴を尋ねていれば、質問された範囲に沿って回答します。
検査結果待ちの場合
MRIやCTを受けたものの、まだ結果説明を受けていない状態です。
この時点では、結果を自分で決めることはできません。
申込みを進める場合は、現在結果待ちであることを含め、実際の告知質問を確認します。
保険会社や商品によって質問内容や診査方法は異なります。
再検査予定がある場合
医師から追加検査や再検査を勧められている状態です。
検査の種類と予定日を確認します。
再検査を受ける前に加入できるか、再検査後でなければならないかを一般化することはできません。
実際の質問項目と診査結果を確認します。
告知前は検査結果用紙と次回予約を手元に置く
検査について記憶だけで回答すると、日付や結果を取り違えることがあります。
手元にあれば確認したいのは、診療明細、検査結果用紙、紹介状、予約票、病院の予約履歴などです。
スマートフォンのカレンダーや病院アプリも、受診日を確認する材料になります。
重要なのは、保険に入りやすい説明を作ることではありません。
「いつ検査を受け、現在どこまで結果が分かっているか」を事実として整理することです。
生命保険の契約時には、現在の健康状態や過去の傷病歴などについて、質問された事項を事実どおり告知する必要があります。
代理店担当者へ口頭で説明しただけで、正式な告知が完了するわけでもありません。
所定の告知書やWeb申込画面など、保険会社が指定する方法で回答します。
結果用紙や予約票で「検査済み・結果待ち・再検査予定」のどこにいるか整理できたら、実際の質問文へ当てはめて確認してください。
検査結果を待たずに「通常型は
無理」と決めない
MRIやCTを受けたことがあると、
「検査を受けたから普通の医療保険は難しいのでは」
と考えることがあります。
しかし、画像検査を受けたという事実だけで、すべての医療保険について同じ結論になるわけではありません。
現在の健康状態や傷病歴によっては、通常どおり契約できる場合、特別条件が付く場合、契約に至らない場合があります。
健康状態に不安がある方向けには引受基準緩和型医療保険もありますが、通常の医療保険より告知項目を限定した商品です。
生命保険文化センターも、引受基準緩和型を検討する前に、通常の医療保険を契約できるか確認する考え方を案内しています。
そのため、順番としては、
現在の検査状況を整理する。
実際の告知項目を読む。
事実どおり回答する。
診査結果や条件を確認する。
必要なら別の選択肢を比較する。
この流れで考えます。
検査費用や給付金の話とは分けて考える
この記事で扱っているのは、新しく医療保険へ申し込むときの告知です。
MRIやCTを受けた費用が、現在加入している医療保険から給付されるかという問題とは別です。
検査だけで給付対象になるか。
入院中の検査ならどうか。
特約が付いている場合はどうか。
こうした内容は現在の契約内容や約款の確認が必要です。
「MRIを受けた」という同じ出来事でも、新規加入の告知と既契約の給付確認は検索意図が異なります。
この記事では新規加入前の整理だけを扱います。
FAQ
MRIを受けて異常なしでも告知が必要ですか?
異常なしだったことだけで、告知不要とは一律に決まりません。
告知書に一定期間内の診察や検査について質問がある場合は、検査を受けた事実や結果が回答対象になることがあります。
MRIの結果待ちでも医療保険へ申し込めますか?
結果待ちという状態だけで一律には判断できません。
実際の告知項目を確認し、現在結果待ちである事実を質問された範囲へ回答します。
再検査を勧められています。結果が出るまで待った方がよいですか?
すべての商品について一律に「待つべき」とは言えません。
再検査の内容、予定日、現在の診断、実際の告知項目などを確認し、申込み先の基準に沿って判断します。
まとめ|検査の「今どこまで進んでいるか」を整理する
片頭痛でMRIやCT検査を受けても、その事実だけで医療保険への加入可否は決まりません。
まず検査を受けた日を確認します。
次に検査理由、結果説明の有無、追加検査・再検査の指示、次回受診予定を整理します。
特に大切なのは、
検査が終わり結果まで出ているのか。
現在結果待ちなのか。
再検査を予定しているのか。
この3つを分けることです。
検査結果を聞いていないのに「異常なし」と決めたり、再検査を勧められたことだけで「通常の医療保険は無理」と決めたりする必要はありません。
診療明細、検査結果用紙、予約票などで現在地を確認し、実際の告知質問へ事実どおり回答します。
検査日・結果・再検査予定・次回受診まで整理できたら、その内容を手元に置いて医療保険の告知項目と保障内容を確認しましょう。
本記事は特定の相談者を再現したものではなく、一般的な相談場面として構成しています。
検査結果や診療明細など個人情報を含む資料を送信・共有する場合は、送信先と必要な情報の範囲をご確認ください。
情報基準日:2026年10月7日
本記事は保険および医療に関する一般的な情報提供を目的としており、特定の保険会社・商品を推奨するものではありません。
具体的な告知項目、加入条件、契約条件、保障内容は、保険会社・商品・個別の状況によって異なります。
検査結果や治療方針については、医師等の医療専門職へご確認ください。
実際の申込みでは、告知書、契約概要、注意喚起情報、ご契約のしおり・約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年10月9日脂質異常症で治療中でもがん保険に入れる?告知と申込み前の確認点
 定期保険2026年10月9日脂質異常症で服薬中でも定期保険に入れる?告知と死亡保障の確認点
 医療保険(緩和型)2026年10月9日脂質異常症と膵炎の治療歴がある場合、医療保険に入れる?告知と申込み前の確認点
 医療保険(緩和型)2026年10月9日脂質異常症で医療保険の申込み後に服薬を開始したら?診査中の確認点