
胆のうポリープがあってもがん保険に入れる?告知と保障の選び方
 (株)ライフ・アート谷口
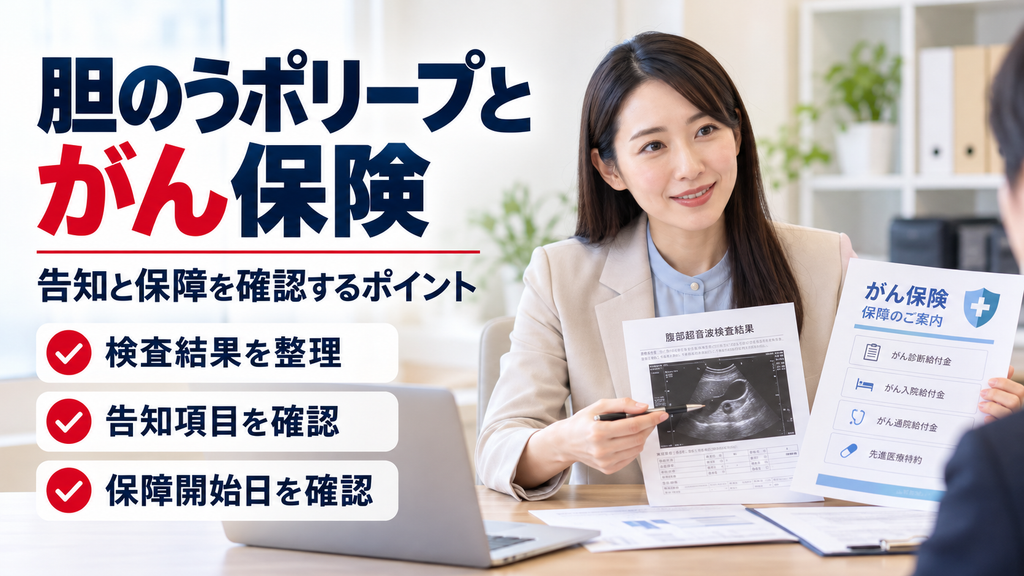
- 1. 結論|胆のうポリープがあってもがん保険を検討できる場合がある
- 2. はじめに|良性の胆のうポリープでも告知が必要?
- 3. 胆のうポリープがある場合のがん保険の加入条件
- 3.1. 良性の胆のうポリープとがんは同じではない
- 3.2. 良性でも告知の質問に該当する場合がある
- 3.3. 経過観察中でも加入を検討できる場合がある
- 4. がん保険の告知前に整理したい5つの情報
- 4.1. ① 現在の正式な診断内容
- 4.2. ② ポリープの大きさと検査結果
- 4.3. ③ 現在の通院・経過観察状況
- 4.4. ④ 今後の精密検査や手術予定
- 4.5. ⑤ 告知書の質問と対象期間
- 5. がん保険の保障開始日と診断給付金の注意点
- 5.1. 90日間の待ち期間を確認する
- 5.2. 精密検査と診断確定は違う
- 5.3. 加入後に胆のうがんと診断された場合
- 6. がん保険の選び方|診断一時金と治療保障を確認する
- 6.1. 診断給付金の支払条件を確認する
- 6.2. 治療を受けたときの保障を確認する
- 6.3. すでに加入している医療保険も確認する
- 7. よくある質問
- 7.1. Q1.胆のうポリープが良性ならがん保険に入れますか?
- 7.2. Q2.経過観察中でもがん保険の告知は必要ですか?
- 7.3. Q3.胆のうポリープがあると特別条件が付きますか?
- 7.4. Q4.がん保険は申し込んだ日から保障されますか?
- 7.5. Q5.加入後に胆のうがんと診断されたら給付金は出ますか?
- 8. まとめ|胆のうポリープがあっても告知と保障内容を分けて確認する
- 8.1. 参考資料・出典
結論|胆のうポリープがあってもがん保険を検討できる場合がある
胆のうポリープが見つかっても、それだけでがん保険に加入できないと決まるわけではありません。
医師から良性と説明されている方や、定期的な経過観察を続けている方でも、現在の診断内容や告知事項によっては、がん保険を検討できる場合があります。
ただし、加入できるかどうかは保険会社・商品ごとの診査によって異なります。
また、がん保険へ加入できることと、加入後に胆のうに関係する病気が見つかった場合に給付金を受け取れることは、別に確認する必要があります。
加入前に重要なのは、次の3点です。
- 胆のうポリープの診断内容と検査結果
- がん保険で質問される告知事項
- 保障開始日と給付金の支払条件
良性という診断だけで告知不要と判断せず、かといって胆のうポリープがあることだけで加入を諦めず、現在の状態を正確に整理しましょう。
はじめに|良性の胆のうポリープでも告知が必要?
入れるほけんの佐々木です。
健康診断で胆のうポリープを指摘され、その後、医師から良性と説明された方もいるでしょう。
症状がなく、治療や服薬もしていない。
それでも、がん保険に申し込もうとすると、健康診断や過去の検査について質問されることがあります。
「がんではないのに告知しなければいけない?」
「経過観察中でもがん保険へ申し込める?」
「がん保険に加入した後、胆のうがんが見つかったら保障される?」
こうした疑問を考えるときは、加入時の告知と、加入後の保障の支払条件を分けて理解することが大切です。
胆のうポリープには良性の病変が多くありますが、ポリープの種類や検査結果によっては、さらに詳しい検査が必要になる場合もあります。
この記事では、胆のうポリープがある方が、がん保険を新たに検討する際の確認事項を説明します。
胆のうポリープがある場合のがん保険の加入条件
良性の胆のうポリープとがんは同じではない
胆のうポリープは、胆のうの内側に生じる隆起した病変の総称です。
日本消化器病学会によると、胆のうポリープには良性のものが多い一方、病変の種類や大きさ、形態によっては精密検査や治療が必要になることがあります。
そのため、「胆のうポリープ」と指摘されたことと、「胆のうがん」と診断されたことは区別する必要があります。
例えば、次のような状況があります。
- 健康診断で初めて胆のうポリープを指摘された
- 医師から良性と説明された
- 定期的に腹部超音波検査を受けている
- 精密検査を勧められている
- 手術後の病理結果を待っている
- 病理検査で悪性と診断された
これらはそれぞれ異なる状況です。
特に、診断がまだ確定していない段階で、自己判断により「良性確定」と告知することは避けましょう。
良性でも告知の質問に該当する場合がある
がん保険の告知では、がんの診断歴だけを質問されるとは限りません。
商品によっては、健康診断の異常指摘、医師の診察、検査、経過観察、手術などについて質問される場合があります。
したがって、良性の胆のうポリープであっても、質問された事項に該当する場合は正確に回答する必要があります。
ただし、告知内容と対象期間は商品ごとに異なります。
「良性なら告知不要」「ポリープなら必ず告知が必要」と一律には判断できません。
詳しくは、がん保険の告知はどこまで?通院・検査・健診は何年前まで伝える?で、質問内容と対象期間の考え方を確認できます。
経過観察中でも加入を検討できる場合がある
胆のうポリープを指摘された後、定期的な検査だけを続けている方もいます。
症状がなく、薬を飲んでいなくても、医師の指示で検査を継続していることがあります。
このような場合も、がん保険を検討できる可能性があります。
ただし、経過観察中だから必ず加入できるわけではありません。
直近の検査結果、医師から受けている指示、現在の通院状況などを整理したうえで、個別の診査を受ける必要があります。
また、精密検査を指示され、結果を待っている場合は、定期的な経過観察だけを続けている状態とは区別しましょう。
現在の診断状況を整理できたら、申込先の告知項目を確認してみましょう。
胆のうポリープがある方でも、現在の診断内容や検査状況によっては、がん保険を検討できる場合があります。まずは告知項目と保障内容を確認しましょう。
がん保険の告知前に整理したい5つの情報
胆のうポリープがある方は、がん保険の告知に進む前に、次の5つを確認すると整理しやすくなります。
| 確認項目 | 整理したい情報 |
|---|---|
| ① 診断内容 | 良性・悪性・未確定など |
| ② 検査結果 | 大きさ・所見・変化 |
| ③ 通院状況 | 最終受診日・経過観察の有無 |
| ④ 今後の予定 | 精密検査・手術・治療の予定 |
| ⑤ 告知質問 | 質問内容・対象期間 |
① 現在の正式な診断内容
まずは、医師から受けている診断内容を確認しましょう。
健康診断で「胆のうポリープ疑い」と指摘された方と、医療機関で良性と説明された方では、確認できている情報が異なります。
検査結果票や医師の説明をもとに、現在わかっている事実を整理してください。
正式な診断内容が不明な場合は、推測で補わず、必要に応じて医療機関に確認します。
② ポリープの大きさと検査結果
次に、腹部超音波検査などで確認された大きさや所見を整理します。
胆のうポリープの医学的な評価では、大きさや形態、経過による変化などが判断材料になります。
ただし、医学的な検査結果と保険会社の引受基準は同じではありません。
例えば、一定の大きさ以下であれば必ずがん保険に加入できるという、すべての商品に共通する基準はありません。
検査結果票に記載された数値や、医師から説明された内容を正確に確認しましょう。
③ 現在の通院・経過観察状況
症状がなくても、定期検査を受けていれば、受診や検査の事実があります。
告知書で通院や検査について質問されている場合、その事実が対象期間内に該当するか確認する必要があります。
次の情報を整理しておきましょう。
- 最後に検査を受けた日
- 現在も経過観察を続けているか
- 医師から受けている指示
- 次回の検査予定
「服薬なし」と「通院なし」を同じ意味で扱わないことが重要です。
④ 今後の精密検査や手術予定
医師から追加検査を勧められている場合は、検査内容と予定日を整理しましょう。
また、手術を予定している場合は、その理由と現在の診断内容を確認します。
診断結果がまだ出ていない段階では、結果が未確定であることを正確に伝える必要があります。
特に、保険への申込みを優先するために、医師から指示された検査や治療を延期することは避けてください。
⑤ 告知書の質問と対象期間
最後に、実際のがん保険の告知書を確認します。
質問される健康情報や対象期間は、保険会社・商品によって異なります。
例えば、現在の健康状態について質問される場合と、過去の一定期間の検査について質問される場合では、回答の範囲が違います。
そのため、胆のうポリープを指摘された時期だけでなく、最近の検査日や受診状況も整理しておくことが大切です。
また、代理店の担当者へ口頭で説明しただけでは、保険会社への正式な告知にならない場合があります。
保険会社が指定する方法で正確に回答しましょう。
がん保険の保障開始日と診断給付金の注意点
90日間の待ち期間を確認する
がん保険を検討するときは、告知だけでなく、保障がいつから始まるかも確認する必要があります。
一般的ながん保険には、90日間の待ち期間が設けられています。
ただし、待ち期間の起算日や責任開始の取扱いは商品によって異なります。
そのため、次の3つを分けて確認しましょう。
- 申込手続きをした日
- 契約が成立した日
- がん保障が始まる日
申込みが完了しても、その日からがん保障が始まるとは限りません。
加入を検討している段階で検診や精密検査が予定されている場合も、保障開始との関係を確認しておくことが大切です。
詳しくは、がん保険申込後に検診予定|保障開始前に確認する3つの日付で解説しています。
精密検査と診断確定は違う
胆のうポリープを指摘され、詳しい検査を受けた場合でも、検査を受けたことだけでがんと診断されたわけではありません。
がん診断給付金は、契約で定められたがんの診断確定などが支払条件となる保障です。
そのため、良性の胆のうポリープや、がんかどうかを調べるための検査そのものは、一般的ながん診断給付金の支払事由とは異なります。
既存のがん保険で給付金を確認したい方は、精密検査だけでがん保険の診断給付金は出る?契約条件を確認も参考にしてください。
加入後に胆のうがんと診断された場合
胆のうポリープがある状態でがん保険へ加入し、その後に胆のうがんと診断される場合について、不安に感じる方もいるでしょう。
この場合も、加入したという事実だけで、必ず給付金が支払われるとは判断できません。
確認が必要なのは、主に次の事項です。
- がんと診断確定された日
- がん保障の責任開始日
- 加入時の告知内容
- 契約で定められたがんの範囲
- 待ち期間中の診断の取扱い
- 約款上の給付金支払条件
特に、保障開始前にがんと診断確定されていた場合などは、契約上の取扱いが問題になります。
また、加入前から胆のうポリープを指摘されていたこと自体で、将来のすべてのがん診断が自動的に保障対象外になるわけでもありません。
個別の支払可否は、告知内容、診断時期、約款などを踏まえて判断されます。
がん保険では、加入条件だけでなく、待ち期間と診断給付金の支払条件も大切です。保障開始日と給付対象を確認しながら検討しましょう。
がん保険の選び方|診断一時金と治療保障を確認する
診断給付金の支払条件を確認する
がん保険には、所定のがんと診断確定された場合に、一時金が支払われる商品があります。
ただし、支払回数や2回目以降の条件、上皮内新生物の取扱いなどは商品によって異なります。
胆のうポリープがある方も、ポリープという病名だけを基準に保障を選ぶのではなく、がんと診断された場合にどのような給付を受けられるか確認しましょう。
治療を受けたときの保障を確認する
がん保険には、診断一時金に加えて、所定の抗がん剤治療や放射線治療、手術、入院、通院などを保障する商品があります。
例えば、次のような項目を比較できます。
| 保障内容 | 確認したいこと |
|---|---|
| がん診断給付金 | 診断確定の条件・給付回数 |
| 抗がん剤治療保障 | 対象となる治療・薬剤・支払条件 |
| 放射線治療保障 | 対象治療・支払条件 |
| がん手術給付金 | 対象となる手術 |
| がん入院給付金 | 支払日数・対象入院 |
| がん通院給付金 | 対象となる通院 |
すべてのがん保険に、これらの保障が付いているわけではありません。
まず、診断時のまとまった給付を重視するのか、治療を受ける場合の保障を重視するのか整理しましょう。
すでに加入している医療保険も確認する
新しくがん保険へ加入する前に、現在の医療保険やがん特約を確認することも大切です。
すでに医療保険で、所定のがんによる入院・手術が保障される場合があります。
また、がん診断一時金の特約などが付いている場合もあります。
そのため、現在の保障を確認せずにがん保険を追加すると、一部の保障が重複する可能性があります。
医療保険とがん保険の役割については、医療保険があればがん保険はいらない?保障の違いと重複を確認で詳しく説明しています。
胆のうポリープが見つかったという理由だけでがん保険を追加するのではなく、現在の保障と必要な備えを整理して判断しましょう。
よくある質問
Q1.胆のうポリープが良性ならがん保険に入れますか?
良性と診断されている方でも、がん保険を検討できる場合があります。
ただし、良性という診断だけで加入が保証されるわけではありません。現在の検査結果や通院状況、告知内容などによって個別に判断されます。
Q2.経過観察中でもがん保険の告知は必要ですか?
告知書で診察、検査、健康診断の異常指摘などについて質問されている場合、その質問に該当する事実を回答する必要があります。
症状がなく服薬もしていないことだけで、告知不要とは判断できません。
Q3.胆のうポリープがあると特別条件が付きますか?
一律に決まるものではありません。
引受けの可否や条件は、保険会社・商品・個別の診査結果によって異なります。特別条件が提示された場合は、その内容を確認しましょう。
Q4.がん保険は申し込んだ日から保障されますか?
一般的ながん保険には90日間の待ち期間があります。
実際の保障開始日や待ち期間の起算日は商品によって異なるため、契約概要や約款で確認してください。
Q5.加入後に胆のうがんと診断されたら給付金は出ますか?
一律には判断できません。
診断確定日、保障の責任開始日、加入時の告知、契約上の支払条件などによって異なります。
まとめ|胆のうポリープがあっても告知と保障内容を分けて確認する
胆のうポリープがあっても、がん保険への加入を検討できる場合があります。
ただし、胆のうポリープの診断名だけで加入の可否を判断することはできません。
重要な確認事項は、次の5つです。
- 良性・悪性・未確定など、現在の診断内容
- ポリープの大きさや検査結果
- 現在の通院・経過観察状況
- 告知書の質問内容と対象期間
- 保障開始日と診断給付金の支払条件
特に、がん保険に加入できることと、将来のがん診断で給付金を受け取れることは別の問題です。
現在の診断内容や検査結果を整理し、告知項目と保障内容の両方を確認しましょう。
また、すでに医療保険へ加入している方は、現在の保障で不足している部分を確認してから、がん保険の必要性を検討することが大切です。
胆のうポリープがある方も、現在の健康状態を整理したうえで、がん保険を検討できます。告知事項、保障開始日、診断給付金や治療保障を確認しましょう。
情報基準日:2026年10月11日
本記事は保険および医療に関する一般的な情報提供を目的としており、特定の保険会社・商品を推奨するものではありません。
実際の加入可否、告知項目、診査結果、責任開始日、保障範囲、給付金の支払条件は、商品や個別の契約によって異なります。
医療上の診断や治療については担当医へ、保険契約の条件については申込先へご確認ください。
健康診断結果や検査資料を送信する場合は、個人情報の取扱いと送信先をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年10月11日胆のうポリープがある人の医療保険とがん保険|どちらを優先して備える?
 医療保険2026年10月11日胆のうポリープで医療保険に条件が付いたら?部位不担保の確認方法
 がん保険2026年10月11日胆のうポリープがあってもがん保険に入れる?告知と保障の選び方
 医療保険2026年10月11日胆のうポリープの手術後|医療保険・がん保険の加入を考えるときの確認事項