
脂肪肝でも医療保険に入れる?健診結果・肝機能数値と告知の確認方法
 (株)ライフ・アート谷口
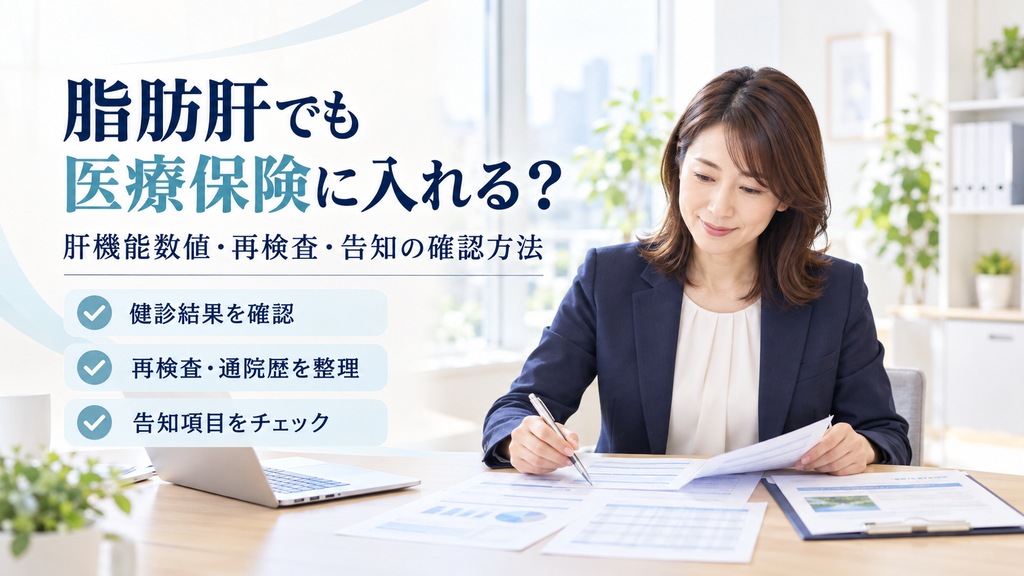
- 1. 結論|脂肪肝を指摘されても医療保険への加入を諦める必要があるとは限りません
- 2. はじめに|健康診断で「脂肪肝」と書かれて不安になったら
- 3. 脂肪肝でも医療保険に入れる?最初に知っておきたいこと
- 3.1. 脂肪肝という病名だけで加入可否は決まらない
- 3.2. 症状がなくても、告知が不要になるわけではない
- 4. 肝機能数値はどこを見る?AST・ALT・γ-GTの確認方法
- 4.1. AST・ALT・γ-GTはそれぞれ意味が異なる
- 4.2. 数値だけでなく健診の判定と医師の指示も確認する
- 5. 再検査前・再検査後・経過観察中で告知の確認方法は変わる
- 5.1. 健康診断で脂肪肝を初めて指摘された場合
- 5.2. 再検査を受けて診断内容が分かった場合
- 5.3. 経過観察中・通院中の場合
- 6. 告知前に用意したい資料と確認手順
- 6.1. まず5種類の資料を確認する
- 6.2. 告知書の質問文と対象期間に沿って回答する
- 6.3. 整理できたら、医療保険の条件を確認する
- 7. 通常型医療保険と引受基準緩和型はどう考える?
- 7.1. 最初から緩和型だけに絞る必要はない
- 7.2. 緩和型を比較するときは保障内容にも注意する
- 8. よくある質問
- 8.1. Q1.ASTやALTが高いと医療保険に入れませんか?
- 8.2. Q2.脂肪肝で薬を飲んでいなくても告知が必要ですか?
- 8.3. Q3.再検査で異常なしなら過去の脂肪肝の指摘は書かなくてよいですか?
- 9. まとめ|肝機能数値だけで判断せず、健診から現在までを整理しましょう
- 9.1. 参考資料・出典
結論|脂肪肝を指摘されても医療保険への加入を諦める必要があるとは限りません
脂肪肝を健康診断で指摘されても、それだけで医療保険に加入できないとは決まりません。
ただし、肝機能の数値が正常範囲だから加入できる、薬を飲んでいないから告知不要、とも判断できません。
まず健康診断結果、再検査、医師の診断、通院・治療状況を整理し、申込先の告知項目を確認することが大切です。
通常型医療保険を検討できるかは、商品ごとの告知内容と個別の診査結果によって判断されます。
はじめに|健康診断で「脂肪肝」と書かれて不安になったら
「健康診断で脂肪肝と言われました。医療保険には入れますか?」
「肝機能の数値が少し高いのですが、告知が必要でしょうか?」
「再検査を受けてから申し込んだほうがいいですか?」
こうした疑問を持つ方は、まず健康診断結果票を手元に用意してみてください。
こんにちは。保険の確認ポイントを一緒に整理する高橋美咲です。
私なら、最初に次の3つを確認します。
「脂肪肝と書かれているのは、健診結果票ですか。それとも医師の診断ですか?」
「AST・ALT・γ-GTなどの数値と、検査の判定は確認できますか?」
「再検査や経過観察について、医師から何か指示されていますか?」
同じ脂肪肝でも、健診で初めて指摘された方と、すでに通院・治療している方では、確認すべき資料が異なるからです。
この記事では、脂肪肝を指摘された方が、医療保険の告知前に何を確認すればよいのか、順番に説明します。
脂肪肝でも医療保険に入れる?最初に知っておきたいこと
脂肪肝という病名だけで加入可否は決まらない
脂肪肝は、肝臓に脂肪が過剰に蓄積された状態です。
厚生労働省のe-ヘルスネットでは、脂肪肝の原因として多量飲酒や肥満などがあり、肥満でない方にもみられる場合があると説明しています。
また、脂肪肝の中には肝炎や肝硬変などへ進行する場合もあるため、健康診断で異常を指摘された際には、医師の指示に沿って必要な検査を受けることが大切です。
一方、医療保険への加入判断は、医学的な診断とまったく同じものではありません。
生命保険文化センターは、健康上の問題がある場合でも、保険会社が個別の健康状態などに応じて契約の引受けを判断することを説明しています。
そのため、脂肪肝という診断名だけで「加入できる」「加入できない」と断定することはできません。
症状がなくても、告知が不要になるわけではない
脂肪肝は自覚症状が乏しい場合があります。
健康診断で偶然指摘され、普段どおり生活している方もいるでしょう。
しかし、症状がないことと、保険の告知が必要ないことは別の問題です。
例えば、告知書で一定期間内の健康診断異常、診察、検査、治療などについて質問された場合は、その質問に該当する事実を回答する必要があります。
「痛みがないから病気ではないと思った」
「薬を飲んでいないので書かなかった」
という自己判断は避けましょう。
告知は医療保険の申込書やWeb申込画面にある質問内容と対象期間を確認し、事実に沿って回答することが基本です。
肝機能数値はどこを見る?AST・ALT・γ-GTの確認方法
AST・ALT・γ-GTはそれぞれ意味が異なる
健康診断結果票には、肝機能に関する複数の検査項目が記載されています。
代表的なのがAST、ALT、γ-GTです。
| 検査項目 | 主に確認する内容 |
|---|---|
| AST(GOT) | 肝臓や筋肉などの細胞に関連する酵素 |
| ALT(GPT) | 主に肝細胞の状態を評価する酵素 |
| γ-GT(γ-GTP) | 肝臓・胆道系の状態などを評価する酵素 |
これらは肝臓の状態を調べる参考になりますが、数値だけで脂肪肝の原因や重症度を確定するものではありません。
また、検査機関によって基準範囲が異なることがあります。
例えば、ALTが高いという結果だけで、脂肪肝と断定することはできません。
反対に、検査値が基準範囲内でも、画像検査で脂肪肝が指摘されることはあります。
医療保険を検討するときも、特定の数値を加入可能ラインとして扱わないことが重要です。
日本肝臓学会と日本消化器病学会は、脂肪性肝疾患について診療ガイドラインを整備しています。
脂肪肝にはさまざまな背景や病態があるため、必要な医療上の評価は担当医に確認しましょう。
数値だけでなく健診の判定と医師の指示も確認する
告知前に確認したいのは、数値そのものだけではありません。
例えば、健康診断結果票では次のような情報を探します。
- 健康診断を受けた年月日
- AST・ALT・γ-GTの数値
- 各項目の基準範囲
- 脂肪肝や肝機能異常などの所見
- 要再検査・要精密検査・経過観察などの判定
- 医師からの受診や検査の指示
結果票に「軽度異常」と記載されていたとしても、それが保険会社の加入基準における「軽度」を意味するわけではありません。
健診機関の判定と、保険会社の契約引受けの判断は別です。
肝機能の数字をインターネットで検索して加入の見込みを予測するより、手元の結果票を正確に確認するほうが大切です。
健康診断で複数の項目が指摘されている場合も、脂肪肝だけを抜き出さず、告知書で質問されている項目を確認しましょう。
再検査前・再検査後・経過観察中で告知の確認方法は変わる
健康診断で脂肪肝を初めて指摘された場合
健康診断結果票に脂肪肝と記載されても、その段階では医師による追加の評価が必要な場合があります。
まずは、健診の判定と再検査の指示を確認しましょう。
健康診断で「要再検査」となっている場合、病気が確定したという意味とは限りません。
ただし、確定診断がないから告知しなくてよい、ということでもありません。
申込先が健康診断の異常指摘について質問している場合は、その質問内容と対象期間に従って回答します。
再検査を受ける前に申し込めば有利になるとは限りません。
保険への申込みを優先するために、医師から指示された受診を遅らせることは避けましょう。
再検査をどこで受ければよいか分からない方は、健康診断で要再検査と言われたら?何科・費用・持ち物・受診の流れも参考にしてください。
再検査を受けて診断内容が分かった場合
再検査が終わっている場合は、結果と医師の説明を確認します。
例えば、次の情報です。
- 再検査を受けた日
- 再検査で確認した項目
- 腹部超音波検査などの結果
- 医師から伝えられた診断名
- 追加検査の有無
- 治療や経過観察についての指示
診断名や今後の方針が分かっていれば、告知書の質問に沿って整理しやすくなります。
一方で、再検査で異常がなかったからといって、過去の健康診断での指摘がすべて告知不要になるわけではありません。
過去の異常指摘を質問する項目があれば、その対象期間を確認する必要があります。
再検査結果が出る前後で申込みを迷っている方は、健康診断で要再検査|医療保険は結果前・結果後どちらで申し込む?で判断材料を整理できます。
経過観察中・通院中の場合
脂肪肝と診断され、定期的に検査を受けている方もいるでしょう。
この場合は、健康診断の数値に加えて、現在の通院状況を確認することが大切です。
例えば、次のような内容です。
- 脂肪肝と診断された時期
- 定期的な検査の間隔
- 直近の受診日と検査結果
- 食事や運動についての指導
- 治療薬の有無
- 次回の検査・診察予定
経過観察は「治療していないから告知不要」と同じ意味ではありません。
医師から定期受診を指示されている場合は、その事実も告知質問に照らして確認しましょう。
また、生活改善によって数値が変化した場合でも、独自の判断で「完治」と記入しないことが重要です。
診断内容と現在の状態は、医師から説明された事実をもとに整理します。
告知前に用意したい資料と確認手順
まず5種類の資料を確認する
医療保険の申込み前には、次の資料を手元に用意すると整理しやすくなります。
| 資料 | 確認したい内容 |
|---|---|
| 健康診断結果票 | 健診日、脂肪肝の所見、肝機能数値、判定 |
| 再検査結果 | 再検査日、検査内容、医師の説明 |
| 診療明細・検査報告書 | 通院日、検査内容、確認できる診療情報 |
| お薬手帳 | 処方薬、服薬開始時期、変更履歴 |
| 次回受診予定の記録 | 経過観察や追加検査の予定 |
必ずしもすべての資料が必要になるわけではありません。
また、提出書類や告知内容は申込先によって異なります。
分からない数値や受診日があれば、記憶だけで回答するより、健康診断を受けた機関や医療機関へ確認できるか相談しましょう。
必要な資料を整理する目的は、加入できるように回答を調整することではありません。
事実を正確に伝え、申込先が求める情報に漏れなく回答するためです。
告知書の質問文と対象期間に沿って回答する
告知書には、健康状態に関するさまざまな質問があります。
例えば、過去の入院・手術、一定期間内の診察や治療、健康診断の異常指摘などです。
ただし、質問内容や対象期間は商品ごとに異なります。
そのため、「脂肪肝は何年前まで必ず告知する」という一律のルールとして説明することはできません。
実際の告知書で、何について、いつからいつまでの事実を尋ねているのか確認しましょう。
また、保険の担当者へ口頭で伝えただけでは、正式な告知に代わらない場合があります。
指定された告知方法に従い、正確に回答してください。
医療保険の告知全般については、医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?で詳しく説明しています。
整理できたら、医療保険の条件を確認する
ここまで確認できれば、自分がどの段階にいるのか分かりやすくなります。
例えば、健診結果だけがある方、再検査を終えた方、経過観察中の方では、確認できる情報が異なります。
また、現在医療保険に加入している場合は、既存契約の保障内容も確認しましょう。
新しい医療保険へ申し込む前に、現在の契約を急いで解約する必要はありません。
まずは必要な保障と、現在の健康状態に関する告知項目を確認することが大切です。
脂肪肝の健診結果や再検査・通院状況を整理できたら、医療保険の告知項目と保障内容を確認しましょう。
加入可否は個別の診査で判断されます。
通常型医療保険と引受基準緩和型はどう考える?
最初から緩和型だけに絞る必要はない
脂肪肝や肝機能異常を指摘されると、通常の医療保険には加入できないのでは、と心配になるかもしれません。
しかし、健康診断で脂肪肝を指摘されたという理由だけで、通常型医療保険への加入が一律に不可能になるわけではありません。
まず、現在の健康状態と実際の告知質問を確認しましょう。
通常型医療保険を検討する場合も、保険会社の個別の診査によって契約条件が決まります。
一度の健康診断結果や、特定の数値だけで加入可能性を断定することはできません。
緩和型を比較するときは保障内容にも注意する
引受基準緩和型医療保険は、健康状態に関する告知項目を限定した商品です。
生命保険文化センターでは、一般的に通常の医療保険より保険料が割高となる点などを説明しています。
また、商品によって保障内容や給付条件が異なります。
そのため、告知項目が少ないという理由だけで選ぶのではなく、必要な保障を受けられる内容になっているかを確認しましょう。
例えば、入院給付金、手術給付金、保険期間、保険料、保障開始時期などです。
通常型医療保険を確認したうえで、必要に応じて緩和型を比較する考え方が大切です。
よくある質問
Q1.ASTやALTが高いと医療保険に入れませんか?
ASTやALTが高いという理由だけで、すべての医療保険に加入できないとは決まりません。
実際の診査では、告知された健康状態、検査結果、診断内容、治療状況などが個別に確認されます。
特定の数値を一律の加入可否基準として扱うことはできません。
Q2.脂肪肝で薬を飲んでいなくても告知が必要ですか?
服薬していないという理由だけで告知不要とは判断できません。
健康診断の異常指摘、診断、検査、通院などについて質問されている場合は、その対象期間に該当する事実を回答してください。
Q3.再検査で異常なしなら過去の脂肪肝の指摘は書かなくてよいですか?
一律には判断できません。
過去の健康診断異常について質問されている場合は、再検査結果が異常なしでも、対象期間内の指摘について回答が必要になることがあります。
告知書の質問文と対象期間を確認しましょう。
まとめ|肝機能数値だけで判断せず、健診から現在までを整理しましょう
脂肪肝を健康診断で指摘されても、医療保険への加入を諦める必要があるとは限りません。
一方で、AST・ALT・γ-GTなどの数値が正常範囲であることや、薬を飲んでいないことだけで加入できると判断することもできません。
まずは健康診断結果票を確認し、脂肪肝の所見、肝機能数値、再検査の指示、医師の説明を整理しましょう。
再検査を終えている方は結果と診断内容を、経過観察や治療中の方は現在の通院・服薬状況を確認します。
そのうえで、申込先の告知項目と対象期間に沿って、事実を正確に回答することが重要です。
医療保険は加入できるかどうかだけでなく、必要な保障と無理なく続けられる保険料も合わせて考えましょう。
確認できない情報があれば、急いで申込みを進めず、まず資料や医療機関で確認することから始めてみてください。
健診結果・再検査・現在の通院状況を確認できたら、医療保険の保障内容と告知項目を比較しましょう。商品ごとの条件を確認してから判断することが大切です。
個人情報について
この記事では、一般的な相談時の確認手順を紹介しています。
特定の相談者の診断内容や契約結果を実話として示したものではありません。
情報基準日:2026年10月11日
本記事は保険に関する一般的な情報提供を目的としています。特定の保険会社や商品を推奨するものではありません。
個別の加入可否、契約条件、保障内容は、申込先の告知書、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
- 厚生労働省 e-ヘルスネット「脂肪肝」
- 日本肝臓学会「日本肝臓学会ガイドライン」
- 生命保険文化センター「健康上問題があると、生命保険は契約できないの?」
- 生命保険文化センター「健康状態に不安がある人でも、契約できる医療保険とは?」
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年11月8日40代女性のがん検診はいつから?種類と受け方
 医療保険2026年11月8日40代女性が疲れやすい原因は?受診の目安
 医療保険2026年11月8日健康診断で貧血を指摘されたら?受診と費用
 がん保険2026年11月8日子宮頸がん検診は痛い?初めて受ける女性へ