
帯状疱疹の治療歴がある人は緩和型医療保険を検討できる?
 (株)ライフ・アート谷口
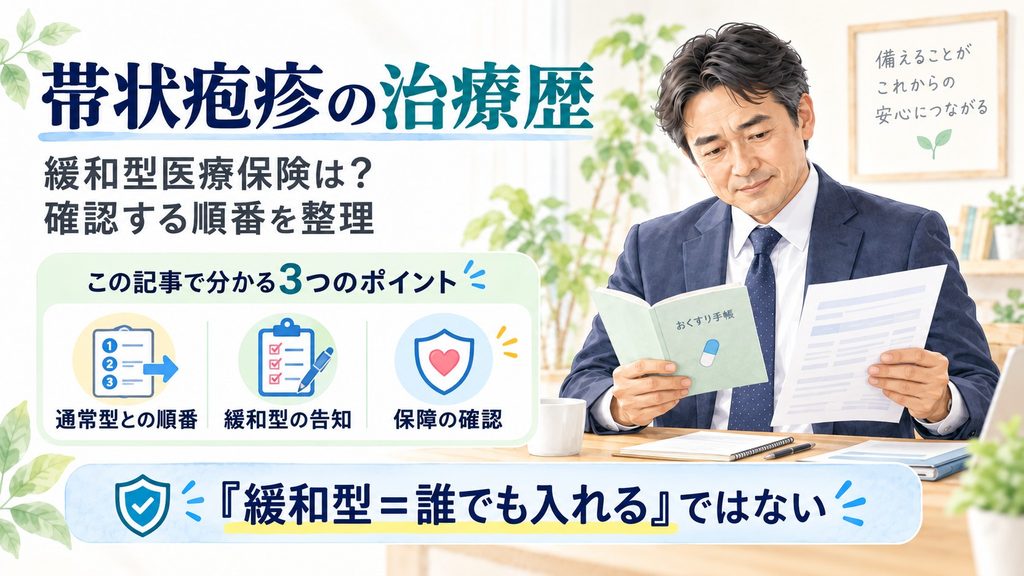
- 1. 結論|まず通常の医療保険を確認し、必要な場合に緩和型を検討する
- 2. はじめに|「普通の医療保険が難しいなら緩和型?」と考えたら
- 3. 引受基準緩和型医療保険は告知項目を限定した医療保険
- 3.1. 通常の医療保険より告知項目が少ないタイプがある
- 3.2. 告知項目が少なくても質問へ正確に答える
- 3.3. 「緩和型=無条件で加入できる」ではない
- 4. 帯状疱疹の治療歴では5つの事実を整理する
- 4.1. 1.最後に受診した時期
- 4.2. 2.現在も通院しているか
- 4.3. 3.現在も薬を使用しているか
- 4.4. 4.入院・手術があったか
- 4.5. 5.今後の入院・手術を勧められていないか
- 5. 通常型と緩和型は「入れるか」だけで比較しない
- 5.1. まず通常型を確認できるかを見る
- 5.2. 緩和型は通常型より保険料が割高な傾向がある
- 5.3. 契約後一定期間に保障の制約がある商品もある
- 5.4. 持病の悪化がどう扱われるかも確認する
- 6. 緩和型医療保険を検討するときは4段階で確認する
- 6.1. 1.治療歴を資料で整理する
- 6.2. 2.通常の医療保険を確認する
- 6.3. 3.必要なら緩和型の告知項目を確認する
- 6.4. 4.保障・保険料・支払条件を確認する
- 7. FAQ
- 7.1. 帯状疱疹になったことがあっても緩和型医療保険を検討できますか?
- 7.2. 帯状疱疹が治っていれば緩和型なら必ず入れますか?
- 7.3. 緩和型なら帯状疱疹の治療歴を書かなくてよいですか?
- 7.4. 通常型と緩和型なら、どちらを先に確認すればよいですか?
- 7.5. 緩和型医療保険は普通の医療保険より保障が少ないですか?
- 8. まとめ|緩和型は「通常型が難しい人の次の確認先」として考える
- 8.1. 参考資料・出典
結論|まず通常の医療保険を確認し、必要な場合に緩和型を検討する
帯状疱疹の治療歴があるからといって、最初から引受基準緩和型医療保険だけに絞る必要はありません。
まず、通常の医療保険を検討できるか確認します。
通常型が難しい場合や、条件を含めて別の選択肢を確認したい場合に、引受基準緩和型医療保険を検討します。
緩和型は、通常型より健康状態に関する告知項目を限定した医療保険です。
ただし、「持病がある人なら誰でも入れる保険」ではありません。
実際の告知質問へ該当するかを確認し、保障内容と保険料まで見て判断しましょう。
はじめに|「普通の医療保険が難しいなら緩和型?」と考えたら
帯状疱疹の治療歴があるとします。
すでに発疹は治っています。
ただ、過去の通院歴があります。
神経痛で治療を続けた期間がある人もいるでしょう。
通常の医療保険を調べていると、「引受基準緩和型」という言葉が出てきます。
「こちらなら帯状疱疹でも入れるのでは?」
「告知が少ないなら病歴を書かなくてもよい?」
「通常型より緩和型の方が安心?」
ここでは、この3つを分けて考えます。
緩和型は健康状態に不安がある人が検討できる選択肢です。
一方で、通常型と同じ保障・保険料・告知ではありません。
「入りやすそう」だけで決めず、確認する順番を整理しましょう。
引受基準緩和型医療保険は告知項目を限定した医療保険
通常の医療保険より告知項目が少ないタイプがある
引受基準緩和型医療保険は、健康状態に関する告知項目を限定した医療保険です。
「限定告知型」などと呼ばれる場合もあります。
生命保険文化センターでは、告知項目が3〜5項目程度に限定された商品を例示しています。
通常の医療保険に契約できなかった人でも、所定の告知項目に該当しなければ契約を検討できる商品があります。
ただし、質問内容は生命保険会社によって異なります。
「質問が3つなら入れる」と数字だけで判断しないようにします。
告知項目が少なくても質問へ正確に答える
緩和型だから、傷病歴を自由に省略できるわけではありません。
実際の告知書やWeb画面に表示された質問を一つずつ確認します。
生命保険文化センターが示している一般的な例には、最近、医師から入院や手術を勧められたかを尋ねる項目があります。
一定期間内の入院や手術を確認する項目もあります。
一定期間内の指定された病気について確認する商品もあります。
商品によって質問内容と期間は異なります。
「帯状疱疹という病名が書いていないから関係ない」とは考えません。
入院、手術、治療予定など、質問されている事実を確認します。
「緩和型=無条件で加入できる」ではない
引受基準緩和型でも、すべての人が契約できるとは限りません。
所定の告知項目への回答などによって判断されます。
年齢など、健康状態以外の契約条件もあります。
申込前に加入結果を断定することはできません。
「帯状疱疹なら入れる」ではなく、自分が実際の質問へどう回答するかを確認します。
帯状疱疹の治療歴では5つの事実を整理する
1.最後に受診した時期
最初に最後の受診日を確認します。
発疹が治った日だけではありません。
医療機関へ最後に行った時期を確認します。
診療明細や領収書があれば使います。
2.現在も通院しているか
帯状疱疹の皮膚症状は治っていても、痛みの治療が続いている場合があります。
その場合は、現在の通院として整理します。
「発疹は治ったから通院中ではない」と自分で置き換えないようにします。
現在の実際の治療状況を確認します。
3.現在も薬を使用しているか
次に、お薬手帳を確認します。
帯状疱疹の治療薬を飲み終えているかを確認します。
痛み止めなど別の薬を使用している場合もあります。
薬の名前を記憶だけで答える必要はありません。
手元の資料で確認します。
4.入院・手術があったか
引受基準緩和型医療保険では、一定期間内の入院や手術を確認する商品があります。
帯状疱疹で入院した場合は、その時期を確認します。
帯状疱疹以外の入院や手術も質問対象になる場合があります。
「帯状疱疹の記事だから帯状疱疹だけ確認する」では不十分です。
告知画面に表示された質問全体を確認します。
5.今後の入院・手術を勧められていないか
過去だけでなく、現在から先の予定も重要です。
生命保険文化センターが示す告知例には、最近、医師から入院や手術を勧められたかを確認する項目があります。
実際の商品では質問内容が異なるため、その画面を確認します。
医師から勧められていることがある場合は、自己判断で「まだ決まっていないから書かない」とは考えません。
質問文に沿って回答します。
一般的な告知の整理は、医療保険の告知はどこまで?通院歴の書き方を具体例で解説でも確認できます。
通常型と緩和型は「入れるか」だけで比較しない
まず通常型を確認できるかを見る
帯状疱疹の治療歴があっても、通常の医療保険へ加入できないと一律には決まりません。
健康状態や過去の傷病歴などによって診査結果は異なります。
生命保険文化センターも、健康状態に不安がある場合でも、まず通常の医療保険に契約できるか確認することを案内しています。
通常型を確認できる状況なら、最初から緩和型だけへ絞る必要はありません。
緩和型は通常型より保険料が割高な傾向がある
緩和型は告知項目を限定しています。
その一方で、一般的に通常の医療保険より保険料が割高です。
同じ月額保険料でも、用意できる保障額が異なる場合があります。
加入しやすさだけで決めないことが大切です。
毎月無理なく支払えるかも確認します。
契約後一定期間に保障の制約がある商品もある
引受基準緩和型医療保険には、商品によって保障内容に特徴があります。
生命保険文化センターでは、契約後一定期間の給付金額に制約があるタイプも案内しています。
現在は契約当初から満額を保障する商品もあるため、すべての商品が同じではありません。
契約概要や注意喚起情報を確認します。
「緩和型」という名前だけで保障内容を判断しないようにします。
持病の悪化がどう扱われるかも確認する
引受基準緩和型医療保険では、契約前からの病気の悪化や再発による入院・手術を保障する商品があります。
一方、支払条件は商品によって異なります。
契約前に医師から勧められていた入院や手術など、対象外となるケースもあります。
申込時だけでなく、給付時の条件も確認しておきましょう。
緩和型医療保険を検討するときは4段階で確認する
1.治療歴を資料で整理する
最初に現在地を整理します。
最後の受診日を確認します。
現在の通院を確認します。
服薬の有無を確認します。
入院・手術歴も確認します。
今後の治療予定も整理します。
ここでは加入可否を予想しません。
事実をそろえることが目的です。
2.通常の医療保険を確認する
次に、通常の医療保険を検討できるか確認します。
傷病歴があるだけで、自分から通常型を除外しないようにします。
一方、通常型へ必ず申し込むべきという意味でもありません。
現在の治療状況と実際の告知項目を確認します。
通常型の告知については、医療保険の告知はどこまで?通院歴の書き方を具体例で解説で整理できます。
3.必要なら緩和型の告知項目を確認する
通常型が難しい場合などは、緩和型も選択肢として確認します。
ここでは「帯状疱疹」という病名だけを探しません。
質問内容と期間を一問ずつ確認します。
入院歴や手術歴を聞かれていれば、その事実と照合します。
現在の治療予定について質問されていれば、その事実と照合します。
質問に該当しないよう病歴を言い換えることはしません。
4.保障・保険料・支払条件を確認する
告知項目を確認しただけで契約を決めないようにします。
次に保障内容を確認します。
入院給付金を確認します。
手術給付金を確認します。
支払日数なども確認します。
契約前からの病気の扱いも確認します。
保障開始後の制約があるかも確認します。
そして保険料を確認します。
「申し込める可能性」だけでなく、「契約後に必要な保障になるか」まで見て判断します。
現在の保障がある場合は、新しい保険だけを見る必要はありません。
入院一時金は必要?医療保険の日額型との違いと選び方で、貯蓄と既契約から不足を考える方法も確認できます。
ここまで確認して初めて、緩和型医療保険を申込候補として判断しやすくなります。
帯状疱疹の治療歴があり通常の医療保険が難しい場合は、通院・服薬・入院歴を整理したうえで、緩和型医療保険の告知項目と保障内容を確認できます。
FAQ
帯状疱疹になったことがあっても緩和型医療保険を検討できますか?
治療歴があるという理由だけで、検討できないとは一律に決まりません。
実際の告知項目と自分の治療歴を照合します。
加入可否は商品条件などによって異なります。
帯状疱疹が治っていれば緩和型なら必ず入れますか?
必ず入れるとは言えません。
引受基準緩和型でも告知項目があります。
所定の質問への回答などをもとに契約可否が判断されます。
緩和型なら帯状疱疹の治療歴を書かなくてよいですか?
「緩和型だから書かなくてよい」とは考えません。
実際に表示された質問と対象期間を確認します。
該当する事実があれば、その質問へ正確に回答します。
通常型と緩和型なら、どちらを先に確認すればよいですか?
健康状態に不安がある場合でも、まず通常の医療保険に契約できるか確認する考え方があります。
通常型が難しい場合などに、緩和型を選択肢として確認します。
ただし、申込状況や健康状態によって確認方法は異なります。
緩和型医療保険は普通の医療保険より保障が少ないですか?
一律には言えません。
保障内容は商品によって異なります。
一方、通常型より保険料が割高な傾向があり、契約後一定期間の保障に制約がある商品もあります。
契約概要、注意喚起情報、約款などを確認してください。
まとめ|緩和型は「通常型が難しい人の次の確認先」として考える
帯状疱疹の治療歴があるからといって、最初から緩和型医療保険だけに絞る必要はありません。
まず、現在の治療状況を整理します。
最後の受診日を確認します。
現在の通院や服薬も確認します。
入院や手術をした場合は、その時期を整理します。
今後、入院や手術を勧められているかも確認します。
そのうえで、通常の医療保険を確認できるかを見ます。
通常型が難しい場合などに、引受基準緩和型医療保険を選択肢として確認します。
緩和型は告知項目を限定した保険ですが、誰でも無条件に入れる保険ではありません。
通常型より保険料が割高になる傾向もあります。
保障内容や契約後の制約も商品によって異なります。
大切なのは「入りやすいか」だけで選ばないことです。
治療歴→通常型→緩和型の告知→保障・保険料の順で確認しましょう。
通常の医療保険が難しく別の選択肢を確認したい方は、現在の健康状態を整理してから、緩和型医療保険の告知項目・保障内容・保険料を確認できます。
個人情報保護のため、一部の情報を変更しています。
本記事は※2026年9月15日時点で確認できる公的制度・公開情報等をもとに作成・更新しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 2026年9月16日帯状疱疹の治療歴がある人は緩和型医療保険を検討できる?
 医療保険2026年9月16日帯状疱疹が治った後は医療保険に入れる?告知と確認ポイント
 医療保険2026年9月16日帯状疱疹の治療中でも医療保険に入れる?告知と申込前の確認点
 医療保険2026年9月16日帯状疱疹で仕事は休む?出勤・休養・復帰の判断ポイント