
保険料払込免除特約は必要?がん保険で付ける前の4つの判断基準
 (株)ライフ・アート谷口
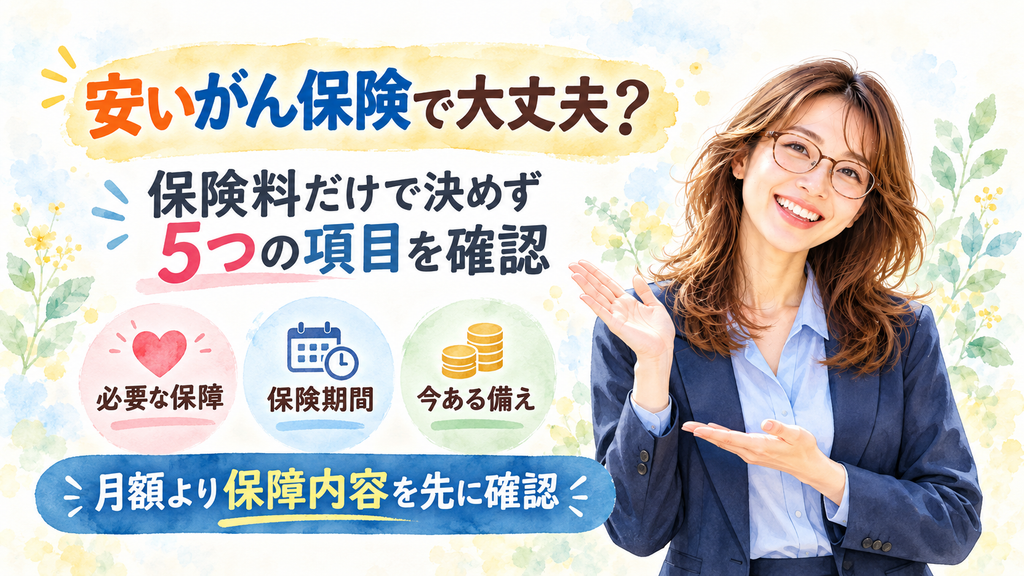
- 1. 結論|安いがん保険を選ぶ前に「何が保障されるか」を確認する
- 2. はじめに|「できるだけ安いがん保険に入りたい」
- 3. がん保険は「同じ月額」でも保障内容が同じとは限らない
- 3.1. 月額保険料だけを比較しない
- 4. 保険料を抑えたいなら5つの項目を先に確認する
- 4.1. 1.診断されたときに必要な金額
- 4.2. 2.治療が続いたときに何を補いたいか
- 4.3. 3.すでに持っている保障と重なっていないか
- 4.4. 4.保障はいつまで必要か
- 4.5. 5.今だけでなく将来も払えるか
- 5. 「安い」の中身を契約概要で確認する
- 5.1. まず「保障内容」をそろえて比較する
- 5.2. 「月額○円から」の数字だけで決めない
- 6. よくある質問
- 6.1. 安いがん保険は保障が少ないのですか?
- 6.2. 月々の保険料はいくらなら適正ですか?
- 6.3. がん保険は最低限の保障だけでもよいですか?
- 6.4. 保険料を安くするために今の保険を解約してもよいですか?
- 7. まとめ|一番安い保険ではなく「必要な保障を続けられる金額」で選ぶ
- 7.1. 参考資料・出典
結論|安いがん保険を選ぶ前に「何が保障されるか」を確認する
がん保険は、月々の保険料が安いという理由だけで選ぶ必要はありません。
反対に、保険料が高ければ保障が自分に合っているとも限りません。
最初に確認したいのは、がんになったときに何を保険で補いたいのかです。
そのうえで、診断時や治療時の保障、保険期間、保険料を払う期間、現在の保障との重複を確認します。
必要な保障が決まってから、その条件の中で無理なく続けられる保険料を探す。
この順番なら、「安いか高いか」だけに振り回されにくくなります。
はじめに|「できるだけ安いがん保険に入りたい」
「がん保険には入りたいけれど、毎月の負担はできるだけ抑えたい」
「安いがん保険でも、ちゃんと保障されますか?」
保険を探すとき、月額保険料が気になるのは当然です。
毎月支払うものですから、長く続けるほど家計への影響があります。
ただ、相談で「安いがん保険を探しています」と言われたとき、いきなり保険料順には並べません。
先に確認したいのは、
「がんになったとき、何に困ると思いますか?」
ということです。
診断直後のまとまった支出なのか。
治療が続く期間の費用なのか。
入院や手術なのか。
通院治療なのか。
貯蓄を大きく取り崩すことなのか。
ここが分からないまま「月額が安いもの」を探すと、必要な保障まで小さくしてしまう可能性があります。
この記事では、がん保険そのものが必要かどうかではなく、がん保険へ入る方向で考えている人が、保険料を抑えながら何を確認すればよいかに絞ります。
がん保険自体の必要性から確認したい方は、がん保険は必要?いらない?公的保障と貯蓄で判断する基準から整理してください。
がん保険は「同じ月額」でも保障内容が同じとは限らない
がん保険にはさまざまな保障があります。
生命保険文化センターは、がん保険の主な給付として、
がん入院給付金。
がん手術給付金・放射線治療給付金。
がん診断給付金。
がん死亡給付金。
などを案内しています。
さらに、商品によっては、がん先進医療給付金、通院給付金、抗がん剤治療給付金などがあります。
つまり、「がん保険」という同じ名称でも、中身が同じとは限りません。
保険料が違えば、
保障内容。
給付額。
保険期間。
特約。
払込期間。
などの条件が違っている可能性があります。
そのため、月額だけを横に並べても、本当の意味では比較できません。
月額保険料だけを比較しない
たとえば、
A案は月額負担が小さい。
B案はA案より月額負担が大きい。
この数字だけなら、A案が魅力的に見えます。
しかし、A案とB案で保障される場面や保険期間が違えば、単純な価格比較にはなりません。
先に、
「私は何を保障してほしいのか」
を決めます。
その条件を満たす候補の中で保険料を比較します。
すでに医療保険へ入っている方は、医療保険に入っていればがん保険はいらない?重複を防ぐ5つの確認で、追加する前に現在の保障も確認してください。
現在の保障と不足する部分が分かっているなら、その不足を補えるがん保険の保障内容と保険料を一緒に確認できます。
現在の保障を確認し、不足する部分が分かっているなら、必要な保障を残したまま無理なく続けられる保険料かを確認してみましょう。
保険料を抑えたいなら5つの項目を先に確認する
1.診断されたときに必要な金額
まず確認したいのは、診断時の保障です。
がんと診断された段階では、
検査費用。
治療開始までの支出。
通院交通費。
仕事を休むことによる家計への影響。
などが考えられます。
「一時金は多いほどよい」と決めるのではなく、自分の貯蓄や現在の保障を差し引きます。
診断時の一時金から考えたい方は、がん保険の一時金はいくら必要?診断後にもらえるお金を整理で確認できます。
2.治療が続いたときに何を補いたいか
次に、治療中の負担です。
がん治療は入院だけとは限りません。
手術。
放射線治療。
薬物療法。
通院。
など、治療方法や経過は人によって異なります。
「入院日額が高いから安心」という見方だけではなく、
どんな治療場面を保険で補いたいのか
を確認します。
全部の保障を最大にすると、当然ながら保険料負担にも影響します。
逆に保険料を下げるために必要な保障まで削ってしまえば、本来の目的から外れます。
3.すでに持っている保障と重なっていないか
ここは保険料を抑えるうえで大切です。
新しいがん保険だけを見る前に、現在の保険証券を出します。
医療保険に、
がん診断に関する特約。
手術保障。
放射線治療への保障。
先進医療に関する特約。
などが付いていることがあります。
同じ役割を二重に持つことが希望なら問題ありません。
ただ、本人が気づかず重複しているなら、新しい保険を増やす前に整理する余地があります。
保険料を下げるために保障を削る前に、すでに持っている保障を確認することが先です。
4.保障はいつまで必要か
次は保険期間です。
生命保険文化センターは、がん保険の保険期間として、一定年数で更新するタイプ、一定年齢までのタイプ、一生涯保障する終身型などを案内しています。
一定期間の契約と終身保障では条件が異なります。
更新型では、更新時の年齢や保険料率で保険料が再計算され、一般的に更新前より高くなるとされています。
つまり、
「今の月額が安い」
だけではなく、
「いつまで保障されるのか」
「更新があるのか」
まで確認します。
終身型と定期型の違いから考えたい方は、[終身がん保険は必要?定期型との違いと選ぶ前の確認ポイント]で整理できます。
5.今だけでなく将来も払えるか
最後に家計です。
保険は加入した月だけ払えればよいものではありません。
住宅費。
教育費。
老後資金。
毎月の生活費。
現在加入している他の保険。
これらを並べたうえで、
「この金額なら継続できる」
という範囲を決めます。
数百円、数千円の違いだけを見るのではなく、その保障を何年持つ予定なのかも考えます。
金融庁も、保険商品を購入する際には、自分がどのような保障を必要としているかを検討し、契約概要や注意喚起情報などを確認するよう案内しています。
5項目を整理すると、
「一番安いがん保険はどれ?」
という質問から、
「必要な保障を残したうえで、続けられる保険料はいくら?」
という質問に変わります。
必要な保障、現在の保障、保険期間まで整理できたら、その条件を満たしながら家計で続けられる保険料かを確認できます。
「安い」の中身を契約概要で確認する
実際に複数のがん保険を比較するときは、月額保険料だけをメモしないようにします。
金融庁の監督指針では、「契約概要」で示す項目として、
商品の仕組み。
保障内容。
主な特約。
保険期間。
引受条件。
保険料。
保険料の払込方法や払込期間。
解約返戻金等。
などが挙げられています。
比較するときも、この順番で横に並べると違いが分かりやすくなります。
まず「保障内容」をそろえて比較する
A社は診断時の保障がある。
B社は治療時の保障を重視している。
C社は保険期間が違う。
このように条件がばらばらなら、月額だけ比べても意味が薄くなります。
まず、自分に必要な条件を決めます。
次に、その条件を満たす候補を比較します。
最後に保険料を確認します。
保障 → 条件 → 保険料
の順番です。
「月額○円から」の数字だけで決めない
広告などで目にする保険料は、年齢、性別、保障内容などの条件によって異なる場合があります。
自分が実際に希望する保障内容でいくらになるのかを確認します。
その際も、
「もっと安いものはありますか?」
だけでなく、
「この保障を残したまま保険料を調整できますか?」
と確認すると目的がぶれにくくなります。
よくある質問
安いがん保険は保障が少ないのですか?
保険料だけでは判断できません。
保障内容、給付条件、保険期間、特約などは契約によって異なります。
自分が必要とする条件で比較してください。
月々の保険料はいくらなら適正ですか?
一律の金額はありません。
収入だけではなく、住宅費、教育費、貯蓄、現在の保険料などを確認し、長く継続できる範囲で考えます。
がん保険は最低限の保障だけでもよいですか?
必要な保障は人によって異なります。
現在の医療保険、貯蓄、公的保障などで対応できる部分を確認し、それでも不足すると考える部分を民間保険で補う考え方があります。
保険料を安くするために今の保険を解約してもよいですか?
新しい契約が成立する前に既存契約を解約すると、予定していた保障を確保できない可能性があります。
現在契約の保障内容と、新しく検討する契約の条件を確認してから判断してください。
まとめ|一番安い保険ではなく「必要な保障を続けられる金額」で選ぶ
がん保険を検討するとき、保険料を抑えたいと考えるのは自然です。
毎月の固定費ですから、無理なく続けられることは大切です。
ただし、
「月額が一番安いから」
だけで決めると、必要だった保障まで不足する可能性があります。
先に確認するのは、
診断時に必要な保障。
治療が続いたときの保障。
現在持っている保障。
保障を必要とする期間。
将来も続けられる家計。
この5つです。
そのうえで、同じ目的を満たせる候補の保険料を比較します。
反対に、すでにある保障や貯蓄で対応できる部分まで新しい保険へ入れる必要はありません。
保険料を下げることと、必要な保障を削ることは同じではありません。
必要な保障を決め、その条件の中で無理なく続けられる保険料を選ぶ。
この順番なら、「安いかどうか」を自分の基準で判断しやすくなります。
必要な保障と現在の備えを整理できたら、その保障を持ちながら無理なく続けられる保険料かを実際の契約内容で確認しましょう。
個人情報や健康状態などを入力する場合は、各保険会社・取扱サイトの個人情報の取扱いをご確認ください。
情報基準日:2026年9月28日
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社・商品を推奨したり、保険料の優位性を示したりするものではありません。
保障内容、保険期間、保険料、加入条件、給付条件などは商品・契約条件によって異なります。契約概要、注意喚起情報、ご契約のしおり、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月29日医療保険の入院日額はいくら必要?5,000円・1万円で迷う5つの確認
 医療保険2026年9月29日30代女性に医療保険は必要?加入前に確認したい5つのこと
 がん保険2026年9月29日がん保険は何を比較する?申込前に確認したい5つの違い
 がん保険2026年9月29日保険料払込免除特約は必要?がん保険で付ける前の4つの判断基準