
病気で働けなくなったら?一人暮らしの生活費
 (株)ライフ・アート谷口
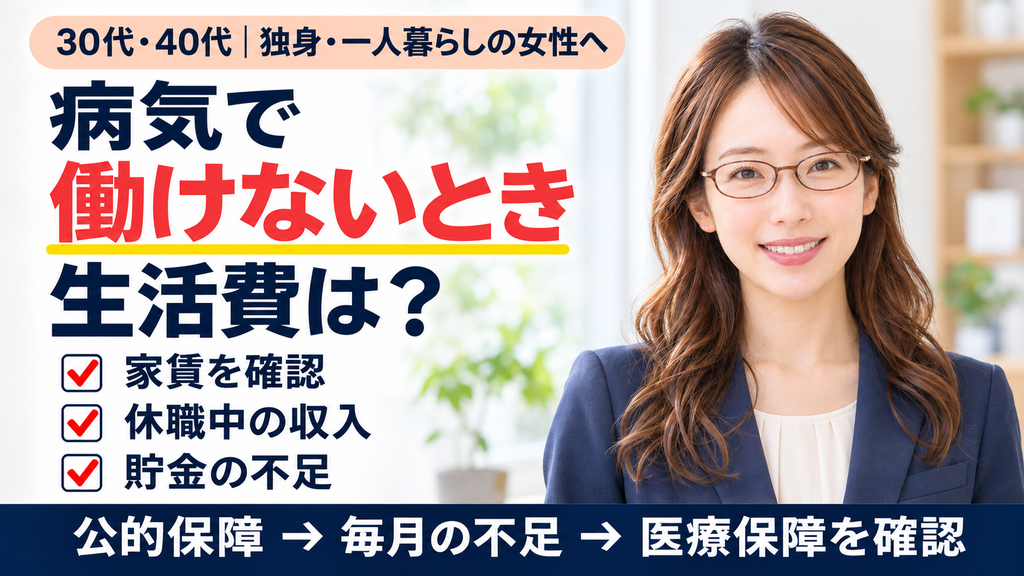
- 1. 結論|病気で働けないときは生活費の不足額を先に確かめる
- 2. はじめに|一人で暮らしていると仕事を休むのが心配
- 3. 仕事を休んでも続く支出を最初に書き出す
- 3.1. 家賃・通信費・保険料などはすぐに止まらない
- 3.2. 生活を守るための最低支出を決める
- 4. 会社員とフリーランスでは使える制度が違う
- 4.1. 会社員は休暇と傷病手当金を確認する
- 4.2. フリーランスは健康保険の加入先から確認する
- 5. 休業が3か月続く場合の家計を試算する
- 5.1. 毎月の不足額を計算する
- 5.2. 振込みまでの時間差にも備える
- 5.3. 医療費と休業中の生活費を混ぜない
- 6. 貯金だけでは支払いが難しいときの相談先
- 6.1. 家賃の支払いが厳しいときは早めに相談する
- 6.2. 貯金を使う順番を決めておく
- 7. 医療保険で備えられることと備えられないこと
- 7.1. 入院・手術への備えと収入減への備えは別
- 7.2. 申込み前は現在の健康状態と保障開始日を確認する
- 8. よくある質問|一人暮らしと休業中の生活費
- 8.1. Q.病気で1週間休んだら必ず傷病手当金をもらえますか?
- 8.2. Q.貯金が50万円あれば3か月休めますか?
- 8.3. Q.医療保険があれば休業中の家賃も賄えますか?
- 9. まとめ|一人暮らしの休業は収入・支出・貯金を分けて備える
- 9.1. 参考資料・出典
結論|病気で働けないときは生活費の不足額を先に確かめる
一人暮らしで病気になり、仕事を休むことになっても、家賃や生活費の支払いは続きます。
まず確認したいのは、休業中に入るお金、毎月必要なお金、すぐ使える貯金の3つです。
会社員などは、加入する健康保険や勤務先の制度によって、傷病手当金や休暇を利用できる場合があります。
ただし、休業した人が全員同じ給付を受けられるわけではありません。
また、公的給付の対象になる場合でも、実際に振り込まれるまでには時間がかかることがあります。
そのため、毎月の生活費だけでなく、支払日までに使える現金も確認しましょう。
制度と貯金で生活を支えられるなら、民間保険を新たに増やす必要はないかもしれません。
医療保険は主に所定の入院・手術などへの備えであり、休業による収入減をすべて補うものではない点も押さえておきましょう。
はじめに|一人で暮らしていると仕事を休むのが心配
「入れるほけん.com」案内役の森川由佳です。
例えば、38歳の広告制作会社員で、独身・一人暮らしの女性を想定します。
年収は約430万円、家賃は月8万円、貯金は70万円、健康診断で大きな指摘はなく、民間医療保険には未加入です。
現在は健康上の問題を感じていませんが、同僚が長く休職したと聞き、「もし自分が病気になったら」と気になりました。
一人暮らしのため、家賃や光熱費などを自分の収入で支払っています。
仮に数か月間働けなくなれば、貯金だけで生活を続けられるか心配です。
一方で、医療保険に加入すると毎月の支出が増えるため、今すぐ契約するべきか迷っています。
対面で保険相談をする前に、スマートフォンで公的制度と必要な保障を確認したいと考えています。
これは説明のための想定例であり、実際の相談記録ではありません。
この記事では病気の診断や治療法ではなく、休業が始まったときの生活費をどう支えるかを整理します。
仕事を休んでも続く支出を最初に書き出す
家賃・通信費・保険料などはすぐに止まらない
仕事を休んでも、家賃、光熱費、通信費、食費、奨学金の返還などは必要です。
例えば、通勤しなくなれば交通費が減ることがあります。
一方で、通院交通費や療養中の日用品など、普段とは異なる支出が増える場合もあります。
そのため、休業中の生活費を考える際は、普段の支出をそのまま使わず、実際に必要になる費用を整理しましょう。
最初に確認したいのは、家賃や通信費など、毎月決まった日に支払うお金です。
次に食費、日用品、光熱費など、生活を維持するための費用を確認します。
最後に、通院費や医薬品代など、療養によって追加される可能性のある支出を別の欄に書いてください。
このように分けると、最低限必要な生活費と、病気によって増える支出を把握しやすくなります。
また、家賃や公共料金の支払日は、収入が減っても通常どおり到来します。
毎月の金額だけでなく、いつ支払う必要があるかも確認しておきましょう。
生活を守るための最低支出を決める
休業中の生活費を考えるときは、普段の支出から一時的に減らせるものを分けましょう。
例えば、旅行や趣味の費用などは、状況によって支出を抑えられる場合があります。
一方、家賃や食費など、生活を続けるために必要な支出は残ります。
家計簿を付けていない場合でも、銀行口座やクレジットカードの明細があれば、大まかな支出を把握できます。
まず、毎月の引落し額を確認してください。
次に、食費や日用品など、現金や電子マネーで支払う費用を整理します。
このとき、税金や社会保険料など、休業中にも必要になる支払いを見落とさないようにしましょう。
保険料についても、契約内容を確認せずに急いで解約することは避けてください。
新しい医療保険へ加入すると、現在の健康状態について改めて告知や診査が必要になる場合があるためです。
最低限必要な生活費が分かったら、次に休業中の収入を確認します。
一人暮らしで仕事を休むことが不安な方へ|まず生活費と公的保障を確認しませんか
収入が止まることを想像すると、何か保険を増やした方がよいと感じるかもしれません。
ただし、会社員などには休暇制度や傷病手当金が用意されている場合があります。
最初に毎月の家賃と生活費を整理し、勤務先と加入する健康保険の制度を確認しましょう。
保険を選ぶ前に、今すでに受けられる支援があるかを知ることが大切です。
そのうえで医療費への備えが不足するかを落ち着いて確かめてください。
会社員とフリーランスでは使える制度が違う
会社員は休暇と傷病手当金を確認する
会社員などで健康保険の被保険者になっている人は、条件を満たすと傷病手当金の対象になる場合があります。
傷病手当金は、業務外の病気やけがで療養のため働けず、十分な給与を受けられない場合に生活を支える公的給付です。
協会けんぽでは、連続する3日間の待期が成立したあと、4日目以降の労務不能の日が支給対象となります。
待期期間には、有給休暇や土日・祝日などの公休日が含まれる場合があります。
ただし、待期が成立することと、実際に傷病手当金が支給されることは別です。
仕事に就けない状態かどうかや、給与の支払い状況なども確認されます。
給与が傷病手当金の額より少ない場合は、差額が支給されることがあります。
支給額は原則として、支給開始日以前12か月間の標準報酬月額の平均額を基に計算するため、手取り給与の3分の2と単純に考えないでください。
また、支給期間は原則として支給開始日から通算1年6か月です。
勤務先の有給休暇や病気休暇、休職制度も合わせて確認しましょう。
詳しい要件や計算式は、傷病手当金はいくら?支給条件・計算方法・申請の流れで確認できます。
フリーランスは健康保険の加入先から確認する
自営業やフリーランスで国民健康保険に加入している場合、会社員の健康保険と同じ傷病手当金を当然に受け取れるわけではありません。
そのため、働き方だけでなく、現在どの健康保険へ加入しているか確認することが重要です。
例えば、会社員として健康保険の被保険者になっている場合と、市区町村の国民健康保険へ加入している場合では、利用できる制度が異なります。
国民健康保険には、会社員の健康保険と同じ法定の傷病手当金制度が一般的に設けられているわけではありません。
ただし、加入する保険者や制度によって独自の取扱いがある可能性もあるため、利用できる給付については加入先へ確認してください。
また、会社員から独立した直後も、以前の健康保険の給付をそのまま利用できるとは限りません。
退職後の傷病手当金については、一定の条件を満たす場合に継続給付を受けられることがありますが、個別の資格確認が必要です。
フリーランスは、休業すると売上そのものが減少する場合もあります。
そのため、事業に必要な経費と自分の生活費を分け、収入がなくなった期間に使える現金を整理しましょう。
また、仕事中や通勤途中の病気・けがは、労災保険など別の制度の対象になる場合があります。
休業が3か月続く場合の家計を試算する
毎月の不足額を計算する
例えば、一人暮らしで最低限必要な生活費が月18万円、休業中の手取り収入や公的給付が月12万円と仮定します。
この場合は毎月6万円が不足し、同じ状態が3か月続けば合計18万円の不足になります。
これは計算方法を説明するための仮定です。
傷病手当金の実際の受給額や支給時期を示すものではありません。
計算の基本は、**「必要生活費-休業中に実際に入るお金=毎月の不足額」**です。
最初に家賃や食費などの最低支出を整理し、次に休業中に受け取れる給与や給付金を確認します。
ただし、休業中の収入は毎月一定とは限りません。
最初の月は有給休暇を使用し、その後に傷病手当金を申請する場合もあります。
また、勤務先独自の病気休暇制度によって、給与の取扱いが変わる場合もあります。
そのため、3か月分をまとめて計算するだけでなく、月ごとの支払額と入金見込額を分けて書き出しましょう。
休業期間の見通しが分からない場合も、まず1か月、3か月、6か月など複数の期間で試算する方法があります。
振込みまでの時間差にも備える
傷病手当金などの公的給付は、支給対象になったとしても、申請した日にすぐ振り込まれるとは限りません。
申請には、勤務先や医療機関による証明が必要になる場合があります。
また、勤務先の給与締め日や申請書の提出時期などによって、実際の入金時期は変わります。
そのため、休業中の家計では、受け取れる見込額だけでなく、実際にいつ入金されるかを確認する必要があります。
例えば、貯金が30万円あっても、そのうち20万円が近い支払いに必要なら、自由に使える現金は10万円です。
さらに、次の家賃やカードの引落しが給付金の振込みより先であれば、一時的な資金不足が生じる場合があります。
このような状況に備えるには、支払予定日と入金予定日を同じ表に書き出すと分かりやすくなります。
貯金の総額ではなく、実際の支払日に使える金額を確認しましょう。
公的給付の金額や振込時期が未確定の場合は、確定した収入として扱わないことも大切です。
医療費と休業中の生活費を混ぜない
病気で働けなくなったときは、医療費と生活費を分けて整理しましょう。
日本の公的医療保険には、高額な保険診療の自己負担を抑える高額療養費制度があります。
2026年8月からは月額上限の見直しや年間上限の導入が実施されており、実際の負担は年齢や所得などによって異なります。
ただし、保険診療の対象となる医療費と、家賃や食費などの生活費は別です。
高額療養費制度によって、家賃や通信費などの支払いが軽減されるわけではありません。
また、入院中の食事代や差額ベッド代など、制度の対象外となる費用もあります。
そのため、医療費に使える貯金と、生活を維持するための貯金を別々に確認することが大切です。
例えば、手元の貯金70万円のうち、生活費として50万円を残したい場合、医療費に使える現金は20万円という考え方ができます。
ただし、実際に必要な金額は本人の健康状態や家計によって異なります。
一人暮らしで入院した場合の家賃と医療費は、30代一人暮らし女性が入院したら?家賃と医療費の備え方で詳しく整理しています。
休職が長引いたときの貯金が心配な方へ|医療費と生活費の不足を分けませんか
家賃を支払うお金と、受診や入院に使うお金を一緒に考えると、必要な備えが分かりにくくなります。
まず仕事を休んだ月の収入見込みと最低限の生活費を並べ、毎月の不足額を確認してください。
次に医療費へ使える貯金と、今ある医療保険の給付条件を整理します。
すでに十分な備えがあるなら、新たな契約は必要ない場合もあります。
不足が見えたときだけ、無理のない保障を比較しましょう。
貯金だけでは支払いが難しいときの相談先
家賃の支払いが厳しいときは早めに相談する
休業中の収入と貯金だけでは生活費を賄えないと分かった場合、できるだけ早く相談先を確認しましょう。
特に家賃などの固定費は、支払期限を過ぎると生活への影響が大きくなることがあります。
まず、勤務先の人事担当者などへ、有給休暇、病気休暇、休職制度、休業中の給与の取扱いを確認します。
次に、加入する健康保険へ傷病手当金などの給付条件を確認しましょう。
家賃の支払いについては、状況に応じて管理会社や貸主へ相談することも考えられます。
また、厚生労働省の生活困窮者自立支援制度では、生活や仕事、住まい、家計の相談を受け付けています。
住居確保給付金などの支援制度がありますが、収入や資産、求職活動等の条件が設けられており、病気で休んだ人が誰でも受け取れるものではありません。
利用できる制度は本人の状況によって異なります。
お住まいの自治体の自立相談支援機関へ、現在の状況で相談できる制度を確認してください。
貯金を使う順番を決めておく
休業中は、貯金が減ること自体に不安を感じる場合があります。
しかし、貯金は急な支出や収入の減少に備えるための役割も持っています。
そのため、必要な生活費を支払うために貯金を使うことが、直ちに不適切な判断になるわけではありません。
まず、生活費として使う現金と、近い将来の予定支出に使う現金を分けて整理しましょう。
例えば、家電の買い替えや引っ越しなど、使う時期が決まっているお金は別に考えます。
そのうえで、療養中の生活費に使える現金が何か月分あるか確認してください。
また、預金以外に投資信託などの金融資産がある場合も、すぐに必要な生活費へ使えるとは限りません。
価格が変動する資産を売却する場合には、その時点の評価額などを確認する必要があります。
休業が始まってから慌てて契約を変更するのではなく、普段からお金の用途を整理しておくことが大切です。
貯金の用途別の整理は、貯金はいくらあれば安心?生活費・近い支出・病気用の3つに分けて考えるを参考にしてください。
医療保険で備えられることと備えられないこと
入院・手術への備えと収入減への備えは別
民間医療保険は、一般に契約で定める入院や手術などに対する給付が中心です。
そのため、仕事を休んだ期間に応じて、家賃や生活費が自動的に補われるわけではありません。
例えば、数か月間仕事を休んだとしても、契約で定められた給付条件に該当しなければ、医療保険から給付金を受け取れない場合があります。
一方で、所定の入院や手術に該当すれば、契約に基づいて給付金を受け取れる場合があります。
このように、医療費への備えと収入減への備えは役割が異なります。
働けない期間の収入減が気になる場合には、所得補償保険など、就業不能時の収入に備える保障を比較する考え方もあります。
ただし、所得補償保険であっても、働けなくなった場合に必ず給付されるわけではありません。
対象となる病気やけが、就業不能の定義、免責期間、給付期間などは契約によって異なります。
また、公的制度や貯金で十分に対応できる場合には、新しい保険を追加しない選択もあります。
必要性を判断する際は、30代女性に医療保険は必要?加入前に確認したい5つのことで、公的制度・貯金・既契約の順に確認してみましょう。
申込み前は現在の健康状態と保障開始日を確認する
新しい医療保険や所得補償保険を検討する場合は、保障内容だけでなく申込条件も確認しましょう。
現在医療保険に加入している方は、まず入院給付金や手術給付金、保険料の払込期間などを確認します。
新しく申し込む場合には、健康状態についての告知や診査が必要になることがあります。
告知書やWeb申込画面で、通院、服薬、検査、治療歴などについて質問された場合は、事実を正確に回答してください。
また、保障がいつから始まるかも重要です。
例えば、すでに病気で休職している方が新しい保険へ申し込んでも、今回の休業が保障対象になるとは限りません。
契約前からの病気や就業不能状態の取扱いは、申込先の条件によって異なります。
そのため、現在の健康状態で申込みができるかということと、今回の病気や休業が保障されるかということは、分けて確認する必要があります。
さらに、現在の保険を解約して新しい保険へ乗り換える場合は、新しい契約が成立してから保障の内容と開始時期を確認しましょう。
保険への加入を目的に必要な治療を延期することなく、現在の健康状態と家計に合った保障を検討してください。
よくある質問|一人暮らしと休業中の生活費
Q.病気で1週間休んだら必ず傷病手当金をもらえますか?
いいえ。
傷病手当金には、加入先の健康保険、療養の状況、仕事に就けない状態、待期期間、給与の支払いなどの条件があります。
1週間休んだという事実だけで支給が決まるわけではありません。
Q.貯金が50万円あれば3か月休めますか?
一律には判断できません。
最低限必要な生活費と、休業中に受け取れる収入や給付金によって異なります。
近い支払予定に必要なお金を除き、実際にいつ使える現金がいくら残るかを確認しましょう。
Q.医療保険があれば休業中の家賃も賄えますか?
医療保険は、一般に所定の入院や手術などに対する給付が中心です。
休業中の家賃や収入減を自動的に補うものではありません。
公的給付と貯金で不足する金額を確認し、必要に応じて別の保障を検討しましょう。
まとめ|一人暮らしの休業は収入・支出・貯金を分けて備える
病気で働けなくなったとき、一人暮らしの家賃や生活費は通常どおり必要になります。
最初に毎月の最低支出を確認し、勤務先と加入する健康保険の制度を調べましょう。
会社員などは傷病手当金を利用できる場合がありますが、支給条件と実際の入金時期を確認する必要があります。
フリーランスなどは、加入する健康保険や働き方によって利用できる制度が異なります。
次に、収入見込みと貯金から、休業中に不足する金額と期間を試算しましょう。
医療費は公的医療保険の制度を確認し、生活費とは分けて考えます。
制度と貯金で対応できるなら、無理に民間保険を増やす必要はありません。
医療保険は主に所定の入院や手術などへの備えです。
働けない期間の収入減への備えとは、役割を分けて確認してください。
不足が残る場合には、医療保険や所得補償保険などの保障内容と保険料、申込条件を比較しましょう。
また、すでに加入している保険がある場合は、新しい契約の成立前に安易に解約しないことも大切です。
保険に加入すること自体を目的とせず、自分に必要な保障を選べるように整理しておきましょう。
一人暮らしの備えを整理できた方へ|必要な医療保障だけを確かめてみませんか
病気で働けないときの家賃や生活費は、公的保障や貯金を確認してから不足額を考えることが大切です。
医療保険が備えるのは、主に所定の入院や手術などの費用であり、収入減のすべてではありません。
今ある保障で十分なら、新しい保険を増やさない選択もできます。
不足が残る方は、保障の対象と開始時期、無理なく払える保険料を比較しましょう。
必要だと納得した場合だけ、申込条件を確かめて次の手続きに進んでください。
情報基準日:2026年11月7日
本記事は一般的な公的保障・家計・保険情報です。傷病手当金や家賃支援などの利用可否は個別の条件によります。民間保険の告知・診査・給付条件は契約概要・注意喚起情報・約款等で確認してください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年11月8日40代女性のがん検診はいつから?種類と受け方
 医療保険2026年11月8日40代女性が疲れやすい原因は?受診の目安
 医療保険2026年11月8日健康診断で貧血を指摘されたら?受診と費用
 がん保険2026年11月8日子宮頸がん検診は痛い?初めて受ける女性へ