
貯金はいくらあれば安心?生活費・近い支出・病気用の3つに分けて考える
 (株)ライフ・アート谷口
- 1. 結論|安心できる貯金額は「総額」ではなく使い道から決める
- 2. はじめに
- 3. 平均貯蓄額をそのまま「安心ライン」にしない
- 4. 貯金は3つの用途に分けると必要額が見えやすい
- 4.1. 1.毎月の生活を回すお金
- 4.2. 2.数年以内に使う予定があるお金
- 4.3. 3.病気・けがなど急な支出に使うお金
- 5. 自分の「安心できる貯金額」は4つの資料から確認する
- 5.1. 最初に「すぐ使える現金」を書く
- 5.2. 次に予定支出を別にする
- 5.3. 生活用と予定用を除いた後の現金を見る
- 6. 病気・けが用の現金が薄いときは保障も一緒に確認する
- 7. FAQ
- 7.1. 平均貯蓄額より少ないと、すぐ貯金を増やすべきですか?
- 7.2. 貯金が十分なら、医療保険は不要ですか?
- 8. まとめ|貯金の安心額は「3つの使い道」を分けて考える
- 8.1. 参考資料・出典
結論|安心できる貯金額は「総額」ではなく使い道から決める
安心できる貯金額に、全員共通の一つの正解はありません。
平均貯蓄額は参考になりますが、その金額をそのまま目標にする必要はありません。
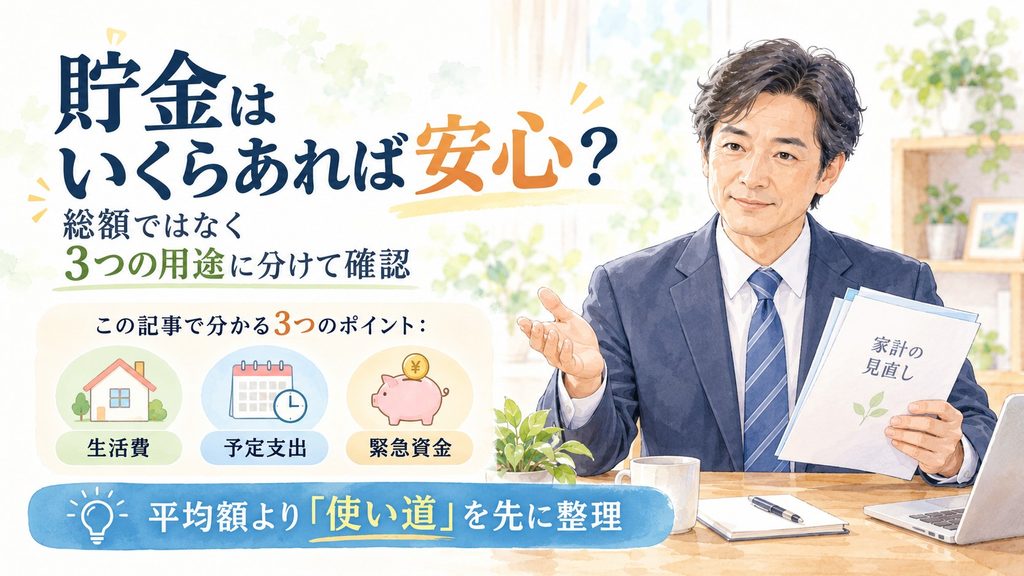
まず、貯金を「毎月の生活」「近い予定支出」「病気・けがなどの緊急資金」に分けます。
そのうえで、今日すぐ使える現金がそれぞれに足りるかを確認します。
この順番なら、自分に必要な貯金額が見えやすくなります。
はじめに
「貯金はいくらあれば安心なのだろう」と考えると、平均額や年代別の数字を探したくなります。
ただ、同じ貯金額でも、これから使う予定があるお金と、急な支出に使えるお金では役割が違います。
通帳の残高だけを見ても、家計の安心度は判断しにくいのです。
まず確認したいのは、貯金が多いか少ないかではありません。
「何のために残しているお金なのか」を分けることです。
この記事では、平均額と比べて一喜一憂する前に、自分の家計で必要な現金を整理する順番を確認します。
平均貯蓄額をそのまま「安心ライン」にしない
平均貯蓄額を見ると、自分の残高より多いか少ないかが気になります。
しかし、平均は自分の家計の支出予定までは反映してくれません。
住居費が大きい世帯もあれば、近いうちに車を買い替える世帯もあります。
扶養する家族がいる世帯と、一人で生活する世帯でもお金の使い方は変わります。
同じ500万円の貯金でも、500万円を自由に使えるとは限りません。
数年以内に支払う予定が決まっていれば、その分はすでに役割があるお金です。
また、公的統計で使われる「貯蓄」と、今日すぐ支払いに使える普通預金などは、同じ範囲とは限りません。
そのため、平均額は「世帯全体の傾向を見る資料」として使う方が整理しやすいです。
自分の安心額を決めるときは、平均との差より、次の3つの用途を先に確認しましょう。
貯金は3つの用途に分けると必要額が見えやすい
貯金を一つの残高として見ると、どこまで使ってよいのかが分かりにくくなります。
そこで、最初に3つの箱へ分けて考えます。
1.毎月の生活を回すお金
一つ目は、日常生活を止めないためのお金です。
家賃や住宅費、食費、光熱費、通信費など、毎月の支払いを確認します。
ここでは期間を先に決める必要はありません。
まず、自分の家計で毎月いくら出ているかを把握します。
給与口座や生活費口座に必要な金額まで、余った貯金として数えないことが大切です。
2.数年以内に使う予定があるお金
二つ目は、使う時期が見えているお金です。
車の買い替え、住宅設備の修理、引っ越しなどが該当します。
税金や保険料の年払いなど、毎月ではない支出も確認します。
大きな支出は、今後3年程度の予定表に書き出すと整理しやすくなります。
日付と金額がある程度分かっているなら、そのお金は緊急資金とは分けておきます。
住宅ローンの返済に貯金を使う予定がある方は、住宅ローンは繰り上げ返済する?貯金を残す?手元資金の決め方で、手元に残すお金を先に確認できます。
3.病気・けがなど急な支出に使うお金
三つ目は、予定しにくい支出へ対応するためのお金です。
病気やけがでは、受診や治療に伴って現金が必要になる場合があります。
家電の故障や急な修理なども、予定外の支出になることがあります。
ここで大切なのは、予定支出用のお金まで「緊急時に使える」と考えないことです。
病気になったときに、車の買い替え資金や住宅修繕費を取り崩す必要があるなら、家計の別の予定に影響します。
医療費として使ってよい現金を詳しく分けたい方は、40代独身女性の医療費予備費|貯金と医療保険の分け方も参考にしてください。
自分の「安心できる貯金額」は4つの資料から確認する
ここまでの3つの箱を、実際の数字へ置き換えていきます。
難しい家計表を最初から作る必要はありません。
まず、次の4つを机に並べましょう。
| 確認するもの | 書き出す内容 | 確認する理由 |
|---|---|---|
| 預貯金残高 | 今日すぐ使える預貯金 | 資産全体ではなく現金を把握するため |
| 家計簿・通帳 | 毎月の生活に必要な支出 | 日常生活用のお金を分けるため |
| 今後の予定表 | 数年以内の大きな支出 | 使う予定がある資金を除くため |
| 現在の保険証券 | 入院・手術など現在の保障 | 病気用の現金と保障を重ねて確認するため |
最初に「すぐ使える現金」を書く
預貯金のうち、急な支払いに使える金額を確認します。
投資資産や、使う目的を決めて動かしたくない資金まで同じ欄に入れる必要はありません。
次に予定支出を別にする
今後の予定表から、使う時期が見えている支出を抜き出します。
金額が未確定でも、「支出予定がある」と分かるものは別枠にしておきます。
生活用と予定用を除いた後の現金を見る
ここまで分けると、貯金総額の中で役割が決まっていない部分が見えてきます。
その部分を、病気やけがなどの緊急時にどこまで使えるか考えます。
この順番なら、「平均より少ないから不安」とだけ考えずに済みます。
逆に、総額が多くても、予定支出でほとんど使うなら余裕が小さいことも分かります。
生活費と予定支出を分けたあと、病気・けが用の現金に不足を感じる場合だけ、現在の保障とあわせて医療保険を確認できます。
病気・けが用の現金が薄いときは保障も一緒に確認する
緊急資金を分けたあと、病気・けが用に使える現金が少ないと感じることがあります。
その場合も、すぐに新しい保険を増やす必要があるとは限りません。
まず、公的制度と現在加入している医療保険の内容を確認します。
次に、病気の支払いで日常生活用や予定支出用の資金まで崩すかを見ます。
現在の仕組みと貯金で無理なく対応できるなら、保障を増やさない選択肢もあります。
一方、病気の支払いで他の目的のお金まで大きく減るなら、不足部分を医療保険で補うか確認する余地があります。
すでに休職や治療が始まっている場合は、休職中の医療費はいくら必要?高額療養費・保険外費用・医療保険を整理で、支払いの時期を分けて確認できます。
がんへの備えだけを詳しく確認したい場合は、がん保険は必要?いらない?公的保障と貯蓄で判断する基準で、公的保障・貯蓄・保障の順に整理できます。
ここでの目的は、保険へ急いで進むことではありません。
「どの資金を守りたいのか」と「何が不足しているのか」を明確にすることです。
FAQ
平均貯蓄額より少ないと、すぐ貯金を増やすべきですか?
平均額だけで判断する必要はありません。
まず、生活に使うお金、近い予定支出、緊急時に使うお金を分けてください。
不足している用途が分かれば、どこを優先して貯めるかを考えやすくなります。
貯金が十分なら、医療保険は不要ですか?
貯金額だけで一律には決められません。
公的制度、病気のために使える現金、現在の保障を確認して判断します。
現在の仕組みで無理なく対応できるなら、保障を増やさない考え方もあります。
まとめ|貯金の安心額は「3つの使い道」を分けて考える
貯金はいくらあれば安心かを考えるとき、最初から一つの金額を探す必要はありません。
平均貯蓄額は参考にしつつ、自分の家計では使い道を先に分けます。
毎月の生活を回すお金、数年以内の予定支出、病気・けがなどの緊急資金の3つです。
預貯金残高、家計簿、今後の支出予定、現在の保険証券を並べれば、どこに不足があるかを確認しやすくなります。
病気用の現金が不足していても、まず公的制度と現在の保障を確認します。
それでも他の目的資金を崩す可能性があるときに、必要な範囲で医療保険を選択肢として確認しましょう。
貯金を3つの用途に分けても病気・けが用の現金に不足が残る場合は、現在の保障と重複しない範囲で医療保険を確認できます。
個人情報保護のため、一部の情報を変更しています。
本記事は※2026年9月13日時点で確認できる公的制度・公開情報等をもとに作成・更新しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月15日大腿骨頭壊死の初期症状は?股関節痛・膝痛と受診前の確認順
 定期保険2026年9月14日子どもがいる家庭の貯金はいくら必要?生活防衛資金と教育費を分ける
 医療保険2026年9月14日入院したら貯金はいくら減る?高額療養費・食事代・保険外費用を順番に確認
 がん保険2026年9月13日がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考える