
小児喘息の子どもに医療保険は必要?医療費助成と加入前の確認順
 (株)ライフ・アート谷口
- 1. 結論|小児喘息の医療保険は「助成後に残る負担」で考える
- 2. はじめに|「6歳の息子に医療保険は必要ですか?」
- 3. 子どもの医療保険より先に、医療費助成を確認する
- 3.1. まず住んでいる自治体を確認する
- 3.2. 公的医療保険と自治体助成を混ぜない
- 3.3. 医療費が助成されても、家計負担がゼロとは限らない
- 4. 小児喘息では、治療状況と保険の必要性を分けて考える
- 4.1. 喘息だから医療保険が必要、ではない
- 4.2. 最初に聞きたいのは「何が一番心配ですか?」
- 5. 6歳前後の子どもの医療保険は3ステップで確認する
- 5.1. ステップ1|助成後にいくら残るか確認する
- 5.2. ステップ2|貯蓄で対応できる範囲を確認する
- 5.3. ステップ3|不足する部分だけ医療保険で確認する
- 6. 申込みを考えるときは、喘息の告知を別に整理する
- 6.1. 「必要か」と「申し込めるか」を混ぜない
- 6.2. 告知はお薬手帳や診療明細から確認する
- 7. よくある質問
- 7.1. Q1.こども医療費助成があれば医療保険はいりませんか?
- 7.2. Q2.喘息で治療中でも医療保険を検討できますか?
- 7.3. Q3.友達の子が入院したので、うちも今すぐ入った方がよいですか?
- 7.4. Q4.子どものうちに終身医療保険へ入れば、そのまま一生持てばよいですか?
- 8. まとめ|「喘息だから入る」ではなく、わが家の不足から考える
- 8.1. 参考資料・出典
結論|小児喘息の医療保険は「助成後に残る負担」で考える
小児喘息だからという理由だけで、医療保険が必要とは決まりません。
最初に、現在使えるこども医療費助成と公的医療保険を確認します。
次に、助成されない費用や付き添いによる家計負担を整理します。
その負担を貯蓄で無理なく払えるなら、民間の医療保険を急いで増やさない考え方もあります。
不足が残る場合に、その部分を補う方法として医療保険を確認すると判断しやすくなります。
また、「医療保険が必要か」と「喘息があって申し込めるか」は別の確認です。
加入可否や契約条件は、実際の告知内容などをもとに個別に診査されます。
はじめに|「6歳の息子に医療保険は必要ですか?」
今回の相談は、喘息のある6歳のお子さんについてのものでした。
友人のお子さんが喘息で入院したと聞き、「うちも医療保険へ入っておいた方がよいでしょうか」と気になったことがきっかけです。
こういうとき、最初から保険料や商品を比べる必要はありません。
まず確認したいのは、「今、どこまで公的制度で守られているか」です。
その次に、「入院した場合、制度を使っても家計から何が出ていくか」を確認します。
さらに、「その負担を貯蓄で無理なく吸収できるか」を考えます。
ここまで整理すると、医療保険で備えたい部分があるのか、それとも現在の制度と貯蓄で対応できるのかが見えやすくなります。
喘息の通院や治療状況を確認するのは、その後に申込みを検討するときです。
個人情報保護のため、一部の情報を変更しています。
子どもの医療保険より先に、医療費助成を確認する
まず住んでいる自治体を確認する
子どもの医療費には、公的医療保険に加えて、自治体による医療費助成があります。
対象年齢、対象となる医療費、利用方法などは自治体によって異なります。
そのため、「子どもは医療費がかからない」と一括りにせず、現在住んでいる自治体の公式情報を確認します。
たとえば鈴鹿市では、18歳到達年度末までの子どもについて、入院・通院の保険診療分をこども医療費助成の対象としています。
一方、健康診断や差額ベッド代など、保険診療として認められない費用は助成対象外と案内されています。
子どものアトピー性皮膚炎など、高額な治療が続く場合の確認順は、子どものアトピー治療費と医療費助成の確認順でも整理しています。
公的医療保険と自治体助成を混ぜない
医療機関の窓口負担には、公的医療保険の仕組みがあります。
厚生労働省は、年齢に応じた窓口負担割合について案内しています。
さらに自治体の医療費助成が重なるため、実際に家庭が負担する金額は住んでいる地域や条件によって変わります。
確認するときは、
「健康保険でどうなるか」
「自治体の助成でどうなるか」
を別々に見てください。
高額な保険診療が気になる場合は、限度額適用認定証は必要?マイナ保険証・高額療養費との違いで、高額療養費との違いも確認できます。
医療費が助成されても、家計負担がゼロとは限らない
入院すると、保険診療の医療費以外にもお金が出ることがあります。
たとえば、希望して利用する差額ベッド代があります。
家族の交通費や食事、日用品などが必要になることもあります。
保護者が仕事を休めば、働き方によっては家計への影響が出ることもあります。
ここで大切なのは、全国平均の入院費を探すことではありません。
「わが家の場合、何にお金がかかりそうか」を一つずつ書き出すことです。
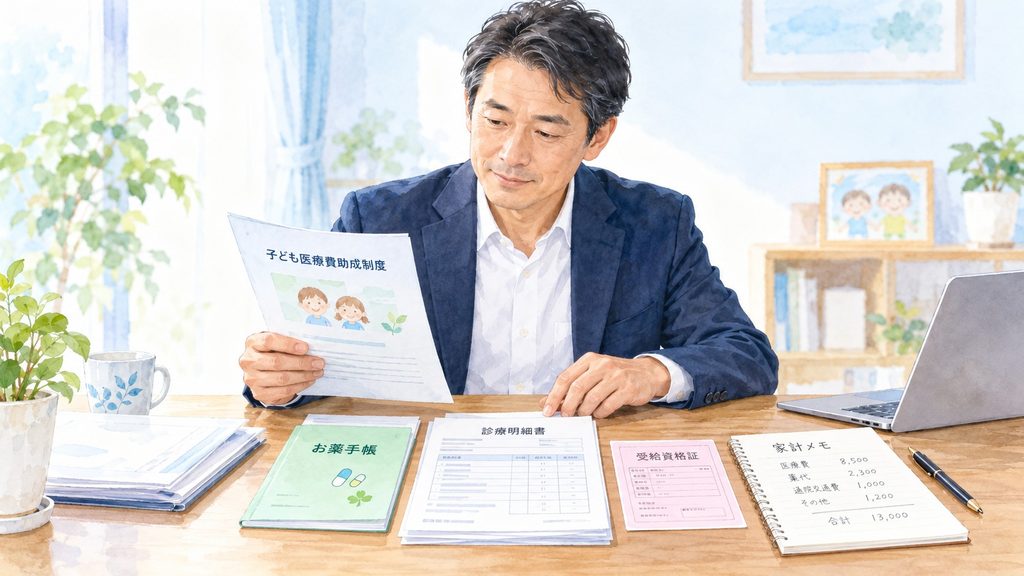
確認しておきたい資料
自治体のこども医療費助成ページ。
受給資格証等の利用に必要なもの。
病院から渡された入院案内。
現在使える貯蓄額が分かる家計資料。
小児喘息では、治療状況と保険の必要性を分けて考える
喘息だから医療保険が必要、ではない
小児喘息は、気道に炎症があり、さまざまな刺激によって症状が現れる病気です。
治療や日常管理については、主治医の指示を優先してください。
民間の医療保険を考えるときも、「喘息がある」という病名だけで必要性を決めません。
確認したいのは、病気の名前より家計への影響です。
たとえば、助成対象外の支出が発生しても、医療費用の貯蓄から無理なく払える家庭があります。
一方、急な入院で付き添いが必要になると、生活費や教育費へ影響が出る家庭もあります。
同じ小児喘息でも、必要な備えは家庭によって変わります。
最初に聞きたいのは「何が一番心配ですか?」
保険の相談では、いきなり「いくらの保障が必要ですか」と聞いても整理しにくいものです。
まず、
「医療費そのものが心配なのか」
「入院中の付き添い費用が心配なのか」
「貯蓄を大きく減らすことが心配なのか」
を分けます。
理由は、困るお金が違えば、備え方も変わるからです。
医療費の大部分が助成され、その他の費用も貯蓄から無理なく出せるなら、医療保険を急いで増やさない選択があります。
不足する金額が家計にとって大きいなら、そこで初めて民間保障を確認します。
公的制度から先に確認する考え方は、限度額適用認定証は必要?マイナ保険証・高額療養費との違いでも整理しています。
6歳前後の子どもの医療保険は3ステップで確認する
ステップ1|助成後にいくら残るか確認する
最初は自治体の公式ページです。
対象年齢、対象となる医療費、対象外費用、利用方法を確認します。
転居した場合は、以前住んでいた自治体の制度をそのまま使わず、現在の自治体で確認し直します。
ステップ2|貯蓄で対応できる範囲を確認する
次に、制度の対象外となる支出を家計で確認します。
ここでは「貯金はいくらあるか」だけを見る必要はありません。
生活費や教育費など、別の目的で残しておきたいお金を除きます。
そのうえで、急な医療関連支出に使える金額を確認します。
十分対応できるなら、民間保険を持たない、または増やさない判断もあります。
不足が家計を圧迫しそうなら、次のステップへ進みます。
ステップ3|不足する部分だけ医療保険で確認する
ここで初めて、民間の医療保険を確認します。
「子どものうちは保険料が低いから」という理由だけで決めません。
何の支出に備えたいのかを先に決めます。
そのうえで、保障内容、給付条件、保険料負担、払込期間などを確認します。
長く続ける契約では、現在の負担だけでなく、将来見直す可能性も含めて考えます。
公的制度と貯蓄まで確認しても不足が残る場合は、必要な保障だけに絞って現在の医療保険を確認できます。
申込みを考えるときは、喘息の告知を別に整理する
「必要か」と「申し込めるか」を混ぜない
医療保険が必要だと感じても、加入可否まで同時に決まるわけではありません。
反対に、申し込める可能性があるからといって、医療保険が必要とも限りません。
ここは二つに分けます。
必要性は、公的制度、家計負担、貯蓄から判断します。
加入可否や契約条件は、申込時の告知内容などをもとに保険会社が個別に診査します。
喘息の加入可否そのものを確認したい場合は、ぜんそくでも医療保険に入れる?安心のポイントと賢い選び方を徹底解説で、通院・服薬・発作・入院歴などの整理方法を確認できます。
この記事では加入可否の細かな判断より、子どもの医療保険が家計に必要かを先に確認します。
告知はお薬手帳や診療明細から確認する
申込みを検討する場合は、お子さんの治療状況を整理します。
お薬手帳を確認します。
診療明細や受診記録も確認します。
入院や救急受診があれば、その時期も整理します。
そのうえで、実際の告知書やWeb申込画面の質問を読みます。
保険代理店の担当者へ口頭で傷病歴を伝えただけでは、正式な告知にはなりません。
告知全体の読み方は、医療保険の告知はどこまで?通院歴の書き方を具体例で解説でも確認できます。
「喘息だから無理」と自己判断する必要はありません。
反対に、「軽いから大丈夫」と決めることも避けます。
質問された事実を整理し、診査後は提示された契約条件と保障内容を確認してください。
よくある質問
Q1.こども医療費助成があれば医療保険はいりませんか?
一律には決められません。
助成の対象範囲、助成対象外となる費用、付き添いによる支出、使える貯蓄によって判断は変わります。
最初に自治体の制度を確認し、その後に家計へ残る負担を整理してください。
Q2.喘息で治療中でも医療保険を検討できますか?
検討することと加入可否は別です。
現在の健康状態や過去の傷病歴などを告知し、その内容をもとに個別に診査されます。
病名だけで加入できる・できないと判断しないことが大切です。
Q3.友達の子が入院したので、うちも今すぐ入った方がよいですか?
他の家庭の入院経験だけでは、自分の家庭の必要性は決まりません。
まず、現在利用できる医療費助成と、入院時に家計へ残りそうな支出を確認します。
その支出を貯蓄で対応できるかを見たあと、不足する場合に医療保険を検討すると整理しやすくなります。
Q4.子どものうちに終身医療保険へ入れば、そのまま一生持てばよいですか?
長期間同じ契約を継続することが常に適しているとは限りません。
保障内容、家計、医療環境などは変わる可能性があります。
契約するときだけでなく、必要に応じて保障内容を確認することが大切です。
まとめ|「喘息だから入る」ではなく、わが家の不足から考える
小児喘息の子どもの医療保険は、病名や年齢だけでは必要性を判断できません。
最初に自治体のこども医療費助成と公的医療保険を確認します。
次に、助成されない費用や付き添いによる支出を整理します。
その負担を医療費に使える貯蓄で対応できるか確認してください。
対応できるなら、医療保険を急いで増やさない判断もあります。
不足が家計に大きく影響するなら、その部分を補う方法として医療保険を確認します。
申込みへ進む場合は、必要性の判断とは切り分け、お薬手帳や診療明細から喘息の治療状況を整理し、実際の告知質問へ事実を回答します。
「保険に入るか」を先に決めるのではなく、「わが家では何が不足するのか」から確認することが出発点です。
公的制度、貯蓄、家計負担を整理しても不足が残る場合は、その不足に合う医療保障を確認してください。
個人情報保護のため、一部の情報を変更しています。
本記事は※2026年9月18日時点で確認できる公的制度・公開情報等をもとに作成・更新しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
- アレルギーポータル「小児のぜん息」:公式資料
- 一般社団法人日本小児アレルギー学会「患者さん向け 小児ぜん息治療ガイドライン」:公式資料
- 厚生労働省「健康・医療窓口負担割合等のご相談窓口について」:公式資料
- 鈴鹿市「こども医療費の助成」:公式資料
- 公益財団法人生命保険文化センター「病歴があったのに告知するのを忘れていたら?」:公式資料
- 公益財団法人生命保険文化センター「健康上問題があると、生命保険は契約できないの?」:公式資料
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年10月20日大腸憩室炎の入院費はいくら?高額療養費と自己負担を解説
 医療保険(緩和型)2026年10月20日大腸憩室炎で緩和型医療保険に入れる?入院歴と告知の確認点
 医療保険(緩和型)2026年10月20日大腸憩室炎の再発を繰り返すと医療保険に入れる?告知と判断
 医療保険(緩和型)2026年10月20日大腸憩室炎で抗菌薬服用中も医療保険に入れる?告知と治療状況