
兄弟・姉妹ががんになって不安|自分のリスクと備えの確認順
 (株)ライフ・アート谷口
- 1. 結論|兄弟・姉妹ががんでも、自分も同じとは限らない
- 2. はじめに|同年代の兄弟ががんになると、急に自分事になる
- 3. 兄弟・姉妹のがんで最初に確認したい4つのこと
- 3.1. 1.何のがんだったのか
- 3.2. 2.何歳で診断されたのか
- 3.3. 3.ほかの血縁者にも同じがんがあるか
- 3.4. 4.遺伝子検査を受けたか
- 4. 兄弟・姉妹と同じ検査を受ければよいわけではない
- 4.1. 自分の年齢・性別・状況から考える
- 4.2. 症状がある場合は「検診」ではなく受診を考える
- 5. 「自分も心配」と思ったら保障も一度だけ確認する
- 5.1. まず現在の保険証券を見る
- 5.2. 次に「治療に使える現金」を見る
- 5.3. 最後に不足する部分があるかを見る
- 6. よくある質問
- 6.1. 兄弟・姉妹ががんなら、自分もがんになりやすいですか?
- 6.2. 姉が遺伝子検査を受けました。自分も受けたほうがいいですか?
- 6.3. 兄弟ががんになったので、今すぐがん保険へ入るべきですか?
- 7. まとめ|兄弟・姉妹のがんをきっかけに「自分の現在地」を確認する
- 7.1. 参考資料・出典
結論|兄弟・姉妹ががんでも、自分も同じとは限らない
兄弟や姉妹ががんになったからといって、自分も同じがんになると決まるわけではありません。
一方で、兄弟・姉妹は同じ両親を持つ血縁者です。
そのため不安になったときは、単に「兄弟ががんになった」という事実だけを見るのではなく、何のがんだったのか、何歳で診断されたのか、ほかの血縁者にも同じ種類のがんがあるのかを整理することが大切です。
さらに、兄弟・姉妹が遺伝子検査を受けている場合は、その結果について本人が共有できる範囲で確認することも判断材料になります。
そのうえで、自分の検診と現在の保障を確認しましょう。
「自分もがんになるかもしれない」という不安だけで保険を決めるのではなく、医療面とお金の備えを分けて考えることがポイントです。
はじめに|同年代の兄弟ががんになると、急に自分事になる
親ががんになったときとは、少し違う不安があります。
兄や弟。
姉や妹。
自分と年齢の近い人ががんになると、
「同じ家族なのだから、自分も危ないのでは」
「同じくらいの年齢になったら、自分も発症するのでは」
と考えることがあります。
特に、40代や50代で兄弟・姉妹ががんになった場合は、それまで遠く感じていた病気が突然自分事になります。
ここで確認したいのは、「兄弟ががん=自分も高確率でがん」という単純な話ではありません。
この記事では、
兄弟・姉妹のがんについて何を確認するか
↓
自分の家族歴をどう整理するか
↓
自分の検診をどう考えるか
↓
将来のお金と保障をどう確認するか
という順番で整理します。
兄弟・姉妹のがんで最初に確認したい4つのこと
1.何のがんだったのか
まず確認したいのは、がんの種類です。
「兄ががんになった」という情報だけでは、自分との関係を判断できません。
肺がん、大腸がん、胃がん、乳がん、卵巣がん、膵臓がんなど、がんにはさまざまな種類があります。
すべてを詳しく聞く必要はありません。
本人が話せる範囲で、
「どこのがんだったのか」
を知っておくだけでも、家族歴を整理する材料になります。
2.何歳で診断されたのか
次に重要なのが発症年齢です。
国立がん研究センターは、遺伝性腫瘍の特徴として、若くしてがんになること、家系内で同じ種類のがんを発症している人が多いことなどを挙げています。
そのため、
「兄が大腸がんだった」
だけでなく、
「何歳ごろ診断されたのか」
まで確認すると、情報の意味が変わります。
ただし、若くして発症したからといって、遺伝性腫瘍だと自分で判断するわけではありません。
あくまで、医療機関へ相談するときに伝えられる情報として整理しておきます。
3.ほかの血縁者にも同じがんがあるか
兄弟・姉妹だけを見るのではなく、血縁者全体を簡単に確認します。
たとえば、
- 父
- 母
- 祖父母
- おじ・おば
- ほかの兄弟・姉妹
などです。
国立がん研究センターは、家系内で同じ種類のがんを発症している人が多いことも、遺伝性腫瘍でみられる特徴の一つとしています。
家系図をきれいに作る必要はありません。
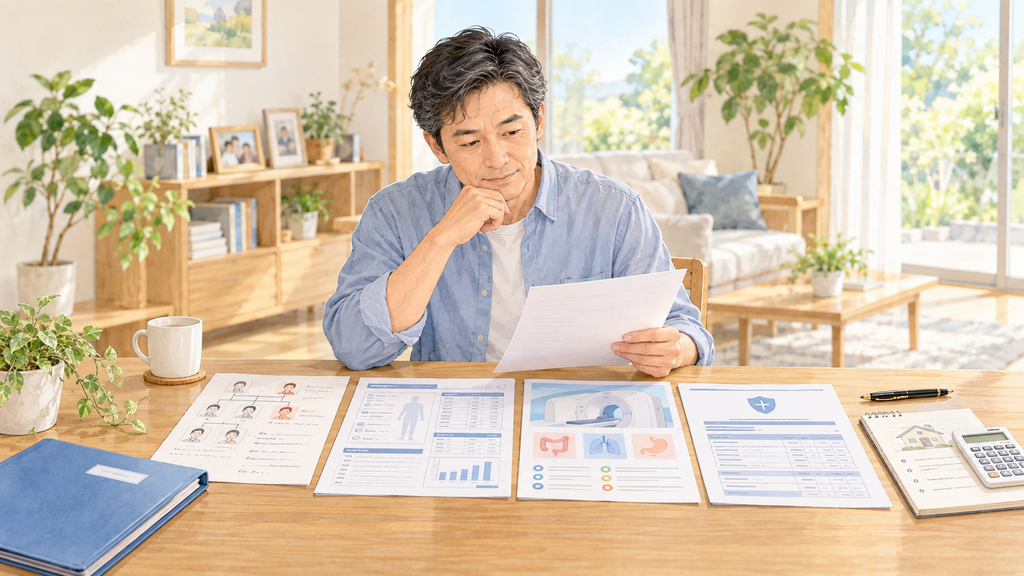
ノートに、
誰が・何のがんに・何歳ごろ
と分かる範囲で書くだけでも十分です。
4.遺伝子検査を受けたか
兄弟・姉妹が治療の過程などで遺伝子検査を受けているケースもあります。
血縁者が遺伝性腫瘍と診断されたことをきっかけに、本人が遺伝カウンセリングや遺伝子検査を検討する場合があることも、国立がん研究センターが案内しています。
ただし、兄弟・姉妹の検査結果を見て、自分で「自分も同じ」と判断するものではありません。
必要性を感じる場合は、医師や遺伝カウンセリングなど専門家へ相談します。
兄弟・姉妹と同じ検査を受ければよいわけではない
自分の年齢・性別・状況から考える
兄弟・姉妹が大腸がんになったから、自分もすぐ同じ検査を受けなければ。
姉が乳がんになったから、自分も何か特別な検査をしなければ。
そう考えることがあるかもしれません。
しかし、実際にどの検査が必要なのかは、自分の年齢や性別、家族歴、健康状態などによって異なります。
まずは現在受けている健康診断やがん検診を確認します。
がん検診は、基本的に症状のない人を対象として行われます。
自分が対象となる検診を確認し、必要に応じて医療機関へ家族歴を伝えて相談します。
症状がある場合は「検診」ではなく受診を考える
一方で、すでに気になる症状がある場合は話が変わります。
症状がある人が診断のために受ける検査と、症状のない人が受けるがん検診は同じではありません。
「兄弟ががんだったから心配」という気持ちとは分けて、自分自身に症状があるなら医療機関への受診を検討してください。
この記事の対象は、現在がんと診断されていないものの、兄弟・姉妹のがんをきっかけに将来が不安になった方です。
「自分も心配」と思ったら保障も一度だけ確認する
兄弟・姉妹ががんになると、医療面だけでなく、
「もし自分も治療することになったら、お金は大丈夫だろうか」
と考えることがあります。
ここで、いきなり新しい保険を探す必要はありません。
順番があります。
まず現在の保険証券を見る
最初に手元の保険を確認します。
医療保険に加入しているのか。
がん保険に加入しているのか。
医療保険にがん関連の特約が付いているのか。
本人が覚えていなくても、以前契約した保障が残っていることがあります。
保険証券や契約内容のお知らせ、契約概要などを確認します。
金融庁も、保険商品の内容を理解するための「契約概要」と、注意すべき事項を示す「注意喚起情報」を確認するよう案内しています。
医療保険に入っている方は、医療保険に入っていればがん保険はいらない?重複を防ぐ5つの確認で、現在の保障とがん保険の役割を分けて確認できます。
次に「治療に使える現金」を見る
保険だけを見ても必要な備えは決まりません。
確認したいのは、
- 病気に使える貯蓄
- 毎月の生活費
- 住宅費
- 教育費
- 老後資金
- 仕事を休んだときの収入
です。
預金があるから大丈夫とも、預金が少ないから保険が必要とも、一律には言えません。
「もし治療が続いても、このお金までは使える」という範囲を考えます。
がん治療時のお金を具体的に整理したい場合は、がん保険の一時金はいくら必要?診断後にもらえるお金を整理も参考になります。
最後に不足する部分があるかを見る
現在の保障と貯蓄を確認すると、
「これなら自分は追加しなくてもよさそう」
という人もいます。
反対に、
「今の医療保険だけでは、自分が備えたい部分が足りない」
「治療費で老後資金を大きく取り崩したくない」
「がんになったときのまとまった支出を別に準備したい」
と考える人もいます。
その場合に、がん保険という選択肢を確認します。
がん保険は必要?いらない?公的保障と貯蓄で判断する基準では、保険を選ぶ前に、公的保障・現在の保障・貯蓄・生活費を確認する順番を整理しています。
よくある質問
兄弟・姉妹ががんなら、自分もがんになりやすいですか?
兄弟・姉妹ががんになったという事実だけで、自分の発症を決めることはできません。
がんの種類、発症年齢、ほかの血縁者の病歴などを合わせて確認します。
家族歴が気になる場合は、医師や遺伝カウンセリングへ相談する方法があります。
姉が遺伝子検査を受けました。自分も受けたほうがいいですか?
兄弟・姉妹が検査を受けたからといって、自分も自動的に同じ検査が必要とは限りません。
検査結果や家族歴などによって考え方が異なるため、専門家へ相談して必要性を確認します。
兄弟ががんになったので、今すぐがん保険へ入るべきですか?
兄弟・姉妹のがんだけで必要性は決まりません。
現在の保障、治療に使える貯蓄、公的保障、生活費などを確認して、不足する部分があるかで考えます。
まとめ|兄弟・姉妹のがんをきっかけに「自分の現在地」を確認する
兄弟や姉妹ががんになると、自分と年齢が近いだけに、急に将来が心配になることがあります。
しかし、
兄弟ががんになった=自分も同じがんになる
ではありません。
まず確認したいのは、
何のがんだったのか。
何歳で診断されたのか。
ほかの血縁者にも同じがんがあるのか。
遺伝子検査を受けているのか。
という4点です。
その情報を整理したうえで、自分の年齢や性別に合った検診を確認します。
そしてお金については、現在の保険と治療に使える貯蓄を確認します。
十分なら、新しい保障を増やさない選択もできます。
不足を感じるなら、その不足を何で補うかを考えます。
兄弟・姉妹のがんを「自分も怖い」で終わらせず、自分の健康と家計を確認するきっかけに変えることが大切です。
個人情報や健康状態などを入力する場合は、各保険会社・取扱サイトの個人情報の取扱いをご確認ください。
情報基準日:2026年9月27日
※本記事は一般的な医療・保険情報を提供するもので、特定の病気の診断、治療、特定の保険商品の加入可否・給付可否を判断するものではありません。
医療上の判断は医療機関へ、保険契約については各商品の告知事項・契約概要・注意喚起情報・約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年9月28日身近な人のがんをきっかけに保険を考える|申込前の5つの確認
 がん保険2026年9月28日40代でがん保険に入っていない|健康な今に確認したい5つのこと
 がん保険2026年9月28日40代で乳がんが心配|症状がない今からできる4つの備え
 がん保険2026年9月28日がん検診で異常なしでも不安|健康な今からできる3つの備え