
親ががんになったら自分もなる?遺伝・検診・今からできる備え
 (株)ライフ・アート谷口
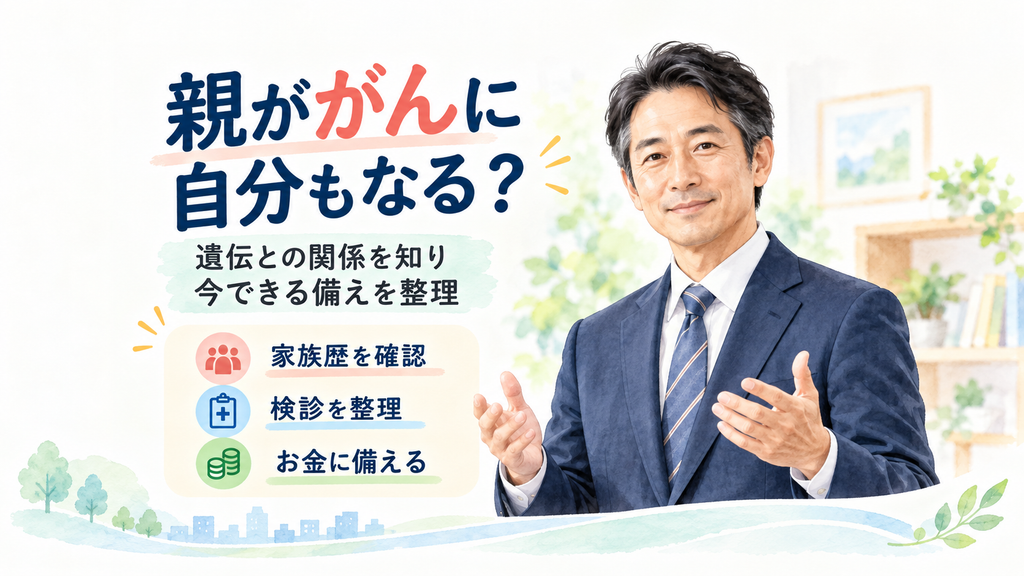
- 1. 結論|親ががんでも「自分もがんになる」とは限らない
- 2. はじめに|親のがんを聞くと、自分の将来まで急に近く感じる
- 3. 親ががんになっても「自分もがんになる」とは限らない
- 3.1. がんは遺伝だけで起こる病気ではない
- 3.2. 一部には遺伝性腫瘍がある
- 3.3. 「がん家系」という言葉だけで判断しない
- 4. 最初に確認したいのは親のがんの種類と年齢
- 4.1. 親に聞けるなら4つだけ整理する
- 4.2. 心配が強い場合は遺伝カウンセリングという選択肢もある
- 5. 不安を減らすために検診・受診の考え方を整理する
- 5.1. 症状がないときは、自分の年齢に合った検診を確認する
- 5.2. 気になる症状があるなら検診を待たない
- 5.3. 検診だけで不安が全部なくなるわけではない
- 6. がん保険は「遺伝が心配だから」ではなく家計の不足で考える
- 6.1. 最初に今の保障を確認する
- 6.2. 次に「がんになったとき使えるお金」を確認する
- 6.3. 最後に不足する部分をがん保険で考える
- 7. よくある質問
- 7.1. 親ががんになったら、自分も遺伝子検査を受けるべきですか?
- 7.2. 親ががん家系なら、がん保険へ入ったほうがいいですか?
- 7.3. 今は健康ですが、親のがんをきっかけに保障を考えてもいいですか?
- 8. まとめ|親のがんを「怖さ」だけで終わらせず、自分の備えを整理する
- 8.1. 参考資料・出典
結論|親ががんでも「自分もがんになる」とは限らない
親ががんになったからといって、自分も必ずがんになるわけではありません。
がんは、遺伝的な要因だけでなく、加齢や生活習慣、感染など複数の要因が関係して発症します。
一方で、一部には生まれつきの遺伝子の変化が関係する「遺伝性腫瘍」があります。
国立がん研究センターによると、がんになった人のおよそ5〜10%は、がんの発症と関係する生まれつきの遺伝子の変化を持つとされています。
親のがんをきっかけに不安になったら、「遺伝だから自分も危ない」と決めるのではなく、親が何のがんに、何歳ごろ罹患したのか、ほかの血縁者に同じ種類のがんがないかを整理するところから始めましょう。
そのうえで、自分の検診、現在の保障、治療時に使える貯蓄を確認すると、漠然とした不安を具体的な備えへ変えやすくなります。
はじめに|親のがんを聞くと、自分の将来まで急に近く感じる
「母が乳がんになりました。私もいつか同じ病気になるのでしょうか」
「父が大腸がんになって、自分も急に心配になりました」
親ががんと診断されると、病状への心配と同時に、自分自身の将来まで気になることがあります。
インターネットで調べると、「遺伝」「家族性」「遺伝子検査」などさまざまな言葉が出てきます。
すると、「親ががんなら自分も危ないのでは」と考えてしまうかもしれません。
しかし、家族にがんになった人がいることと、遺伝性腫瘍であることは同じではありません。
この記事では、保険の話から始めません。
まず、親のがんについて何を確認すればよいのか。
次に、自分の検診をどう考えるか。
最後に、将来が心配になったときに、お金とがん保障をどう整理するか。
この順番で確認します。
親ががんになっても「自分もがんになる」とは限らない
がんは遺伝だけで起こる病気ではない
がんは一般に、遺伝的な体質だけで決まるものではありません。
喫煙、感染、食事、生活習慣などの環境的な要因や、加齢なども複合的に関係します。
そのため、親ががんになったという事実だけから、自分の将来を決めつけることはできません。
ここを最初に切り分けておくと、「親と同じがんになるかもしれない」という不安を少し整理しやすくなります。
一部には遺伝性腫瘍がある
一方、一部のがんには生まれつきの遺伝子の変化が強く関係するものがあります。
国立がん研究センターは、遺伝性腫瘍の特徴として、若い年齢での発症、異なる臓器や同じ臓器に複数回がんができること、家系内に同じ種類のがんを発症した人が多いことなどを挙げています。
つまり、
- 親ががんになった
という1点だけではなく、
- 何のがんだったか
- 何歳で診断されたか
- 同じ人が複数のがんを経験しているか
- ほかの血縁者にも同じ種類のがんがあるか
などを合わせて見ることが大切です。
「がん家系」という言葉だけで判断しない
日常では「うちはがん家系だから」という言い方をすることがあります。
ただし、「家族にがん患者がいること」と「遺伝性腫瘍であること」は分けて考える必要があります。
家族の食生活や生活環境が似ている場合もあります。
国立がん研究センターも、血縁者の中でがんの人が多い「家族性腫瘍」が、すべて遺伝によるものとは限らないと説明しています。
不安になったときほど、「家系だから」と一言で結論を出さないことが大切です。
最初に確認したいのは親のがんの種類と年齢
親に聞けるなら4つだけ整理する
保険代理店として「親ががんになって、自分も心配です」と聞いたときも、いきなり保険商品を確認するわけではありません。
まず整理したいのは次の4点です。
- 親が何のがんに罹患したか
- 何歳ごろ診断されたか
- 父方・母方のほかの血縁者にがんの人がいるか
- 家族の中で遺伝子検査を受けた人がいるか
正確な情報が分からなければ、無理に埋める必要はありません。
「母は乳がんだった」「50代前半だった」など、分かる範囲から整理します。
国立がん研究センターも、遺伝カウンセリングでは本人や家族の病歴、がんの種類、発症年齢、家族の遺伝子検査歴などが重要な情報になると案内しています。
心配が強い場合は遺伝カウンセリングという選択肢もある
家族のがん歴から遺伝性腫瘍が心配な場合、自己判断だけで遺伝子検査へ進む必要はありません。
遺伝カウンセリングでは、遺伝の専門家へ、家族歴や自分の不安について相談できます。
検査を受けるかどうかについても、その人の状況に合わせて情報を得られます。
遺伝子検査は、自分だけでなく血縁者にも関係する情報を知ることにつながります。
「心配だから、とりあえず検査する」ではなく、必要性や意味を理解して考えることが大切です。
親のがんをきっかけに、50代以降の家計や保険まで考えたい方は、がん家系の52歳女性~がん保険・医療保険のご相談~ご主人様の定年退職後が心配も参考になります。
この記事では遺伝そのものではなく、家族歴と定年後の家計をきっかけに医療保険・がん保険をどう考えるかを扱っています。
不安を減らすために検診・受診の考え方を整理する
症状がないときは、自分の年齢に合った検診を確認する
「親ががんになったから、全部のがんを一度に調べたい」と考える方もいるかもしれません。
しかし、がん検診は対象となるがんごとに検査方法や対象年齢などが異なります。
すべてのがんを一つの検診で確認するものではありません。
自分の年齢や性別に応じて、現在対象となっている検診を確認しましょう。
がん検診は、基本的に症状のない人を対象に行われるものです。
気になる症状があるなら検診を待たない
ここは特に分けて考えたいところです。
しこり、血便、長く続く咳など、すでに気になる症状がある場合は、「次のがん検診まで待とう」と考えず、医療機関への受診を検討してください。
国立がん研究センターも、症状がある場合は検診ではなく医療機関の受診を案内しています。
この記事で扱っているのは、親のがんをきっかけに将来が心配になった、現在がんと診断されていない方の備えです。
医療上の確認が必要な状態と、お金の準備を考える状態は混ぜないことが大切です。
検診だけで不安が全部なくなるわけではない
検診を受けて「異常なし」と言われても、「これで一生がんにならない」という意味ではありません。
反対に、検診を受けることと、過度に不安になることも同じではありません。
大切なのは、
医療面の備えは検診・受診で考える。
経済面の備えは貯蓄・公的保障・民間保険で考える。
この2つを分けることです。
そうすると、「がんが怖いから何か保険に入らなければ」という焦りを減らせます。
がん保険は「遺伝が心配だから」ではなく家計の不足で考える
最初に今の保障を確認する
親のがんをきっかけに、自分の保険が気になることがあります。
このとき最初に確認したいのは、新しいがん保険ではなく現在の契約です。
手元に、
- 保険証券
- 契約内容のお知らせ
- 契約概要
- 約款
などがあれば、がんに関する保障が現在あるか確認します。
金融庁も、保険商品を契約するときは、保障内容などを記載した契約概要や注意喚起情報を確認するよう案内しています。金融庁
「医療保険には入っているから大丈夫」と思っていても、がん保障がどのように付いているかは契約によって異なります。
反対に、すでに必要と考える保障を持っているなら、新しいがん保険を重ねる必要がない場合もあります。
がん保険そのものが必要か迷う場合は、がん保険は必要?いらない?公的保障と貯蓄で判断する基準で、公的保障・現在契約・貯蓄・生活費の順に確認できます。
次に「がんになったとき使えるお金」を確認する
保険だけを見ていても必要保障額は決まりません。
次に確認したいのは、治療時に使える貯蓄です。
預金残高が300万円あっても、すべてを医療費へ使えるとは限りません。
住宅購入資金、教育費、老後資金など、別の目的があるお金は分けて考えます。
「がんになったら、今の家計からどのくらいまでなら無理なく出せるか」を確認します。
治療費だけでなく、通院交通費や生活費まで含めて整理したい場合は、がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考えるで順番に確認できます。
最後に不足する部分をがん保険で考える
ここまで確認して初めて、がん保険の役割が見えてきます。
親ががんになったからといって、全員ががん保険へ入る必要があるわけではありません。
一方で、
「治療が始まっても老後資金はなるべく崩したくない」
「まとまった支出が発生したときの現金を別に準備しておきたい」
「今の医療保険だけでは、自分が欲しいがん保障が足りない」
という場合は、がん保険で補う意味が出てきます。
親のがんをきっかけに考えるべきなのは、「自分もがんになるか」だけではありません。
もし将来がんになったとき、自分の家計はどうなるか。
ここまで考えられると、保険を「怖いから入るもの」ではなく「不足するお金を補う方法」として検討できます。
よくある質問
親ががんになったら、自分も遺伝子検査を受けるべきですか?
親ががんになったという理由だけで、すべての人が遺伝子検査を受けるとは限りません。
親のがんの種類、発症年齢、血縁者の病歴などを整理し、必要に応じて遺伝カウンセリングなどで相談します。
親ががん家系なら、がん保険へ入ったほうがいいですか?
家族歴だけで必要性は決まりません。
現在の保障、公的制度、治療に使える貯蓄、家計への影響を確認して、不足する部分があるかで考えます。
今は健康ですが、親のがんをきっかけに保障を考えてもいいですか?
将来の家計への影響を考えるきっかけとして、現在の保障を確認することはできます。
ただし、加入可否や契約条件は商品や申込時の状況によって異なるため、実際の告知事項や契約条件を確認してください。
まとめ|親のがんを「怖さ」だけで終わらせず、自分の備えを整理する
親ががんになると、「自分も同じ病気になるのでは」と考えるのは自然なことです。
ただし、親ががんになったからといって、自分も必ずがんになるわけではありません。
まず確認したいのは、親のがんの種類、診断された年齢、ほかの血縁者の病歴です。
家族歴から遺伝性腫瘍が気になる場合は、遺伝カウンセリングという相談先もあります。
次に、自分の年齢や性別に合った検診を確認します。
気になる症状がある場合は、検診を待つのではなく医療機関への受診を考えます。
そして経済面では、現在の保障、治療に使える貯蓄、公的保障を確認します。
それでも家計に不足が残りそうなら、そこで初めてがん保険の役割を考えます。
「親ががんになったから保険に入る」のではありません。
親のがんをきっかけに、自分が今どこまで備えられているかを確認する。
それが、将来への不安を具体的な準備に変える第一歩です。
個人情報や健康状態などを入力する場合は、各保険会社・取扱サイトの個人情報の取扱いをご確認ください。
情報基準日:2026年9月27日
※本記事は一般的な医療・保険情報を提供するもので、特定の病気の診断、治療、特定の保険商品の加入可否・給付可否を判断するものではありません。
医療上の判断は医療機関へ、保険契約については各商品の告知事項・契約概要・注意喚起情報・約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年9月28日身近な人のがんをきっかけに保険を考える|申込前の5つの確認
 がん保険2026年9月28日40代でがん保険に入っていない|健康な今に確認したい5つのこと
 がん保険2026年9月28日40代で乳がんが心配|症状がない今からできる4つの備え
 がん保険2026年9月28日がん検診で異常なしでも不安|健康な今からできる3つの備え