
がん保険は何を比較する?申込前に確認したい5つの違い
 (株)ライフ・アート谷口
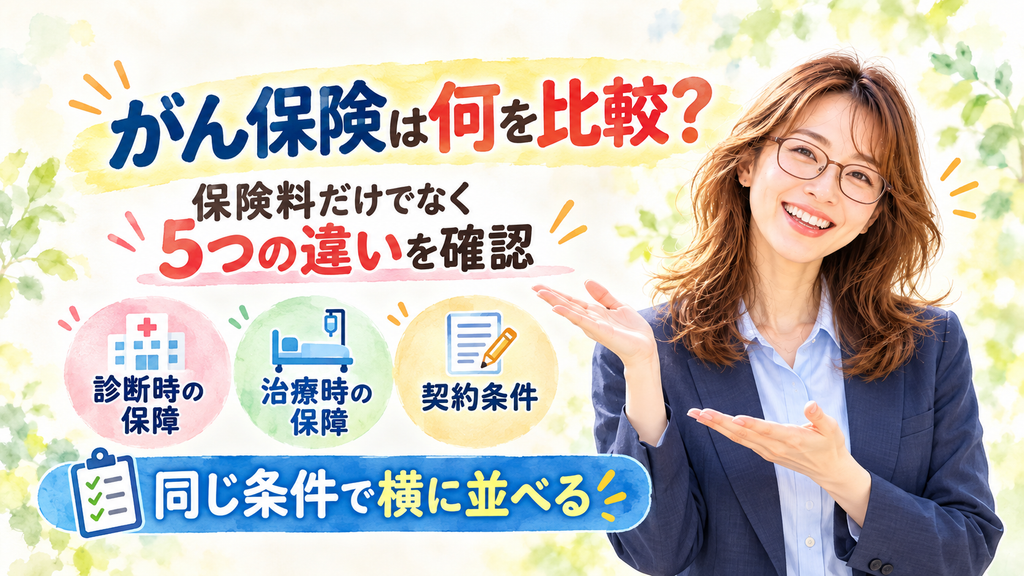
- 1. 結論|がん保険は保険料より先に「同じ5項目」で比較する
- 2. はじめに|「どのがん保険がいい?」の前に比較項目を決める
- 3. がん保険は商品名より「何を保障するか」を見る
- 3.1. 「保障が多い=自分に合う」ではない
- 4. がん保険を比較するときの5つの項目
- 4.1. 1.診断されたときの保障
- 4.2. 2.治療を受けたときの保障
- 4.3. 3.上皮内新生物などの給付条件
- 4.4. 4.保障期間と更新
- 4.5. 5.保険料と保険料払込期間
- 5. 比較表は「○×」ではなく条件を書き込む
- 5.1. 自分に必要な項目だけを比較する
- 5.2. 保険料を比較するなら保障条件をそろえる
- 6. 最後は契約概要・注意喚起情報で確認する
- 6.1. 最終確認するもの
- 7. よくある質問
- 7.1. がん保険は何社くらい比較すればいいですか?
- 7.2. 保険料が安いがん保険を選んでもいいですか?
- 7.3. 診断一時金が多いがん保険がいいですか?
- 7.4. ネットのランキング上位を選べばいいですか?
- 8. まとめ|「どこが一番いい?」ではなく「自分の条件に合うか」を比較する
- 8.1. 参考資料・出典
結論|がん保険は保険料より先に「同じ5項目」で比較する
がん保険を比較するとき、月額保険料だけを並べても、自分に合う契約は判断できません。
先に確認したいのは、
診断されたときの保障。
治療を受けたときの保障。
給付を受ける条件。
保障が続く期間。
保険料と払込期間。
この5つです。
同じ「がん保険」という名前でも、保障内容や給付条件は商品・契約によって異なります。
比較する項目を先に決めて、同じ条件で横に並べる。
これが、がん保険を選ぶときの基本です。
はじめに|「どのがん保険がいい?」の前に比較項目を決める
「がん保険を調べたら、いろいろ出てきて分からなくなりました」
「保険料が安いものを選べばいいのでしょうか」
「診断一時金が大きいものがいいですか?」
がん保険を比較し始めると、数字がたくさん出てきます。
月々の保険料。
診断一時金。
入院給付。
治療給付。
通院保障。
先進医療。
払込免除。
数字や保障名だけを眺めていると、どれが自分に必要なのか分からなくなります。
相談で最初にするのは、商品を順位付けすることではありません。
「がんになった場合、何に困ると思いますか?」
と確認します。
まとまった出費なのか。
治療が長く続くことなのか。
貯蓄を大きく減らすことなのか。
現在の医療保険では不足することなのか。
困る場面が分かれば、比較する保障も決まります。
この記事では、がん保険が必要かどうかではなく、がん保険を検討する方向が決まった人が、複数の契約をどう比較するかに絞って整理します。
まだ加入するか迷っている方は、がん保険は必要?いらない?公的保障と貯蓄で判断する基準から確認してください。
がん保険は商品名より「何を保障するか」を見る
生命保険文化センターは、がん保険の主な給付として、
がん入院給付金。
がん手術給付金・がん放射線治療給付金。
がん診断給付金。
がん死亡給付金。
などを案内しています。
さらに、商品によって、
先進医療。
通院。
抗がん剤治療。
などに関する保障があります。
つまり、
「がん保険A」
「がん保険B」
という名前を比較するのではなく、
自分が欲しい保障についてAとBを比較する
という順番にします。
「保障が多い=自分に合う」ではない
保障項目が多ければ安心に見えることがあります。
しかし、すでに医療保険などで同じ役割の保障を持っていれば、追加することで保障と保険料が重なる場合があります。
逆に、保障項目を減らして保険料だけを下げれば、必要だった部分まで不足するかもしれません。
先に現在の契約を確認します。
すでに医療保険へ入っている方は、医療保険に入っていればがん保険はいらない?重複を防ぐ5つの確認で、現在のがん保障を整理できます。
今の保障と不足する部分が分かった方は、不足する役割だけを基準に複数のがん保険を比較できます。
現在の保障と不足する部分を整理できたら、その不足を補える保障内容・保険期間・保険料を同じ条件で比較してみましょう。
がん保険を比較するときの5つの項目
1.診断されたときの保障
最初に、がんと診断されたときの保障を確認します。
診断給付金などの名称が付いていても、
どのような診断が対象なのか。
初回だけなのか。
複数回受け取れる可能性があるのか。
2回目以降にはどのような条件があるのか。
などを確認します。
「100万円だからAのほうがいい」
と金額だけで比べません。
いくら受け取れるかと、どのような場合に受け取れるかをセットで確認します。
一時金の金額自体を考えたい方は、がん保険の一時金はいくら必要?診断後にもらえるお金を整理で確認してください。
2.治療を受けたときの保障
次は治療時の保障です。
がん治療には、
手術。
放射線治療。
薬物療法。
入院。
通院。
などがあります。
ただし、保障名が同じでも支払条件が同じとは限りません。
たとえば「治療給付金」という名称だけで判断せず、
対象になる治療。
給付される単位。
回数・期間などの条件。
を確認します。
生命保険文化センターも、がん保険は多様化し、保険会社や商品によって給付内容がさまざまであると案内しています。
比較表には「治療保障あり」とだけ書かず、何をしたときに給付対象になるかまで書きます。
3.上皮内新生物などの給付条件
「がん」という言葉が書かれていても、保障対象となる範囲や給付内容は契約によって異なります。
特に確認したいのが、
悪性新生物。
上皮内新生物。
などの扱いです。
上皮内新生物について詳しく確認したい方は、がん保険で上皮内新生物は保障される?加入前の確認5項目で整理できます。
比較するときは、
「がんを保障」
だけで横に○を付けないこと。
契約概要や約款等で、その保障の対象と条件を確認します。
4.保障期間と更新
次に保障が続く期間を確認します。
一生涯保障するタイプ。
一定期間保障するタイプ。
更新があるタイプ。
などがあります。
現在の月額保険料が同じでも、保障期間が異なれば同条件ではありません。
また、更新型では将来の更新時に保険料が変わる場合があります。
「今いくら払うか」だけでなく、
何歳まで保障されるのか。
更新があるのか。
何歳まで更新できるのか。
まで確認します。
5.保険料と保険料払込期間
最後に保険料です。
ここで初めて、
「毎月いくら払うか」
を比較します。
あわせて、
何歳まで払うのか。
一生払い続ける契約なのか。
一定年齢で払い終えるのか。
も確認します。
月額が低くても支払期間が長い場合があります。
逆に一定年齢までに払い終える設計では、月々の負担が大きくなる場合があります。
だから、
月額保険料+払込期間
をセットで比較します。
この5項目を横に並べれば、
「A社は月額○円、B社は○円」
という価格比較から、
「自分が必要な役割を満たす契約はどちらか」
という比較に変わります。
診断・治療・給付条件・保障期間・保険料の5項目を整理できたら、自分に必要な条件で実際のがん保険を比較できます。
比較表は「○×」ではなく条件を書き込む
がん保険を比較するとき、簡単な表を作ると整理しやすくなります。
ただし、
診断一時金 ○
治療保障 ○
通院保障 ○
だけでは十分ではありません。
たとえば診断保障なら、
A案
初回○万円/2回目以降の条件○○
B案
初回○万円/2回目以降の条件○○
というように、条件を書きます。
自分に必要な項目だけを比較する
すべての商品機能を比較する必要はありません。
自分が重要だと決めた項目を先に並べます。
たとえば、
診断時のまとまった資金を重視する人。
長期の治療への備えを重視する人。
保険料をできるだけ抑えたい人。
一生涯の保障を重視する人。
では、比較する優先順位が違います。
一番項目数が多い保険を選ぶのではありません。
自分が必要とする項目を満たしているかを確認します。
保険料を比較するなら保障条件をそろえる
保険料を比較したいときほど、条件をそろえます。
保障額。
保障期間。
主な特約。
払込期間。
これらが違うまま価格だけ比較すると、公平な比較にはなりません。
安いがん保険を探している方は、まず「安いがん保険で大丈夫?保険料だけで選ばない5つの確認」で、保障と価格を分けて整理してください。
最後は契約概要・注意喚起情報で確認する
比較サイトやパンフレットで候補を絞っても、申込みを決める前に契約資料を確認します。
金融庁は、保険商品を購入する際には、自分がどのような保障を必要としているかを検討したうえで、募集時に交付される重要事項説明書などを確認するよう案内しています。
特に、
契約概要
は保険商品の内容を理解するために必要な情報。
注意喚起情報
は契約時に特に注意すべき情報。
として確認します。
最終確認するもの
申込前には、
契約概要。
注意喚起情報。
ご契約のしおり。
約款。
告知画面・告知書。
を確認します。
比較表で「こちらがよさそう」と思っても、実際の契約条件を読んで認識が変わる場合があります。
特に、
給付される条件。
給付されない主な場合。
保障開始時期。
告知内容。
保険期間。
保険料払込期間。
は確認しておきたい項目です。
よくある質問
がん保険は何社くらい比較すればいいですか?
比較する社数に一律の正解はありません。
多く並べることより、必要な保障条件を先に決め、その条件を満たす候補を同じ項目で比較することが大切です。
保険料が安いがん保険を選んでもいいですか?
必要とする保障と契約条件を満たしているのであれば、保険料は重要な比較項目です。
ただし、保障条件が異なるまま月額だけを比べないようにしてください。
診断一時金が多いがん保険がいいですか?
金額だけでは判断できません。
必要な金額と、給付を受ける条件、回数などを確認します。
自分の貯蓄や現在の保障と合わせて判断してください。
ネットのランキング上位を選べばいいですか?
ランキングの評価基準と、自分が重視する条件が同じとは限りません。
自分に必要な保障を決め、契約概要などの実際の条件で確認してください。
まとめ|「どこが一番いい?」ではなく「自分の条件に合うか」を比較する
がん保険を比較するときは、保険会社名や月額保険料から始める必要はありません。
まず確認するのは、
診断されたときの保障。
治療を受けたときの保障。
給付条件。
保障期間・更新。
保険料と払込期間。
この5つです。
そして、現在の医療保険やがん保障と重なっていないかも確認します。
比較するときは、
「一時金あり」
「治療保障あり」
という○×表で終わらせず、いくら・いつ・どの条件で給付されるのかを書き込みます。
最後に、契約概要・注意喚起情報・約款等で条件を確認します。
目的は「一番多機能な保険」を探すことでも、「一番安い保険」を探すことでもありません。
自分が必要な保障を、無理なく続けられる条件で持てるか。
その基準で比較すれば、候補を絞りやすくなります。
自分に必要な5つの比較条件が決まったら、その条件に合うがん保険があるか、保障内容と保険料を同じ基準で確認しましょう。
個人情報や健康状態などを入力する場合は、各保険会社・取扱サイトの個人情報の取扱いをご確認ください。
情報基準日:2026年9月28日
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社・商品を推奨、比較順位付けするものではありません。
具体的な保障内容、給付条件、保険期間、保険料、加入条件等は商品・契約によって異なります。
契約概要、注意喚起情報、ご契約のしおり、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月29日医療保険の入院日額はいくら必要?5,000円・1万円で迷う5つの確認
 医療保険2026年9月29日30代女性に医療保険は必要?加入前に確認したい5つのこと
 がん保険2026年9月29日がん保険は何を比較する?申込前に確認したい5つの違い
 がん保険2026年9月29日保険料払込免除特約は必要?がん保険で付ける前の4つの判断基準