
脳梗塞で医療保険に断られたら?次の申込み前に確認する5項目
 (株)ライフ・アート谷口
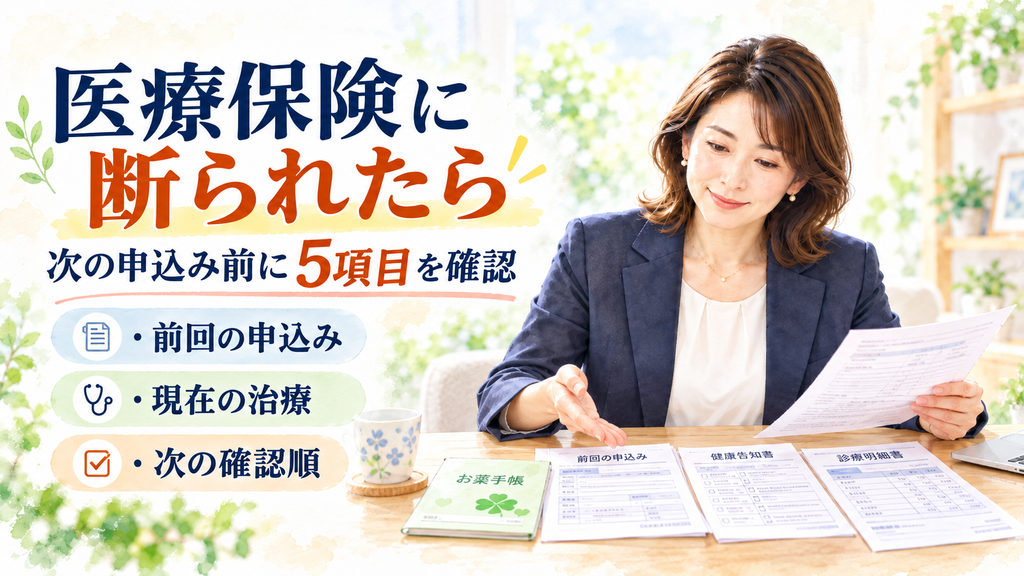
- 1. 結論|一度断られても、次の申込みを急がない
- 2. はじめに|「一度断られたら、もう入れない?」と感じたとき
- 3. まず「断られた」の中身を確認する
- 3.1. 正式に契約できなかったのか
- 3.2. 条件が提示されていなかったか
- 3.3. いつ、どの医療保険へ申し込んだか
- 4. 次の申込み前に確認したい5項目
- 4.1. 1.前回の申込結果
- 4.2. 2.前回の告知質問と回答
- 4.3. 3.前回から現在までの治療の変化
- 4.4. 4.高血圧・糖尿病・脂質異常症など他の治療
- 4.5. 5.現在持っている保険と必要な保障
- 5. 次の申込みは「通常型→必要なら緩和型」の順で確認する
- 5.1. 通常の医療保険を自己判断で全部外さない
- 5.2. 必要なら引受基準緩和型を確認する
- 5.3. 「入りやすさ」だけで決めない
- 6. 断られた後に避けたい3つの判断
- 6.1. 理由を自分で決めつける
- 6.2. 前回より入りやすく見せるために告知を減らす
- 6.3. 保険のために治療を変える
- 7. よくある質問
- 7.1. 一度医療保険に断られたら、ほかの医療保険にも入れませんか?
- 7.2. すぐ別の保険へ申し込んでもよいですか?
- 7.3. 前回の告知内容を覚えていません
- 7.4. 前に医療保険へ断られたことも告知しますか?
- 7.5. 一度断られたら最初から緩和型へ申し込んだ方がよいですか?
- 8. まとめ|次の商品より先に「前回」と「現在」を比べる
- 8.1. 参考資料・出典
結論|一度断られても、次の申込みを急がない
脳梗塞を告知して医療保険の申込みが一度見送りになっても、その結果だけで今後のすべての医療保険をあきらめる必要はありません。
一方で、「別の会社なら入れるだろう」と考えて、すぐ次の申込みへ進むのも避けたいところです。
最初に確認するのは、前回どの商品へ申し込み、どの質問に何と回答し、どのような結果だったのかです。
そのうえで、前回の申込み以降に通院、服薬、検査、入院・手術などがどう変わったかを整理します。
次の保険を探す前に、まず「前回」と「現在」の違いを確認しましょう。
はじめに|「一度断られたら、もう入れない?」と感じたとき
「脳梗塞を告知して医療保険へ申し込んだけれど、契約できませんでした」
「次は緩和型へ申し込んだ方がよいでしょうか」
入れるほけんの高橋です。
一度申込みが見送りになると、「脳梗塞だからもう無理なのでは」と考えたくなるかもしれません。
ただ、ここで知りたいのは「次にどの商品へ申し込むか」だけではありません。
前回の申込みで何を確認され、何と答え、その後の健康状態がどうなっているのか。
この整理が先です。
生命保険では、現在の健康状態や過去の傷病歴などについて告知し、その内容などをもとに引受けが判断されます。
傷病歴がある場合でも、通常どおり契約できる場合、特別な条件が付く場合、契約に至らない場合などがあります。
脳梗塞後の保険検討全体を整理したい方は、脳梗塞と保険|発症後に医療保険へ入れる?50代の5つの確認点から確認してください。
この記事では、すでに一度医療保険へ申し込み、契約に至らなかった方だけに絞ります。
まず「断られた」の中身を確認する
一度申し込んだ後は、次の商品を探す前に今回の結果を確認します。
正式に契約できなかったのか
最初に確認したいのは、実際の申込結果です。
「難しいと言われた」という記憶だけではなく、保険会社から届いたメール、画面、書面などがあれば確認します。
正式に契約に至らなかったのかを整理します。
条件が提示されていなかったか
健康状態や傷病歴によっては、通常とは異なる条件が付いて契約できる場合があります。
その条件を受けずに申込みを終了した場合は、単純な「不承諾」とは状況が異なります。
結果通知が残っているなら、内容をもう一度確認します。
いつ、どの医療保険へ申し込んだか
申込日と申込先の商品も記録します。
複数回申し込んでいると、どの時点の健康状態でどの商品へ申し込んだのかが混ざりやすくなります。
「脳梗塞で断られた」と一つにまとめず、申込みごとに分けることが大切です。
次の申込み前に確認したい5項目
ここからが、次の申込みを考えるための本題です。
1.前回の申込結果
まず、前回の結果が分かるメール、書面、申込画面の記録などを確認します。
確認したいのは、
・申込日
・申し込んだ保険
・契約に至らなかったのか
・条件の提示があったのか
です。
結果の理由が分からない場合は、自分で「脳梗塞だから断られた」と理由まで決めないようにします。
2.前回の告知質問と回答
次に確認するのは告知内容です。
Web申込や告知書の控えが残っている場合は、実際の質問と自分の回答を見直します。
脳梗塞について、
・診断された時期
・入院や手術
・通院
・服薬
・検査
・リハビリ
・今後の治療予定
などのうち、どこまで質問されていたかを確認します。
告知書の質問範囲そのものを確認したい場合は、医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?で整理できます。
控えがない場合は、覚えていない回答を後から作らないことが大切です。
3.前回から現在までの治療の変化
前回の申込みと現在では、健康状態が変わっていることがあります。
現在のお薬手帳、診療明細、検査結果、予約票などを確認します。
たとえば、
・薬が変わった
・通院間隔が変わった
・新しい検査を受けた
・リハビリを終了した
・新たな入院や手術があった
・別の病気の治療が始まった
などです。
ここでも「良くなった」「悪くなった」と自分で診査を予想する必要はありません。
事実として前回と何が変わったのかを整理します。
4.高血圧・糖尿病・脂質異常症など他の治療
脳梗塞だけでなく、現在治療しているほかの病気も確認します。
たとえば、高血圧で服薬している場合は、高血圧についての告知内容も整理します。
高血圧を告知して医療保険が見送りになった場合の確認方法は、高血圧で医療保険に断られたら?次の申込み前に確認する5項目でも整理しています。
病気ごとに加入可否を予想するのではなく、実際に質問された健康状態を一つずつ確認します。
5.現在持っている保険と必要な保障
すでに別の医療保険へ加入している場合は、現在の契約も確認します。
新しい保険へ申し込むことと、今の保険を解約することは別の判断です。
新しい契約の結果や保障開始を確認する前に、現在の契約をなくさないよう慎重に考えます。
また、「何でもいいから入れる医療保険」を探すのではなく、入院、手術など、何の保障を補いたいのかも整理します。
前回の申込結果・告知内容・現在の治療状況まで整理できたら、次に確認する医療保険の告知項目と保障内容を一つずつ見比べましょう。
次の申込みは「通常型→必要なら緩和型」の順で確認する
一度契約に至らなかったからといって、最初から次の選択肢を一つに決める必要はありません。
通常の医療保険を自己判断で全部外さない
健康状態や傷病歴がある場合でも、取扱いは一律ではありません。
通常どおり契約できる場合もあれば、特別な条件が付く場合、契約に至らない場合もあります。
そのため「前回断られた=通常型は全部無理」と自分で決めないことが大切です。
まず、現在の健康状態を整理したうえで確認します。
必要なら引受基準緩和型を確認する
通常の医療保険で希望に合う選択肢を確認できない場合は、引受基準緩和型医療保険も選択肢になります。
引受基準緩和型は、一般的な医療保険より健康状態に関する告知項目を限定した保険です。
ただし、「一度断られた人なら誰でも入れる保険」ではありません。
商品ごとに質問内容や対象期間が異なり、所定の告知項目へ該当する場合は契約できないこともあります。
一般的な医療保険より保険料が割高になる傾向もあるため、告知項目だけでなく保障内容や保険料も確認します。
「入りやすさ」だけで決めない
一度契約できなかった経験があると、次は「入れるかどうか」を最優先に考えやすくなります。
しかし、契約できることと、自分に必要な保険であることは別です。
保障内容、保険期間、保険料、給付条件などを確認します。
金融庁も、保険商品を購入する際は契約概要や注意喚起情報などを読み、自分が必要とする保障を検討するよう案内しています。
前回と現在の違いを確認できたら、「入りやすさ」だけで選ばず、実際の告知項目・保障内容・保険料を同じ順番で確認してください。
断られた後に避けたい3つの判断
理由を自分で決めつける
「脳梗塞だから断られた」
「薬を飲んでいるから断られた」
実際の理由を確認できない場合に、自分で原因を一つに決める必要はありません。
次の申込みでは、その時点で質問された健康状態を事実に沿って回答します。
前回より入りやすく見せるために告知を減らす
前回の申込みが見送りになると、「次は少し書かない方がいいのでは」と考えてしまうかもしれません。
告知では、質問された事項へ事実をありのまま回答する必要があります。
健康状態や傷病歴を代理店の担当者へ口頭で伝えただけでは、正式な告知にならない場合があります。
告知書や保険会社が指定する方法で回答します。
保険のために治療を変える
保険へ申し込みたいことを理由に、必要な通院、服薬、リハビリなどを自己判断で中断しないでください。
治療は主治医の指示を優先します。
保険は、その時点の治療状況を正確に整理して確認します。
よくある質問
一度医療保険に断られたら、ほかの医療保険にも入れませんか?
一度の結果だけで、今後すべての医療保険の結果を決めることはできません。
現在の健康状態や傷病歴などを告知し、申込先で個別に判断されます。
通常契約、条件付き、契約に至らない場合など取扱いは一律ではありません。
すぐ別の保険へ申し込んでもよいですか?
次の申込みをする前に、前回の申込結果と告知内容、現在の健康状態を確認しておくと整理しやすくなります。
「別の商品なら大丈夫」と結果を予想するのではなく、現在の事実を確認してから進めます。
前回の告知内容を覚えていません
申込書、Web申込の控え、結果メールなどが残っていないか確認します。
健康状態については、お薬手帳、診療明細、検査結果なども確認材料になります。
確認できない内容を記憶だけで作らないことが大切です。
前に医療保険へ断られたことも告知しますか?
何を告知するかは、今回申し込む保険の質問事項に従います。
過去の申込結果について質問があれば事実に沿って回答します。
質問されている内容や意味が分からない場合は、自己判断で省略したり追加したりせず確認してください。
一度断られたら最初から緩和型へ申し込んだ方がよいですか?
一律には言えません。
健康状態に不安がある場合でも、まず通常の医療保険を確認する方法があります。
通常型で希望に合う選択肢を確認できない場合に、引受基準緩和型の告知項目、保障内容、保険料を比較します。
まとめ|次の商品より先に「前回」と「現在」を比べる
脳梗塞を告知して医療保険の申込みが見送りになったとき、次にすることは「入れる保険を当てること」ではありません。
まず、前回の申込結果を確認します。
次に、前回どの質問に何と回答したかを整理します。
その後、現在の通院、服薬、検査、入院・手術などを確認し、前回から何が変わったのかを比べます。
すでに持っている保障と、新たに必要な保障も確認します。
そのうえで通常の医療保険を確認し、必要なら引受基準緩和型も比較します。
一度の結果だけで選択肢を全部閉じず、反対に「次なら必ず入れる」とも考えないことが大切です。
前回と現在の事実を整理すると、次に何を確認すればよいかが見えやすくなります。
前回の結果と現在の健康状態を整理できたら、次は実際の告知項目と必要な保障を確認し、自分の現在地に合う選択肢を見ていきましょう。
個人情報保護のため、特定の相談者の申込結果や健康状態を再現せず、一般的な相談場面として構成しています。
※本記事は2026年10月5日時点で確認できる公開情報をもとに作成しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障範囲、診査結果は、申込先の告知書、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年10月5日脳梗塞の退院後にかかるお金は?リハビリ・通院費と公的制度を整理
 医療保険2026年10月5日脳梗塞の入院費はいくら?高額療養費と保険外費用の確認順
 医療保険(緩和型)2026年10月5日40〜50代女性が脳梗塞後に医療保険を見直すときの確認ポイント
 医療保険(緩和型)2026年10月5日脳梗塞で医療保険に断られたら?次の申込み前に確認する5項目