
胆のうポリープで医療保険に条件が付いたら?部位不担保の確認方法
 (株)ライフ・アート谷口
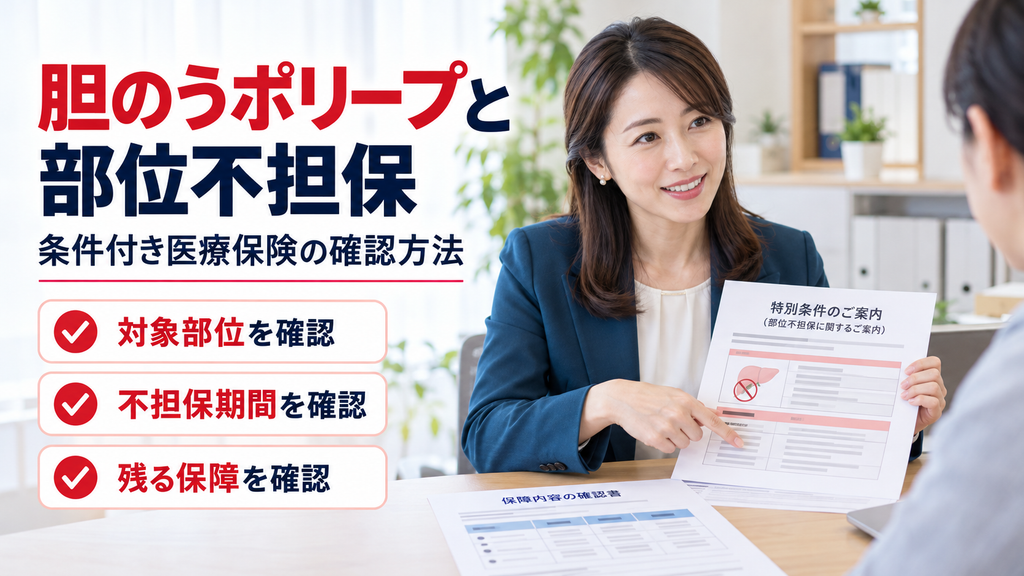
- 1. 結論|部位不担保が付いたら、対象部位・期間・保障内容を先に確認する
- 2. はじめに|胆のうポリープで「条件付きなら加入できます」と言われたら
- 3. 部位不担保とは?胆のうポリープで条件が提示された場合の考え方
- 3.1. 特定部位不担保は保障されない範囲を限定する条件
- 3.2. 条件が付いても医療保険全体が対象外になるわけではない
- 3.3. 特別条件は部位不担保だけとは限らない
- 4. 胆のうポリープの部位不担保で確認したい5つのポイント
- 4.1. ① 不担保となる身体部位はどこか
- 4.2. ② 不担保の期間はいつからいつまでか
- 4.3. ③ 入院給付金と手術給付金への影響
- 4.4. ④ 条件が付いても残る保障は何か
- 4.5. ⑤ 現在の医療保険と比較したか
- 5. 特別条件を承諾するか迷ったときの判断手順
- 5.1. まず特別条件の書面を確認する
- 5.2. 条件の対象外となる保障も確認する
- 5.3. 別の通常型医療保険も検討できる?
- 5.4. 引受基準緩和型へ変更するべき?
- 6. よくある質問
- 6.1. Q1.胆のうポリープがあると必ず部位不担保が付きますか?
- 6.2. Q2.胆のうの部位不担保が付いた場合、肝臓やすい臓も対象になりますか?
- 6.3. Q3.部位不担保が付くとすべての入院が保障されませんか?
- 6.4. Q4.部位不担保は一定期間が過ぎればなくなりますか?
- 6.5. Q5.部位不担保付きの通常型と緩和型はどちらがよいですか?
- 7. まとめ|部位不担保は条件の内容を理解してから判断する
- 7.1. 参考資料・出典
結論|部位不担保が付いたら、対象部位・期間・保障内容を先に確認する
胆のうポリープを告知して医療保険に特別条件が付いた場合は、その条件で何が保障され、何が保障されないのかを確認してから判断しましょう。
医療保険の診査結果として、通常の条件ではなく、特別条件付きで契約できると案内されることがあります。
その一つが「特定部位不担保」です。
特定部位不担保とは、契約で指定された身体の一部分に関係する病気などについて、所定の期間、入院給付金や手術給付金などを保障対象外とする取扱いです。
ただし、胆のうポリープがある方全員に部位不担保が付くわけではありません。
また、条件が提示された場合でも、その内容は保険会社・商品・個別の診査によって異なります。
契約前には、次の5つを確認しましょう。
- 不担保となる身体部位
- 不担保が適用される期間
- 入院・手術給付金への影響
- 条件が付いても残る保障
- 現在の医療保険との違い
「条件付きで入れるなら契約する」「条件が付いたからやめる」と、内容を見る前に判断しないことが大切です。
今回は、すでに条件を提示された方に向けて、その読み方と比較方法を説明します。
はじめに|胆のうポリープで「条件付きなら加入できます」と言われたら
入れるほけんの桐谷です。
胆のうポリープを告知して医療保険へ申し込んだところ、保険会社から「特別条件付きで契約できます」と案内された。
そんなとき、次のような疑問を持つ方もいるでしょう。
「胆のうに関係する病気は全部保障されないの?」
「部位不担保は何年続くの?」
「胆のう以外の病気やけがは保障される?」
「今の医療保険から乗り換えても大丈夫?」
特別条件と聞くと、医療保険そのものが使えなくなるように感じるかもしれません。
しかし、特別条件が付くことと、契約全体の保障がなくなることは同じではありません。
生命保険文化センターでは、健康状態や傷病歴によって、通常の条件で契約できる場合のほか、特別条件付きで契約できる場合があると説明しています。
その一例が特定部位不担保です。
詳しくは、健康上問題があると、生命保険は契約できないの?|生命保険文化センターでも確認できます。
この記事では、胆のうポリープを告知し、実際に医療保険の特別条件が提示された後の確認に絞って解説します。
まだ申込み前で、胆のうポリープがあっても医療保険を検討できるか知りたい方は、親記事「胆のうポリープがあっても医療保険に入れる?加入前に確認したい5つのポイント」で全体像を整理しています。
部位不担保とは?胆のうポリープで条件が提示された場合の考え方
特定部位不担保は保障されない範囲を限定する条件
特定部位不担保とは、身体の特定の部分について、契約で定められた範囲の保障を対象外とする条件です。
例えば、過去の病気や現在の健康状態を踏まえ、特定の身体部位に関係する入院や手術について、一定期間、給付金を支払わない条件が付く場合があります。
ただし、その条件が具体的に何を対象とするかは、実際の契約書類によって異なります。
胆のうポリープを告知した場合についても、「胆のうだけが不担保になる」「肝臓も必ず対象になる」といった判断はできません。
必ず、保険会社から提示された正式な条件を確認しましょう。
部位不担保の基本的な仕組みを別の疾患例で知りたい方は、子宮筋腫で部位不担保が付いたら?医療保険の契約前5確認でも、対象部位・期間・保障範囲の確認方法を説明しています。
ただし、子宮筋腫と胆のうポリープでは、病気の性質も診査内容も異なります。リンク先は特別条件の読み方を知るための参考です。
条件が付いても医療保険全体が対象外になるわけではない
部位不担保が提示されても、ほかの病気やけがに関係する保障まで、すべて対象外になるとは限りません。
例えば、指定された部位に関係しない病気やけがについては、契約で定められた条件に従って保障される場合があります。
ただし、具体的な給付対象は個別の契約内容によって異なります。
「胆のうの病気以外なら必ず給付金が出る」と断定することもできません。
大切なのは、特別条件と医療保険全体の約款をあわせて確認することです。
契約することで、どのような保障が残るのかを具体的に整理しましょう。
特別条件は部位不担保だけとは限らない
医療保険に提示される特別条件は、部位不担保に限りません。
商品や診査結果によっては、保険料の割増や給付金の削減、希望する保障内容の変更などが案内される場合があります。
| 特別条件の種類 | 主に確認すること |
|---|---|
| 特定部位不担保 | 対象部位・期間・給付対象 |
| 保険料の割増 | 増額後の保険料・適用期間 |
| 給付金の削減 | 削減対象・期間・割合 |
| 保障内容の変更 | 希望内容から変更された部分 |
これらは一般的な特別条件の例であり、胆のうポリープに対して必ず提示されるものではありません。
特別条件全般の違いについては、脂質異常症で医療保険に特別条件が付いたら?承諾前に確認することでも整理されています。
ただし、脂質異常症と胆のうポリープでは診査判断が異なるため、提示条件をそのまま当てはめることはできません。
まずは、実際の書面に記載されている条件の名称と内容を確認しましょう。
特別条件が提示された場合は、条件が付く部分だけでなく、契約後に残る保障も確認することが大切です。通常型医療保険の保障内容と条件を整理して比較しましょう。
胆のうポリープの部位不担保で確認したい5つのポイント
実際に特定部位不担保の条件が提示されたら、特別条件通知書や承諾書などを手元に置いて確認します。
① 不担保となる身体部位はどこか
最初に確認するのは、保障対象外となる身体部位です。
胆のうポリープを告知したからといって、必ず「胆のうだけ」が対象になるとは限りません。
一方、病名から推測して「肝臓やすい臓まで対象になる」と考えることもできません。
対象部位は、保険会社が提示した書面に記載された名称で確認します。
例えば、次のような点に注意しましょう。
- 対象部位が正式にどう記載されているか
- その部位に関係するどの疾病が対象となるか
- 関連するほかの部位も含まれるか
- 疾病とけがの取扱いに違いがあるか
書面の名称が医学的な病名と異なる場合もあります。
記載内容を自分で言い換えると、保障範囲の理解に違いが生じる可能性があります。
対象部位の意味がわからない場合は、契約前に申込先へ確認しましょう。
② 不担保の期間はいつからいつまでか
二つ目は、不担保が適用される期間です。
特定部位不担保には、一定期間だけ適用される条件があります。
ただし、実際の期間や取扱いは、契約内容によって異なります。
確認したいのは次の項目です。
- 不担保期間の開始日
- 不担保期間の終了日
- 期間満了後の保障の取扱い
- 更新型契約の場合の更新後の条件
例えば、不担保期間が契約開始から一定年数とされている場合でも、起算日を思い違いしていると、保障される時期の認識がずれる可能性があります。
そのため、「数年たてば大丈夫だろう」と推測せず、正式な期間を確認しましょう。
また、契約期間中ずっと適用される条件なのか、一定期間で終了する条件なのかによって、保障の考え方は変わります。
特に、期間終了後の取扱いについては、条件書類と約款の両方を確認することが大切です。
③ 入院給付金と手術給付金への影響
三つ目は、どの給付金が不担保の対象になるかです。
医療保険には、入院給付金や手術給付金など、異なる支払条件の保障があります。
そのため、特定部位不担保が提示された場合は、入院と手術の取扱いを分けて確認しましょう。
例えば、次のような事項です。
| 保障 | 確認すること |
|---|---|
| 入院給付金 | 指定部位に関係する入院が対象外となるか |
| 手術給付金 | 指定部位に関係する手術が対象外となるか |
| 入院一時金 | 特別条件の対象に含まれるか |
| 通院保障 | 通院給付への影響があるか |
| 特約 | 主契約とは別に条件が適用されるか |
すべての医療保険に、これらの保障が付いているわけではありません。
また、特定部位不担保が付いたからといって、すべての給付金が同じように対象外になるとも限りません。
入院給付金が対象外になるなら、手術給付金も必ず対象外になる、という判断は避けてください。
逆に、手術給付金だけは必ず受け取れると考えることもできません。
特別条件通知書、契約概要、約款で、具体的な支払条件を確認しましょう。
④ 条件が付いても残る保障は何か
四つ目は、特別条件が付いた後に残る保障です。
医療保険は、胆のうポリープだけに備えるものではありません。
ほかの病気やけがによって入院・手術が必要になった場合の保障もあります。
そのため、部位不担保の対象となる部分だけを見て、契約全体を判断しないことが大切です。
確認したいのは、次のような事項です。
- 不担保の対象ではない入院保障
- 不担保の対象ではない手術保障
- 付加できる特約
- 保障の継続期間
- 支払限度日数
- 保険料と払込期間
一方、保障が残っているからといって、その契約が必ずご自身に適しているとも限りません。
保険加入の目的に照らして、必要な保障を確保できるか確認しましょう。
⑤ 現在の医療保険と比較したか
五つ目は、現在加入している医療保険との比較です。
すでに医療保険に加入している方が、乗換えや追加加入を検討している場合は、特に重要です。
例えば、現在の契約に特定部位不担保がなく、新しい契約では特別条件が提示されている場合があります。
そのようなとき、新しい契約の保険料が安いという理由だけで、乗り換えたほうがよいとは判断できません。
反対に、特別条件があるからという理由だけで、すべての新契約が不利になるわけでもありません。
次の項目を比較しましょう。
| 比較項目 | 現在の契約 | 新しく提示された契約 |
|---|---|---|
| 入院保障 | 現在の給付内容 | 条件付きで残る保障 |
| 手術保障 | 現在の給付内容 | 条件適用後の給付内容 |
| 部位不担保 | 有無・範囲 | 提示された範囲 |
| 不担保期間 | 現在の契約条件 | 新しい契約条件 |
| 保険料 | 現在の支払額 | 提示された支払額 |
| 保障期間 | いつまで続くか | いつまで続くか |
現在の契約を解約する前に、新しい契約の成立と保障開始条件を確認しましょう。
契約をいったん解約すると、以前と同じ条件で再加入できるとは限りません。
現在の保障を残すか、新しい医療保険を検討するかについては、子宮筋腫で医療保険を見直す?残す・乗り換える前の6項目でも、既契約を解約する前の比較方法を説明しています。
こちらも別の疾患を対象とした記事ですが、現在の契約と新しい契約を比較する考え方の参考になります。
5つの確認が終わったら、条件を承諾するかどうかを考えましょう。
不担保となる部位・期間・給付金への影響を確認したうえで、現在の契約と新しい医療保険の保障内容を比較しましょう。条件の違いを理解してから判断することが大切です。
特別条件を承諾するか迷ったときの判断手順
まず特別条件の書面を確認する
条件付きで契約できると案内された場合でも、すぐに承諾する必要があるとは限りません。
まず、保険会社から提示された特別条件の書面を確認しましょう。
口頭で「胆のうに条件が付く」と説明された場合も、正式な対象部位や期間を確認することが重要です。
特別条件が提示されたときの一般的な確認事項については、脂質異常症で医療保険に特別条件が付いたら?承諾前に確認することでも説明しています。
書面には、条件の名称、対象となる保障、適用期間などが記載されている場合があります。
内容がわからないときは、保険会社や申込先に確認し、理解できる状態にしてから判断しましょう。
条件の対象外となる保障も確認する
部位不担保の説明を受けると、保障されない部分ばかりに目が向くことがあります。
しかし、医療保険を選ぶときには、条件が適用されない部分も重要です。
例えば、どのような病気やけがに備えたいのか、どの程度の入院・手術保障が必要なのかを整理します。
特別条件があっても、必要と考える保障が一定程度残る契約もあれば、ご自身の希望する保障と合わない場合もあります。
「契約できること」そのものではなく、「必要な保障を確保できるか」という観点で比較しましょう。
別の通常型医療保険も検討できる?
医療保険の特別条件は、保険会社や商品、個別の診査によって異なる場合があります。
ある保険会社で特定部位不担保が提示されたからといって、すべての保険会社で同じ条件になるとは限りません。
ただし、別の保険会社なら必ず無条件で加入できるという保証もありません。
また、複数の保険に申し込む場合も、それぞれの告知書へ正確に回答する必要があります。
検討する場合は、実際に提示された保障内容と条件を比較することが大切です。
引受基準緩和型へ変更するべき?
通常型医療保険に特別条件が付いた場合、引受基準緩和型医療保険を検討する方もいるでしょう。
引受基準緩和型は一般的に告知項目が限定されている一方、通常型より保険料が高くなる傾向があります。
そのため、通常型に部位不担保が付いたという理由だけで、引受基準緩和型のほうが有利とは限りません。
比較するときは、次のような点を確認します。
- 保険料
- 入院・手術保障
- 特別条件の有無と範囲
- 契約前からある病気の取扱い
- 保険期間
- 必要な特約
なお、引受基準緩和型であっても、誰でも加入できるわけではありません。
まず提示された通常型医療保険の条件を確認し、必要に応じて別の選択肢も比較しましょう。
よくある質問
Q1.胆のうポリープがあると必ず部位不担保が付きますか?
必ず付くわけではありません。
加入可否や特別条件の内容は、保険会社・商品・個別の診査によって異なります。
胆のうポリープという病名だけで、条件が付くかどうかは判断できません。
Q2.胆のうの部位不担保が付いた場合、肝臓やすい臓も対象になりますか?
一律には判断できません。
対象となる身体部位や疾病の範囲は、実際に提示された特別条件の書面で確認する必要があります。
病名や臓器の位置関係から推測しないようにしましょう。
Q3.部位不担保が付くとすべての入院が保障されませんか?
必ずしもそうではありません。
契約で指定された部位や疾病などについて、所定の給付が対象外になる条件です。
どの入院・手術が対象となるかは、特別条件と約款によって異なります。
Q4.部位不担保は一定期間が過ぎればなくなりますか?
一定期間で終了する条件もありますが、すべての契約で同じとは限りません。
適用期間や期間終了後の取扱いは、実際の契約条件を確認してください。
Q5.部位不担保付きの通常型と緩和型はどちらがよいですか?
一律には判断できません。
保険料、対象外となる保障、残る保障、契約前からある病気の取扱いなどを比較する必要があります。
特別条件が付いたという理由だけで、引受基準緩和型を選ぶ必要があるとは限りません。
まとめ|部位不担保は条件の内容を理解してから判断する
胆のうポリープを告知して医療保険に特別条件が提示された場合は、契約できるかどうかだけで判断しないことが大切です。
まず、次の5つを確認しましょう。
- 不担保となる身体部位
- 不担保が適用される期間
- 入院・手術給付金への影響
- 条件が付いても残る保障
- 現在の医療保険との違い
特に重要なのは、実際の書面に記載された条件を確認し、保障されない範囲と残る保障を区別することです。
また、現在の医療保険に加入している場合は、新しい契約の成立や保障開始を確認する前に、安易に解約しないようにしましょう。
胆のうポリープがある方全員に部位不担保が付くわけではありません。
実際に条件が提示された場合は、書面に沿って保障範囲を比較し、ご自身に必要な備えを考えることが大切です。
医療保険に特別条件が提示された方は、不担保の対象部位・期間・給付金への影響を理解したうえで、必要な保障が確保できるか確認しましょう。
個人情報に関するご案内
保険会社から提示された特別条件通知書や健康状態に関する書類には、個人情報が含まれる場合があります。資料を送信する際は、送信先と必要な情報の範囲をご確認ください。
情報基準日:2026年10月11日
本記事は、保険契約に関する一般的な情報提供を目的としており、特定の保険会社・商品を推奨するものではありません。
具体的な加入可否、特別条件、不担保となる身体部位、適用期間、保障範囲、給付金の支払条件は、保険会社・商品・個別の契約内容によって異なります。
実際に提示された条件については、特別条件通知書・承諾書・約款を確認し、不明な点は申込先へお問い合わせください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年10月11日胆のうポリープがある人の医療保険とがん保険|どちらを優先して備える?
 医療保険2026年10月11日胆のうポリープで医療保険に条件が付いたら?部位不担保の確認方法
 がん保険2026年10月11日胆のうポリープがあってもがん保険に入れる?告知と保障の選び方
 医療保険2026年10月11日胆のうポリープの手術後|医療保険・がん保険の加入を考えるときの確認事項