
脂質異常症で医療保険に特別条件が付いたら?承諾前に確認するこ
 (株)ライフ・アート谷口
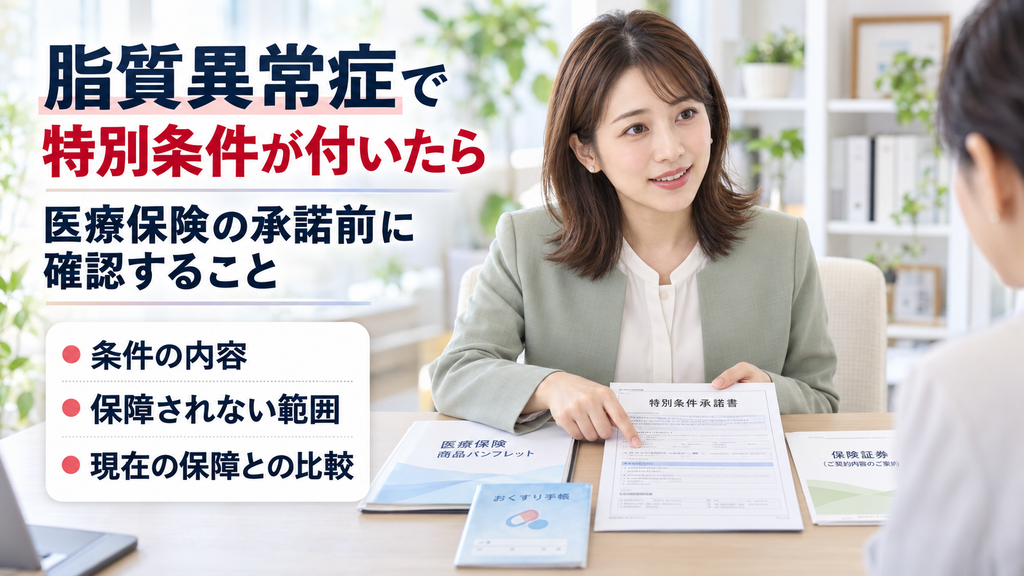
- 1. 結論|特別条件が付いたら、承諾前に保障内容を確認しましょう
- 2. はじめに|「条件付きなら入れます」と言われたら
- 3. 医療保険の特別条件にはどのような種類がある?
- 3.1. ① 保険料の割増
- 3.2. ② 特定部位不担保
- 3.3. ③ 保険金・給付金の削減
- 3.4. ④ 申込内容の変更を求められる場合
- 4. 特別条件承諾書で確認したい5つのこと
- 4.1. ① どの保障に条件が付くのか
- 4.2. ② 条件はいつまで続くのか
- 4.3. ③ 保険料はいくらになるのか
- 4.4. ④ 保障されない範囲はどこか
- 4.5. ⑤ 承諾後の契約内容はどうなるのか
- 5. 現在の医療保険と比較してから承諾する
- 5.1. すでに医療保険に加入している場合
- 5.2. 初めて医療保険に加入する場合
- 5.3. 割増保険料と保障内容を一緒に比較する
- 5.4. 特別条件が付いたら承諾するべき?
- 6. 条件に納得できない場合はどう考える?
- 6.1. 特別条件の意味を確認する
- 6.2. 別の医療保険も検討できる?
- 6.3. 引受基準緩和型を検討する場合
- 6.4. 再検査や治療状況に変化がある場合
- 7. よくある質問
- 7.1. 脂質異常症で特別条件が付いたら、必ず承諾するべきですか?
- 7.2. 特定部位不担保が付いた場合、すべての入院が保障されませんか?
- 7.3. 特別条件が付いた場合、ほかの保険会社も同じ条件ですか?
- 8. まとめ|特別条件は「入れるか」より「何が保障されるか」を確認しましょう
- 8.1. 参考資料・出典
結論|特別条件が付いたら、承諾前に保障内容を確認しましょう
脂質異常症を告知して医療保険に特別条件が付いても、それだけで契約を諦める必要はありません。
ただし、条件の内容を確認せず承諾することも避けたいところです。
まず、保険料の割増、給付金の削減、特定部位不担保など、何が変更されるのかを確認しましょう。
現在の保障と比較し、必要な保障を確保できるか判断することが大切です。
はじめに|「条件付きなら入れます」と言われたら
入れるほけんの中村です。
脂質異常症で通院・服薬している方が、医療保険に申し込んだ場面を考えてみましょう。
告知を済ませ、診査結果を確認すると、希望していた条件とは異なる内容が提示されました。
「特別条件付きなら契約できます」
このように案内されたとき、何を確認すればよいのでしょうか。
私は、最初に特別条件の書面を確認することが大切だと考えています。
保険料が高くなるのか、保障の一部が対象外になるのか、それとも別の条件なのか。
特別条件という言葉だけでは、契約後にどのような保障を受けられるのか判断できません。
この記事では、脂質異常症で医療保険に特別条件が提示された方に向けて、承諾前の確認事項を整理します。
まだ申込み前の方は、脂質異常症でも医療保険に入れる?薬を飲んでいても加入できる?で、告知と加入検討の基本を確認できます。
※ここで取り上げるのは一般的な説明のための仮定例です。特定のお客様の実際の相談内容ではありません。
医療保険の特別条件にはどのような種類がある?
生命保険文化センターは、健康状態などによって通常の条件では契約できない場合でも、特別条件を付けて契約できる場合があると説明しています。
ただし、特別条件の内容は商品や診査結果によって異なります。
脂質異常症という病名だけで、どの条件が付くか決まるわけではありません。
① 保険料の割増
保険料の割増とは、通常の保険料より高い保険料で契約する仕組みです。
例えば、希望する保障内容は維持しながら、一定の割増保険料が必要になる場合があります。
ただし、割増額や適用期間は契約条件によって異なります。
確認したいのは、毎月支払う保険料がいくらになるかという点です。
特別条件の提示前に想定していた保険料と、提示後の保険料を比較しましょう。
また、割増が一定期間だけなのか、保険料の払込期間を通じて続くのかも確認が必要です。
保険料が増える場合は、現在だけでなく将来も無理なく支払いを続けられるか考えましょう。
② 特定部位不担保
特定部位不担保とは、身体の特定の部分に生じた病気などについて、一定期間または契約で定めた期間、給付の対象から外す条件です。
生命保険文化センターでも、健康状態に応じた特別条件の一つとして紹介されています。
例えば、特定の身体部位に関する入院や手術について、契約で定める期間中は給付の対象にならない場合があります。
ただし、脂質異常症の方に必ず特定部位不担保が付くという意味ではありません。
また、どの部位が対象となるかを、病名だけで推測することもできません。
実際に特定部位不担保を提示された場合には、次の内容を確認しましょう。
- 不担保となる身体部位
- 対象となる病気や給付
- 不担保が適用される期間
- 期間終了後の取り扱い
- 契約の更新時の取り扱い
部位名だけを見て判断せず、どのような入院・手術が保障対象外になるのか、契約書類で確認することが大切です。
③ 保険金・給付金の削減
契約内容によっては、一定期間、所定の保険金や給付金を削減して支払う条件が提示される場合があります。
ただし、すべての医療保険でこの条件が用意されているわけではありません。
また、どの給付金が削減対象になるかも契約内容によって異なります。
例えば、削減期間や削減割合が定められている場合は、書面でその内容を確認します。
「条件付きで契約できる」という説明だけで、給付金が通常どおり支払われると考えないことが大切です。
④ 申込内容の変更を求められる場合
特別条件とは別に、希望していた保障額や特約などについて、申込内容の変更を条件に契約が認められる場合もあります。
例えば、希望していた特約を付けられない場合や、保障内容の変更を求められる場合です。
このときも、希望どおりに契約できる場合とは区別して確認しましょう。
重要なのは、申込みをした内容と、実際に提示された契約内容の違いです。
特別条件と申込内容の変更が同時に示される場合もあるため、提示された書面を確認してください。
提示された特別条件の種類を確認できたら、現在の保障と比べながら、医療保険の保障内容と保険料を整理しましょう。
※すでに提示された特別条件を変更できることや、別の契約が成立することを保証するものではありません。
特別条件承諾書で確認したい5つのこと
特別条件が提示されたら、承諾前に書面を確認しましょう。
生命保険文化センターの「生命保険相談マニュアル」には、特別条件承諾書の例が掲載されています。
実際の書面や手続きは保険会社によって異なりますが、確認する考え方の参考になります。
① どの保障に条件が付くのか
最初に、特別条件が適用される保障を確認します。
例えば、医療保険の入院給付金、手術給付金、特約などについて、それぞれの取り扱いを確認しましょう。
特定の給付だけに条件が付く場合と、契約内容全体に関係する条件では、影響が異なります。
「医療保険に条件が付いた」と一括りにせず、書面で対象を確認してください。
② 条件はいつまで続くのか
特定部位不担保や給付金の削減などでは、適用期間が重要です。
例えば、一定期間だけ適用される条件と、契約期間中ずっと適用される条件では、保障の受け方が異なります。
期間が終了した後の取り扱いについても確認しましょう。
また、更新型の契約では、更新後の条件についても確認する必要があります。
適用期間が分からないまま承諾しないことが大切です。
③ 保険料はいくらになるのか
割増保険料が提示された場合は、実際の保険料を確認します。
毎月の保険料だけでなく、払込期間や将来の保険料の取り扱いも重要です。
特に、更新型の場合は、更新後の保険料についても契約条件を確認しましょう。
必要な保障を確保できても、保険料を継続して支払うことが難しければ、家計への負担が大きくなります。
④ 保障されない範囲はどこか
特別条件のうち、特に注意したいのが、保障対象外となる範囲です。
例えば、特定部位不担保の場合は、対象となる身体部位や病気を確認します。
また、給付金の削減がある場合は、対象となる給付金と削減期間・割合を確認しましょう。
判断に迷うときは、書面の記載内容を申込先に確認してください。
口頭での印象だけで「だいたい保障される」と判断しないことが大切です。
⑤ 承諾後の契約内容はどうなるのか
特別条件の内容を承諾すると、提示された条件に基づいて契約の手続きが進むことになります。
ただし、実際の契約成立や責任開始の取り扱いは、申込先の案内に従って確認してください。
また、条件を承諾しない場合に、元の希望条件で契約できるとは限りません。
承諾前に、提示内容を十分理解したうえで判断しましょう。
現在の医療保険と比較してから承諾する
特別条件の内容が分かったら、次は現在加入している医療保険と比較します。
すでに保障がある方と、初めて医療保険に加入する方では、検討するポイントが異なります。
すでに医療保険に加入している場合
現在の医療保険に入院・手術の保障がある場合は、その内容を確認しましょう。
例えば、現在の契約では特別条件が付いていない場合、新しい契約へ切り替えることで保障内容が変わる可能性があります。
また、新しい契約に特定部位不担保が付いている場合は、現在の契約との違いが重要になります。
新しい医療保険に加入できそうだからといって、現在の保険を先に解約することは避けましょう。
新しい契約の成立と保障開始、実際の契約条件を確認してから判断することが大切です。
初めて医療保険に加入する場合
現在医療保険に加入していない方は、どのような保障を確保したいのか整理しましょう。
例えば、入院時の費用、手術を受けた場合の費用などです。
特別条件付きの医療保険でも、必要な保障の一部を確保できる場合があります。
ただし、条件によっては、希望している保障が十分に受けられない可能性もあります。
加入できることだけを優先せず、必要な保障が確保できるか確認しましょう。
割増保険料と保障内容を一緒に比較する
医療保険を比較するときには、保険料だけでなく保障内容も確認します。
例えば、割増保険料が付いた場合でも、保障内容によっては検討する価値があるかもしれません。
一方、保険料の負担が大きく、家計に合わない場合も考えられます。
このときは、次の項目を整理しましょう。
| 確認項目 | 比較する内容 |
|---|---|
| 保険料 | 月額・払込期間・割増の有無 |
| 入院保障 | 給付条件・日額・限度日数 |
| 手術保障 | 対象となる手術と給付内容 |
| 特別条件 | 不担保・削減・割増の内容 |
| 保障期間 | 定期型・終身型など |
| 現在の保障 | 既存契約で確保している内容 |
一つの条件だけで決めるのではなく、必要な保障と保険料を一緒に確認することが大切です。
特別条件が付いたら承諾するべき?
特別条件が付いたからといって、必ず承諾した方がよいとは限りません。
反対に、条件付きだから契約を諦めた方がよいとも限りません。
現在の保障、家計、必要な入院・手術保障などによって判断が異なります。
大切なのは、提示された条件を理解し、自分に必要な保障を確保できるか考えることです。
条件の適用範囲と期間、保険料を確認できたら、現在の契約と比較しながら、必要な医療保障を整理してみましょう。
※別の医療保険なら無条件で加入できる、あるいは条件が軽くなることを保証するものではありません。
条件に納得できない場合はどう考える?
提示された特別条件が希望と合わない場合もあります。
そのときは、すぐに承諾するのではなく、条件の内容を再確認しましょう。
特別条件の意味を確認する
例えば、特定部位不担保の範囲が分からない場合は、どの部位が対象になるのかを確認します。
割増保険料が提示された場合は、その金額と適用期間を確認しましょう。
条件の意味が分からないまま承諾することは避けたいところです。
必要に応じて、申込先へ問い合わせてください。
別の医療保険も検討できる?
保険会社や商品によって、告知項目や診査基準が異なる場合があります。
そのため、ある保険会社で特別条件が付いたからといって、ほかの医療保険でも必ず同じ条件になるわけではありません。
ただし、別の商品なら無条件で加入できるとも限りません。
現在の健康状態や治療歴を整理し、実際の告知質問を確認することが基本です。
告知について迷う場合は、医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?で、診察・投薬・検査を整理する方法も確認できます。
引受基準緩和型を検討する場合
通常の医療保険の条件が希望と合わない場合には、引受基準緩和型医療保険を比較することも考えられます。
引受基準緩和型は、一般的に健康状態に関する告知項目を限定した商品です。
ただし、告知項目が少ないからといって、誰でも加入できるわけではありません。
また、通常の医療保険に比べて保険料が割高になる傾向があります。
特別条件付きの通常の医療保険と、引受基準緩和型医療保険を比較する際は、保険料だけでなく保障内容も確認しましょう。
再検査や治療状況に変化がある場合
特別条件が提示された後に、医師の判断で薬が変更されたり、検査結果が変わったりすることもあります。
ただし、健康状態の変化によって条件が自動的に変更されるわけではありません。
条件提示後の健康状態の変化について確認が必要かどうかは、申込先の手続きに従って判断します。
健康診断で再検査を指示されている方は、健康診断で要再検査|医療保険は結果前・結果後どちらで申し込む?も参考にしてください。
よくある質問
脂質異常症で特別条件が付いたら、必ず承諾するべきですか?
必ず承諾するべきとは限りません。
特別条件の内容、保障されない範囲、保険料、現在の保障を確認して判断しましょう。
特定部位不担保が付いた場合、すべての入院が保障されませんか?
必ずしもすべての入院が保障対象外になるわけではありません。
不担保となる部位や対象となる給付、適用期間は契約条件によって異なります。
実際の契約書類を確認してください。
特別条件が付いた場合、ほかの保険会社も同じ条件ですか?
必ず同じとは限りません。
ただし、別の保険会社なら無条件で加入できるという保証もありません。
現在の健康状態と申込先の診査基準によって個別に判断されます。
まとめ|特別条件は「入れるか」より「何が保障されるか」を確認しましょう
脂質異常症で医療保険に特別条件が付いても、それだけで契約を諦める必要はありません。
ただし、条件の内容を確認せずに承諾することは避けたいところです。
特別条件には、保険料の割増、特定部位不担保、給付金の削減などがあります。
最初に、何が変更されるのかを確認しましょう。
次に、条件が適用される保障と期間を確認します。
そのうえで、実際に支払う保険料と、受けられる保障を整理しましょう。
現在医療保険に加入している場合は、既存契約との比較も重要です。
新しい契約の成立と保障開始を確認するまでは、現在の保障を先に解約しないことが大切です。
特別条件が付いたという結果だけでなく、その内容を理解して判断すること。
これが、医療保険の契約を考える際の大切な確認点です。
特別条件承諾書と現在の保険証券を比較できたら、保障される範囲と保険料を確認しながら、必要な医療保険を検討しましょう。
※加入の可否、保障内容、保険料、契約条件は申込先の個別の診査と契約内容によって異なります。
※本文中の例は一般的な説明のための仮定例であり、特定のお客様の実際の相談内容ではありません。
情報基準日:2026年10月9日
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社・商品を推奨するものではありません。
告知や加入条件については申込先に確認してください。
実際の保障内容や特別条件は、契約概要、注意喚起情報、約款、特別条件承諾書等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年10月9日脂質異常症で治療中でもがん保険に入れる?告知と申込み前の確認点
 定期保険2026年10月9日脂質異常症で服薬中でも定期保険に入れる?告知と死亡保障の確認点
 医療保険(緩和型)2026年10月9日脂質異常症と膵炎の治療歴がある場合、医療保険に入れる?告知と申込み前の確認点
 医療保険(緩和型)2026年10月9日脂質異常症で医療保険の申込み後に服薬を開始したら?診査中の確認点