
家庭血圧と病院の血圧が違うと医療保険に入れる?告知の確認点
 (株)ライフ・アート谷口
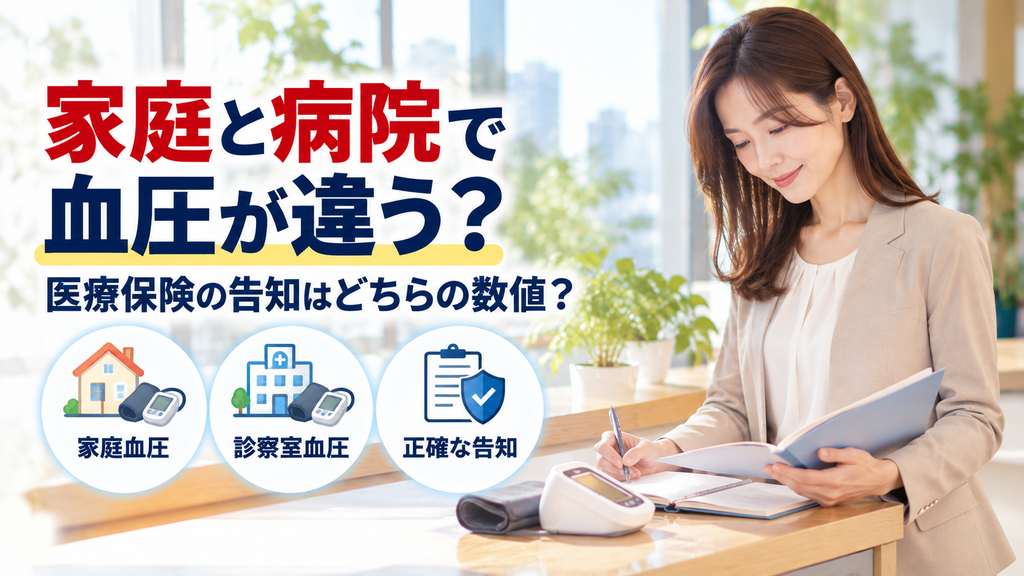
- 1. 結論|どちらの血圧を告知するかは質問内容で決まる
- 2. はじめに|「家で120台、病院では150です」
- 3. 家庭血圧と診察室血圧はどう違う?
- 3.1. 白衣高血圧とは
- 3.2. 仮面高血圧とは
- 3.3. 家庭血圧の測り方
- 4. 医療保険の告知ではどちらの数値を答える?
- 4.1. 質問の対象となる測定値を確認する
- 4.2. 都合のよい数値だけを選ばない
- 4.3. 診断と測定値を区別する
- 5. 血圧の記録と健康診断結果をどう整理する?
- 5.1. 測定場所・日付・結果を分ける
- 5.2. 記録は低い値だけに絞らない
- 5.3. 通院・服薬も別に確認する
- 6. 通常型と緩和型医療保険の選び方
- 6.1. 通常型を最初に確認する
- 6.2. 緩和型とがん保険も別に検討する
- 7. 申込み前の確認手順
- 7.1. ① 血圧記録を準備する
- 7.2. ② 医師の診断を確認する
- 7.3. ③ 健診結果を確認する
- 7.4. ④ 告知書を確認する
- 7.5. ⑤ 保障と保険料を比較する
- 8. よくある質問
- 8.1. Q1.家庭の血圧だけを書いてもよいですか?
- 8.2. Q2.白衣高血圧なら告知は不要ですか?
- 8.3. Q3.病院での血圧が正常なら加入できますか?
- 9. まとめ|どちらか一方の数値だけで判断しない
- 9.1. 参考資料・出典
結論|どちらの血圧を告知するかは質問内容で決まる
家庭で測る血圧と、病院で測る血圧が違う場合でも、医療保険を検討できる可能性があります。
ただし、家庭血圧が低いという理由だけで加入が保証されるわけではありません。
医療保険の告知では、どの測定結果を質問されているか確認することが大切です。
家庭・病院・健康診断の数値を分け、医師の診断と治療状況を整理しましょう。
はじめに|「家で120台、病院では150です」
入れるほけんの高橋です。
「自宅では血圧が落ち着いています」
「ところが病院へ行くと高くなります」
「医療保険には低い方の数値を書いてよいですか?」
このような疑問がある方もいるでしょう。
ここで大切なのは、どちらの数値を選ぶと加入しやすいか、という考え方ではありません。
測定場所と医師の診断を分けることです。
この記事では、家庭血圧と診察室血圧に差がある方が、医療保険の告知で迷わないための確認順を説明します。
家庭血圧と診察室血圧はどう違う?
白衣高血圧とは
自宅での血圧が高くなくても、診察室で測ると高くなることがあります。
このような状態を白衣高血圧と呼ぶ場合があります。
日本高血圧協会は、白衣高血圧では、その後も家庭血圧や定期的な診察による確認が重要であると説明しています。
ただし、医師の診断を受けずに、自分で白衣高血圧と決めることはできません。
仮面高血圧とは
反対に、診察室での血圧が高くなくても、家庭では高い状態が続く場合があります。
仮面高血圧と呼ばれることがある状態です。
病院で低い数値だったからといって、家庭での高い数値を無視してよいとは限りません。
測定記録を医師へ見せて相談しましょう。
家庭血圧の測り方
日本高血圧協会では、家庭血圧を朝晩に測定し、低い値だけを選ばず記録するよう案内しています。
測定環境や姿勢をそろえることも大切です。
医師から測定方法を指示されている場合は、その指示に従ってください。
家庭と病院で血圧が違う場合も、通常型医療保険を検討できることがあります。
測定場所と医師の診断を整理し、申込先の告知質問を確認しましょう。
医療保険の告知ではどちらの数値を答える?
質問の対象となる測定値を確認する
保険の告知で、最近の血圧や健康診断結果について質問される場合があります。
健康診断の数値を尋ねているのか、現在の血圧を尋ねているのかを確認しましょう。
どの測定値を回答すべきか不明な場合は、申込先に確認してください。
都合のよい数値だけを選ばない
家庭の数値が低いからといって、質問対象となる病院での高い測定結果を省略してよいとは限りません。
反対に、病院の数値だけで家庭での高血圧の状態を無視してよいわけでもありません。
実際に質問された内容に沿って回答することが大切です。
診断と測定値を区別する
血圧が高いことと、医師から高血圧と診断されていることは同じではありません。
白衣高血圧や仮面高血圧について医師の診断を受けている場合は、その説明を確認しましょう。
健康診断で再検査を指摘された場合は、その結果も整理します。
詳しくは、健康診断で要再検査|医療保険は結果前・結果後どちらで申し込む?をご覧ください。
血圧の記録と健康診断結果をどう整理する?
測定場所・日付・結果を分ける
| 記録するもの | 整理する情報 |
|---|---|
| 家庭血圧 | 測定日・朝晩の値 |
| 診察室血圧 | 受診日・測定値 |
| 健康診断 | 実施日・判定・数値 |
| 医師の診断 | 診断名・説明内容 |
| 治療状況 | 通院・服薬・今後の予定 |
この表は医療保険の共通告知書ではありません。
質問に正しく答えるための準備です。
記録は低い値だけに絞らない
家庭血圧の記録では、高い値も低い値も確認できるようにしましょう。
測定値の平均や医学的な評価は、医師の判断に従ってください。
保険の告知では、申込先が求める資料や回答方法を確認しましょう。
通院・服薬も別に確認する
血圧値に差がある方でも、すでに高血圧で通院・服薬している場合があります。
その場合は、血圧の差だけでなく現在の治療状況も重要です。
高血圧で服薬治療中の40代女性|医療保険の告知前に確認する5項目では、服薬中の告知を整理しています。
通常型と緩和型医療保険の選び方
通常型を最初に確認する
家庭血圧と診察室血圧が異なっても、通常型医療保険を検討できる場合があります。
ただし、測定値の差だけで加入可否は決まりません。
医師の診断、現在の治療、検査結果などを踏まえて個別に判断されます。
緩和型とがん保険も別に検討する
通常型が難しい場合、引受基準緩和型医療保険も選択肢です。
ただし、緩和型でも所定の告知事項があります。
がん保険も別の保障として検討できますが、医療保険とは保障の対象が異なります。
保険の違いを確認したうえで、必要な保障を選びましょう。
家庭血圧・診察室血圧・健康診断の結果を整理できたら、通常型医療保険の申込条件を確認しましょう。
必要な入院保障と保険料も併せて比較してください。
申込み前の確認手順
① 血圧記録を準備する
測定日と場所を整理します。
② 医師の診断を確認する
白衣高血圧・仮面高血圧を自分だけで判断しないようにしましょう。
③ 健診結果を確認する
要再検査などの判定がある場合は、その事実も確認します。
④ 告知書を確認する
どの数値を回答すべきか、質問の内容を確認します。
⑤ 保障と保険料を比較する
現在の医療保険がある場合は、既契約の保障内容も確認しましょう。
よくある質問
Q1.家庭の血圧だけを書いてもよいですか?
告知書が何を尋ねているかによって異なります。
低い数値だけを選ばず、質問の対象となる測定結果を確認してください。
Q2.白衣高血圧なら告知は不要ですか?
不要になるとは限りません。
診断・検査・健康診断の指摘が質問対象になる場合があります。
Q3.病院での血圧が正常なら加入できますか?
診察室での血圧だけでは加入可否は決まりません。
家庭血圧、治療状況、ほかの健康状態などによって判断されます。
まとめ|どちらか一方の数値だけで判断しない
家庭と病院で血圧が違う場合でも、医療保険を検討できる可能性があります。
大切なのは、どちらの数字が加入に有利かではなく、質問されている測定値を確認することです。
家庭血圧、診察室血圧、健康診断の数値を分け、医師の診断も確認しましょう。
通院や服薬がある場合には、その状況も告知で質問されることがあります。
必要な医療上の受診を優先しながら、通常型と必要に応じて緩和型を比較してください。
家庭と病院で血圧が違う場合も、測定記録と診断内容を整理することで告知準備ができます。通常型医療保険の条件と希望する保障を確認してください。
個人情報について
本記事は一般的な状況を想定し、特定の相談者の病歴・契約結果を示すものではありません。
情報基準日:2026年10月25日
本記事は一般的な保険情報です。個別の加入・保障・給付は保証しません。
契約前に最新の告知書・契約概要・注意喚起情報・約款をご確認ください。
血圧の評価は医師の診断・指示に従ってください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険(緩和型)2026年10月25日親が糖尿病なら自分もなる?家族歴と健康診断・医療保険の確認
 医療保険(緩和型)2026年10月25日空腹時血糖110~125は糖尿病予備群?再検査と保険の確認
 医療保険(緩和型)2026年10月25日妊娠糖尿病は出産後に治る?産後の再検査と医療保険の告知
 医療保険(緩和型)2026年10月25日空腹時血糖は正常なのに食後血糖が高い?糖尿病の検査と保険