
新社会人に医療保険は必要?20代女性が入社後に確認する保障
 (株)ライフ・アート谷口
- 1. 結論|新社会人の医療保険は「会社の保障」を見てから判断
- 2. はじめに|入社したら親の保険はどうなる?
- 3. 入社後に変わる健康保険と親の扶養を確認する
- 3.1. 会社の健康保険に加入したかを確かめる
- 3.2. 親の「健康保険の扶養」と民間の契約は別
- 4. 会社の福利厚生は「あるはず」と思わず確認する
- 4.1. 病気で休んだときの収入を確認する
- 4.2. 会社独自の休暇・見舞金・団体保障を確認する
- 5. 公的医療保険でも残る費用を整理する
- 5.1. 2026年8月改正後の高額療養費を確認する
- 5.2. 制度の対象外になる支出にも目を向ける
- 6. 入社後の医療保険を判断する3つのケース
- 7. 申し込む前に確認する5つの順番
- 8. よくある質問
- 8.1. 入社したら自動的に民間の医療保険へ入りますか?
- 8.2. 親が払ってくれている医療保険は解約したほうがよいですか?
- 8.3. 新社会人は医療保険を早く契約したほうが有利ですか?
- 9. まとめ|入社後は「3つの保障」と家計を先に確認
- 9.1. 参考資料・出典
結論|新社会人の医療保険は「会社の保障」を見てから判断
新社会人になったからといって、民間の医療保険へ必ず加入する必要はありません。
最初に確認するのは、勤務先で加入する公的医療保険、会社独自の福利厚生、そして病気になったときに使える貯蓄です。
公的制度と貯蓄で医療費や生活費に対応できるなら、すぐに民間の保障を増やさない選択もあります。
一方、入社直後で貯蓄が少なく、急な入院で家賃や生活費の支払いが難しくなるなら、医療保険を検討する理由があります。
この記事では、社会人になった直後だからこそ確認したい項目に絞って、判断の順番を整理します。
はじめに|入社したら親の保険はどうなる?
入れるほけんの早川です。
「会社に入ったら、もう医療保険に入っているの?」
「親が手続きしていた保険は、そのままでいい?」
初めての給与明細や会社からの案内を見て、こんな疑問を持つ方もいるでしょう。
ここで混同しやすいのが、会社員として加入する公的な健康保険と、自分で必要性を判断して契約する民間の医療保険です。
両者は仕組みも役割も異なります。
まずは入社で何が変わったかを確認し、その後で民間の保障が必要かを考えましょう。
入社後に変わる健康保険と親の扶養を確認する
会社の健康保険に加入したかを確かめる
勤務先の健康保険の加入対象であれば、入社後は会社を通じて被保険者になる手続きが進みます。
ただし、働き方や雇用条件によって適用の判断が異なるため、会社員なら全員同じとは限りません。
人事・総務に、加入先と資格取得日を確認してください。
マイナ保険証を利用している場合、就職のたびに利用登録をやり直す必要はありません。
ただし、勤務先と保険者側の手続きが反映されているかは別の確認事項です。
親の「健康保険の扶養」と民間の契約は別
学生時代に親の健康保険の被扶養者だった方は、就職後に扶養から外れる手続きが必要になることがあります。
加入先が変わるときは、親の勤務先側にも確認しましょう。
一方、親が契約者となって加入している民間の医療保険は、就職しただけで自動的に終了するとは限りません。
契約者、被保険者、保障期間、保険料の負担者を、保険証券などで確認します。
親の契約を把握しないまま自分で似た保障を重ねると、想定外の保険料負担になることがあります。
まずは、親の契約と会社の健康保険を整理してから、不足する保障があるか確認しましょう。医療保険の一般的な保障内容を見比べると、必要な範囲を決めやすくなります。
会社の福利厚生は「あるはず」と思わず確認する
病気で休んだときの収入を確認する
会社員として健康保険の被保険者になっている方には、要件を満たす場合、傷病手当金が支給される制度があります。
業務外の病気やけがで働けず、連続3日間の待期を経て、4日目以降も仕事に就けないなどの条件があります。
支給額は原則として標準報酬月額などを基に計算され、給与が十分に支払われている期間などは対象外です。
入社して間もない方は、計算に用いる標準報酬月額の扱いも確認しておきましょう。
傷病手当金があるから入院費も生活費もすべて賄える、という意味ではありません。
会社独自の休暇・見舞金・団体保障を確認する
就業規則や福利厚生の案内には、病気休暇、有給休暇、見舞金、団体の保障などが記載されていることがあります。
ただし、これらは勤務先によって有無も利用条件も異なります。
入社時の資料を見て、制度があるか、いつから対象か、どう申請するかを確認してください。
特に「試用期間中も利用できるか」「退職すると保障はどうなるか」は、確認しておきたい項目です。
会社が用意する制度の内容が分かれば、個人で準備する医療保険の役割を絞りやすくなります。
公的医療保険でも残る費用を整理する
2026年8月改正後の高額療養費を確認する
20代の会社員が保険診療を受ける場合、一般的な窓口負担は3割です。
さらに高額療養費制度により、対象となる自己負担額には所得などに応じた上限があります。
2026年8月には制度が見直され、月額の上限に加えて年間上限も導入されました。
上限額は人によって異なるため、過去の「入院費は月8万円程度」という説明だけで予算を決めないでください。
自分の加入先と所得区分で、現在の条件を確認することが大切です。
制度の対象外になる支出にも目を向ける
高額療養費制度は、すべての入院関連費用をカバーする制度ではありません。
希望して利用する差額ベッド代、入院時の食事負担、交通費、生活用品などは別に支払いが生じる場合があります。
また、治療によって働けない間も、家賃や通信費、奨学金返済などが続くことがあります。
医療費の制度と、毎月の生活費を分けて考えると不足が見えやすくなります。
入社後の医療保険を判断する3つのケース
同じ20代女性でも、勤務先の制度と新生活の家計によって判断が変わります。
| 入社後の状況 | 先に確認すること | 医療保険の考え方 |
|---|---|---|
| 実家暮らしで貯蓄がある | 自分が払う医療費、会社の保障、親の契約 | 保障の重複を避け、必要性を慎重に判断する |
| 一人暮らしで貯蓄が少ない | 家賃と生活費、休業時の収入、緊急資金 | 医療費で生活費を取り崩す不足部分を検討する |
| 親の民間保険に加入中 | 保険期間、保障内容、保険料の支払者 | 既契約を確認してから追加や見直しを考える |
たとえば一人暮らしで、入社に伴う引っ越し費用がかさんだ直後なら、現金の余裕が小さくなっているかもしれません。
その場合でも、医療保険を増やす前に、急な支出に使える資金をどの程度残せるかを確認します。
反対に、勤務先の福利厚生が手厚く、生活費を十分に確保できる場合は、急いで民間保障を契約しない判断もできます。
20代独身女性の家計全体から必要性を考える場合は、20代独身女性に医療保険は必要?貯蓄と固定費で判断する方法も参考にしてください。
一人暮らしの固定費や貯蓄を整理し、急な入院で不足しそうな額が見えた方は、医療保険で補える範囲を確認できます。保険料だけで決めず、入院・手術の支払条件も見てください。
申し込む前に確認する5つの順番
忙しい新社会人こそ、資料を一度並べて確認すると手続きの行き違いを減らせます。
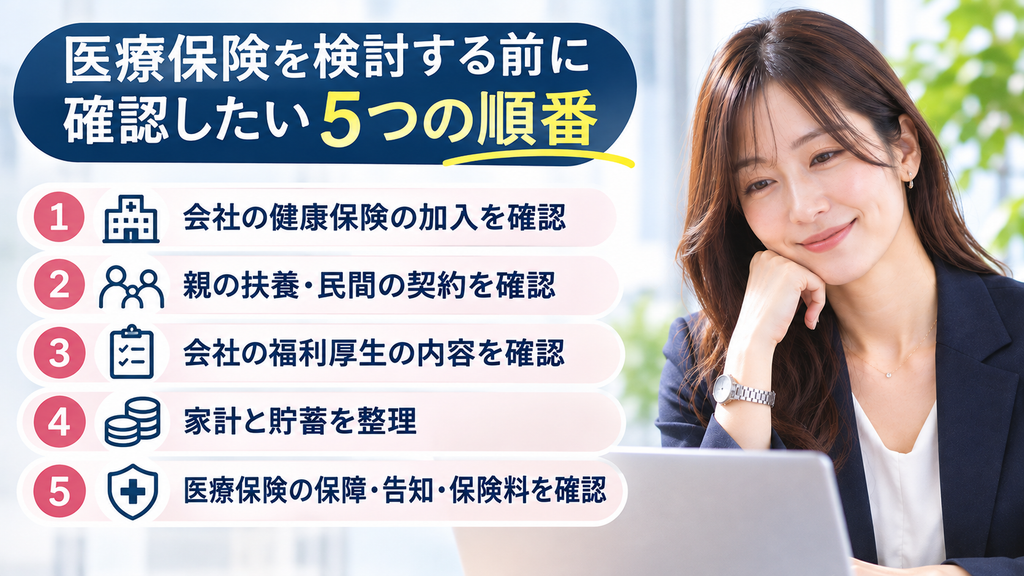
最初に確認したいのは、次の5点です。
- 勤務先の公的健康保険の加入先、資格取得日、資格確認の状況を確認する。
- 親の扶養からの切替と、親が契約している民間保障の有無を確認する。
- 有給休暇、病気休暇、見舞金、団体保障などの勤務先制度を確認する。
- 月々の固定費、生活費、すぐ使える貯蓄を整理する。
- 必要性が残れば、医療保険の保障範囲、告知事項、保険料を確認する。
入社時に健康診断を受けていても、その結果だけで民間の医療保険の告知が済むわけではありません。
告知では、質問されている期間の通院・検査・治療・服薬などを正確に確認する必要があります。
検査結果票が手元にない場合は、医療保険に健康診断は必要?未受診・結果がない人の申込前5確認で整理できます。
保険料の予算を決める際は、20代女性の医療保険~月2,000円で女性疾病にも備えるも参考になります。
女性向けの保障を追加するかどうかは、基本保障と費用を確認した後で検討しましょう。
よくある質問
入社したら自動的に民間の医療保険へ入りますか?
いいえ。勤務先の公的健康保険への加入と、民間の医療保険契約は別です。
会社独自の団体保障などがある場合も、内容と加入手続きを確認してください。
親が払ってくれている医療保険は解約したほうがよいですか?
就職したという理由だけで急いで解約する必要はありません。
契約者、保障内容、保障期間、支払方法を確認し、新たな契約を検討するなら保障の空白に注意しましょう。
新社会人は医療保険を早く契約したほうが有利ですか?
年齢によって保険料が異なる商品はありますが、それだけでは必要性は決まりません。
勤務先制度と家計に合う保障を優先し、加入時には健康状態を正確に告知してください。
まとめ|入社後は「3つの保障」と家計を先に確認
新社会人の医療保険は、加入するかどうかを最初に決める必要はありません。
まず公的健康保険、会社独自の保障、親が契約している民間保険の3つを確認しましょう。
次に、高額療養費や傷病手当金の対象と、生活費・貯蓄を整理します。
その結果、医療費の支払いで新生活が不安定になりそうなら、民間の医療保険で補う範囲を考えます。
入社後の保障を確認し、貯蓄だけでは対応しにくい部分が見つかった方は、医療保険の内容を落ち着いて確認してみてください。契約するかどうかは、告知事項と保障条件を読んでから判断できます。
情報基準日:2026年11月1日
※本記事は保険制度と保障についての一般的な情報提供です。特定の保険会社や商品を推奨するものではありません。勤務先の制度、加入条件、給付条件は個別に異なります。民間保険への申込みでは、契約概要、注意喚起情報、告知画面、約款等を確認してください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年11月3日子宮内膜ポリープでも医療保険に入れる?告知と加入条件
 医療保険(緩和型)2026年11月2日関節リウマチの手術後|緩和型医療保険はいつ検討?告知の確認
 医療保険(緩和型)2026年11月2日関節リウマチで手術予定|緩和型医療保険の申込前の確認と告知
 医療保険(緩和型)2026年11月2日関節リウマチで入院歴あり|緩和型医療保険の告知期間と申込