
20代独身女性に医療保険は必要?貯蓄と固定費で判断する方法
 (株)ライフ・アート谷口
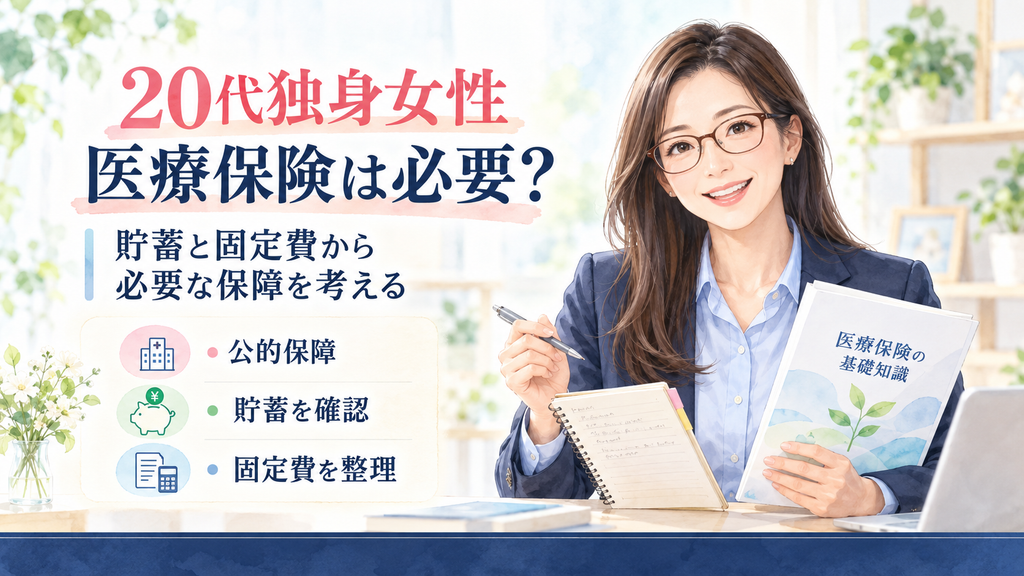
- 1. 結論|20代独身女性は「若いから必要・不要」で決めない
- 2. はじめに|「独身だし、まだ医療保険はいらない?」と迷ったら
- 3. 20代独身女性は「医療費」より先に家計の耐久力を確認する
- 3.1. 公的医療保険でどこまで対応できるか
- 3.2. 「貯金はいくら?」より、使った後に生活できるかを見る
- 3.3. 独身だからこそ「頼れる人がいるか」も確認する
- 4. 医療保険に任せる範囲を先に決める
- 4.1. まず入院と手術の基本保障を確認する
- 4.2. 女性疾病保障は「20代女性だから付ける」と決めない
- 5. 加入前は「家計資料」と「健康資料」をそろえる
- 5.1. 給与明細と家計アプリで固定費を確認する
- 5.2. 健康診断結果やお薬手帳も確認する
- 6. 20代独身女性が迷いやすい3つのケース
- 6.1. 貯蓄がまだ少ない
- 6.2. 実家暮らしで固定費が少ない
- 6.3. 一人暮らしで毎月の固定費が大きい
- 7. よくある質問
- 7.1. 20代独身女性なら医療保険に入ったほうがよいですか?
- 7.2. 貯蓄があれば医療保険はいりませんか?
- 7.3. 女性疾病保障は付けたほうがよいですか?
- 8. まとめ|必要性は「20代だから」ではなく自分の家計から判断する
- 8.1. 参考資料・出典
結論|20代独身女性は「若いから必要・不要」で決めない
20代の独身女性に医療保険が必要かどうかは、年齢や独身という条件だけでは決まりません。
最初に確認したいのは、病気やけがをしたときに使える公的医療保険、すぐ使える貯蓄、毎月必ず出ていく固定費です。
この3つを整理すると、「入院したら怖いから、とりあえず保険に入る」という考え方から一歩進めます。
公的保障と貯蓄で無理なく対応できるなら、医療保障を大きくする必要はないかもしれません。
一方、急な医療費を払うと生活費まで減ってしまう場合は、医療保険で不足部分を補う考え方があります。
20代だから急いで契約するのではなく、自分の家計で何が困るのかを確認してから医療保険を選ぶことが大切です。
はじめに|「独身だし、まだ医療保険はいらない?」と迷ったら
「20代だし、まだ大きな病気は考えなくてもいいかな」
「独身だから、保険は結婚してからでもいい?」
「でも、急に入院して貯金が減るのも怖い」
20代の独身女性が医療保険を考え始めると、このあたりで迷いやすくなります。
入れるほけんの白石です。
このようなとき、私は最初から「医療保険に入りましょう」とは考えません。
まず確認したいのは、病気になったときのお金の流れです。
病院へ支払うお金だけではありません。
家賃、スマートフォン代、光熱費、食費などは、入院しても待ってくれません。
反対に、実家暮らしで生活費の負担が比較的小さく、すぐに使える貯蓄も十分なら、状況は変わります。
この記事では特定の商品を先に選ぶのではなく、20代独身女性が自分に医療保険が必要かを判断する順番から整理します。
20代独身女性は「医療費」より先に家計の耐久力を確認する
医療保険を探す前に、まず「もし今入院したら、家計はどこまで耐えられるか」を確認してみましょう。
公的医療保険でどこまで対応できるか
日本の公的医療保険には、高額になった医療費の自己負担を一定額までに抑える高額療養費制度があります。
自己負担の上限額は年齢や所得などによって異なるため、「入院すると必ず○万円必要」と一律には決められません。
そのため、民間の医療保険だけを先に考えるのではなく、公的制度でどこまで対応できるかを確認することが出発点です。
一方、病気やけがをしたときに発生する支出のすべてが、公的医療保険の対象になるわけではありません。
入院中の生活用品、交通費、希望して利用する差額ベッド代など、家計から支払う費用が残る場合があります。
「貯金はいくら?」より、使った後に生活できるかを見る
次に確認したいのが、すぐ使える貯蓄です。
ここで大切なのは、「貯金が50万円あるから大丈夫」という金額だけの判断ではありません。
たとえば50万円を持っていても、その中から家賃、カード代、生活費、翌月の支払いまで出す必要があるなら、すべてを医療費には使えません。
反対に、同じ50万円でも実家暮らしで固定費が小さければ、家計への影響は違います。
確認するのは、次の3つです。
- 今すぐ使える貯蓄はいくらあるか
- 毎月必ず出ていく固定費はいくらか
- 医療費を支払った後も生活費を残せるか
この3点を並べると、自分が保険で補いたい金額が見えやすくなります。
一人暮らしで家賃や生活費を自分で負担している方は、20代一人暮らし女性に医療保険は必要?公的保障・貯蓄から考える5つの確認も参考にしてください。
独身だからこそ「頼れる人がいるか」も確認する
独身であること自体が、医療保険を必要とする理由ではありません。
ただし、自分が動けないときに誰が手伝えるかは確認しておきたいところです。
実家が近く、家族から一時的な支援を受けられる人もいます。
反対に、家族が遠方に住んでいて、家賃や生活費をすべて自分の収入から払っている人もいます。
同じ20代独身女性でも、必要な備えが同じとは限りません。
ここまで確認して「急な入院や手術で貯蓄を大きく減らしたくない」と感じた場合は、民間の医療保険を検討する意味が出てきます。
公的保障・貯蓄・毎月の固定費を整理して不足が気になったら、医療保険でどこまで補えるか保障内容を確認してみましょう。
医療保険に任せる範囲を先に決める
医療保険を検討すると、入院、手術、女性疾病、一時金など、さまざまな保障が目に入ります。
全部付ければ安心に見えますが、その分だけ毎月の保険料負担も増えます。
20代では今後、転職、引っ越し、結婚などで家計が変わる可能性もあります。
大切なのは「付けられる保障」を全部付けることではなく、「自分の貯蓄では困る部分」に役割を絞ることです。
まず入院と手術の基本保障を確認する
最初に見るのは、病気やけがによる入院・手術に対する保障です。
確認したいのは、単に「給付金があるか」だけではありません。
どのような入院や手術が対象なのか、何日分が対象になるのか、保障がいつまで続くのかを確認します。
保険期間と保険料払込期間も別々に確認しましょう。
同じように見える医療保険でも、契約内容によって保障の仕組みは異なります。
月々の予算から考えたい方は、20代女性の医療保険~月2,000円で女性疾病にも備えるで、基本保障と保険料の考え方を整理しています。
女性疾病保障は「20代女性だから付ける」と決めない
20代女性が医療保険を探すと、「女性疾病保障」という言葉もよく目にします。
女性疾病入院特約などは、所定の女性特有の病気などによる入院に対し、主契約の入院給付金へ上乗せして給付されるタイプがあります。
ただし、対象となる疾病や給付条件は商品によって異なります。
「女性向けだから安心」と名称だけで決めるのではなく、何が対象なのか、基本保障へどのくらい上乗せされるのか、そのために保険料がいくら増えるのかを確認します。
まず医療保険本体の役割を決め、そのうえで追加するかを考える順番が分かりやすいでしょう。
加入前は「家計資料」と「健康資料」をそろえる
必要な保障のイメージができたら、すぐに申込ボタンを押すのではなく、手元の資料を確認します。
20代では保険証券を持っていない人もいますが、家計や健康状態を確認できる資料はあります。
給与明細と家計アプリで固定費を確認する
まずは、給与明細や銀行口座、クレジットカード明細、家計アプリなどを確認します。
毎月出ていく家賃、通信費、光熱費、奨学金返済などを書き出します。
そのうえで、病気やけがで予想外の支出が発生しても、生活を続けられるかを見ます。
保険料も毎月の固定費になります。
今払える金額ではなく、今後も無理なく払い続けられる範囲かを見ることが大切です。
健康診断結果やお薬手帳も確認する
医療保険へ申し込む際には、健康状態などについて告知を求められる場合があります。
「今は元気だから大丈夫」と記憶だけで回答するのではなく、健康診断結果やお薬手帳、通院記録などを手元に置いて確認すると整理しやすくなります。
婦人科、皮膚科、耳鼻科などへの受診歴がある場合でも、それだけで加入可否を自己判断する必要はありません。
実際の告知画面や告知書で質問されている内容と期間を確認し、該当する事実を正確に回答します。
告知について詳しく確認したい方は、医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?で整理しています。
家計と健康状態の資料がそろえば、「なんとなく不安だから保険に入る」状態から、自分に必要な保障を比較できる状態へ変わります。
毎月無理なく払える範囲と現在の健康状態を整理できたら、実際の医療保険の保障内容と申込条件を確認してみましょう。
20代独身女性が迷いやすい3つのケース
ここまでの確認方法を、自分の状況へ当てはめてみましょう。
貯蓄がまだ少ない
就職して数年で、まとまった貯蓄がまだできていない人もいます。
この場合、急な医療費を支払うことで生活費まで減ってしまわないかを確認します。
毎月大きな保障を準備することが目的ではありません。
貯蓄で対応しにくい範囲があれば、そこを医療保険で補う方法があります。
実家暮らしで固定費が少ない
実家暮らしで家賃負担がなく、家族から一定の支援を受けられる場合は、一人暮らしとは家計への影響が異なります。
だからといって「実家なら医療保険はいらない」と決めるわけでもありません。
自分が負担する医療費と、自分名義で支払っている固定費を確認します。
貯蓄で無理なく対応できる範囲が大きければ、必要以上に保障を増やさない判断もできます。
一人暮らしで毎月の固定費が大きい
家賃、通信費、光熱費などをすべて自分で支払っている場合、医療費だけでなく生活費も考える必要があります。
医療保険は、契約内容に応じて入院や手術などを保障するものです。
日常生活のすべての支出をそのまま補うものではありません。
そのため、医療保険だけを見て安心するのではなく、貯蓄と固定費を一緒に確認しておきましょう。
Webで自分のペースで申込みを進めたい方は、20代女性がネットで医療保険に入る前に確認する5項目も参考にしてください。
よくある質問
20代独身女性なら医療保険に入ったほうがよいですか?
年齢と独身という条件だけでは決まりません。
公的医療保険、すぐ使える貯蓄、毎月の固定費を確認し、病気やけがのときに家計へ不足が残るかを確認します。
不足が気になる場合に、民間の医療保険を選択肢として検討します。
貯蓄があれば医療保険はいりませんか?
貯蓄額だけで判断するのは難しいところです。
医療費を支払ったあとに、家賃や生活費などを残せるかまで確認しましょう。
同じ貯蓄額でも、一人暮らしか実家暮らしか、毎月の固定費がいくらかによって家計への影響は変わります。
女性疾病保障は付けたほうがよいですか?
20代女性だから一律に必要とは限りません。
対象になる病気、給付条件、基本保障への上乗せ額、追加保険料を確認し、自分が医療保険に任せたい役割と合っているかで判断します。
まとめ|必要性は「20代だから」ではなく自分の家計から判断する
20代独身女性が医療保険を考えるとき、「若いうちに入ったほうがいい」「独身ならまだいらない」という言葉だけで決める必要はありません。
まず、公的医療保険でどこまで対応できるかを確認します。
次に、今すぐ使える貯蓄と毎月必ず出ていく固定費を確認します。
医療費を支払っても生活費を無理なく残せるなら、必要以上に保障を増やさない考え方があります。
反対に、急な医療費で貯蓄が大きく減り、その後の生活に影響が出そうなら、その不足部分を医療保険で補う方法があります。
女性疾病保障についても、「20代女性だから」という理由だけで追加せず、対象疾病や給付条件、追加保険料を確認しましょう。
保険を選ぶ前に、自分のお金を確認する。
この順番なら、保険料の安さや保障の多さだけに振り回されにくくなります。
公的保障・貯蓄・固定費を確認して自分に不足する部分が見えてきたら、医療保険の保障内容と申込条件を比較してみましょう。
※個人情報を入力する場合は、各申込先のプライバシーポリシー等を確認したうえで入力してください。
本記事は2026年9月27日時点で確認できる公的制度・公開情報等をもとに作成しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障範囲、給付条件等は、各商品の契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年9月28日身近な人のがんをきっかけに保険を考える|申込前の5つの確認
 がん保険2026年9月28日40代でがん保険に入っていない|健康な今に確認したい5つのこと
 がん保険2026年9月28日40代で乳がんが心配|症状がない今からできる4つの備え
 がん保険2026年9月28日がん検診で異常なしでも不安|健康な今からできる3つの備え