
入院したら貯金はいくら減る?高額療養費・食事代・保険外費用を順番に確認
 (株)ライフ・アート谷口
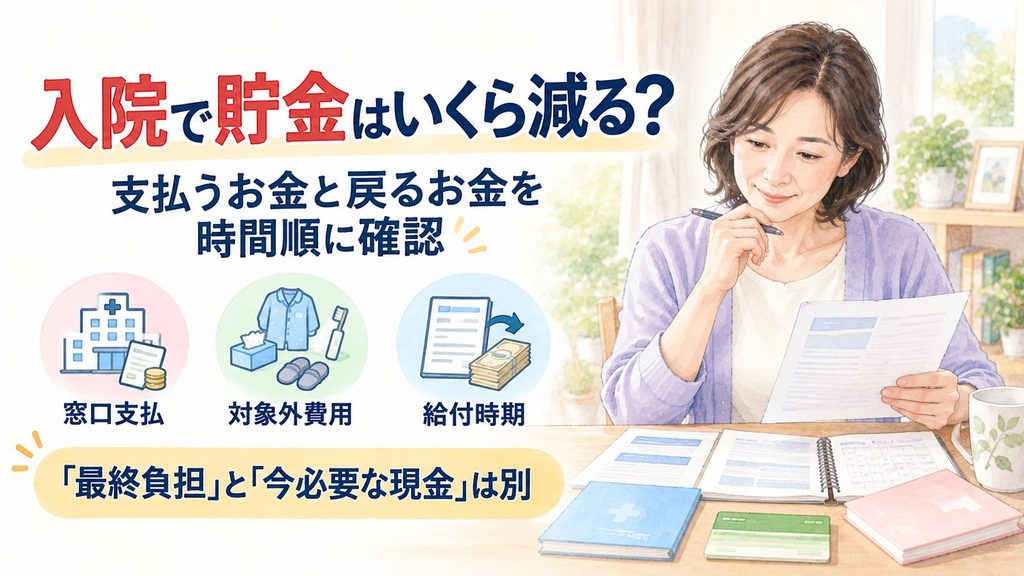
- 1. 結論|入院で減る貯金は「先に必要な現金」と「最終負担」を分ける
- 2. はじめに
- 3. 最初に病院窓口で支払う保険診療分を確認する
- 3.1. 高額療養費は2026年8月以降の制度で確認する
- 3.2. 窓口で限度額までに抑えられる場合もある
- 4. 食事代・差額ベッド代などは別に足す
- 4.1. 入院中の食事代
- 4.2. 差額ベッド代
- 4.3. 日用品なども一緒に書き出す
- 5. 後から戻るお金は「戻るまでの時間」を確認する
- 5.1. 高額療養費が後日払い戻しになる場合
- 5.2. 現在の医療保険は請求手続きを確認する
- 6. 「一時的に必要な現金」と「最終負担額」を2列で書く
- 6.1. 退院日の預金残高をイメージする
- 6.2. 生活費として残す貯金まで使うかを見る
- 7. FAQ
- 7.1. 高額療養費があれば、退院時の支払いも必ず上限額までですか?
- 7.2. 入院時の食事代も高額療養費で戻りますか?
- 7.3. 医療保険の給付金を退院費の支払いに使えますか?
- 8. まとめ|入院費は「何円」より「いつ出て、いつ戻るか」を確認する
- 8.1. 参考資料・出典
結論|入院で減る貯金は「先に必要な現金」と「最終負担」を分ける
入院で貯金がいくら減るかは、退院時の請求額だけでは判断できません。
まず、病院窓口で支払う保険診療分を確認します。
次に、高額療養費の対象外となる食事代や差額ベッド代などを足します。
その後、高額療養費の払い戻しや現在の医療保険から受け取れる給付を確認します。
大切なのは、「最終的に負担する金額」と「その前に手元から出る現金」を分けることです。
はじめに
「高額療養費があるなら、入院しても大きな貯金は必要ないのでは?」
そう考えたあとで、退院時の支払いが気になる方もいるでしょう。
高額療養費制度は、医療費の負担を抑える重要な制度です。
ただし、入院中に発生するすべての支出が上限額の中へ入るわけではありません。
また、後から払い戻されるお金や民間保険の給付があっても、病院への支払いより先に入金されるとは限りません。
そこでこの記事では、入院時のお金を「いくらかかったか」だけで見ません。
入院前、入院・退院時、請求後という時間の順に並べます。
そのうえで、貯金から一時的に準備する金額と、最終的に家計へ残る負担を分けて確認します。
最初に病院窓口で支払う保険診療分を確認する
入院が決まったら、最初に病院から分かる範囲の概算額を確認します。
手術予定がある場合は、手術を含めた概算を確認します。
確認するときは、単に「入院費はいくらですか」と聞くだけでは十分ではありません。
「保険診療分の窓口支払いはどのくらいになりそうか」
「高額療養費の限度額を窓口で利用できるか」
この2点を分けて確認すると整理しやすくなります。
高額療養費は2026年8月以降の制度で確認する
高額療養費制度は、保険診療の自己負担が一定の上限を超えた場合に、超えた部分の支給を受けられる制度です。
上限は年齢や所得などで異なります。
2026年8月診療分から、月額の自己負担上限が見直されました。
さらに、8月から翌年7月を対象とする年間上限も新設されています。
そのため、以前調べた自己負担限度額をそのまま使わないようにします。
加入している健康保険と現在の所得区分で確認してください。
窓口で限度額までに抑えられる場合もある
医療費が高額になることが分かっている場合は、窓口での支払い方法も確認します。
オンライン資格確認に対応した医療機関でマイナ保険証を利用する場合など、窓口での保険診療分を自己負担限度額までに抑えられることがあります。
利用環境や加入状況によって確認が必要です。
詳しい確認方法は、限度額適用認定証は必要?マイナ保険証との違いと2026年8月改正でも整理しています。
ここを入院前に確認できれば、「いったん高額な医療費を払って、あとで返してもらう」金額を小さくできる場合があります。
食事代・差額ベッド代などは別に足す
次に確認するのは、高額療養費の自己負担限度額とは別に出ていく費用です。
高額療養費が利用できても、退院時の支払いが自己負担限度額と同額になるとは限りません。
入院中の食事代
入院中の食事には、保険診療の自己負担とは別に標準負担額があります。
一般の方は、2026年6月1日から1食550円です。
実際の支払額は食数によって変わります。
住民税非課税世帯などでは、異なる負担額が適用される場合があります。
食事代は、高額療養費の対象となる保険診療分とは分けて考えます。
日数ごとの考え方は、入院時の食事代はいくら?2026年6月から1食550円|高額療養費との違いで詳しく確認できます。
差額ベッド代
本人が希望して個室などを利用する場合は、差額ベッド代が発生することがあります。
差額ベッド代も高額療養費の対象外です。
ただし、個室に入ったらどのような場合でも必ず差額ベッド代を払う、という単純な仕組みではありません。
料金の説明や同意、治療上の必要性、病院側の事情などを確認する必要があります。
入院前に個室を案内された場合は、差額ベッド代は払う?同意書・高額療養費・入院前の負担条件を整理も確認してください。
日用品なども一緒に書き出す
入院時には、病衣や日用品などの費用が発生する場合もあります。
病院によってレンタル内容や料金は異なります。
入院案内に料金が記載されていれば、保険診療分とは別の欄へ書きます。
ここまで確認すると、
窓口で支払う保険診療分+食事代+差額ベッド代等+その他の必要費用
という、退院時までに必要になり得る現金が見えやすくなります。
公的制度を利用しても入院時の支払いで生活資金を大きく崩す場合は、現在の保障を確認したうえで不足する医療保障を確認できます。
後から戻るお金は「戻るまでの時間」を確認する
ここからが、貯金の減り方を考えるうえで重要な部分です。
最終的に負担する金額と、最も貯金が減っている時点の金額は同じとは限りません。
高額療養費が後日払い戻しになる場合
窓口で自己負担限度額までに抑えられなかった場合は、いったん医療費を支払ったあと、高額療養費を申請する流れになることがあります。
協会けんぽでは、高額療養費の支給に診療報酬明細書の確認が必要なため、診療月から3か月以上かかると案内しています。
つまり、最終的に払い戻される予定でも、その間は貯金からお金が出た状態です。
仮に後で10万円戻る予定でも、退院時にその10万円を使えるわけではありません。
「戻る金額」だけでなく、「戻るまで何で支払うか」を確認します。
現在の医療保険は請求手続きを確認する
すでに医療保険へ加入している場合は、新しい保障を探す前に現在の契約を確認します。
保険証券や契約内容のお知らせなどを準備します。
入院給付金や手術給付金などについて、支払条件と必要書類を確認してください。
生命保険会社は、本人などから請求を受けて必要書類を確認し、支払事由に該当するか判断します。
所定の条件を満たせば、診断書ではなく領収書や診療明細書などで請求できる場合もあります。
必要書類や支払時期は契約によって異なります。
「医療保険に入っているから退院時までに必ず給付金が入る」と決めつけないようにします。
治療開始から公的制度や現在の保険による入金までをさらに細かく確認したい場合は、精密検査から治療へ|高額療養費と医療・がん保険の支払い時期を整理も参考になります。
「一時的に必要な現金」と「最終負担額」を2列で書く
ここまで確認したら、入院費を一つの金額にまとめる前に2列で整理します。
| 確認するもの | 一時的に必要な現金 | 最終負担を考えるとき |
|---|---|---|
| 保険診療分 | 窓口で実際に求められる金額 | 高額療養費適用後を確認 |
| 食事代 | 支払いが必要 | 原則としてそのまま家計負担 |
| 差額ベッド代等 | 利用条件に応じて支払い | 高額療養費とは別に確認 |
| 高額療養費 | 後日払い戻しなら先に現金が必要 | 支給額を確認後に差し引く |
| 現在の医療保険 | 入金前は手元資金に含めない | 支払対象と給付額を確認後に差し引く |
この表で特に見たいのは、一番左側ではありません。
「お金が戻る前に、最大でどの程度の現金が必要になるか」です。
退院日の預金残高をイメージする
たとえば、病院へ支払ったあとに貯金が大きく減るとします。
その後、高額療養費の払い戻しや医療保険の給付を受けて残高が戻ることもあります。
この場合、最終負担だけを見れば対応できても、一時的な資金繰りが厳しい可能性があります。
逆に、窓口で高額療養費の限度額を利用でき、対象外費用も小さいなら、大きな現金を立て替えずに済むこともあります。
この違いを確認しておくことが大切です。
生活費として残す貯金まで使うかを見る
入院費を払えるかだけで判断しません。
退院後も家賃、食費、光熱費などは続きます。
医療費を支払ったあとに生活資金がほとんど残らないなら、家計への影響は大きくなります。
治療前から「医療費へ使ってよい貯金」を整理したい場合は、40代独身女性の医療費予備費|貯金と医療保険の分け方も参考になります。
公的制度、現在の医療保険、使える貯金を確認したうえで不足を見ると、必要以上に保障を増やすことも避けやすくなります。
FAQ
高額療養費があれば、退院時の支払いも必ず上限額までですか?
必ずとは限りません。
窓口で限度額を利用できるかによって、支払い方が変わる場合があります。
また、食事代や差額ベッド代などは高額療養費の対象外です。
そのため、退院時の請求全体が自己負担限度額と同じになるとは限りません。
入院時の食事代も高額療養費で戻りますか?
入院時の食事にかかる標準負担額は、高額療養費の対象外です。
一般の方は2026年6月から1食550円ですが、所得区分等により異なる場合があります。
医療保険の給付金を退院費の支払いに使えますか?
入金時期によります。
請求できる時点、必要書類、支払期限などは契約内容によって異なります。
退院時までに給付金を受け取れると決めつけず、現在の契約先へ確認してください。
まとめ|入院費は「何円」より「いつ出て、いつ戻るか」を確認する
入院で貯金がいくら減るかを考えるときは、平均入院費だけを見る必要はありません。
まず、病院窓口で支払う保険診療分を確認します。
次に、高額療養費を窓口で利用できるかを確認します。
食事代や差額ベッド代など、高額療養費の対象外となる費用は別に足します。
その後、高額療養費が後日払い戻しになる場合の時期と、現在の医療保険を請求できる時期を確認します。
この順番で整理すると、「最終的には負担できるが、その前に現金が足りない」という状態も見つけやすくなります。
最後に、入院費を払ったあとも生活資金を残せるかを確認してください。
公的制度と現在の保障を使っても生活資金を大きく崩す不足が残る場合に、その不足部分を医療保険で補うか検討します。
入院時に一時的に必要な現金と最終負担を整理しても生活資金への影響が大きい場合は、不足する範囲の医療保障を確認できます。
個人情報保護のため、一部の情報を変更しています。
本記事は※2026年9月13日時点で確認できる公的制度・公開情報等をもとに作成・更新しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月15日大腿骨頭壊死の初期症状は?股関節痛・膝痛と受診前の確認順
 定期保険2026年9月14日子どもがいる家庭の貯金はいくら必要?生活防衛資金と教育費を分ける
 医療保険2026年9月14日入院したら貯金はいくら減る?高額療養費・食事代・保険外費用を順番に確認
 がん保険2026年9月13日がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考える