
子どもがいる家庭の貯金はいくら必要?生活防衛資金と教育費を分ける
 (株)ライフ・アート谷口
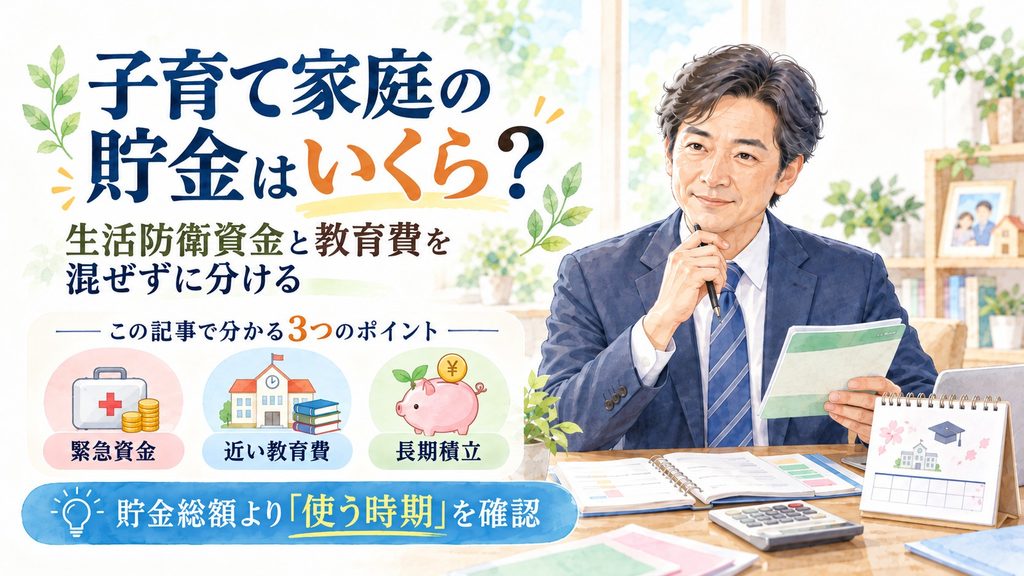
- 1. 結論|子どもがいる家庭の貯金は「総額」ではなく使う時期で分ける
- 2. はじめに
- 3. 最初に生活防衛資金を教育費から分ける
- 3.1. まず1か月の止めにくい支出を確認する
- 3.2. 教育資金を緊急時のお金として数えすぎない
- 4. 教育費は「近いうちに使うお金」と「これから積み立てるお金」に分ける
- 4.1. 数年以内に使う教育費
- 4.2. その先に向けて積み立てる教育費
- 5. 子育て世帯の貯金を3つの箱に分ける
- 6. もう一つ分けたいのが「積立途中で万一が起きた場合」
- 6.1. 家計を支える人ごとに確認する
- 6.2. 遺族年金などの公的保障を確認する
- 6.3. 現在の貯金と死亡保障を差し引く
- 7. FAQ
- 7.1. 子どもがいる家庭なら貯金1,000万円を目標にすべきですか?
- 7.2. 教育費が十分あれば、生活防衛資金は少なくてもよいですか?
- 7.3. 子どもの教育費を全部、生命保険で準備した方がよいですか?
- 8. まとめ|子育て家庭の貯金は「いくらあるか」より役割を分ける
- 8.1. 参考資料・出典
結論|子どもがいる家庭の貯金は「総額」ではなく使う時期で分ける
子どもがいる家庭に「貯金は500万円あれば安心」といった共通の正解はありません。
まず、急な収入減に備えて残す生活防衛資金を分けます。
次に、数年以内の進学などで使う教育費を確保します。
さらに、その先の教育費として積み立てるお金を分けます。
そのうえで、家計を支える人に万一があったとき、積立途中の教育費と家族の生活費に不足が残るかを確認します。
はじめに
「子どもがいる家庭は、貯金がいくらあれば安心なのだろう」と気になることがあります。
同年代の平均貯蓄額や、子育て家庭の貯金額を調べたことがある方もいるでしょう。
ただ、同じ500万円の貯金でも、子どもが来年進学する家庭と、まだ幼い家庭では使い道が違います。
住宅ローンや車の買い替えなど、教育費以外の予定も家庭ごとに異なります。
そこで、最初から「何百万円必要か」を決めるのではなく、今ある貯金を使う目的と時期に分けます。
今回は、教育費を貯めながら緊急時にも困りにくい家計にするための確認順を整理します。
最初に生活防衛資金を教育費から分ける
教育費を積み立てている家庭ほど、最初に確認したいのが生活防衛資金です。
これは、失業や休業などで家計の収入が急に減ったときに、当面の生活を維持するためのお金です。
教育費として貯めているお金と同じ口座に入っていると、「貯金は十分ある」と見えやすくなります。
しかし、その多くを数年後の進学で使う予定なら、すべてを緊急時に使えるわけではありません。
まず1か月の止めにくい支出を確認する
家計簿や通帳を見ながら、収入が減っても続く支出を確認します。
たとえば、次のようなものです。
- 家賃や住宅ローン
- 食費
- 水道光熱費
- 通信費
- 子どもの生活に必要な費用
- 車が生活に必要な場合の維持費
- その他すぐには止められない固定費
旅行や大きな買い物など、緊急時に延期できる支出は別にします。
生活防衛資金を何か月分持つかは、収入源や公的給付などによって変わります。
ここでは月数の比較を深掘りせず、まず「教育費とは別に、生活を守る現金が必要」と分けておくことが重要です。
教育資金を緊急時のお金として数えすぎない
たとえば、預貯金が600万円ある家庭でも、300万円を近い進学に使う予定なら、600万円すべてが生活防衛資金ではありません。
逆に、教育費をすべて別にしすぎて、日常生活を支える現金がほとんど残らない状態も避けたいところです。
現在の預貯金-使う時期が決まっているお金=当面使える現金
まず、この考え方で整理します。
教育費は「近いうちに使うお金」と「これから積み立てるお金」に分ける
教育費も一つの財布にまとめない方が整理しやすくなります。
文部科学省の「子供の学習費調査」では、幼稚園から高等学校までについて、学校教育費、学校給食費、学校外活動費など、保護者が1年間に支出した教育関連費用が調査されています。
ただし、全国平均をそのまま自分の家庭の目標額にする必要はありません。
子どもの年齢と家庭の進路予定から、使う時期を確認します。
数年以内に使う教育費
最初は、比較的近いうちに使う予定のお金です。
入学時に必要になる費用や、進学に伴う準備など、時期が近いものから書き出します。
「来年」「3年後」など、カレンダーへ置ける支出はこちらに入れます。
近い時期に必要なお金は、値動きによって必要なときに金額が不足しないよう、保管方法も含めて確認します。
ここでは金融商品の優劣ではなく、「いつ使う予定か」を優先して整理します。
その先に向けて積み立てる教育費
次は、まだ時間をかけて準備する教育費です。
子どもが幼い家庭では、今後長い期間をかけて積み立てる部分が大きくなります。
このお金は、すでに貯まっている教育費と、これから貯める予定額を分けて確認します。
たとえば、
将来必要と考えている教育資金-現在確保できている教育資金=これから準備する部分
という形です。
正確な教育費総額を一度で決める必要はありません。
進路や家計が変われば、予定額も見直します。
子育て世帯の貯金を3つの箱に分ける
ここまでを一度、表にすると分かりやすくなります。
| お金の役割 | 使う時期 | 確認する資料 |
|---|---|---|
| 生活防衛資金 | 急な収入減などが起きたとき | 家計簿・通帳 |
| 近い教育費 | 数年以内 | 子どもの年齢・進学予定 |
| 長期の教育積立 | その先の進学等 | 教育費計画・積立状況 |
重要なのは、この3つを足した金額を「平均貯金額」と比べることではありません。
それぞれについて、自分の家庭で不足しているかを確認します。
総務省の家計調査では、世帯の消費支出や貯蓄状況を確認できます。
こうした統計は家計を考える参考になりますが、家族構成、住宅費、子どもの年齢、進路予定などは家庭ごとに異なります。
そのため、平均より多いか少ないかだけで安心度は決まりません。
もう一つ分けたいのが「積立途中で万一が起きた場合」
生活防衛資金と教育費を分けたら、最後に別の時間軸を確認します。
それは、家計を支える人に万一があった場合です。
教育費を今後10年間かけて積み立てる予定でも、途中で家計の収入が失われれば、予定していた積立を続けられないことがあります。
ここでは「今ある貯金がいくらか」だけでなく、まだ完成していない資金を確認します。
家計を支える人ごとに確認する
共働きなら、夫婦を一まとめにしません。
一方に万一があった場合と、もう一方に万一があった場合を分けます。
確認するのは、亡くなった後も残る家族の生活費です。
次に、これから必要になる教育費を確認します。
住宅ローンがある場合は、団体信用生命保険で住宅ローンがどうなる契約かも確認します。
団信があれば生命保険はいらない?40代夫婦の必要保障額と見直し方では、住宅ローンと家族の生活費を分けて確認できます。
遺族年金などの公的保障を確認する
万一の場合、一定の要件を満たせば遺族基礎年金や遺族厚生年金などを受け取れる場合があります。
日本年金機構では、遺族基礎年金について、要件を満たす「子のある配偶者」または「子」が対象になる仕組みを案内しています。
遺族厚生年金は、亡くなった方の厚生年金加入状況や遺族の状況などによって対象が異なります。
誰でも同じ金額を受け取れるわけではありません。
年金加入記録や家族構成から、自分の家庭で利用できる公的保障を確認します。
現在の貯金と死亡保障を差し引く
次に、万一時に家族が使ってよい預貯金を確認します。
現在加入している生命保険があれば、保険証券などで死亡保障も確認します。
ここまで並べて、
残された家族に必要な生活費・未完成の教育資金等
- 公的保障
- 残る収入
- 万一時に使える貯金
- 現在の死亡保障
という順で不足を見ると整理しやすくなります。
不足がなければ、新たに大きな死亡保障を持つ理由は弱くなります。
不足が長期間残る家庭だけ、その不足をどう補うかを考えます。
死亡保障そのものの考え方は、定期保険とは?掛け捨ての特徴と必要な保障期間の決め方で確認できます。
また、教育費と貯蓄、死亡保障の役割をさらに分けたい場合は、掛け捨て生命保険はもったいない?教育費が残る40代の5確認も参考になります。
生活防衛資金と教育費を分け、公的保障や現在の貯金を確認しても万一時の長期不足が残る場合だけ、必要な死亡保障を確認できます。
FAQ
子どもがいる家庭なら貯金1,000万円を目標にすべきですか?
一律には決められません。
同じ1,000万円でも、子どもの年齢、進路、住宅費、家族の収入によって役割が異なります。
まず、生活防衛資金、近い教育費、長期の教育積立へ分けてください。
教育費が十分あれば、生活防衛資金は少なくてもよいですか?
教育費と生活防衛資金は役割が異なります。
近い将来に進学へ使う予定のお金まで緊急時に使うと、その後の教育計画に影響します。
別々に必要額を確認する方が分かりやすくなります。
子どもの教育費を全部、生命保険で準備した方がよいですか?
教育費そのものと死亡保障は分けて考えます。
通常どおり家計を運営できる場合に将来使う教育費は、貯蓄などで計画的に準備します。
一方、積立が完成する前に家計を支える人へ万一があり、長期の不足が残る場合は、その不足部分について死亡保障を確認する考え方があります。
まとめ|子育て家庭の貯金は「いくらあるか」より役割を分ける
子どもがいる家庭の安心できる貯金額を、一つの金額で決めることはできません。
まず、急な収入減に備える生活防衛資金を教育費から分けます。
次に、数年以内に使う教育費を確保します。
さらに、その先へ向けて積み立てる教育費を分けます。
ここまでで、平常時に貯めていくお金の役割が見えます。
そのあと、家計を支える人に万一があった場合を別に確認します。
公的保障、残る収入、現在の貯金、既契約の死亡保障を差し引いても、家族の生活費や未完成の教育資金に長期の不足が残るかを見ます。
この順番なら、「子育て家庭だから○百万円」という平均額ではなく、自分の家庭で今必要な貯金を整理できます。
子育て中の貯金を目的別に分けても、万一時に未完成の教育資金や家族生活費の不足が残る場合は、必要な期間の死亡保障を確認できます。
個人情報保護のため、一部の情報を変更しています。
本記事は※2026年9月13日時点で確認できる公的制度・公開情報等をもとに作成・更新しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月15日大腿骨頭壊死の初期症状は?股関節痛・膝痛と受診前の確認順
 定期保険2026年9月14日子どもがいる家庭の貯金はいくら必要?生活防衛資金と教育費を分ける
 医療保険2026年9月14日入院したら貯金はいくら減る?高額療養費・食事代・保険外費用を順番に確認
 がん保険2026年9月13日がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考える