
身近な人のがんをきっかけに保険を考える|申込前の5つの確認
 (株)ライフ・アート谷口
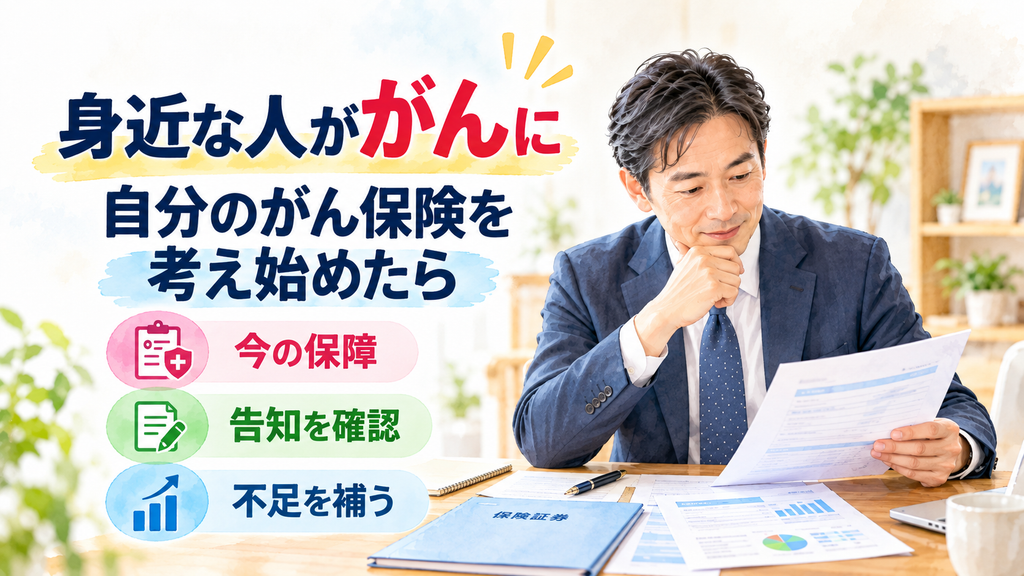
- 1. 結論|「身近な人ががんになった」は確認のきっかけにする
- 2. はじめに|人のがんを聞いたその日から、保険が急に気になる
- 3. 新しい保険を見る前に、今ある保障を確認する
- 3.1. がん保険に入っていないと思っていても一度確認する
- 3.2. 足りている保障をもう一度買わない
- 4. がんになったとき使える貯蓄を分ける
- 4.1. 預金残高をそのまま使えるお金にしない
- 4.2. 医療費だけでなく生活費も確認する
- 5. がん保険に何を担当させるか決める
- 5.1. 「安心したい」だけでは保障を決めにくい
- 5.2. 一時金も金額だけで選ばない
- 6. 申込前に自分の健康状態と告知を確認する
- 6.1. 「がんになったことがない」だけでは終わらない
- 6.2. 申込前に手元の資料を集める
- 6.3. 加入のために受診や治療を遅らせない
- 7. 最後に契約概要と注意喚起情報を読む
- 7.1. 申込ボタンの直前にもう一度確認する
- 7.2. 身近な人と同じ保障にする必要はない
- 8. よくある質問
- 8.1. 身近な人ががんになったら、自分もがん保険へ入ったほうがいいですか?
- 8.2. がんになったことがなければ、申込みで告知することはありませんか?
- 8.3. がん保険は保障額が大きいほど安心ですか?
- 9. まとめ|身近な人のがんを「自分の備えを確認する日」にする
- 9.1. 参考資料・出典
結論|「身近な人ががんになった」は確認のきっかけにする
親や兄弟、友人、同僚ががんになると、
「自分もそろそろがん保険を考えたほうがいいのでは」
と思うことがあります。
その気持ちをきっかけに保障を確認することはできます。
ただし、身近な人ががんになったから、そのままがん保険へ申し込むという順番にはしません。
申込前に確認したいのは次の5つです。
①現在すでに持っている保障
②がんになったときに使える貯蓄
③がん保険で補いたい不足
④現在の健康状態と告知
⑤申込むがん保険の保障内容・注意事項
ここまで確認して、「自分には補いたい不足がある」と分かったら、がん保険を確認します。
身近な人のがんを「怖さ」だけで終わらせず、自分の家計と保障を具体的に確認する行動へ変えることが大切です。
はじめに|人のがんを聞いたその日から、保険が急に気になる
「父ががんになった」
「姉が治療を始めた」
「同年代の友人ががんだった」
そんな話を聞くと、がんが急に自分の近くへ来たように感じることがあります。
それまで保険証券をほとんど見ていなかったのに、
「自分にはがん保障があったかな」
「医療保険だけで大丈夫かな」
「今のうちに入ったほうがいいのかな」
と気になり始めます。
この検索状態は、これまでのNO1〜NO5とは少し違います。
親のがんと遺伝を知りたい段階でもありません。
兄弟の発症年齢を整理したい段階でもありません。
友人のがんをきっかけに検診を確認したいだけでもありません。
すでに「自分のがん保険を確認しよう」というところまで進んだ方が対象です。
だからこの記事では、がんの医学的なリスクを詳しく説明するのではなく、
申込ボタンを押す前に何を確認するか
に絞ります。
新しい保険を見る前に、今ある保障を確認する
がん保険に入っていないと思っていても一度確認する
最初に用意したいのは、新しい商品のパンフレットではありません。
今の保険証券です。
医療保険。
以前加入した生命保険。
共済。
それらの契約内容を確認します。
医療保険の中に、がんに関係する特約が付いている場合があります。
反対に、
「医療保険だから、がんも大丈夫だろう」
と思っていても、自分が期待している保障とは異なることがあります。
見るのは契約名ではなく、
- がんと診断されたとき
- 入院したとき
- 手術したとき
- 通院治療が続いたとき
など、どの状態で何が保障される契約なのかです。
金融庁は、保険契約時には商品の仕組みや保障内容を記載した「契約概要」と、告知義務や責任開始期など注意すべき事項を記載した「注意喚起情報」を確認することを求めています。金融庁
すでに医療保険へ加入している方は、医療保険に入っていればがん保険はいらない?重複を防ぐ5つの確認で、現在保障との重複を先に整理できます。
足りている保障をもう一度買わない
がん保険を追加するときに避けたいのが、
何を補うのか分からないまま保障を重ねることです。
既存記事でも、現在の医療保険・がん特約・診断時の保障・治療時の保障を確認し、その後に不足を見る流れを採っています。
新しいがん保険を考える前に、
今ある保障で担当できるもの
と
まだ担当できないもの
を分けます。
現在の医療保険や特約を確認して、がんに備える保障が不足していると分かった方は、補いたい役割に合うがん保険を確認できます。
がんになったとき使える貯蓄を分ける
預金残高をそのまま使えるお金にしない
次は貯蓄です。
たとえば銀行口座に300万円あっても、
その300万円すべてを病気に使えるとは限りません。
子どもの教育費。
住宅修繕費。
車の買い替え。
老後資金。
生活予備費。
こうした目的のお金が含まれている場合があります。
確認したいのは、
「がんになったとしても、ほかの生活設計を大きく崩さず使える現金はいくらか」
です。
医療費だけでなく生活費も確認する
治療が始まっても、生活費は続きます。
住宅ローンや家賃。
食費。
水道光熱費。
通信費。
教育費。
治療や体調によって仕事への影響が出れば、家計の収入側が変わることもあります。
そのため、
「医療費が払えるか」
だけではなく、
治療しながら生活を続けられるか
まで確認します。
がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考えるでは、治療費・周辺費用・生活費を分けて整理しています。
既存記事でも、預金残高そのものではなく「がんになったら使ってよい現金」を分ける考え方を採っています。
がん保険に何を担当させるか決める
「安心したい」だけでは保障を決めにくい
身近な人ががんになると、
「とにかく保障を厚くしたい」
と思うことがあります。
ただし、「安心したい」という気持ちだけでは、どんな保障が必要なのか決めにくくなります。
たとえば、
「診断された直後のまとまった出費を補いたい」
「治療が続く期間の家計を補いたい」
「今の医療保険には、がんで使いたい保障がない」
など、不足の種類を具体化します。
一時金も金額だけで選ばない
がん保険を調べると、
「診断一時金は100万円がいい」
「300万円あったほうが安心」
など、さまざまな数字が出てきます。
しかし、一律の正解はありません。
がん保険の一時金はいくら必要?診断後にもらえるお金を整理でも、公的保障、自己負担、生活費、収入への影響から必要額を整理しています。
また、金額だけでなく、
- どの状態で給付されるか
- 初回だけか
- 複数回受け取れる場合の条件
- 保障期間
など、契約内容も合わせて確認します。
つまり、
「いくらもらえるか」だけでなく、「いつ・どんな条件でもらえるか」
まで確認します。
今ある保障と使える貯蓄を確認し、がん保険に担当させたい不足が具体的になった方は、その役割に合う保障内容を確認できます。
申込前に自分の健康状態と告知を確認する
「がんになったことがない」だけでは終わらない
今回のシリーズで特に大切なのがここです。
「自分はがんになったことがないから、がん保険には問題なく入れるだろう」
と自己判断しないことです。
保険申込時の告知では、商品によって、
- 医師の診察
- 検査
- 治療
- 投薬
- 入院・手術
- 健康診断
- 再検査・精密検査
- 現在の通院
などについて質問される場合があります。
既存の告知記事でも、「がん歴がない=告知することがない」とは限らず、申込画面の質問文と対象期間を確認することを整理しています。
申込前に手元の資料を集める
記憶だけで告知画面へ進むより、
- お薬手帳
- 健康診断結果
- 診療明細
- 検査結果
- 入退院・手術の書類
など、手元にある資料を確認すると整理しやすくなります。
がん保険の告知内容は?何年前までの通院・検査を伝える?では、
期間 → 質問内容 → 自分の受診歴
の順で確認する方法をまとめています。
金融庁も、保険の種類によっては契約時に健康状態などについて事実をありのまま告げる義務があると案内しています。
加入のために受診や治療を遅らせない
もし今、
「気になる症状がある」
「再検査を勧められている」
「医師から受診するよう言われている」
という状態なら、保険申込を優先して医療機関への受診を遅らせることは避けます。
また、薬を自己判断で中止して告知内容を変えようとすることも考えません。
必要な医療を優先し、申込みはその時点の事実を告知質問に沿って確認します。
最後に契約概要と注意喚起情報を読む
申込ボタンの直前にもう一度確認する
「保障額も決めた」
「告知内容も整理した」
そこまで来たら、最後に契約内容を確認します。
金融庁の監督指針では、「契約概要」には商品の仕組みや保障内容など、「注意喚起情報」には告知義務、責任開始期、保険金等が支払われない主な場合などを記載することとされています。金融庁
特に確認したいのは、
- どんな場合に保障されるか
- どんな場合は支払対象外になるか
- 保障がいつから始まるか
- 告知について何を求められているか
- 保険期間・払込期間
- 保険料負担を続けられるか
です。
身近な人と同じ保障にする必要はない
身近な人ががんになったことをきっかけに保険を考え始めても、
その人と同じ保障へ入る必要はありません。
生活費。
貯蓄。
働き方。
現在の保険。
家族構成。
守りたいお金。
これらが違えば、保険へ求める役割も変わります。
「○○さんががんになったから同じ保険」
ではなく、
「自分の家計に足りない役割を、この保険で補えるか」
という視点で最後に確認します。
現在の保障・使える貯蓄・告知内容・契約条件まで確認し、それでもがんへの備えに不足が残る方は、がん保険の保障内容を確認できます。
よくある質問
身近な人ががんになったら、自分もがん保険へ入ったほうがいいですか?
身近な人のがんだけで必要性は決まりません。
現在の保障、使える貯蓄、公的保障、生活費への影響を確認して、不足する役割があるかで考えます。
がんになったことがなければ、申込みで告知することはありませんか?
一律には言えません。
商品によっては通院、検査、治療、投薬、健康診断などについて質問される場合があります。
実際の申込画面や告知書の質問と対象期間を確認します。
がん保険は保障額が大きいほど安心ですか?
金額だけでは判断できません。
現在の保障や貯蓄で足りない部分を確認し、その不足を補う役割と給付条件を合わせて確認します。
まとめ|身近な人のがんを「自分の備えを確認する日」にする
身近な人ががんになると、
「次は自分かもしれない」
と感じることがあります。
その気持ちから、がん保険を考え始めるのは自然です。
ただし、怖さのまま申し込む必要はありません。
まず現在の保障を確認します。
次に、病気のときに使える貯蓄を分けます。
そこから、がん保険で何を補いたいのかを決めます。
申込みを考えるなら、健康状態や受診歴を整理し、告知質問へ事実を回答します。
最後に、契約概要や注意喚起情報で、保障内容、責任開始期、告知、支払条件などを確認します。
ここまで確認して、
「自分の家計には、この部分の保障が足りない」
と分かったなら、がん保険を確認する理由は明確です。
反対に、今の保障と貯蓄で十分なら、身近な人ががんになったという理由だけで新しい保障を増やす必要はありません。
大切なのは、
「怖いから入る」ではなく、「不足が分かったから補う」こと。
身近な人のがんを、自分の健康と家計を見直す一日に変えてみましょう。
個人情報や健康状態などを入力する場合は、各保険会社・取扱サイトの個人情報の取扱いをご確認ください。
情報基準日:2026年9月27日
※本記事は一般的な保険情報を提供するもので、特定の保険商品の加入可否・給付可否を判断するものではありません。医療上の確認が必要な場合は医療機関へご相談ください。保険契約については各商品の告知事項・契約概要・注意喚起情報・約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年9月28日身近な人のがんをきっかけに保険を考える|申込前の5つの確認
 がん保険2026年9月28日40代でがん保険に入っていない|健康な今に確認したい5つのこと
 がん保険2026年9月28日40代で乳がんが心配|症状がない今からできる4つの備え
 がん保険2026年9月28日がん検診で異常なしでも不安|健康な今からできる3つの備え