
終身がん保険は必要?定期型との違いと選ぶ前の確認ポイント
 (株)ライフ・アート谷口
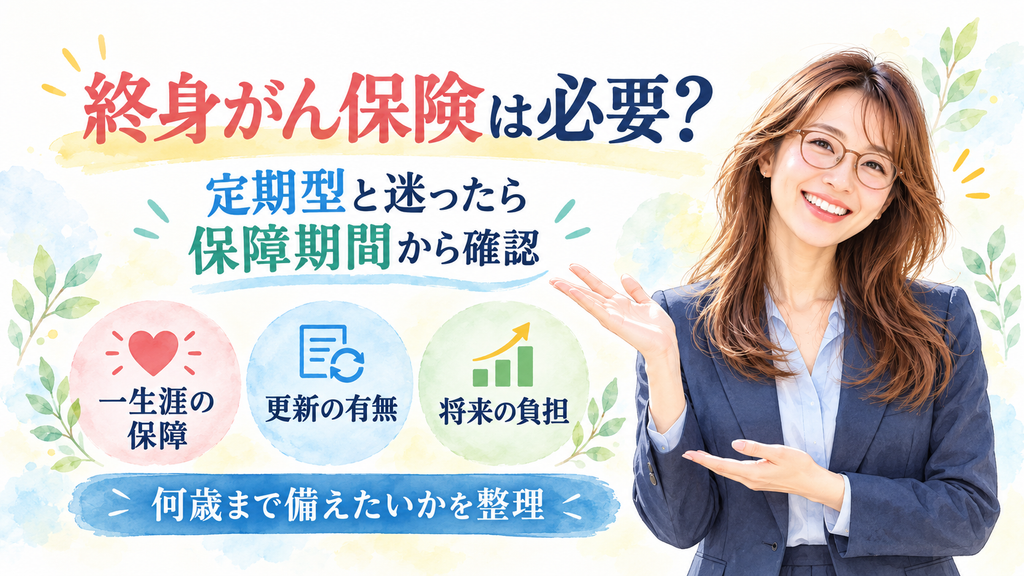
- 1. 結論|終身型が必要かは「がんに何歳まで備えたいか」から考える
- 2. はじめに|「がん保険なら一生涯のほうが安心?」
- 3. 終身型と定期型は「保障が続く期間」が違う
- 3.1. 終身型は一生涯の保障を前提にする
- 3.2. 定期型は一定期間を保障する
- 4. 「がんの心配が一生続くから終身」とすぐ決めなくていい
- 4.1. 保障が必要な期間を先に書き出す
- 4.2. 現在の年齢だけで決めない
- 5. 終身型と定期型で迷ったら5つを確認する
- 5.1. 1.何歳までがん保障を持ちたいか
- 5.2. 2.更新があるか
- 5.3. 3.保険料をいつまで払うか
- 5.4. 4.がんになった後の保険料はどうなるか
- 5.5. 5.将来の保険料を家計に置けるか
- 6. 申込前は「終身」という表示だけで判断しない
- 6.1. 「保障期間」と「払込期間」を別々に見る
- 7. よくある質問
- 7.1. 終身がん保険なら保険料も一生払いますか?
- 7.2. 定期型のがん保険は更新すると必ず高くなりますか?
- 7.3. 若いうちは定期型、年を取ったら終身型に入り直せばよいですか?
- 7.4. 終身型なら見直しは必要ありませんか?
- 8. まとめ|「一生涯だから安心」ではなく必要な期間から決める
- 8.1. 参考資料・出典
結論|終身型が必要かは「がんに何歳まで備えたいか」から考える
終身がん保険がすべての人に必要とは限りません。
反対に、保険料を抑えやすいからという理由だけで、一定期間の保障を選べばよいとも限りません。
最初に決めたいのは、がんへの保障を何歳まで持ちたいのかです。
そのうえで、更新の有無、将来の保険料、保険料を払う期間、現在の保障や貯蓄を確認します。
「終身か定期か」は、商品名からではなく、自分が必要とする保障期間から考えると整理しやすくなります。
はじめに|「がん保険なら一生涯のほうが安心?」
「がん保険に入るなら、終身のほうがいいですか?」
「定期型のほうが安そうですが、更新が心配です」
がん保険を探していると、こんな疑問が出てきます。
相談でここを確認するとき、私はいきなり「終身がいい」「定期がいい」とは決めません。
最初に聞きたいのは、
「何歳まで、がんへの保障を持っていたいですか?」
ということです。
次に、
現在加入している医療保険やがん保障。
病気のために使える貯蓄。
現在の年齢。
今後の家計。
保険料を払える期間。
これらを確認します。
なぜなら、「保障が一生涯続くこと」と「その契約が自分に合っていること」は別だからです。
この記事では、がん保険そのものが必要かどうかは繰り返しません。
がん保険を検討する方向になった人が、終身型と一定期間の保障のどちらを確認すればよいかに絞ります。
がん保険自体の必要性から確認したい方は、がん保険は必要?いらない?公的保障と貯蓄で判断する基準から整理してください。。
終身型と定期型は「保障が続く期間」が違う
生命保険では、保障が一定期間のものと、一生涯続くものがあります。
生命保険文化センターも、保険期間には一定期間の「定期型」と、一生涯の「終身型」があると案内しています。
まず確認したいのは、保険期間です。
終身型は一生涯の保障を前提にする
終身型では、契約で定められた保障が一生涯続く設計があります。
ここで注意したいのは、
終身保障=保険料も必ず一生払い続ける
ではないことです。
保障が一生涯でも、保険料を一定年齢までに払い終える契約があります。
一方で、保険料を長期間払い続ける契約もあります。
そのため、
「保障期間」
と
「保険料払込期間」
は必ず分けて確認します。
定期型は一定期間を保障する
定期型では、10年など一定の期間を保障する契約があります。
契約によっては期間終了時に更新できるものがあります。
生命保険文化センターは、更新型の商品では、更新時の年齢や保険料率で保険料が再計算され、一般的に更新前より保険料が高くなると案内しています。
だからといって、
「更新型は悪い保険」
という意味ではありません。
一定期間だけ保障を厚くしたい場合など、期間を区切る考え方もあります。
大切なのは、
「今の保険料はいくらか」
だけではなく、
「保障を必要とする期間を満たしているか」
を確認することです。
現在の医療保険にもがん保障が付いている場合があります。
追加する前に、医療保険に入っていればがん保険はいらない?重複を防ぐ5つの確認で現在の保障との重なりも確認してください。
ここまでで、今の保障では足りない部分があり、がん保険を検討する方向が決まった方は、保障期間と保険料を一緒に確認できます。
必要ながん保障と、それを何歳まで持ちたいかが整理できたら、実際の保険期間や保険料を契約条件で確認してみましょう。
「がんの心配が一生続くから終身」とすぐ決めなくていい
がんは年齢と無関係な病気ではありません。
だから、
「将来も心配だから一生涯の保障を持っておきたい」
と考える人もいるでしょう。
それ自体は一つの考え方です。
ただし、
「将来もがんになる可能性がある」
という事実だけで、現在から一生涯の民間保険が必要と決まるわけではありません。
確認したいのは、
将来の医療費を何で準備するか。
現在の貯蓄はどのくらいあるか。
今後、貯蓄を増やしていけるか。
他の医療保障を持っているか。
老後も保険料を負担できるか。
といった家計全体です。
保障が必要な期間を先に書き出す
たとえば40代の方なら、
「60歳まであればいい」
「退職までは厚く備えたい」
「老後も含め、一生涯持っていたい」
など、考え方は人によって異なります。
先に商品を見ると、
「終身だから安心そう」
「定期だから安そう」
という印象で判断しやすくなります。
そうではなく、
自分が保障を必要とする期間 → その期間を満たす契約
の順番で考えます。
現在の年齢だけで決めない
30代だから定期。
50代だから終身。
という決め方もできません。
年齢は保険料や契約条件を確認する材料の一つですが、それだけでは不足します。
たとえば50代なら、退職後の家計も近づいています。
50代の方は、50代女性のがん保険|保険期間・払込期間・更新の確認順で、退職後の家計まで含めた確認順を整理できます。
今回の記事では年代を限定せず、終身保障そのものを選ぶかどうかを考えます。
終身型と定期型で迷ったら5つを確認する
1.何歳までがん保障を持ちたいか
最初に保障期間を決めます。
一定期間でよいのか。
一生涯持ちたいのか。
ここが決まらないまま月額保険料を比較しても、条件の違うものを比べることになります。
まず、自分の希望する期間を書き出してください。
2.更新があるか
一定期間の契約では、更新の有無を確認します。
更新できる契約でも、
いつ更新するのか。
何歳まで更新できるのか。
更新時の保険料はどのように決まるのか。
を確認します。
今の月額だけを見て判断しないことが大切です。
3.保険料をいつまで払うか
次は払込期間です。
終身保障でも、保険料を一定年齢までに払い終える設計と、長期間払い続ける設計があります。
短い期間で払い終える場合、毎月の負担が大きくなることがあります。
長期間払う場合は、毎月の負担を抑えられても、退職後まで支払いが続く可能性があります。
どちらがよいかではなく、将来も継続できるかで考えます。
4.がんになった後の保険料はどうなるか
がん保険では、契約内容によって保険料払込免除に関する保障や特約があります。
ただし、何をもって払込みが免除されるかは契約条件によります。
「がんになれば必ず保険料が免除される」と決めつけず、契約概要や約款等で確認します。
払込免除そのものを詳しく確認したい方は、保険料払込免除特約は必要?がん保険で付ける前の4つの判断基準で、免除条件・払込期間・保険料の確認順を整理できます。
5.将来の保険料を家計に置けるか
最後は家計です。
終身型でも定期型でも、続けられなければ予定していた保障期間を確保できません。
今の収入だけではなく、
退職時期。
住宅費。
教育費。
老後資金。
病気に使える貯蓄。
現在払っている保険料。
を並べます。
「月3,000円なら払える」ではなく、
「この契約条件で、この期間なら続けられる」
まで確認します。
5項目を整理すると、
「終身が安心か、定期が安いか」
という比較から、
自分が必要な保障を必要な期間持てる契約はどちらか
という比較に変わります。
保障を持ちたい期間、更新、払込期間、将来の家計まで整理できたら、その条件に合うがん保険があるかを確認できます。
申込前は「終身」という表示だけで判断しない
実際に申込を検討するときは、商品名だけではなく契約資料を確認します。
金融庁の監督指針では、契約概要の項目として、
保障内容。
保険期間。
保険料。
保険料払込期間。
解約返戻金等。
などが挙げられています。
終身型か定期型かを確認するときにも、この区別が大切です。
手元では、
保険設計書・見積書。
契約概要。
注意喚起情報。
ご契約のしおり・約款。
などを確認します。
「保障期間」と「払込期間」を別々に見る
特に間違えやすいのが、この2つです。
保障期間
何歳まで保障が続くか。
払込期間
何歳まで保険料を払うか。
終身保障でも、払込期間まで終身とは限りません。
反対に、毎月の保険料が安く見えても、長期間支払う設計かもしれません。
「一生涯だから安心」
「今の保険料が安いから安心」
ではなく、契約全体で確認します。
よくある質問
終身がん保険なら保険料も一生払いますか?
必ずしもそうではありません。
保障期間と保険料払込期間は別です。
一生涯の保障でも、一定年齢までに保険料を払い終える契約があります。
具体的な条件は契約概要などで確認してください。
定期型のがん保険は更新すると必ず高くなりますか?
契約ごとの確認が必要です。
一般的な更新型では、更新時の年齢や保険料率で保険料が再計算されます。
更新時期や保険料の扱いを契約資料で確認してください。
若いうちは定期型、年を取ったら終身型に入り直せばよいですか?
将来の健康状態や加入条件を現在の時点で確定することはできません。
将来入り直すことを前提に現在契約を決める場合は、新しい契約へ申し込めるかどうかが将来の状況による点も考えておく必要があります。
終身型なら見直しは必要ありませんか?
終身保障だからといって、一度加入したら内容確認が不要になるわけではありません。
家計や治療環境、現在の保障内容が変わることがあります。
契約内容を定期的に確認することは大切です。
まとめ|「一生涯だから安心」ではなく必要な期間から決める
終身がん保険には、一生涯の保障を持てるという特徴があります。
一方、一定期間の保障を持つ考え方もあります。
どちらを選ぶか迷ったら、
何歳まで保障が必要か。
更新があるか。
保険料をいつまで払うか。
がんになった後の保険料の扱い。
将来も保険料を払えるか。
この5つを確認してください。
大切なのは、
「がんは一生心配だから終身」
「定期型のほうが安いから定期」
と一つの理由だけで決めないことです。
まず、自分ががん保障を必要とする期間を考えます。
その後に、契約条件を照らし合わせます。
終身型と定期型は、どちらが一律に優れているという比較ではありません。
必要な保障を、必要な期間、無理なく続けられるか。
ここまで確認して選びましょう。
保障期間や払込期間を整理し、自分が希望する条件が見えてきた方は、実際のがん保険の契約内容を確認してみてください。
必要な保障期間と、将来も続けられる保険料の条件が決まったら、その条件に合うがん保険があるかを確認してみましょう。
個人情報保護のため、本文中の相談場面は特定の個人を示すものではありません。
情報基準日:2026年9月28日
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な保障内容、保険期間、保険料、払込期間、更新条件、加入条件等は商品・契約条件によって異なります。
契約概要、注意喚起情報、ご契約のしおり、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月29日医療保険の入院日額はいくら必要?5,000円・1万円で迷う5つの確認
 医療保険2026年9月29日30代女性に医療保険は必要?加入前に確認したい5つのこと
 がん保険2026年9月29日がん保険は何を比較する?申込前に確認したい5つの違い
 がん保険2026年9月29日保険料払込免除特約は必要?がん保険で付ける前の4つの判断基準