
がん保険は掛け捨てでいい?貯蓄型と迷ったときの5つの判断基準
 (株)ライフ・アート谷口
- 1. 結論|掛け捨てかどうかだけで決めず「何に保険料を払うか」を確認する
- 2. はじめに|「払った保険料が戻らないのは、もったいない?」
- 3. 掛け捨て型と貯蓄性のあるがん保険は何が違う?
- 3.1. 掛け捨ては「何も残らない保険」という意味ではない
- 4. 「戻らない=損」で決めると確認順が逆になる
- 4.1. 「保険で貯める」と「自分で貯める」は分けて考える
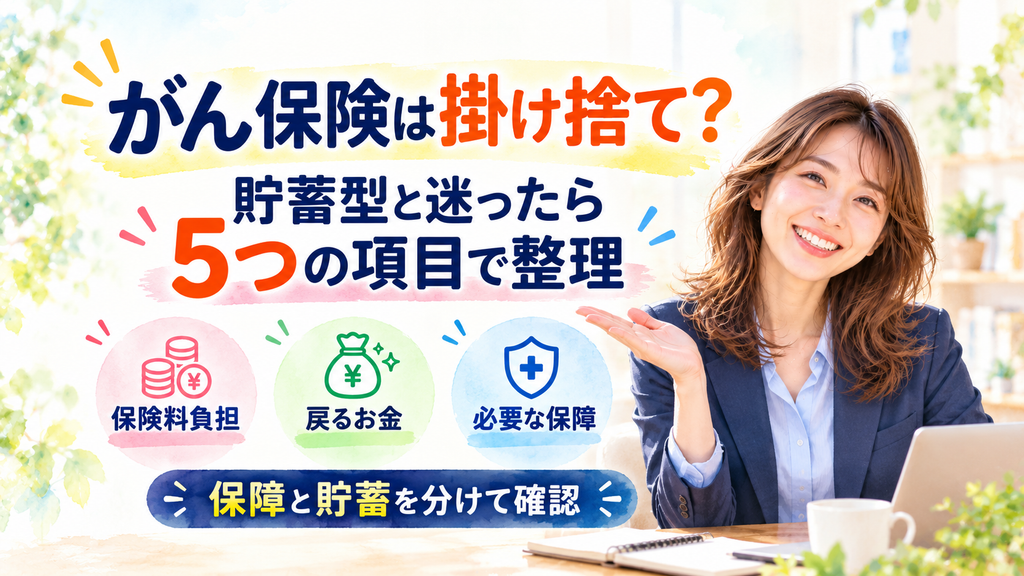
- 5. 掛け捨て型と迷ったら5つの項目を確認する
- 5.1. 1.毎月いくらなら無理なく続けられるか
- 5.2. 2.がん保険で何を保障したいのか
- 5.3. 3.病気のために使える貯蓄はいくらあるか
- 5.4. 4.いつまで保障を持ちたいか
- 5.5. 5.戻るお金は「いつ・いくら・どんな条件か」
- 6. 申込前は「戻る金額」だけでなく契約資料を確認する
- 7. よくある質問
- 7.1. 掛け捨てのがん保険は、何もなければ保険料が全部無駄になりますか?
- 7.2. お金が戻るがん保険のほうが得ですか?
- 7.3. 掛け捨て型を選び、差額を自分で貯金する方法でもよいですか?
- 8. まとめ|「戻るか」より先に「何を守るか」を決める
- 8.1. 参考資料・出典
結論|掛け捨てかどうかだけで決めず「何に保険料を払うか」を確認する
がん保険を選ぶとき、「掛け捨てだとお金が戻らないから損」とは一律に言えません。
反対に、「掛け捨てなら保険料が抑えられるから、それで十分」とも決まりません。
確認したいのは、毎月払える保険料、必要な保障、がん治療に使える貯蓄、保障を持ちたい期間、そして解約時などに戻るお金の条件です。
「戻るか、戻らないか」だけではなく、自分が保険に何を任せたいのかから考えると選びやすくなります。
はじめに|「払った保険料が戻らないのは、もったいない?」
「がん保険を見ていますが、掛け捨てはもったいない気がします」
「どうせ払うなら、お金が戻る保険のほうがよくないですか?」
がん保険を探し始めると、こんな疑問が出てきます。
ただ、ここで「戻るほうがお得」「掛け捨ては損」と先に決めてしまうと、肝心の保障内容や保険料負担を見落とすことがあります。
保険代理店として確認したいのは、
「掛け捨てが嫌ですか?」
だけではありません。
なぜ戻るお金を重視するのか。
毎月いくらなら無理なく続けられるのか。
がんになったとき、どんな経済的負担を保険で補いたいのか。
すでに病気に使える貯蓄はどのくらいあるのか。
こうした点を一つずつ確認します。
この記事では、がん保険そのものが必要かどうかではなく、**がん保険を検討すると決めた方が「掛け捨て型と、貯蓄性のあるタイプのどちらを確認するか」**に絞って整理します。
がん保険自体の必要性から考えたい方は、がん保険は必要?いらない?公的保障と貯蓄で判断する基準から確認してください。
掛け捨て型と貯蓄性のあるがん保険は何が違う?
生命保険文化センターは、がん保険の中には保険料払込期間中の解約返戻金がない商品や、解約返戻金がまったくない商品があり、返戻金を抑えたりなくしたりすることで、一般的に保険料が割安になると案内しています。
つまり、「掛け捨て」という言葉だけを見るより、
- 保障に対していくら払うのか
- 解約時などに戻るお金があるのか
- 戻る場合はどんな条件なのか
- 保障がいつまで続くのか
を分けて確認する必要があります。
一方、保障以外に一定の条件でお金が戻る仕組みを持つ商品もあります。
ただし、「払った保険料が全部戻る」とは限りません。
戻る時期や金額、条件は契約によって異なります。
そのため、パンフレットの「戻る」という言葉だけで判断せず、契約概要などで具体的な条件を確認します。
掛け捨ては「何も残らない保険」という意味ではない
保険期間中に所定の保障を持っていたこと自体が、保険料によって得ている役割です。
自動車保険や火災保険と同じように、事故や病気が起こらなかったからといって、保障を持っていた期間そのものが無意味になるわけではありません。
一方で、長期間払い続ける保険ですから、
「この保険料を何十年も払い続けられるか」
という視点も欠かせません。
がん保険を検討する前に、現在の医療保険ですでにがん保障を持っていないか確認したい方は、医療保険に入っていればがん保険はいらない?重複を防ぐ5つの確認も参考にしてください。
ここまで確認して、現在の保障では不足があり、がん保険で補いたい役割が見えている方は、掛け捨てかどうかだけでなく、保障内容と保険料を一緒に確認できます。
今ある保障と貯蓄を確認して不足が見えているなら、その不足を補えるがん保障と、無理なく続けられる保険料を一緒に確認してみましょう。
「戻らない=損」で決めると確認順が逆になる
たとえば、40代の方ががん保険を検討しているとします。
A案は保険料負担を抑え、保障を中心に持つタイプ。
B案は一定の条件で戻るお金がある代わりに、毎月の負担がA案より大きいとします。
このとき、
「B案はお金が戻るから得」
とは、それだけでは判断できません。
まず確認したいのは、
「必要な保障をどちらも満たしているか」
です。
次に、
「毎月の保険料を長期間無理なく払えるか」
を確認します。
そのうえで戻るお金の条件を比較します。
この順番を逆にすると、戻るお金を優先した結果、家計の負担が大きくなることもあります。
反対に、掛け捨て型を選んで保険料を抑えても、必要と考えていた保障が不足していれば本来の目的から外れます。
「保険で貯める」と「自分で貯める」は分けて考える
もう一つ確認したいのが、貯蓄の目的です。
老後資金。
教育費。
住宅関係のお金。
病気になったときに使う予備資金。
これらを一つの財布で考えると、判断が難しくなります。
「がんへの保障は保険で準備する」
「将来使うお金は別に貯める」
という考え方もあります。
逆に、一定の資金が戻る仕組みを含めて保険を持ちたいという考え方もあります。
大切なのは、どちらが一般的に正しいかではありません。
自分が何のためにその保険料を払うのかを説明できることです。
掛け捨て型と迷ったら5つの項目を確認する
1.毎月いくらなら無理なく続けられるか
最初は保険料です。
ここでは「安いほうを選ぶ」という意味ではありません。
現在の家計だけでなく、住宅費、教育費、老後資金などを考えても継続できる金額かを確認します。
がん保険は、加入した瞬間だけ払えればよいものではありません。
長く持つ前提なら、将来も続けられる負担かを見る必要があります。
2.がん保険で何を保障したいのか
次に保障内容です。
診断されたときのお金を重視するのか。
治療が続く期間の保障を重視するのか。
入院や手術への備えを確認したいのか。
必要な役割によって見る場所が変わります。
一時金の金額から整理したい方は、がん保険の一時金はいくら必要?診断後にもらえるお金を整理で確認できます。
3.病気のために使える貯蓄はいくらあるか
預金残高が500万円あるから、500万円すべてを治療に使えるとは限りません。
教育費や住宅資金、生活予備費など、すでに使い道が決まっている資金もあります。
「がんになったときに使ってよい現金はいくらか」
を分けて確認します。
具体的に整理したい場合は、がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考えるも参考になります。
4.いつまで保障を持ちたいか
同じ「がん保険」でも、保障期間や保険料を払う期間は契約によって異なります。
一定期間だけ持ちたいのか。
長期間の保障を希望するのか。
何歳まで保険料を払う設計なのか。
「掛け捨てか、貯蓄性があるか」だけでなく、時間軸も合わせて確認します。
5.戻るお金は「いつ・いくら・どんな条件か」
最後に、戻るお金を確認します。
ここが今回もっとも大切な部分です。
「戻る」と書かれていても、
いつ戻るのか。
いくら戻るのか。
途中で解約した場合はどうなるのか。
給付を受けた場合に扱いが変わるのか。
契約によって条件は異なります。
金融庁の監督指針でも、契約概要の確認項目として、保険料、払込期間、解約返戻金等の有無や内容などが挙げられています。
「戻るから安心」で終わらせず、具体的な数字と条件を確認してください。
ここまで5項目を並べると、「掛け捨てが得か損か」ではなく、「自分の家計と希望する保障にどちらの設計が合いやすいか」という比較に変わります。
毎月の負担、必要な保障、使える貯蓄、保障期間まで整理できたら、実際のがん保険がその条件に合うかを契約内容で確認できます。
申込前は「戻る金額」だけでなく契約資料を確認する
実際にがん保険を比較するときは、広告や保険料だけで判断しません。
金融庁は、保険商品の内容を理解するための「契約概要」と、特に注意すべき情報を示す「注意喚起情報」の確認を案内しています。
契約概要では、
- 保障内容
- 保険期間
- 保険料
- 保険料払込期間
- 解約返戻金等の有無
などを確認します。
さらに、ご契約のしおりや約款で細かな条件を確認します。
相談するときも、
「掛け捨てと貯蓄型、どちらがおすすめですか?」
だけではなく、
「毎月この金額までなら続けられます」
「病気用の貯蓄はこのくらいあります」
「診断されたときのまとまったお金を重視したいです」
「戻るお金がある場合は、どんな条件か知りたいです」
と伝えると、確認すべき点が明確になります。
よくある質問
掛け捨てのがん保険は、何もなければ保険料が全部無駄になりますか?
保険料が戻らない契約であっても、保険期間中は契約で定められた保障を持っています。
「給付を受けなかったから無駄」とだけ考えるのではなく、その期間に必要と考える保障を持つための費用として納得できるかを確認してください。
お金が戻るがん保険のほうが得ですか?
一律には判断できません。
戻る金額や時期、保険料、保障内容、解約時の扱いなどを合わせて確認する必要があります。
戻る金額だけを比較せず、同じ条件で何を保障しているかを確認してください。
掛け捨て型を選び、差額を自分で貯金する方法でもよいですか?
それも一つの考え方です。
ただし、実際に継続して貯蓄できるか、病気になった場合に必要な保障が確保できているかを別々に確認する必要があります。
保険と貯蓄の役割を分けて考えてください。
まとめ|「戻るか」より先に「何を守るか」を決める
がん保険を検討するとき、「掛け捨てはもったいない」と感じるのは自然なことです。
ただし、保険選びを「払ったお金が戻るかどうか」だけで決める必要はありません。
まず、
毎月無理なく払える金額。
がん保険で備えたい保障。
病気に使える貯蓄。
保障を持ちたい期間。
戻るお金の条件。
この5つを並べます。
その結果、保障を中心にシンプルに持ちたいなら、解約返戻金などを抑えたタイプを確認する考え方があります。
一方、保障だけでなく戻るお金の仕組みも重視するなら、その条件と保険料負担を確認します。
「掛け捨てだから損」「戻るから得」という二択ではなく、何を守るために保険料を払うのかを決めることが大切です。
5つの項目を整理して、自分に必要ながん保障が見えてきた方は、実際の保障内容と保険料を確認してみてください。
保障と貯蓄の役割を分け、自分が保険に任せたい部分が決まったら、その役割に合うがん保険があるかを確認できます。
個人情報保護のため、相談例として示した内容は特定の個人を示すものではありません。
情報基準日:2026年9月28日
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障範囲、保険料、解約返戻金等は商品・契約条件によって異なります。
契約概要、注意喚起情報、ご契約のしおり、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月29日医療保険の入院日額はいくら必要?5,000円・1万円で迷う5つの確認
 医療保険2026年9月29日30代女性に医療保険は必要?加入前に確認したい5つのこと
 がん保険2026年9月29日がん保険は何を比較する?申込前に確認したい5つの違い
 がん保険2026年9月29日保険料払込免除特約は必要?がん保険で付ける前の4つの判断基準