
脂質異常症と膵炎の治療歴がある場合、医療保険に入れる?告知と申込み前の確認点
 (株)ライフ・アート谷口
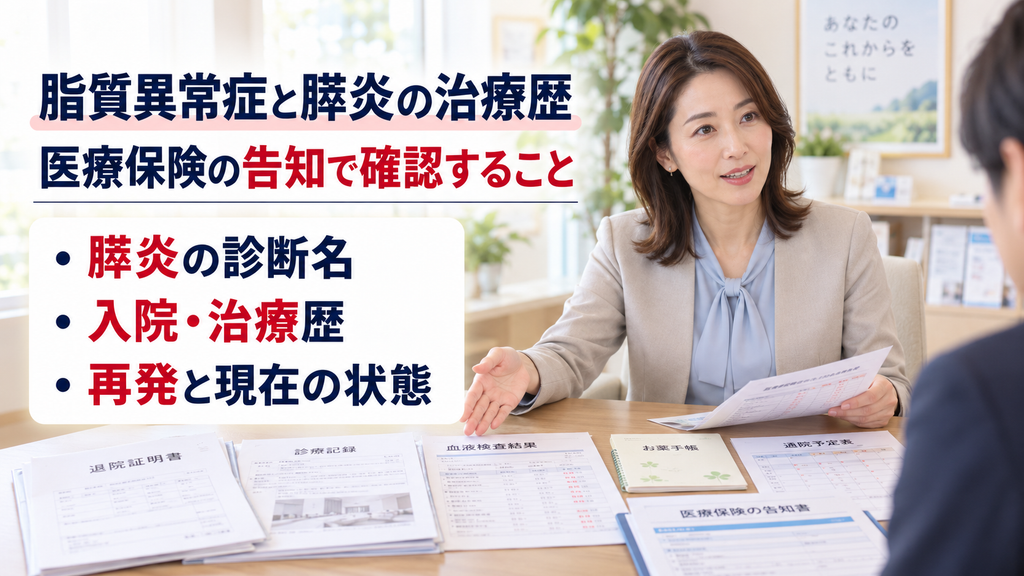
- 1. 結論|脂質異常症と膵炎の治療歴があっても、加入可否は一律に決まりません
- 2. はじめに|「コレステロールの薬を飲んでいて、以前膵炎で入院しました」
- 3. 膵炎は急性か慢性か、診断名から確認する
- 3.1. ① 急性膵炎で入院した場合
- 3.2. ② 慢性膵炎と診断された場合
- 3.3. ③ 急性膵炎が再発した場合
- 4. 脂質異常症と膵炎には関係がある?
- 4.1. 高トリグリセリド血症が原因となる場合
- 4.2. 膵炎にはほかの原因もある
- 4.3. 中性脂肪の数値だけで保険の加入可否は決まらない
- 5. 膵炎の治療歴は医療保険でどう告知する?
- 5.1. 入院歴がある場合
- 5.2. 現在も通院している場合
- 5.3. 手術・処置を受けた場合
- 5.4. 告知の対象期間を確認する
- 6. 通常の医療保険と引受基準緩和型の確認順
- 6.1. 通常の医療保険を確認する
- 6.2. 引受基準緩和型を比較する場合
- 6.3. 医療保険の保障内容も確認する
- 7. 申込み前に確認したい資料
- 7.1. ① 膵炎の診断・入院に関する資料
- 7.2. ② 膵炎の再発・通院に関する記録
- 7.3. ③ 脂質異常症の検査結果とお薬手帳
- 7.4. ④ 健康診断での再検査結果
- 7.5. ⑤ 現在の医療保険の保険証券
- 8. よくある質問
- 8.1. 脂質異常症と急性膵炎の入院歴があると、医療保険には入れませんか?
- 8.2. 膵炎が完治していれば告知は不要ですか?
- 8.3. 中性脂肪が高いと必ず膵炎になりますか?
- 9. まとめ|脂質異常症と膵炎の治療歴を別々に整理しましょう
- 9.1. 参考資料・出典
結論|脂質異常症と膵炎の治療歴があっても、加入可否は一律に決まりません
脂質異常症に加えて膵炎の治療歴があっても、医療保険への加入を検討できます。ただし、加入できるかどうかは個別の診査によります。
重要なのは、脂質異常症の治療状況と、膵炎の診断・入院・再発歴を分けて整理することです。
急性膵炎だったのか、慢性膵炎なのか。現在も治療が続いているのか。
病名だけで判断せず、告知質問に沿って事実を確認しましょう。
はじめに|「コレステロールの薬を飲んでいて、以前膵炎で入院しました」
入れるほけんの桐谷です。
脂質異常症で通院している方の中には、過去に膵炎で入院や治療を受けた方もいるでしょう。
「膵炎で一度入院したことがあります。普通の医療保険に入れるでしょうか?」
「脂質異常症の薬は飲んでいますが、膵炎の治療は終わっています」
「膵炎が再発したことも、告知しなければなりませんか?」
こうした疑問がある場合、私は二つの病気をまとめて判断しないことが大切だと考えています。
まず、脂質異常症について、現在の通院・服薬・検査状況を確認します。
次に、膵炎について、診断名、入院・治療の内容、再発の有無、最後の受診日を整理します。
理由は、現在も通院している病気と、過去に入院して治療を受けた病気では、告知の確認事項が異なるためです。
この記事では、脂質異常症の治療歴に加えて膵炎の診断・治療歴がある方に絞り、医療保険への申込み前に確認したいことを解説します。
脂質異常症そのものの加入検討については、脂質異常症でも医療保険に入れる?服薬中・数値が正常な場合も解説も参考にしてください。
膵炎は急性か慢性か、診断名から確認する
膵炎は、膵臓に炎症が起こる病気です。
MSDマニュアル家庭版「膵炎の概要」では、急性膵炎と慢性膵炎では経過や膵臓への影響が異なることが説明されています。
医療保険を検討するときも、「膵炎になったことがある」という情報だけで現在の状態を判断することはできません。
① 急性膵炎で入院した場合
急性膵炎は、急に膵臓に炎症が生じる病気です。
軽症から重症まで幅があり、入院による治療が必要になることがあります。
急性膵炎で入院したことがある方は、次の項目を整理しましょう。
- 急性膵炎と診断された日
- 入院した期間
- 退院した日
- 受けた治療や処置
- 退院後の通院状況
- 再発したことがあるか
例えば、退院後に検査を受けて通院が終了した方と、退院後も定期的に診察を受けている方では、現在の状況が異なります。
退院したという事実だけで、すべての治療が終了したと判断しないことが大切です。
② 慢性膵炎と診断された場合
慢性膵炎は、膵臓の炎症が長期間にわたり、膵臓の機能に影響することがある病気です。
MSDマニュアル家庭版でも、急性膵炎とは異なる経過をたどることが説明されています。
慢性膵炎と診断された方は、現在も通院や服薬が続いている場合があります。
そのため、診断時期だけでなく、最近の治療内容や医師からの説明を確認しましょう。
また、過去に急性膵炎を経験したことがあるからといって、すべての方が慢性膵炎と診断されるわけではありません。
医師から伝えられた診断名を、そのまま正確に整理することが大切です。
③ 急性膵炎が再発した場合
以前に急性膵炎で入院し、その後再び膵炎になったことがある方もいるでしょう。
この場合、最初の入院だけでなく、その後の再発・治療歴も確認する必要があります。
例えば、次のような経過です。
| 時期 | 確認する内容 |
|---|---|
| 2023年 | 初めて急性膵炎で入院 |
| 2024年 | 退院後の経過確認 |
| 2025年 | 急性膵炎で再入院 |
| 現在 | 通院・検査・服薬の状況 |
※説明のための仮定例です。
この場合、最初の入院歴だけを確認しても、現在の健康状態を十分に整理できません。
最後の発症日、再入院の有無、現在の治療状況を分けて確認しましょう。
※膵炎の治療歴がある方の加入や、特定の条件での契約成立を保証するものではありません。
脂質異常症と膵炎には関係がある?
脂質異常症と膵炎の治療歴が両方ある場合、「脂質異常症が原因で膵炎になったのでしょうか」と気になる方もいるかもしれません。
しかし、二つの病気があるという事実だけで、原因と結果の関係を判断することはできません。
高トリグリセリド血症が原因となる場合
血液中の中性脂肪が高い状態は、高トリグリセリド血症とも呼ばれます。
MSDマニュアル家庭版「急性膵炎の主な原因」では、高トリグリセリド血症が急性膵炎の原因の一つとして挙げられています。
ただし、脂質異常症と診断されている方が、必ず膵炎を発症するわけではありません。
また、膵炎を経験した方すべてが、高トリグリセリド血症を原因としているわけでもありません。
膵炎の原因については、医師から実際に説明された内容を確認しましょう。
膵炎にはほかの原因もある
急性膵炎の原因には、胆石やアルコールなどもあります。
そのため、脂質異常症の治療歴があるからといって、膵炎の原因を脂質異常症と断定することはできません。
例えば、胆石による膵炎と説明された方もいるでしょう。
反対に、原因について医師から明確な説明を受けていない場合もあります。
そのときは、原因を推測で記載するのではなく、診断された病名、受けた治療、現在の状態を整理してください。
中性脂肪の数値だけで保険の加入可否は決まらない
最近の中性脂肪の数値が改善していても、過去の膵炎の治療歴がなくなるわけではありません。
一方、過去に中性脂肪が高かったという事実だけで、必ず医療保険に加入できなくなるとも決まりません。
医学的な検査基準と、保険会社の診査基準は別です。
現在の検査結果と過去の治療歴を分けて整理し、申込先の判断を確認しましょう。
膵炎の治療歴は医療保険でどう告知する?
医療保険の告知では、現在の健康状態だけでなく、過去の診察・治療・入院・手術などについて質問される場合があります。
生命保険文化センターでは、現在の健康状態や過去の傷病歴について、告知書などの質問に事実を正確に回答する必要があると説明しています。
入院歴がある場合
膵炎で入院した方は、入院日と退院日、治療内容を確認しましょう。
例えば、入院期間や手術・処置の有無について質問される場合があります。
また、退院後に外来で診察を受けていた場合は、その通院歴も整理します。
「現在は元気だから、以前の入院は告知しなくてよい」と自己判断しないことが大切です。
一方、どこまで回答する必要があるかは、実際の告知質問の内容と対象期間によって異なります。
現在も通院している場合
膵炎の治療後も定期的に通院している方は、最後の受診日と次回の予定を確認しましょう。
例えば、経過観察のために血液検査や画像検査を受けている場合があります。
その際には、すでに受けた検査と、これから受ける予定の検査を分けて整理してください。
薬を飲んでいないからといって、通院や経過観察まで終了しているとは限りません。
手術・処置を受けた場合
膵炎に関連して手術や処置を受けた場合は、その内容と実施時期を確認します。
例えば、胆石などが関係していた場合、膵炎そのものの治療とは別に処置を受けていることもあります。
ただし、受けた治療の医学的な分類を自己判断で決める必要はありません。
退院時の書類や診療明細を確認し、質問に該当する内容を正確に回答しましょう。
告知の対象期間を確認する
過去に膵炎で入院したことがあっても、すべての保険会社で同じ期間の病歴を質問するわけではありません。
また、通院歴、入院歴、手術歴では、質問の対象期間が異なることもあります。
医療保険の告知の確認方法は、医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?も参考にしてください。
質問内容が分からない場合は、申込先へ確認しましょう。
※過去の入院歴や治療歴に関する診査結果は、申込先によって個別に判断されます。
通常の医療保険と引受基準緩和型の確認順
脂質異常症と膵炎の治療歴がある方でも、最初から一つの保険種類だけに絞る必要があるとは限りません。
まず、現在の健康状態と告知内容を整理し、通常の医療保険を確認できるか検討します。
通常の医療保険を確認する
通常の医療保険では、現在の健康状態や過去の傷病歴などを踏まえて、申込先が個別に診査します。
生命保険文化センターでは、健康状態によって通常の条件で契約できる場合、特別条件付きとなる場合、引受けができない場合などがあると説明しています。
そのため、脂質異常症と膵炎の治療歴があるという事実だけで、すべての通常型医療保険に加入できないと決めつけることはできません。
ただし、通常型へ必ず加入できると保証するものでもありません。
膵炎の治療内容や現在の状態を含め、申込先の診査結果を確認する必要があります。
引受基準緩和型を比較する場合
通常の医療保険への加入が難しい場合には、引受基準緩和型医療保険も選択肢になることがあります。
引受基準緩和型は、一般的に健康状態に関する告知項目を限定した商品です。
ただし、誰でも無条件に加入できるわけではありません。
また、通常の医療保険より保険料が割高になる傾向があります。
特に、過去の入院歴や現在の治療状況について、どのような質問があるか確認することが大切です。
医療保険の保障内容も確認する
膵炎の入院歴がある方は、入院への保障に関心があるかもしれません。
しかし、過去に入院したことがあるからといって、特定の保障が必ず必要になるわけではありません。
入院・手術保障、保障期間、保険料などを整理しましょう。
また、契約によっては特別条件が提示される場合があります。
保障の対象外となる範囲や条件がある場合は、契約内容を十分に確認することが大切です。
申込み前に確認したい資料
脂質異常症と膵炎の両方の治療歴がある方は、それぞれの情報を分けて整理しましょう。
① 膵炎の診断・入院に関する資料
まず、膵炎の診断名と入院期間を確認します。
退院時に受け取った書類や診療明細、検査記録などが役立つ場合があります。
急性膵炎だったのか、慢性膵炎だったのかも確認しましょう。
② 膵炎の再発・通院に関する記録
膵炎で再度入院したことがある場合は、それぞれの入院時期を整理します。
また、現在も通院・検査を続けている場合は、最後の受診日と今後の予定を確認しましょう。
③ 脂質異常症の検査結果とお薬手帳
脂質異常症については、診断時期、現在の服薬、最近の検査結果などを確認します。
お薬手帳で薬の名称や処方時期を確認しておくと、告知に必要な情報を整理しやすくなります。
④ 健康診断での再検査結果
中性脂肪やそのほかの検査項目で再検査を指摘されている場合は、結果が出ているか確認しましょう。
結果がまだ出ていない段階で異常なしと判断せず、現在分かっている事実を整理することが大切です。
健康診断で要再検査|医療保険は結果前・結果後どちらで申し込む?でも、結果前後の告知について解説しています。
⑤ 現在の医療保険の保険証券
すでに医療保険へ加入している場合は、現在の保障も確認しましょう。
新しい契約が成立し、保障が始まることを確認する前に、既存契約を解約しないことが大切です。
よくある質問
脂質異常症と急性膵炎の入院歴があると、医療保険には入れませんか?
二つの病歴があるという理由だけで、すべての医療保険に加入できないと決まるわけではありません。
ただし、加入できると保証するものでもありません。
入院・治療歴や現在の健康状態などをもとに、申込先が個別に判断します。
膵炎が完治していれば告知は不要ですか?
治療が終了していても、質問の対象期間内に入院・通院・手術などがあれば、回答が必要になる場合があります。
告知書の質問文と対象期間を確認しましょう。
中性脂肪が高いと必ず膵炎になりますか?
いいえ。中性脂肪が高い方すべてが膵炎を発症するわけではありません。
高トリグリセリド血症は急性膵炎の原因の一つですが、膵炎にはほかの原因もあります。
医学的な評価については主治医に確認してください。
まとめ|脂質異常症と膵炎の治療歴を別々に整理しましょう
脂質異常症に加えて膵炎の治療歴があっても、医療保険の加入可否は一律に決まりません。
まず、脂質異常症について、現在の通院・服薬・検査状況を確認しましょう。
次に、膵炎の診断名、入院期間、受けた治療、再発の有無、最後の受診日を整理します。
急性膵炎と慢性膵炎では経過が異なるため、医師から説明された診断名を確認することが大切です。
また、高トリグリセリド血症が急性膵炎の原因となる場合はありますが、二つの病歴があるというだけで因果関係を判断することはできません。
告知では、病名をまとめたり、過去の入院歴を省略したりせず、申込先の質問に沿って正確に回答しましょう。
通常の医療保険を検討できるか確認し、必要に応じて引受基準緩和型も比較します。
すでに医療保険へ加入している方は、現在の保障を確認しながら判断することも大切です。
二つの病歴を分けて整理し、現在の健康状態と必要な保障を確認すること。
これが、申込み前の基本となります。
※加入の可否、保障内容、保険料、契約条件は、申込先の個別の診査や契約内容によって異なります。
※本文の具体例は一般的な説明のための仮定例であり、実際のお客様の相談内容を再現したものではありません。
情報基準日:2026年10月9日
本記事は一般的な情報提供を目的としており、特定の保険会社・商品を推奨するものではありません。
膵炎や脂質異常症の診断・治療については主治医に、告知・加入条件については申込先に確認してください。
保障内容は契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年10月9日脂質異常症で治療中でもがん保険に入れる?告知と申込み前の確認点
 定期保険2026年10月9日脂質異常症で服薬中でも定期保険に入れる?告知と死亡保障の確認点
 医療保険(緩和型)2026年10月9日脂質異常症と膵炎の治療歴がある場合、医療保険に入れる?告知と申込み前の確認点
 医療保険(緩和型)2026年10月9日脂質異常症で医療保険の申込み後に服薬を開始したら?診査中の確認点