
脂質異常症で治療中でもがん保険に入れる?告知と申込み前の確認点
 (株)ライフ・アート谷口
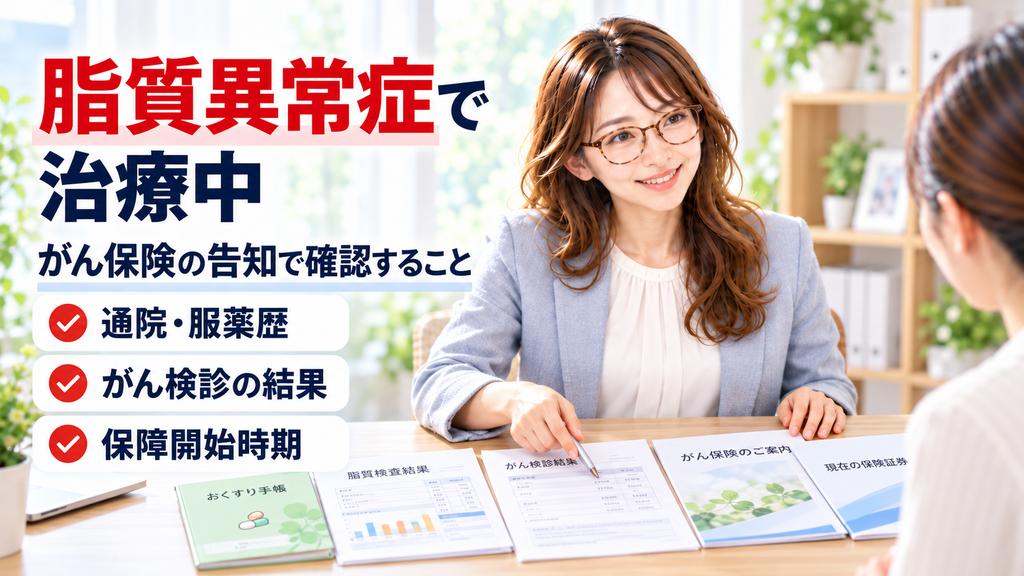
- 1. 結論|脂質異常症で服薬中でも、がん保険は検討できます
- 2. はじめに|「コレステロールの薬を飲んでいますが、がん保険はどうですか?」
- 3. 脂質異常症の服薬歴は、がん保険で告知が必要?
- 3.1. ① 現在の通院・服薬について質問される場合
- 3.2. ② がんになったことがなくても、告知を確認する
- 3.3. ③ 数値が正常なら服薬を告知しなくてもよい?
- 3.4. ④ ほかの病気でも治療している場合
- 4. 脂質異常症と、がん検診・再検査の結果を分けて確認する
- 4.1. がん検診で異常を指摘されていない場合
- 4.2. 要再検査・要精密検査と指摘された場合
- 4.3. がん以外の病気が見つかった場合
- 4.4. がんの疑いで経過観察中の場合
- 5. 医療保険とがん保険は、同じ保障ではありません
- 5.1. 医療保険は入院・手術などへの備え
- 5.2. がん保険はがんへの備えに重点を置く
- 5.3. 医療保険があれば、がん保険は不要?
- 6. がん保険を申し込む前に確認したい保障内容
- 6.1. がん診断時の保障
- 6.2. 抗がん剤治療などへの保障
- 6.3. 通院治療への備え
- 6.4. 保険料と保障期間
- 7. がん保険の待ち期間と保障開始時期を確認する
- 7.1. 90日の待ち期間とは?
- 7.2. 医療保険の保障開始とは別に考える
- 7.3. 既存のがん保険を先に解約しない
- 8. 申込み前に確認したい資料と告知の順番
- 8.1. ① お薬手帳と通院記録
- 8.2. ② 健康診断とがん検診の結果
- 8.3. ③ ほかの病気の治療歴
- 8.4. ④ 現在の医療保険・がん保険の証券
- 8.5. ⑤ 告知内容を確認してから申し込む
- 9. よくある質問
- 9.1. 脂質異常症で薬を飲んでいても、がん保険に入れますか?
- 9.2. がんになったことがなければ、脂質異常症の告知は不要ですか?
- 9.3. 脂質異常症の数値が正常なら、服薬を告知しなくてもよいですか?
- 10. まとめ|治療歴とがん検診結果を分け、必要な保障を確認しましょう
- 10.1. 参考資料・出典
結論|脂質異常症で服薬中でも、がん保険は検討できます
脂質異常症で通院・服薬中でも、がん保険への加入を検討できます。ただし、加入できるかどうかは申込先の個別の診査によります。
重要なのは、脂質異常症の治療歴と、がんに関する診断・検査歴を分けて確認することです。
がん保険と医療保険では、保障内容も告知質問も同じとは限りません。
お薬手帳、健康診断結果、がん検診の結果を整理し、質問された事項を正確に回答しましょう。
はじめに|「コレステロールの薬を飲んでいますが、がん保険はどうですか?」
入れるほけんの森川です。
脂質異常症で通院し、コレステロールを下げる薬を飲んでいる方の中には、がん保険への加入を考えている方もいるでしょう。
「医療保険は健康状態の告知が必要ですが、がん保険も同じですか?」
「がんになったことはありません。コレステロールの薬は告知するのでしょうか?」
「がん検診で再検査を指摘された場合はどうなりますか?」
こうした疑問を整理するとき、私は二つのことを分けて確認します。
一つは、脂質異常症の治療状況です。
もう一つは、がんに関する診断・検査・経過観察の状況です。
理由は、脂質異常症で薬を飲んでいるという事実だけでは、がん保険の告知質問にどう回答するか決まらないためです。
この記事では、脂質異常症で治療中の方が、がん保険へ申し込む前に何を確認するかを解説します。
脂質異常症と医療保険の加入検討については、脂質異常症でも医療保険に入れる?薬を飲んでいても加入できる?で確認できます。
今回は医療保険ではなく、がん保険の告知と保障選びに絞ります。
脂質異常症の服薬歴は、がん保険で告知が必要?
がん保険への申込みでも、健康状態について告知が必要な場合があります。
ただし、がん保険の告知質問は、保険会社や商品によって異なります。
そのため、「脂質異常症の薬を飲んでいるから必ず告知が必要」「がんとは関係ない薬だから告知は不要」と、一律に判断することはできません。
① 現在の通院・服薬について質問される場合
がん保険の告知で、現在の診察・治療・投薬について質問される場合があります。
その質問に脂質異常症の通院や服薬が該当するなら、事実に沿って回答する必要があります。
確認したいのは次の内容です。
- 脂質異常症と診断された時期
- 通院を始めた時期
- 最近の受診日
- 現在服用している薬
- 薬を飲み始めた時期
- 薬の変更や増量の有無
- 次回の受診・検査予定
お薬手帳や診療明細があると、内容を整理しやすくなります。
一方、すべてのがん保険が同じ通院・服薬歴を質問するわけではありません。
「がんの病歴についての質問」と「その他の病気についての質問」を区別しましょう。
② がんになったことがなくても、告知を確認する
がんと診断された経験がない方でも、告知質問を確認する必要があります。
例えば、一定期間内の診察や検査、健康診断の指摘などについて質問されることがあります。
がんの診断歴がないことだけで、すべての質問に「いいえ」と回答してよいとは限りません。
反対に、質問されていない病歴まで、無制限にさかのぼって申告するという意味でもありません。
申込画面に表示される質問と対象期間を確認しましょう。
告知質問の期間や確認方法そのものは、がん保険の告知はどこまで?通院・検査・健診は何年前まで伝える?で詳しく説明しています。
③ 数値が正常なら服薬を告知しなくてもよい?
薬を飲んでいることで、LDLコレステロールや中性脂肪の値が改善している場合があります。
しかし、現在の検査値が落ち着いていることと、服薬していないことは別です。
申込先が現在の投薬や治療について質問している場合は、該当する事実を回答しましょう。
また、脂質異常症の治療方針については主治医の指示に従ってください。
保険の申込みを目的として、自己判断で薬を中止することは避けましょう。
④ ほかの病気でも治療している場合
脂質異常症に加え、高血圧や糖尿病などで通院している方もいます。
その場合は、それぞれの診断名、治療内容、服薬歴を整理しましょう。
がん保険の質問に該当するかどうかは、申込先の告知内容によって異なります。
複数の病気を治療しているからといって、がん保険へ必ず加入できないと決まるわけではありません。
ただし、加入できることを保証するものでもありません。
現在の健康状態を確認し、申込先の判断を受けることが大切です。
脂質異常症の通院・服薬状況を整理できたら、がん保険で質問される健康状態と、必要な保障内容を確認してみましょう。
※加入の可否や契約条件は、申込先の個別の診査によって異なります。
脂質異常症と、がん検診・再検査の結果を分けて確認する
脂質異常症で通院中の方ががん保険を検討する場合、普段の血液検査とは別に、がん検診の結果を確認することも大切です。
特に、検診で再検査や精密検査を勧められている場合は、現在の状況を整理しましょう。
がん検診で異常を指摘されていない場合
がん検診を受け、異常を指摘されていない方もいるでしょう。
その場合は、受けた検診の種類、時期、結果を確認します。
ただし、検診で異常がなかったからといって、すべてのがん保険に加入できると保証されるわけではありません。
脂質異常症の治療歴など、ほかに質問されている事項があれば、それらも確認する必要があります。
要再検査・要精密検査と指摘された場合
がん検診で要精密検査などを指摘されている場合は、検査を受けたかどうか確認しましょう。
例えば、乳がん検診や大腸がん検診で精密検査を勧められることがあります。
その場合、「まだがんと診断されていないから問題ない」と決めつけないことが大切です。
検診で要精密検査と指摘されることと、がんが確定診断されることは同じではありません。
一方、精密検査を勧められた事実自体が告知質問の対象となる場合があります。
検査前なのか、結果待ちなのか、結果が出ているのかを分けて整理しましょう。
必要な精密検査を、保険の申込みのために先延ばしにしないでください。
がん以外の病気が見つかった場合
がん検診の精密検査などで、がん以外の病気が見つかることもあります。
その場合は、実際に診断された病名と、現在の治療状況を確認します。
がんではなかったという事実だけで、すべての告知が不要になるとは限りません。
検査結果や診断内容を整理し、申込先の質問に沿って回答しましょう。
がんの疑いで経過観察中の場合
医師からがんの疑いを説明され、定期的な検査を受けている場合もあります。
その場合は、現在の診断状況や検査予定を正確に整理することが必要です。
まだ確定診断されていないことと、検査や経過観察がないことは別です。
申込先が検査・経過観察について質問している場合は、その質問に沿って回答しましょう。
不明な点があるときは、主治医と申込先に確認してください。
医療保険とがん保険は、同じ保障ではありません
脂質異常症で医療保険を検討したことがある方でも、がん保険は別に考えることが大切です。
なぜなら、医療保険とがん保険では主な保障対象が異なるためです。
医療保険は入院・手術などへの備え
一般的な医療保険は、病気やケガによる所定の入院・手術などに備える保険です。
がんによる入院や手術が保障対象となる商品もあります。
ただし、がん診断時の一時金や、がん治療に対応する給付がどの程度あるかは商品によって異なります。
現在加入している医療保険に、どのような保障があるか確認しましょう。
がん保険はがんへの備えに重点を置く
生命保険文化センターでは、がん保険について、がんと診断された場合や、がんで入院・所定の手術を受けた場合などの保障を説明しています。
商品によっては、がん治療に対応する給付金や診断給付金などがあります。
ただし、どの保障が用意されているか、いつ給付されるか、何回受け取れるかは商品によって異なります。
「がん保険だから、がんの治療費がすべて保障される」と考えないようにしましょう。
医療保険があれば、がん保険は不要?
すでに医療保険に加入している場合、がんへの備えが一部含まれていることがあります。
そのため、医療保険とがん保険を必ず両方持つ必要があるとは限りません。
反対に、現在の医療保険では、がん診断時のまとまった費用や通院治療への備えが不足すると考える方もいるでしょう。
大切なのは、現在の保障と、新たに必要だと考える保障を分けて確認することです。
重複の考え方は、医療保険に入っていればがん保険はいらない?重複を防ぐ5つの確認でも解説しています。
| 確認する内容 | 医療保険 | がん保険 |
|---|---|---|
| 主な目的 | 病気・ケガの入院や手術などへの備え | がんへの備え |
| がん診断時の一時金 | 商品・特約による | 商品による |
| がん治療への給付 | 商品・特約による | 商品による |
| がん以外の病気への保障 | 商品による | 原則としてがんに関する保障が中心 |
| 健康状態の告知 | 商品ごとに確認 | 商品ごとに確認 |
| 加入の可否 | 個別の診査 | 個別の診査 |
「加入できるかどうか」だけでなく、今の保険にない保障が本当に必要かを考えることが大切です。
今の医療保険とがん保険の違いを確認できたら、診断時や治療時に必要な保障がどこまで備わるか比較してみましょう。
※保障内容や給付条件は商品によって異なります。契約概要・注意喚起情報・約款等をご確認ください。
がん保険を申し込む前に確認したい保障内容
脂質異常症で服薬中の方も、がん保険の加入可否だけで商品を選ばず、必要な保障内容を確認しましょう。
がん診断時の保障
がんと診断された場合に、所定の一時金を受け取れる商品があります。
ただし、給付金の名称、支払条件、支払回数などは商品によって異なります。
例えば、初めてがんと診断された場合と、再発・転移した場合では、支払条件が異なることがあります。
また、上皮内新生物の取り扱いについても確認が必要です。
がんの種類や診断状況によって給付対象が異なる場合があるため、約款等を確認しましょう。
抗がん剤治療などへの保障
がん治療への備えを考える場合は、治療給付金の対象となる治療を確認します。
例えば、抗がん剤治療、放射線治療などに対応した保障がある商品もあります。
ただし、すべての治療が給付対象になるとは限りません。
また、治療を受けた月ごとに給付される商品や、給付回数に条件がある商品など、仕組みが異なります。
必要な保障については、契約概要や約款等を確認しましょう。
通院治療への備え
がん治療では、入院だけでなく通院で治療を受ける場合もあります。
そのため、がん保険を検討するときは、入院保障だけでなく通院に関する給付条件も確認しましょう。
ただし、通院した日すべてが給付対象になるとは限りません。
対象となる治療や通院の条件、給付期間などは契約内容によって異なります。
保険料と保障期間
がん保険には、保険期間や保険料の払込期間が異なる商品があります。
現在の年齢や家計を踏まえ、保険料を継続して支払えるか確認しましょう。
また、すでにがん保険に加入している方は、新しく検討している保障と重複しないか確認することも大切です。
がん保険の待ち期間と保障開始時期を確認する
がん保険を検討する場合、特に確認したいのが保障開始時期です。
生命保険文化センターは、がん保険について、一般的に契約から90日の待ち期間があると説明しています。
ただし、実際の責任開始の取り扱いは商品・契約によって異なります。
90日の待ち期間とは?
一般的ながん保険では、契約手続き後、一定の待ち期間が経過してから、がんに関する保障が始まります。
生命保険文化センターは、一般的な待ち期間を90日と説明しています。
この期間中にがんと診断された場合は、がんに関する保障の対象にならないことがあります。
また、契約自体の取り扱いは商品・約款によって異なるため、確認が必要です。
「申込みが終わったから、がん保障もすぐ始まる」とは限りません。
医療保険の保障開始とは別に考える
すでに医療保険へ加入していても、新しく申し込むがん保険の保障開始時期は別に確認する必要があります。
医療保険の保障が有効だからといって、新しいがん保険の待ち期間がなくなるわけではありません。
がん保険の責任開始日や保障開始条件を確認しましょう。
既存のがん保険を先に解約しない
現在すでにがん保険へ加入していて、新しいがん保険への切替えを考えている場合は注意が必要です。
新しいがん保険には、所定の待ち期間がある場合があります。
そのため、新しい契約の保障が始まる前に現在のがん保険を解約すると、がん保障に空白が生じる可能性があります。
新契約の成立と責任開始、既存契約の解約時期を確認することが大切です。
申込み前に確認したい資料と告知の順番
脂質異常症で通院・服薬中の方が、がん保険への申込みを考える場合は、治療歴と検診結果を分けて整理しましょう。
① お薬手帳と通院記録
脂質異常症の診断時期、現在の薬、通院状況を確認します。
薬を変更・増量した場合は、その時期も整理しましょう。
告知質問で一定期間内の診察・投薬について尋ねられた場合に、確認しやすくなります。
② 健康診断とがん検診の結果
健康診断での脂質異常と、がん検診での指摘事項は別に整理します。
例えば、LDLコレステロール値の指摘と、乳がん検診での要精密検査は、異なる情報です。
それぞれの受診日、検査結果、再検査の予定を確認しましょう。
結果が出ていない検査については、異常なしと自己判断しないことが大切です。
③ ほかの病気の治療歴
脂質異常症以外にも病気で通院・服薬している場合は、その状況を確認します。
また、過去に入院・手術を受けている場合も、申込先の質問内容によって回答が必要になることがあります。
病名や通院歴について、質問された事実を正確に整理しましょう。
④ 現在の医療保険・がん保険の証券
現在加入している保険の保障内容を確認します。
がん診断給付金が付いているか。
がん治療に対応する保障があるか。
保険料と保障期間はどうなっているか。
新しいがん保険に加入する前に、現在の保障と比較しておくことが大切です。
⑤ 告知内容を確認してから申し込む
準備した資料をもとに、実際の告知書やWeb画面にある質問を確認しましょう。
質問が分からない場合は、申込先に問い合わせてください。
保険代理店へ口頭で病歴を伝えるだけでは、保険会社に対する正式な告知が完了したことにはなりません。
指定された方法で正確に回答することが必要です。
また、告知漏れに後から気づいた場合は、放置せず保険会社へ連絡しましょう。
よくある質問
脂質異常症で薬を飲んでいても、がん保険に入れますか?
服薬中という事実だけで、すべてのがん保険に加入できないと決まるわけではありません。
ただし、加入できると保証するものでもありません。
実際の告知質問に回答し、申込先の個別の診査を確認しましょう。
がんになったことがなければ、脂質異常症の告知は不要ですか?
がんの診断歴がないという理由だけで、ほかの治療歴についての告知が不要になるとは限りません。
現在の通院・服薬などが質問の対象となる場合があります。
質問内容と対象期間を確認しましょう。
脂質異常症の数値が正常なら、服薬を告知しなくてもよいですか?
数値が改善していても、現在服薬しているという事実は変わりません。
投薬歴について質問されている場合は、事実を正確に回答しましょう。
まとめ|治療歴とがん検診結果を分け、必要な保障を確認しましょう
脂質異常症で通院・服薬中でも、がん保険への加入を検討できます。
ただし、加入できるかどうかは個別の診査によります。
最初に確認したいのは、脂質異常症の診断時期、通院・服薬状況、最近の検査結果です。
次に、がん検診や精密検査の結果を整理しましょう。
がんになったことがなくても、通院や投薬、健康診断の指摘が告知質問の対象となる場合があります。
「がんとは関係ないから告知しない」と自己判断せず、質問に沿って正確に回答してください。
また、加入できるかどうかだけでなく、必要な保障内容も大切です。
現在の医療保険やがん保険に、どのような保障があるか確認しましょう。
がん診断時の一時金、治療に対応する給付、通院への保障、保険料、保障期間などを比較します。
そして、がん保険には待ち期間がある場合もあるため、保障開始時期も確認してください。
脂質異常症の治療歴、がん検診の結果、必要な保障。この3つを分けて整理することが大切です。
※加入の可否、保障内容、保険料、契約条件は申込先の個別の診査と契約内容によって異なります。
※本文中の相談場面は一般的な説明のための仮定例であり、実在のお客様の相談内容を再現したものではありません。
情報基準日:2026年10月9日
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社・商品を推奨するものではありません。
診断・治療については主治医に、告知・加入条件については申込先に確認してください。
実際の保障内容は契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年10月9日脂質異常症で治療中でもがん保険に入れる?告知と申込み前の確認点
 定期保険2026年10月9日脂質異常症で服薬中でも定期保険に入れる?告知と死亡保障の確認点
 医療保険(緩和型)2026年10月9日脂質異常症と膵炎の治療歴がある場合、医療保険に入れる?告知と申込み前の確認点
 医療保険(緩和型)2026年10月9日脂質異常症で医療保険の申込み後に服薬を開始したら?診査中の確認点