
強風で家が壊れたら火災保険は使える?写真・連絡・見積りの順番
 (株)ライフ・アート谷口
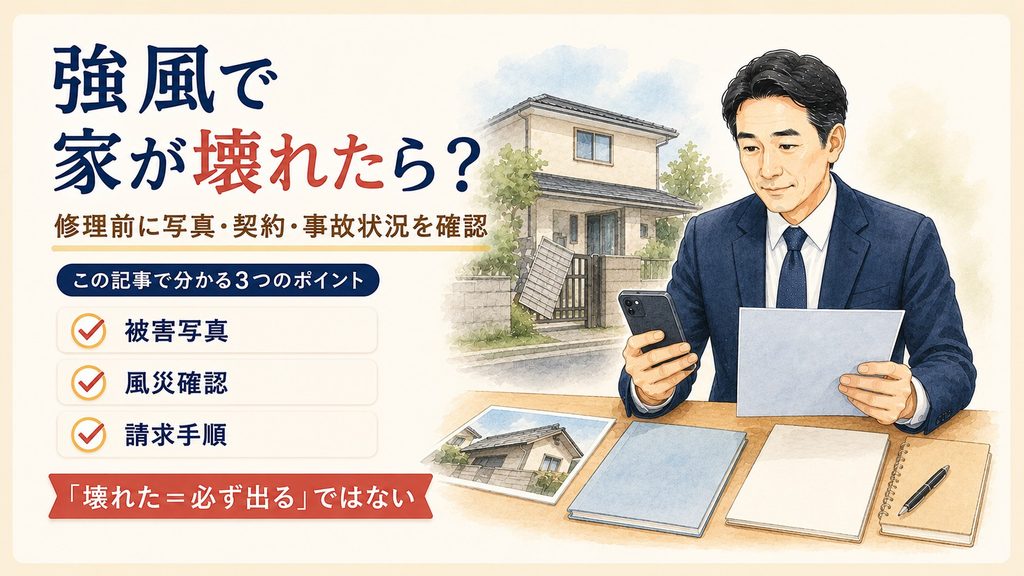
- 1. 結論|先に「保険金が出る」と決めず、被害を残して契約先へ連絡する
- 2. はじめに|「昨日の強風で壁が壊れた。火災保険を使えますか?」
- 3. 強風で壊れたら最初にする5つの確認
- 3.1. 1.まず安全を優先し、危険な場所へ近づかない
- 3.2. 2.修理・片付けの前に被害状況を写真へ残す
- 3.3. 3.保険証券で「建物」と「風災」を確認する
- 3.4. 4.保険会社・代理店へ事故を連絡して必要書類を聞く
- 3.5. 5.「強風による損害」と「経年劣化」を分けて伝える
- 4. 修理業者と契約する前に「保険で直せる」をうのみにしない
- 4.1. 保険金と修理見積額が同じとは限らない
- 5. よくある質問
- 5.1. 強風で屋根が壊れたら火災保険は必ず使えますか?
- 5.2. 修理してから火災保険へ連絡しても大丈夫ですか?
- 5.3. 古い家だと風災の保険金は出ませんか?
- 5.4. 地震で家が壊れた場合も火災保険で請求できますか?
- 5.5. 「火災保険で無料修理できる」と訪問業者に言われました
- 6. まとめ|事故後は「安全→写真→契約確認→連絡→見積り」の順
- 7. 参考・出典
結論|先に「保険金が出る」と決めず、被害を残して契約先へ連絡する
台風や突風などの強風で屋根、外壁、雨どい、塀などが壊れた場合、契約している火災保険に風災の補償があり、事故状況などが契約上の支払条件を満たせば、保険金の対象となる可能性があります。
ただし、「強風の日に壊れた=必ず保険金が出る」ではありません。
事故が起きたら、まず安全を確保し、無理のない範囲で被害状況を写真に残し、保険証券を確認して保険会社または代理店へ連絡します。
その後、案内された必要書類に沿って修理見積りなどを準備するのが基本です。
日本損害保険協会も、自然災害による一般的な保険金請求の流れとして、契約先への連絡、請求書類の受取り、写真・修理見積書などの提出、支払額の確定という順番を案内しています。
はじめに|「昨日の強風で壁が壊れた。火災保険を使えますか?」
今回の記事は、強風で自宅の木造の壁が倒れた相談を入口にした記事です。
冒頭で「大丈夫ですよ、火災保険の請求は可能ですよ」「使えますよ」と回答していますが、実際の支払いは契約内容、保険の対象、事故原因、損害状況、自己負担額などによって異なります。
以下は一般的な確認方法です。実際に保険金が支払われるかは、契約内容と事故状況をもとに保険会社が判断します。
個人情報保護のため、一部の情報を変更しています。
強風で壊れたら最初にする5つの確認
1.まず安全を優先し、危険な場所へ近づかない
強風後に屋根材、外壁、フェンス、物置などが壊れていると、被害を詳しく確認したくなります。
しかし、屋根へ登る、倒れかけた壁を揺らす、浮いた屋根材を自分で直そうとするなど、二次事故につながる行動は避けます。
確認は安全に立ち入れる範囲から目視と写真で行い、危険な場所は修理業者等へ任せるようにしてください。
2.修理・片付けの前に被害状況を写真へ残す
安全が確保できたら、被害状況を記録します。
日本損害保険協会が示す一般的な請求手続きでは、必要書類の例として「損害物の写真を複数枚」「修理見積書」が挙げられています。
写真は、破損部分のアップだけでなく、可能であれば建物全体と被害箇所の位置関係が分かるものも残しておくと整理しやすくなります。
たとえば、
「どの壁が壊れたか」
「屋根のどの方向が破損したか」
「飛来物が当たった形跡があるか」
「室内への雨水侵入があるか」
など、後から事故状況を説明できるようにしておきます。
スマートフォンで撮影した場合は、修理完了まで削除せず保存しておきましょう。
3.保険証券で「建物」と「風災」を確認する
次に現在の契約を確認します。
大切なのは「火災保険に入っている」という事実だけではありません。
強風で壊れたものが保険の対象に含まれているか、契約に風災の補償があるか、自己負担額などがどうなっているかを確認します。
実際の火災保険でも、台風・竜巻などの強風による屋根などの損害を風災として扱う契約がありますが、保険金の支払可否は契約内容や事故状況によって判断されます。
「台風だったから出る」ではなく、「自分の契約では今回の損害がどう扱われるか」を確認することがポイントです。
事故が起きた方は新しい保険を探す前に、まず現在契約の補償内容と請求窓口を確認してください。
今後の補償不足が分かった場合だけ、更新・見直し時に火災保険を比較します。
4.保険会社・代理店へ事故を連絡して必要書類を聞く
被害が確認できたら、契約している保険会社または代理店へ事故を連絡します。
日本損害保険協会は、自然災害で住宅等が損害を受けた場合の一般的な請求手続きとして、まず保険会社または代理店へ連絡し、その後に請求書類を受け取り、必要書類を作成・提出する流れを示しています。
この段階で確認したいのは、
- 事故受付に必要な情報
- 写真の撮り方
- 修理見積書が必要か
- 現地確認が行われるか
- 応急処置をする場合の注意点
- ほかに必要な資料があるか
などです。
必要書類は事故や契約によって異なるため、ネット上の一般例だけで全部そろえようとせず、契約先からの案内を基準にします。
5.「強風による損害」と「経年劣化」を分けて伝える
古い住宅では特に重要です。
日本損害保険協会は、自然の消耗・劣化や、性質によるさびなどによって生じた損害は保険金の支払対象にならないと説明しています。
一方で、住宅が古いというだけで今回の損害がすべて経年劣化になるとも決めつけられません。
「何月何日に強風があった」
「その後にどこが壊れていることに気づいた」
「以前から同じ箇所に不具合があったか」
など、分かる範囲で事実を整理して伝えます。
保険金を受け取るために原因を作り変えたり、業者から言われた通りに事故原因を合わせたりしないことが大切です。
修理業者と契約する前に「保険で直せる」をうのみにしない
強風や台風の後には、
「火災保険で無料修理できます」
「保険金請求を代行します」
「保険会社との交渉も全部やります」
などと勧誘されることがあります。
日本損害保険協会は、こうした住宅修理業者や保険金請求代行業者とのトラブルが増えているとして、修理契約をする前に損害保険会社または代理店へ相談するよう注意喚起しています。
請求そのものは、加入者が契約先へ連絡して進められます。
日本損害保険協会の一般的な請求案内でも、契約者自身が保険会社・代理店へ連絡して手続きを進める流れが示されています。
保険金と修理見積額が同じとは限らない
修理業者から100万円の見積りを受け取ったからといって、必ず100万円の保険金が支払われるという意味ではありません。
保険会社は契約内容と事故状況、損害内容等を確認して支払可否・支払額を判断します。
そのため、
「保険金が出る前提で高額な修理契約を先に結ぶ」
のは避けた方がよいでしょう。
よくある質問
強風で屋根が壊れたら火災保険は必ず使えますか?
必ずではありません。
風災補償の有無、保険の対象、事故原因、損害状況、自己負担額などによって支払可否が異なります。
保険証券・契約概要・約款を確認し、事故状況を契約先へ伝えてください。
修理してから火災保険へ連絡しても大丈夫ですか?
緊急の応急処置が必要な場合もあるため一律には言えませんが、可能であれば修理前に被害状況を写真へ残し、契約先へ連絡して必要な資料を確認すると進めやすくなります。
一般的な請求資料として、被害写真や修理見積書が使われます。
古い家だと風災の保険金は出ませんか?
築年数だけで一律には判断できません。
一方、自然の消耗や劣化などによる損害は保険金の支払対象外とされます。
強風による事故部分と以前からの劣化部分を分け、事実を契約先へ説明してください。
地震で家が壊れた場合も火災保険で請求できますか?
地震・噴火・これらによる津波を原因とする損害は、通常の火災保険では補償されません。
地震保険で確認する必要があります。日本損害保険協会も、地震による火災を含め火災保険では補償されないと説明しています。
「火災保険で無料修理できる」と訪問業者に言われました
すぐに契約せず、先に契約している保険会社または代理店へ確認してください。
日本損害保険協会や国民生活センターは、保険金を使った住宅修理・申請サポートを巡る高額手数料や契約トラブルについて注意喚起しています。
まとめ|事故後は「安全→写真→契約確認→連絡→見積り」の順
強風で住宅が壊れたときに大切なのは、最初から「保険が使える」「使えない」と決めることではありません。
まず安全を確保します。
次に、無理のない範囲で被害状況を写真に残し、保険証券で建物・風災など現在の補償を確認します。
そのうえで保険会社または代理店へ事故を連絡し、案内された必要書類に沿って修理見積り等を準備します。
また、古い住宅では強風による損害と経年劣化の区別が問題になる場合があります。
分からない部分を推測せず、事故前後の状況を事実どおり伝えてください。
そして「保険金で無料修理できる」という勧誘を受けても、修理契約を急がないこと。
本記事は※2026年8月25日時点で確認できる公的制度・公開情報等をもとに作成・更新しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考・出典
- 日本損害保険協会「住宅の修理などに関するトラブルにご注意」
- 日本損害保険協会「自然災害により建物・家財が損傷した場合の一般的な保険金請求手続き」
- 日本損害保険協会「令和8年8月13日からの大雨に伴う災害により被害を受けられた皆様へ」
- 日本損害保険協会「地震保険は、どのような保険ですか」
- 国民生活センター「保険金を使って自己負担なく住宅修理ができると勧誘されてもすぐに契約しないようにしましょう」
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月20日バセドウ病疑いで精密検査中でも医療保険に入れる?診断前の確認点
 医療保険2026年9月20日バセドウ病と診断された直後でも医療保険に入れる?治療開始前の5確認
 医療保険2026年9月20日バセドウ病で甲状腺眼症があっても医療保険に入れる?眼科治療中の確認点
 医療保険2026年9月20日バセドウ病でアイソトープ治療後でも医療保険に入れる?治療後の告知と確認点