
先進医療特約は本当に使える?給付される条件と対象外になるケース
 (株)ライフ・アート谷口
- 1. 結論|先進医療特約は「付いている」だけで給付を判断しない
- 2. はじめに|「先進医療と言われたから保険から出る」とは限らない
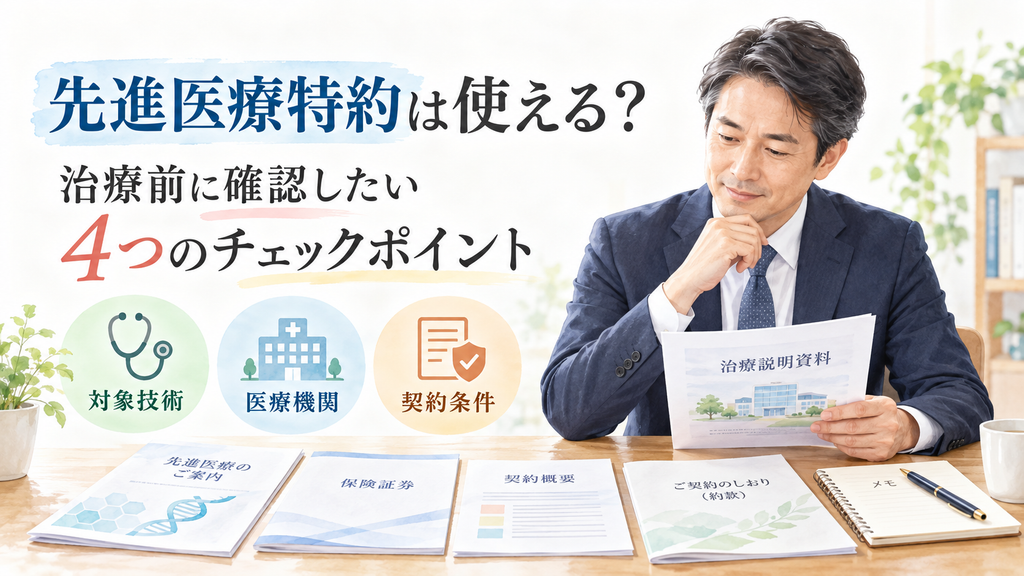
- 3. 先進医療特約の給付対象を確認する4つの順番
- 3.1. 1.療養を受ける時点で先進医療に該当するか
- 3.2. 2.適応症を確認する
- 3.3. 3.実施医療機関を確認する
- 3.4. 4.自分の契約条件を確認する
- 4. 「先進医療」と聞いても対象外になることがある理由
- 4.1. 「先進的な治療」と制度上の先進医療は違う
- 4.2. 技術名だけで給付を判断しない
- 4.3. 加入した時と治療時で対象が変わることがある
- 5. 先進医療の費用は「技術料」と通常の保険診療を分ける
- 5.1. 技術料は全額自己負担
- 5.2. 通常の保険診療部分は別
- 5.3. 高額療養費との役割も別
- 6. 治療前と給付請求時では確認する資料が違う
- 6.1. 治療前に確認するもの
- 6.2. 治療後は領収書などを保管する
- 7. 加入時の診査と給付時の確認は分ける
- 8. よくある質問
- 8.1. Q1.医師から「先進医療です」と言われたら必ず給付されますか?
- 8.2. Q2.加入したときに対象だった治療なら何年後でも給付されますか?
- 8.3. Q3.同じ先進医療ならどの病院で受けても同じですか?
- 8.4. Q4.先進医療特約が使えないなら医療保険を見直すべきですか?
- 9. まとめ|技術・適応症・医療機関・契約条件の順で確認する
- 9.1. 参考資料・出典
結論|先進医療特約は「付いている」だけで給付を判断しない
先進医療特約が付いていても、医師から「先進医療です」と説明されたことだけで給付対象とは判断できません。
確認したいのは、
- 療養を受ける時点で対象となる先進医療か
- 自分の病気や状態が適応症に含まれるか
- 実際に受療する医療機関が要件を満たすか
- 自分の保険契約の支払条件に該当するか
の4点です。
生命保険文化センターも、先進医療特約では療養時点で先進医療に該当していることが重要で、対象となる先進医療は変更されると説明しています。
この記事では、「先進医療特約を付けるべきか」ではなく、すでに特約がある方が、自分の治療で実際に給付対象となるかを確認する方法に絞って解説します。
はじめに|「先進医療と言われたから保険から出る」とは限らない
医療機関で治療方針を説明された際、
「この治療は先進医療です」
と聞けば、
「先進医療特約が付いているので費用は保険から出ますよね?」
と考えるのは自然です。
ただし、ここで確認を一段階で終わらせないことが大切です。
先進医療は、単に「新しい治療」「高度な治療」「高額な治療」を指す言葉ではありません。
厚生労働大臣が定める評価療養の一つとして位置付けられており、対象となる技術や実施医療機関などに要件があります。厚生労働省
2026年8月現在、厚生労働省が公表している先進医療は74種類です。
ただし、この数は固定ではありません。
保険診療へ移行したり、対象から外れたり、新たな技術が加わったりするため、昔のパンフレットや加入時の記憶だけでは現在の給付対象を判断できません。
治療前に確認できる状況なら、医療機関から渡された資料と保険証券を並べ、順番に確認していきましょう。
先進医療特約の給付対象を確認する4つの順番
先進医療特約を確認するときは、
制度上の先進医療
と
自分の保険契約
を分けると整理しやすくなります。
1.療養を受ける時点で先進医療に該当するか
最初に確認するのは、治療や検査の正式な名称です。
医療機関から、
「新しい治療です」
「高度な治療です」
と説明されたとしても、それだけで制度上の先進医療とは限りません。
厚生労働省の先進医療一覧で、療養を受ける時点に対象となっている技術かを確認します。
生命保険文化センターでも、対象となる先進医療は適宜変更され、治療時点で先進医療に該当していない場合は給付されないと案内しています。
つまり、
「加入したときに対象だった」
ではなく、
「実際に治療を受けるときに対象か」
を見るのが最初の確認です。
2.適応症を確認する
次に、技術名だけではなく、自分の病気や状態が対象になっているかを確認します。
同じ治療名に見えても、対象となる病気や条件が定められていることがあります。
医療機関から受け取った治療説明書などを見ながら、
- 正式な技術名
- 病名
- 現在の状態
- 治療目的
- 受療予定日
を確認してください。
自分で医療上の適応を判断するのではなく、医師の説明と厚生労働省の制度情報を照らし合わせます。
3.実施医療機関を確認する
先進医療は、どの医療機関でも同じように実施できるわけではありません。
厚生労働省では、先進医療を実施している医療機関についても情報を公開しています。
同じ技術名であっても、
実際に治療を受ける医療機関が、その先進医療を実施する医療機関として該当しているか
まで確認します。
「この病院は有名だから大丈夫」
「大学病院だから対象だろう」
という判断ではなく、実際の制度情報を確認してください。
4.自分の契約条件を確認する
制度上の先進医療に該当することが確認できたら、次に保険契約を確認します。
手元に用意したいのは、
- 保険証券
- 契約内容のお知らせ
- 契約概要
- 注意喚起情報
- 約款
です。
確認するのは、
- 契約上の「先進医療」の定義
- 給付対象となる療養
- 技術料の取扱い
- 支払限度
- 医療機関に関する条件
- 保障開始時期
- その他の支払条件
などです。
生命保険文化センターでは、厚生労働省が定める先進医療を所定の医療機関で受けた場合、一般的な先進医療特約では技術料相当額を給付する仕組みと説明しています。
ただし、具体的な保障内容は契約ごとに確認が必要です。
現在の契約と治療内容をここまで整理できたら、入院・手術など医療保険全体の保障とあわせて確認できます。
先進医療の対象技術・医療機関と現在の特約内容を整理したうえで、入院・手術を含めた医療保険全体の保障を確認してみましょう。
「先進医療」と聞いても対象外になることがある理由
先進医療特約で迷いやすいのは、
「先進医療という名前を聞いた」
ことと、
「自分の保険契約から給付される」
ことの間に、いくつか確認事項があるためです。
「先進的な治療」と制度上の先進医療は違う
日常会話では、
「最新治療」
「高度な医療」
「新しい治療」
という意味で「先進医療」という言葉が使われることがあります。
しかし、公的制度上の先進医療は別です。
厚生労働大臣が定める評価療養として扱われる医療技術で、技術ごとに条件が設けられています。厚生労働省
したがって、
高額な治療=先進医療
でも、
新しい治療=先進医療
でもありません。
技術名だけで給付を判断しない
厚生労働省の一覧に技術名があったとしても、そこで確認を終わらせません。
見る順番は、
技術名 → 適応症 → 実施医療機関
です。
さらに、そのあとに自分の契約内容を確認します。
この順番にすると、
「同じ治療名だから大丈夫だと思っていた」
という行き違いを減らせます。
加入した時と治療時で対象が変わることがある
先進医療の対象は固定されていません。
生命保険文化センターも、療養時点で先進医療に該当していなければ給付されないと説明しています。
数年前に医療保険へ加入した際、
「この治療が先進医療特約の対象です」
という説明を見たとしても、その情報だけで現在の給付を判断しないことが大切です。
古いパンフレットではなく、受療時点の制度情報を確認します。
先進医療の費用は「技術料」と通常の保険診療を分ける
先進医療特約を確認するなら、費用の仕組みも分けて理解しておきましょう。
厚生労働省によると、先進医療に係る技術料は患者の全額自己負担です。
一方、診察、検査、投薬、入院料など、通常の保険診療と共通する部分については、公的医療保険が適用されます。
技術料は全額自己負担
たとえば先進医療を受けた場合でも、治療にかかった費用のすべてが全額自己負担になるわけではありません。
全額自己負担になるのは、先進医療に係る技術料です。
技術料は医療技術や医療機関によって異なります。
通常の保険診療部分は別
診察、検査、投薬、入院料など、一般の保険診療と共通する部分については、公的医療保険の対象です。
この部分の自己負担については、高額療養費制度の対象となり得ます。
そのため、
「先進医療を受ける=医療費全部が自己負担」
とは考えません。
高額療養費との役割も別
先進医療の技術料そのものは、公的医療保険の対象外です。
したがって、一般的な高額療養費制度によって先進医療の技術料そのものに自己負担上限が設けられるわけではありません。
「高額療養費があるから先進医療特約はいらないのでは?」という疑問は、給付対象とは別の判断になります。
先進医療特約そのものの必要性を考えたい方は、先進医療特約は必要?高額療養費との違いと付ける前の判断基準で、公的保障・貯蓄・民間保険の順に整理できます。
治療前と給付請求時では確認する資料が違う
先進医療を受ける前に確認することと、実際に給付金を請求するときに必要となる情報も分けましょう。
治療前に確認するもの
治療前であれば、
- 正式な技術名
- 適応症
- 実施医療機関
- 受療予定日
- 医療機関からの費用説明
- 現在の先進医療保障
- 契約上の給付条件
を確認します。
厚生労働省では、先進医療を受ける際、医療機関から治療内容や必要な費用について説明を受け、理解したうえで治療を受ける流れを示しています。
治療後は領収書などを保管する
治療後には、医療機関から受け取った領収書や診療に関する資料を保管します。
給付請求で必要になる書類は、保険会社や契約、請求内容によって異なります。
「これだけあれば必ず請求できる」と決めず、加入している保険会社へ必要書類を確認してください。
加入時の診査と給付時の確認は分ける
ここでもう一つ分けたいのが、
医療保険へ加入できるか
と、
すでにある先進医療特約から給付されるか
です。
医療保険へ新たに申し込む場合は、健康状態や過去の治療歴などについて告知し、申込先の基準で診査されます。
一方、すでに契約している先進医療特約から給付されるかを確認する場合は、実際に受ける療養と契約上の支払条件を照合します。
この二つを混ぜると、
「持病があるから先進医療特約も使えないのでは」
「加入できたから、どんな先進医療でも給付されるのでは」
という誤解につながります。
糖尿病治療中で、これから医療保険への追加加入を検討する方は、糖尿病治療中で医療保険を追加したい40代女性|既契約を残して確認する5項目で、加入側の確認を整理できます。
バセドウ病治療中の方は、30代女性のバセドウ病治療中|医療保険の相談例と申込前5確認で現在の治療状況と告知を確認できます。
高血圧で服薬中の方は、50代女性の高血圧・服薬中|医療保険Web申込前の確認順で加入・見直しの流れを整理できます。
現在の契約まで整理して、医療保険全体に不足がないか確認したい場合は、先進医療だけでなく入院・手術などの保障も一緒に見ましょう。
先進医療特約の給付条件を確認できたら、現在の入院・手術保障も含め、医療保険全体に不足や重複がないか確認してみましょう。
よくある質問
Q1.医師から「先進医療です」と言われたら必ず給付されますか?
一律には言えません。
正式な技術名、療養時点での制度上の位置付け、適応症、実施医療機関を確認します。
さらに、自分の契約の支払条件と照らし合わせてください。
Q2.加入したときに対象だった治療なら何年後でも給付されますか?
加入時の情報だけでは判断できません。
先進医療の対象は変更されます。
生命保険文化センターも、治療時に先進医療に該当していない場合は給付されないと説明しています。
Q3.同じ先進医療ならどの病院で受けても同じですか?
そうとは限りません。
先進医療には医療技術ごとの要件があり、実施医療機関も確認する必要があります。
技術名だけではなく、適応症と実際に受療する医療機関まで確認してください。
Q4.先進医療特約が使えないなら医療保険を見直すべきですか?
すぐに変更するとは限りません。
まず、対象外となる理由が、
- 制度上の先進医療に該当しない
- 適応症が異なる
- 実施医療機関の条件が異なる
- 契約上の支払条件に該当しない
のどこにあるかを確認します。
そのうえで、現在の入院・手術保障や保険料、貯蓄、ほかの保障との重複まで見てから判断します。
まとめ|技術・適応症・医療機関・契約条件の順で確認する
先進医療特約が使えるかを確認するときは、
「特約が付いているから給付される」
と一段階で判断しないことが大切です。
最初に、療養を受ける時点で厚生労働省の先進医療に該当する技術かを確認します。
次に、
適応症 → 実施医療機関
を確認します。
最後に、保険証券、契約概要、注意喚起情報、約款などを見て、自分の契約上の支払条件を確認してください。
先進医療の技術料は原則として全額自己負担ですが、通常の保険診療と共通する部分は公的医療保険の対象です。厚生労働省
この費用構造と、民間医療保険の給付条件も分けて考えます。
給付対象だけを確認したい場合は、治療情報と現在の契約をそろえる。
特約そのものが必要か判断したい場合は、公的保障・貯蓄・家計まで含めて考える。
この二つを分けることで、先進医療特約について何を確認すればよいかが明確になります。
先進医療の対象条件と現在の契約を確認したうえで、入院・手術も含めた医療保障全体に不足がないか確認してみましょう。
個人の健康状態や診療内容に関する情報を送信する場合は、利用するサービスの個人情報の取扱いをご確認ください。
情報基準日:2026年9月25日
本記事は一般的な情報提供を目的としています。
具体的な給付対象、給付額、支払限度、実施医療機関、契約条件等は制度改正や契約内容によって異なります。
実際の療養では医療機関の説明を確認し、給付については加入している保険会社の契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年10月9日脂質異常症で治療中でもがん保険に入れる?告知と申込み前の確認点
 定期保険2026年10月9日脂質異常症で服薬中でも定期保険に入れる?告知と死亡保障の確認点
 医療保険(緩和型)2026年10月9日脂質異常症と膵炎の治療歴がある場合、医療保険に入れる?告知と申込み前の確認点
 医療保険(緩和型)2026年10月9日脂質異常症で医療保険の申込み後に服薬を開始したら?診査中の確認点