
睡眠時無呼吸症候群でもがん保険を検討できる?告知前の確認順
 (株)ライフ・アート谷口
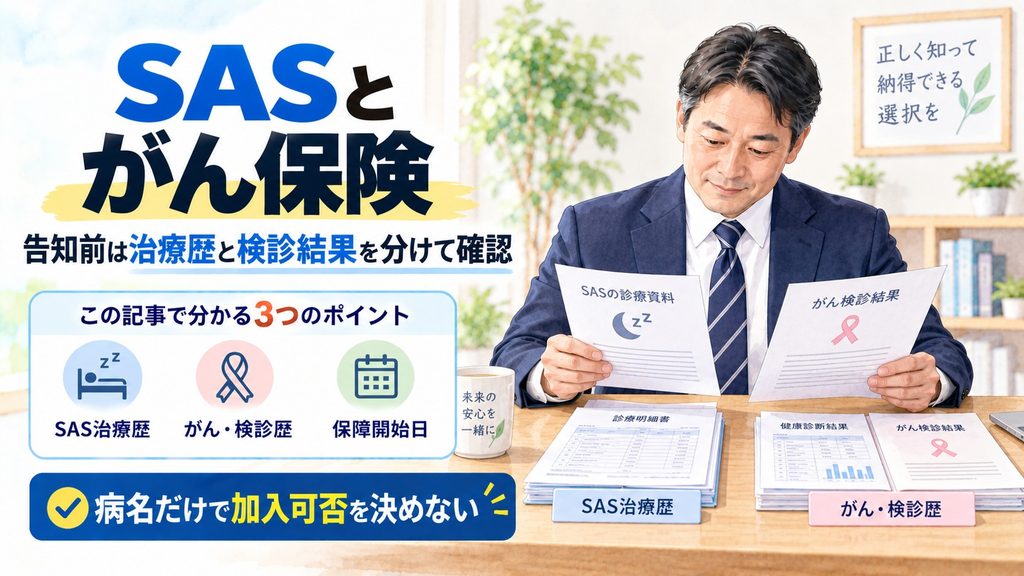
- 1. 結論|SASの治療歴とがん関連情報を分けて確認する
- 2. はじめに|「SASはがんではないから大丈夫?」と考えたら
- 3. 申込前は「SAS」と「がん関連情報」を二つに分ける
- 3.1. SAS側は現在の治療事実を整理する
- 3.2. がん・上皮内新生物の診断歴を確認する
- 3.3. がん検診・健康診断の結果を確認する
- 3.4. SASの検査とがん精密検査を混ぜない
- 4. 告知画面は「質問→期間→資料」の順で確認する
- 4.1. 最初に質問文を読む
- 4.2. 次に対象期間を確認する
- 4.3. 最後に手元資料へ戻る
- 4.4. 「がんではないから」を回答理由にしない
- 4.5. 一方の保険の結果からもう一方を予想しない
- 5. 契約後は「いつから・何を保障するか」を確認する
- 5.1. がん保障の開始日を確認する
- 5.2. 申込日と保障開始日は同じとは限らない
- 5.3. 上皮内新生物の取扱いも確認する
- 5.4. すでに保障があるなら重複も確認する
- 6. よくある質問
- 6.1. 睡眠時無呼吸症候群でもがん保険を申し込めますか?
- 6.2. SASはがんではないので告知しなくてよいですか?
- 6.3. がん検診で要精密検査なら、がんと告知しますか?
- 6.4. がん保険へ加入したらすぐに保障されますか?
- 7. まとめ|SASとがん保険は「別の情報」として整理する
- 7.1. 参考資料・出典
結論|SASの治療歴とがん関連情報を分けて確認する
睡眠時無呼吸症候群があっても、病名だけでがん保険の加入可否は決まりません。
まず、SASの現在の治療状況を整理します。
次に、がんや上皮内新生物の診断歴を確認します。
最近のがん検診や健康診断結果も確認します。
再検査や精密検査の指示があれば分けます。
そのうえで、実際の告知質問と対象期間を読みます。
SASだから告知不要とは決めません。
反対に、SASだから加入できないとも決めません。
質問された事実へ正確に回答することが基本です。
契約後は、がん保障が始まる日も確認します。
加入可否と保障開始は別の確認事項です。
はじめに|「SASはがんではないから大丈夫?」と考えたら
睡眠時無呼吸症候群は、睡眠中に無呼吸を繰り返す病気です。
日本呼吸器学会は、呼吸状態を検査して診断すると説明しています。
SASそのものは、がんの診断名ではありません。
ただし、そこから保険の結論を作らないことが大切です。
「がんではないから告知しなくてよい」
このようには判断できません。
がん保険でも、質問内容は商品ごとに異なります。
がん歴だけを質問するとは限りません。
通院や検査、健康診断などを質問される場合があります。
そこで、二つの情報を分けます。
一つ目はSASの治療情報です。
二つ目は、がんや検診に関する情報です。
この二つを混ぜないと整理しやすくなります。
SASと保険全体の確認順は、睡眠時無呼吸症候群と保険の確認ポイントも参考にしてください。
申込前は「SAS」と「がん関連情報」を二つに分ける
申込画面を開く前に、紙を二つに分けてみましょう。
左側にSASについて書きます。
右側にがん・検診について書きます。
最初から加入可否を予想する必要はありません。
SAS側は現在の治療事実を整理する
SAS側では、現在分かっている事実を確認します。
例えば次の内容です。
- 診断を受けた時期
- 現在治療中か
- CPAPなどの治療状況
- 直近の受診時期
- 今後の受診・検査予定
すべてを自由記述するという意味ではありません。
実際の質問へ回答するときの手元資料にします。
診療明細や検査結果があれば確認してください。
治療内容から診査結果を予想しないようにします。
がん・上皮内新生物の診断歴を確認する
次に、がんに関する診断歴を確認します。
過去にがんと診断されたことがあるかを見ます。
上皮内新生物について診断歴がある場合も整理します。
正式な診断名を資料で確認してください。
自分で「軽いから関係ない」と読み替えません。
反対に、検査だけで病名が確定していない場合もあります。
結果待ちなら、結果待ちという現在地を確認します。
がん保険における上皮内新生物の保障は契約によって異なります。
詳しくは、がん保険で上皮内新生物は保障される?加入前の確認5項目で整理しています。
がん検診・健康診断の結果を確認する
次に、最近の検診結果を確認します。
異常指摘がないかを見ます。
再検査を勧められていないかも確認します。
精密検査を勧められている場合は、その状態を整理します。
「要精密検査」は、がん確定という意味ではありません。
厚生労働省も、精密検査でがんの有無を確認すると説明しています。
ただし、精密検査の指示を放置しないことが大切です。
保険申込のために検査を遅らせないでください。
定期検診前の考え方は、がん検診前にがん保険へ急いで入る?定期検診予定がある人の確認順も参考になります。
SASの検査とがん精密検査を混ぜない
SASでは睡眠検査を受けることがあります。
がん検診でも検査を受けます。
どちらも「検査」ですが、目的は同じではありません。
SASの定期的な検査なのかを確認します。
がん検診後の精密検査なのかも確認します。
別の症状を調べる検査の場合もあります。
医師から受けた説明を基準に分けましょう。
ここまで整理できたら、実際の告知画面へ進みます。
SASの治療情報とがん・検診に関する情報を分けて整理できたら、実際のがん保険の告知項目と照らして確認できます。
告知画面は「質問→期間→資料」の順で確認する
がん保険の告知では、自分で告知対象を決めません。
まず、表示された質問文を読みます。
次に、質問が対象とする期間を確認します。
最後に、手元の資料と照らします。
最初に質問文を読む
保険法では、告知は質問応答方式が基本です。
保険会社が質問する事項へ回答します。
そのため、
「SASなら何を書くのか」
と病名から考えるより、質問文から始めます。
例えば、質問が現在の治療を尋ねているかを確認します。
検査について聞いている場合もあります。
健康診断について質問がある場合もあります。
質問されている内容だけを正確に読みます。
次に対象期間を確認する
同じ通院でも対象期間が異なる場合があります。
「最近○カ月以内」
「過去○年以内」
などの期間が設定される場合があります。
一律の年数を覚える必要はありません。
実際の告知画面を基準にします。
がん保険の告知全般は、がん保険の告知内容は?何年前までの通院・検査を伝える?で詳しく整理しています。
最後に手元資料へ戻る
質問と期間が分かったら資料を見ます。
SASについては診療明細を確認できます。
検診については結果票を確認します。
薬について質問された場合は、お薬手帳も使えます。
受診日が曖昧なら、記憶だけで入力しません。
確認できる資料へ戻りましょう。
「がんではないから」を回答理由にしない
SASは、がんとは別の病気です。
ただし、告知の質問対象かどうかは別問題です。
例えば現在の通院を質問されている場合があります。
検査や治療を質問されている場合もあります。
その場合は、SASの事実も質問に沿って確認します。
「がんではない」という理由だけで除外しません。
一方の保険の結果からもう一方を予想しない
医療保険とがん保険は別の契約です。
告知内容も同じとは限りません。
医療保険での診査結果から、がん保険を予想しません。
反対も同じです。
実際に申し込む商品の質問を確認してください。
契約後は「いつから・何を保障するか」を確認する
がん保険では、契約できたかだけで終わりません。
保障開始時期を確認する必要があります。
がん保障の開始日を確認する
生命保険文化センターは、一般的ながん保険を説明しています。
一般的には、契約後90日の待ち期間があります。
その期間を経過して保障が開始されます。
ただし、契約内容によって取扱いは異なります。
「90日」と数字だけ覚えないようにしましょう。
契約概要や注意喚起情報を確認します。
申込日と保障開始日は同じとは限らない
申込みを終えた日があります。
契約が成立する日があります。
がん保障が始まる日もあります。
これらが同じ日とは限りません。
Web申込が完了しただけで判断しないようにします。
上皮内新生物の取扱いも確認する
保障対象の「がん」の定義も確認します。
上皮内新生物をどう扱うかは契約によって異なります。
診断給付金だけを見る必要もありません。
治療保障などで条件が異なる場合があります。
契約概要や約款を確認してください。
すでに保障があるなら重複も確認する
新しいがん保険を探す前に現在の契約も見ます。
医療保険にがん保障が付いている場合があります。
すでにがん保険へ加入している場合もあります。
何が不足しているかを先に確認しましょう。
新規加入そのものを目的にする必要はありません。
必要な保障が確認できた場合だけ次へ進みます。
よくある質問
睡眠時無呼吸症候群でもがん保険を申し込めますか?
SASだけで一律の加入可否は決まりません。
現在の健康状態などをもとに個別に判断されます。
実際のがん保険の告知質問を確認してください。
質問された事実へ正確に回答します。
SASはがんではないので告知しなくてよいですか?
そのように一律には決められません。
告知内容は商品の質問によって異なります。
現在の通院や検査を質問される場合もあります。
実際の質問文と対象期間を確認してください。
がん検診で要精密検査なら、がんと告知しますか?
要精密検査だけでがん確定とは限りません。
結果が出ていないのに、がんと自己判断しません。
一方で、精密検査を指示された事実があります。
告知で質問されていれば、その事実を回答します。
必要な精密検査も受けてください。
がん保険へ加入したらすぐに保障されますか?
すぐにすべての保障が始まるとは限りません。
一般的ながん保険には待ち期間があります。
実際の保障開始日は契約内容を確認します。
契約概要や注意喚起情報を確認してください。
まとめ|SASとがん保険は「別の情報」として整理する
睡眠時無呼吸症候群の治療歴があっても、病名だけでがん保険の結論は出せません。
最初にSASの治療情報を整理します。
診断時期や現在の通院状況を確認します。
次に、がんに関する診断歴を確認します。
上皮内新生物の診断歴も分けて整理します。
最近のがん検診や健康診断結果も確認してください。
再検査や精密検査の指示があれば、その状態も整理します。
そのうえで、実際の告知質問を読みます。
質問の対象期間を確認します。
最後に手元資料と照らします。
「SASだから入れる」とは決めません。
「SASだから入れない」とも決めません。
契約できた場合は、がん保障の開始日も確認します。
保障対象となる「がん」の定義も確認してください。
SASとがん関連情報を分けることが最初の一歩です。
その後に必要な保障だけを確認しましょう。
SASの治療歴とがん・検診に関する情報を整理できた方は、実際のがん保険の告知項目と保障開始条件を確認してみましょう。
個人情報保護のため、一部の情報を変更しています。
本記事は※2026年9月8日時点で確認できる公的制度・公開情報等をもとに作成・更新しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月15日大腿骨頭壊死の初期症状は?股関節痛・膝痛と受診前の確認順
 定期保険2026年9月14日子どもがいる家庭の貯金はいくら必要?生活防衛資金と教育費を分ける
 医療保険2026年9月14日入院したら貯金はいくら減る?高額療養費・食事代・保険外費用を順番に確認
 がん保険2026年9月13日がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考える