
がん保険は何歳から入る?年齢だけで決めない5つの確認
 (株)ライフ・アート谷口
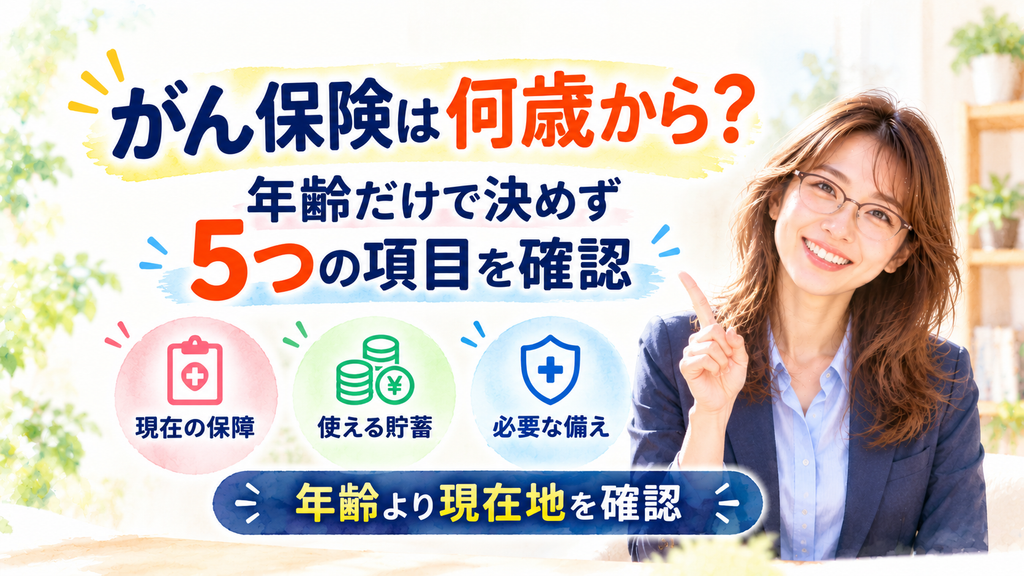
- 1. 結論|がん保険に「何歳から入れば正解」という一律の年齢はない
- 2. はじめに|「30代では早い?40代からでいい?」
- 3. がんは年齢によって罹患率が違うが、保険の必要性とは別に考える
- 3.1. 「年齢が上がる前に入れば得」とだけ考えない
- 4. 「何歳から?」と迷ったら5つを順番に確認する
- 4.1. 1.今すでに持っている保障
- 4.2. 2.病気になったときに使える貯蓄
- 4.3. 3.治療中に家計がどうなるか
- 4.4. 4.現在の健康状態と申込時の質問
- 4.5. 5.何をがん保険で補いたいか
- 5. 30代・40代・50代でも確認する順番は同じ
- 5.1. 30代
- 5.2. 40代
- 5.3. 50代
- 6. よくある質問
- 6.1. 20代や30代でがん保険へ入るのは早すぎますか?
- 6.2. 40代になったらがん保険は必要ですか?
- 6.3. 若いうちに入れば必ず加入しやすいですか?
- 7. まとめ|「何歳から」ではなく「今何が足りないか」で決める
- 7.1. 参考資料・出典
結論|がん保険に「何歳から入れば正解」という一律の年齢はない
がん保険は、30歳になったら入る、40歳になったら必ず入る、と年齢だけで決めるものではありません。
国立がん研究センターの統計では、がんの罹患率は年齢によって異なり、多くのがんでは年齢が高くなるほど罹患率が高くなります。
ただし、この統計だけで個人のがん保険の必要性が決まるわけではありません。
確認したいのは、現在の保障、病気に使える貯蓄、家計への影響、健康状態、そして何を保険で補いたいかです。
「何歳から」ではなく、「今の自分に不足があるか」から考えるのが基本です。
はじめに|「30代では早い?40代からでいい?」
「がん保険って何歳くらいから入るものですか?」
「30代ではまだ早いですか?」
「40代になったら入ったほうがいいのでしょうか?」
がん保険を考え始めると、年齢が一つの目安に見えます。
ですが、相談で最初に確認したいのは年齢だけではありません。
同じ40歳でも、
すでに医療保険にがん保障が付いている人。
まとまった貯蓄がある人。
住宅ローンや教育費の負担が大きい人。
独身で生活費を一人で負担している人。
では、必要な備えが変わります。
この記事では、「がん保険は必要か」という一般論ではなく、何歳から検討すればよいか迷っている人が、自分の検討時期を判断する方法に絞って整理します。
がん保険そのものの必要性から確認したい方は、がん保険は必要?いらない?公的保障と貯蓄で判断する基準から整理してください。
がんは年齢によって罹患率が違うが、保険の必要性とは別に考える
国立がん研究センターは、がんは年齢層によって罹患率が大きく異なり、多くの部位では高齢になるほど罹患率が高くなると説明しています。
若い世代でも、がんがゼロという意味ではありません。
2023年の全国がん登録では、人口10万人あたりの罹患率は20歳代32.4、30歳代105.4とされています。
また、女性では20~30歳代にかけて乳がん、子宮頸がん、甲状腺がんなどの割合が変化します。
ただし、
「30代でもがんになる人がいる」
から、
「30代全員ががん保険へ入るべき」
とはなりません。
統計は、保険を考える材料の一つです。
「年齢が上がる前に入れば得」とだけ考えない
年齢は保険を検討する一つの材料ですが、年齢だけで加入時期を決めると、自分に必要な保障を見失うことがあります。
たとえば、
「40歳になったから、とりあえず入る」
ではなく、
「現在の保障では何が不足しているのか」
を確認します。
逆に、
「まだ30代だから必要ない」
と年齢だけで先送りするのも同じです。
年齢をきっかけにしても、最終判断は現在の保障と家計で行います。
40代で現在がん保険へ入っていない方は、40代でがん保険に入っていない|健康な今に確認したい5つのことで、40代という現在地に絞って確認できます。
「何歳から?」と迷ったら5つを順番に確認する
1.今すでに持っている保障
最初に見るのは、新しいがん保険ではありません。
現在の保険証券や契約内容のお知らせです。
医療保険に、
がん診断時の保障。
がん治療への保障。
特定疾病に関する保障。
などが付いている場合があります。
「がん保険という名前の契約がない=がんへの保障がゼロ」とは限りません。
現在の医療保険との重複を確認したい方は、医療保険に入っていればがん保険はいらない?重複を防ぐ5つの確認も確認してください。
2.病気になったときに使える貯蓄
次に貯蓄を確認します。
ここで見るのは預金残高そのものではありません。
住宅資金。
教育資金。
老後資金。
生活予備費。
これらを除いて、
「病気になったときに使ってもよいお金」
がどのくらいあるかを確認します。
十分な資金を自分で準備できるなら、民間保険で補う必要性が小さくなる場合があります。
反対に、病気で大きく貯蓄を崩したくないなら、保険で一部を備える考え方があります。
3.治療中に家計がどうなるか
がんへの備えは、医療費だけではありません。
通院が続く。
勤務時間を減らす。
仕事を休む。
交通費などの支出が増える。
といった場面も考えます。
ここで確認したいのは、
「がんになったらいくらかかるか」
という平均値ではなく、
自分の家計なら何が困るか
です。
診断直後のまとまった出費が心配なのか。
治療が長く続くことが心配なのか。
生活費を貯蓄から取り崩すことが心配なのか。
困る場面が分かれば、保険に持たせたい役割も見えてきます。
現在の保障・貯蓄・家計を整理し、それでも不足があると分かった方は、その不足を補うがん保障を確認できます。
年齢ではなく、現在の保障・貯蓄・家計を確認して不足が見えてきたら、その不足を補えるがん保障があるかを確認してみましょう。
4.現在の健康状態と申込時の質問
「健康なうちに早く入ったほうがいい」
という言葉を聞くことがあります。
ただし、ここも単純ではありません。
保険の種類によっては、申込時に健康状態などについて質問され、質問された事項へ事実を回答する必要があります。
金融庁も、保険契約時には健康状態などについて告知を求められる場合があることを案内しています。
大切なのは、
「何歳なら入れる」
ではなく、
申込時の実際の告知質問を確認することです。
年齢だけで加入可否を判断することはできません。
5.何をがん保険で補いたいか
最後に、保険の役割を一つずつ決めます。
たとえば、
診断されたときのまとまった資金。
治療が続いたときの負担。
手術や入院への備え。
通院治療への備え。
などがあります。
全部を最大限にする必要はありません。
すでにある保障。
貯蓄。
公的保障。
と重ならないようにします。
「私はがんになったとき、何が一番家計に困るのか」
まで整理できれば、
「何歳から入るか」
という疑問は、
「今、不足を補う必要があるか」
という具体的な判断に変わります。
今ある備えと不足する部分を分けられたら、その役割に合う保障内容と申込条件を実際の契約資料で確認できます。
30代・40代・50代でも確認する順番は同じ
年齢によって家計の状況は変わります。
ただし、基本的な確認順は同じです。
30代
住宅購入。
結婚。
出産。
子育て。
などで家計が変わりやすい時期です。
若いから不要、若いうちに絶対必要、と年齢だけで決めません。
今後使う予定のお金と、病気に使えるお金を分けます。
40代
教育費や住宅費が大きい家庭もあります。
一方で、健康への意識が高まりやすい年代でもあります。
「40代だから入る」のではなく、
現在の保障。
病気に使える貯蓄。
家計の固定費。
を確認します。
50代
子どもの独立や退職時期が見えてくる場合があります。
若い時期とは、守りたいお金の役割が変わることがあります。
老後資金を大きく取り崩したくないのか。
退職後も保険料を負担できるか。
などを確認します。
年代が変わっても、
年齢→商品
ではなく、
現在地→不足→必要な保障
の順番は変わりません。
よくある質問
20代や30代でがん保険へ入るのは早すぎますか?
年齢だけで早い・遅いとは判断できません。
現在の保障、貯蓄、家計、保険で補いたい役割を確認してください。
その結果、新たな保障が不要という場合もあれば、不足を補いたい場合もあります。
40代になったらがん保険は必要ですか?
40代という年齢だけで必要とは決まりません。
現在の医療保険などにあるがん保障、公的保障、病気に使える貯蓄、生活費への影響を確認して判断します。
若いうちに入れば必ず加入しやすいですか?
加入可否は年齢だけでは決まりません。
申込時の健康状態や告知質問、商品ごとの基準などによって個別に判断されます。
実際の申込画面や告知書を確認してください。
まとめ|「何歳から」ではなく「今何が足りないか」で決める
がん保険を考えるとき、
「何歳から入ればいい?」
という疑問を持つのは自然です。
しかし、一律の正解年齢はありません。
確認するのは、
現在の保障。
病気に使える貯蓄。
治療中の家計。
現在の健康状態と告知内容。
保険で補いたい役割。
この5つです。
がんの罹患率は年齢によって異なります。
それでも、人口統計だけで個人の保険加入を決めることはできません。
30代でも40代でも50代でも、
「この年齢だから入る」
ではなく、
「今の自分には、この部分が不足している」
と確認できたときが、具体的にがん保険を検討する一つのタイミングです。
不足がなければ、新しく増やさない選択もあります。
不足があるなら、その役割を補える保障を確認します。
年齢への不安を、そのまま申込みの理由にしないこと。
今の自分に何が足りないのかを整理してから選ぶことが大切です。
現在の保障・貯蓄・家計を整理して不足する役割が決まったら、その役割に合うがん保険があるかを確認してみましょう。
個人情報や健康状態などを入力する場合は、各保険会社・取扱サイトの個人情報の取扱いをご確認ください。
情報基準日:2026年9月28日
本記事は一般的な保険情報を提供するもので、特定の保険商品の加入可否・給付可否を判断するものではありません。
健康状態について気になる点がある場合は医療機関へご相談ください。
保険契約については各商品の告知事項・契約概要・注意喚起情報・約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月29日医療保険の入院日額はいくら必要?5,000円・1万円で迷う5つの確認
 医療保険2026年9月29日30代女性に医療保険は必要?加入前に確認したい5つのこと
 がん保険2026年9月29日がん保険は何を比較する?申込前に確認したい5つの違い
 がん保険2026年9月29日保険料払込免除特約は必要?がん保険で付ける前の4つの判断基準