
不整脈の完治から5年を超えたら医療保険を検討できる?確認するポイント
 (株)ライフ・アート谷口
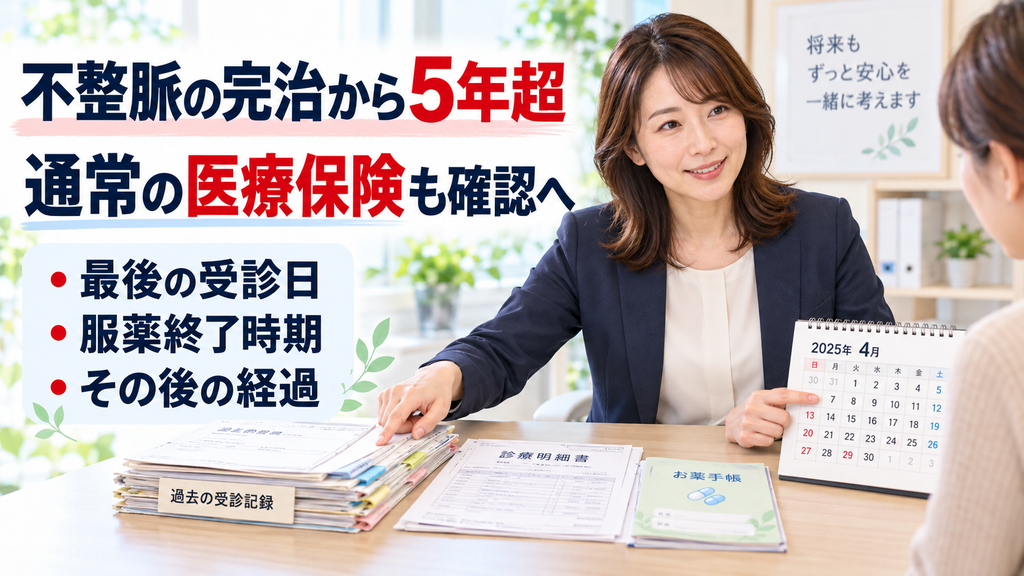
- 1. 結論|完治から5年を超えたら通常の医療保険も含めて確認する
- 2. はじめに|「もう5年以上たっています。普通の医療保険も考えられますか?」
- 3. 5年を超えたら「5年経過」だけでなく現在地を確認する
- 3.1. 「完治から5年」は全商品共通の加入基準ではない
- 3.2. 不整脈には複数の種類がある
- 4. 申込前に確認したい5つのこと
- 4.1. 1.治療終了・完治と説明された時期
- 4.2. 2.最終受診日
- 4.3. 3.最終服薬日
- 4.4. 4.その後に再受診・再検査がなかったか
- 4.5. 5.現在の健康状態と今後の予定
- 5. 告知では「5年前より古い病歴だから関係ない」と自分で決めない
- 5.1. 告知は質問ごとに対象期間を見る
- 5.2. 古い病歴を勝手に削除しない
- 5.3. 最後の受診が5年以内なら話が変わる
- 6. 通常の医療保険と緩和型を最初から逆転させない
- 6.1. 5年超では通常の医療保険も確認候補に入れる
- 6.2. 緩和型を否定するわけではない
- 7. よくある質問
- 7.1. 不整脈が完治して5年を超えたら普通の医療保険に入れますか?
- 7.2. 完治から6年ですが、3年前に心電図検査を受けています
- 7.3. 5年以上薬を飲んでいなければ大丈夫ですか?
- 7.4. カテーテルアブレーションを受けてから5年以上たっています
- 7.5. 健康診断で不整脈を指摘されたらどうなりますか?
- 7.6. 10年前の不整脈でも告知が必要ですか?
- 8. まとめ|5年超は「通常の医療保険も確認する」タイミング
- 8.1. 参考資料・出典
結論|完治から5年を超えたら通常の医療保険も含めて確認する
不整脈の治療が終了し、完治後5年を超えている場合は、引受基準緩和型医療保険だけに絞らず、通常の医療保険も含めて検討できる可能性が広がります。
ただし、
「5年たったから必ず加入できる」
という意味ではありません。
医療保険の加入可否は、
- どの不整脈だったか
- いつ治療が終了したか
- 最後に受診したのはいつか
- 最後に薬を飲んだのはいつか
- その後に再発や再受診がないか
- 実際の告知質問の対象期間
などによって確認します。
生命保険文化センターも、現在の健康状態や過去の傷病歴によって契約できない場合がある一方、病気が完治して一定年数を経過した場合には無条件で契約できる場合があると案内しています。
この記事では、不整脈の治療が終了してから5年を超えており、現在は治療・服薬・定期通院が続いていない方が、通常の医療保険を確認するときの準備を整理します。
はじめに|「もう5年以上たっています。普通の医療保険も考えられますか?」
入れるほけんの高橋です。
以前、不整脈の治療を受けていた方から、
「治療が終わって6年たちました」
「薬もずっと飲んでいません」
「もう循環器内科にも通っていません」
「そろそろ普通の医療保険を考えられませんか?」
という相談があったとしましょう。
この場合、治療中の方と同じところから考える必要はありません。
不整脈の治療中であれば、現在の治療・服薬・通院を中心に確認します。
治療終了からまだ5年以内であれば、治療終了日、最終受診、最終服薬、その後の経過を慎重に整理します。
一方、治療終了から5年を超えている場合は、通常の医療保険も含めて確認する段階へ進める可能性があります。
ただし、ここで5年という数字だけを見ないことが大切です。
確認したいのは、
「本当にその後、治療や再受診がなかったか」
「告知で質問される期間に何があるか」
です。
医療保険の告知全体の読み方は、医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?でも整理しています。
現在公開されている同記事でも、病院歴を全部書くのではなく、質問された期間と内容へ正確に回答することを基本としています。
5年を超えたら「5年経過」だけでなく現在地を確認する
このクラスターでは、
- 治療中
- 完治後5年以内
- 完治後5年超
と現在地を分けています。
4番の記事は、その3段階目にあたります。
「完治から5年」は全商品共通の加入基準ではない
まず、ここを混同しないようにしましょう。
「5年」という数字は、すべての生命保険会社・すべての医療保険に共通する「合格ライン」ではありません。
生命保険文化センターの説明も、「完治して一定の年数を経過した場合などは無条件で契約できる場合がある」という表現です。
したがって、
5年1日たった
↓
自動的に通常型へ加入できる
という仕組みではありません。
このサイトでは、治療終了から5年を超えた時点を、緩和型だけに絞らず通常の医療保険も確認するタイミングとして整理します。
不整脈には複数の種類がある
不整脈は一つの病気ではありません。
国立循環器病研究センターでは、頻拍性不整脈として期外収縮、心房細動・心房粗動、発作性上室性頻拍、WPW症候群などを挙げ、徐脈性不整脈として洞不全症候群や房室ブロックなどを挙げています。
治療方法も、
- 薬物治療
- カテーテルアブレーション
- ペースメーカー
- その他の治療
などがあります。
ですから、
「不整脈から5年たった」
だけでは十分ではありません。
何の不整脈について、いつ、どんな治療が終了したのか
まで確認します。
治療終了から5年を超えていることが確認できたら、次に現在までの経過を整理します。
完治から5年を超えていることを確認できたら、緩和型だけに絞らず、現在の経過をもとに通常の医療保険の告知項目も確認してみましょう。
申込前に確認したい5つのこと
完治後5年を超えている場合、最も大切なのは「5年以上前のことを全部思い出す」ことではありません。
申込前に次の5つを整理します。
1.治療終了・完治と説明された時期
最初に確認するのは、治療がいつ終了したかです。
たとえば、
- 薬物治療を終了した
- カテーテルアブレーション後の通院が終了した
- 経過観察が終了した
- 医師から以後の定期受診は不要と説明された
など、治療の終わり方は人によって違います。
「症状がなくなった日」を自分で完治日とするのではなく、医師の説明や診療記録など、確認できる情報を使います。
明確な完治日が分からない場合は、
「最終受診は○年○月」
「服薬終了は○年○月」
と分けて整理して構いません。
2.最終受診日
次に確認したいのが、最後に不整脈について医療機関を受診した日です。
治療終了後にも、
「念のため1年後に心電図を確認しましょう」
と経過観察を受けていることがあります。
その場合、
治療終了日
と
最終受診日
が違うことがあります。
医療保険の告知を確認するときは、この違いを分けておくと迷いにくくなります。
3.最終服薬日
不整脈の治療では薬が使われることがあります。
特に心房細動では、国立循環器病研究センターが、抗凝固療法のほか、症状などに応じて抗不整脈薬やカテーテルアブレーションによる治療が行われると説明しています。
確認したいのは、
- 最後に何の薬を飲んでいたか
- いつ服薬が終了したか
- 医師の指示で終了したか
- その後再び処方されていないか
です。
お薬手帳が残っていれば、確認材料になります。
4.その後に再受診・再検査がなかったか
ここは特に大切です。
「治療終了から6年たった」と思っていても、その間に、
- 動悸があって循環器内科を受診した
- 健康診断の心電図で指摘された
- ホルター心電図を受けた
- 不整脈の薬が再び処方された
ということがあれば、現在地は変わります。
「6年前に完治した」という一点だけではなく、その後の6年間も確認するということです。
5.現在の健康状態と今後の予定
現在、
- 通院していない
- 薬を飲んでいない
- 再検査の予定がない
- 入院・手術の予定がない
という場合も、その事実を整理します。
反対に、新しく心電図で異常を指摘されていたり、再検査を予定していたりする場合は、それも現在の情報です。
昔の不整脈歴だけを見て、現在の状況を見落とさないようにしましょう。
告知では「5年前より古い病歴だから関係ない」と自分で決めない
完治から5年を超えていると、
「もう5年以上前だから書かなくていいですよね?」
と思うかもしれません。
しかし、ここも実際の質問を基準にします。
金融庁は、保険加入時の告知書には正確に回答する必要があり、事実と異なる告知をすると告知義務違反となる場合があると案内しています。
告知は質問ごとに対象期間を見る
医療保険では、一つの告知書の中でも質問ごとに確認している期間や内容が異なる場合があります。
たとえば、
- 現在の診察・治療
- 最近一定期間の診察・検査・投薬
- 過去一定期間の入院・手術
- 特定の疾病についての治療歴
などです。
ですから、
「医療保険は全部5年間」
という覚え方はしません。
医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?でも、質問された期間と内容を確認し、該当する事実を正確に回答することを基本としています。
古い病歴を勝手に削除しない
たとえば不整脈の治療が6年前に終了していても、申込先からその病歴について質問されているのであれば回答します。
反対に、質問されていない範囲まで、自分で大量に書き足す必要があるという意味でもありません。
基本は、
質問
→ 対象期間
→ 自分の事実
の順です。
最後の受診が5年以内なら話が変わる
たとえば、
不整脈の治療自体は6年前に終了
↓
しかし3年前に動悸で循環器内科を再受診
という場合。
単純に、
「完治から6年だから5年超」
だけで整理するのは不十分です。
3年前の受診について実際の告知質問に該当するか確認します。
ここまで整理できると、「いつ完治したか」だけではなく、現在の告知上の位置が見えてきます。
5年以上前の病歴だからと自己判断で省略せず、実際の告知質問と対象期間に、自分の受診・治療歴を一つずつ照らして確認しましょう。
通常の医療保険と緩和型を最初から逆転させない
不整脈の治療歴があると、
「持病があるから緩和型」
と最初から決めてしまうことがあります。
しかし、治療が終了して長期間が経過しているなら、一度整理し直す価値があります。
生命保険文化センターは、健康状態などに問題がある場合には、特別条件付きで契約できたり、引受基準緩和型を選択したりする方法がある一方、病気が完治して一定年数を経過した場合には通常条件で契約できる場合もあるとしています。
5年超では通常の医療保険も確認候補に入れる
この不整脈クラスターでは、
治療中
→ 緩和型医療保険を中心に確認
完治後5年以内
→ 緩和型医療保険を中心に確認
完治後5年超
→ 通常の医療保険も含めて確認
と現在地を分けています。
これによって、
「不整脈になったことがあるから、ずっと緩和型しか選べない」
と考え続けるのを避けます。
ただし、これは加入を保証するものではありません。
通常の医療保険へ申し込めるか、どのような条件になるかは、実際の告知内容などをもとに判断されます。
緩和型を否定するわけではない
通常型を確認した結果によっては、緩和型医療保険を改めて検討する場面もあります。
大切なのは順番です。
完治後5年を超えている方が、
過去に不整脈だった
↓
最初から緩和型だけを見る
のではなく、
過去の治療歴と現在の状態を整理
↓
通常の医療保険の告知を確認
↓
必要に応じて他の選択肢も確認
という順番で考えます。
よくある質問
不整脈が完治して5年を超えたら普通の医療保険に入れますか?
5年超という事実だけでは加入可否を断定できません。
ただし、完治後5年を超え、現在治療・服薬・再受診などがない場合は、緩和型だけに絞らず通常の医療保険も含めて確認する価値があります。
実際の加入可否は告知内容などをもとに個別に判断されます。
完治から6年ですが、3年前に心電図検査を受けています
その心電図検査を受けた理由や、医師から受けた説明などを確認します。
実際の告知質問で、その検査が対象になるかを照らしてください。
「最初の治療から6年」という情報だけでは判断しません。
5年以上薬を飲んでいなければ大丈夫ですか?
最終服薬からの年数だけでは決まりません。
最終受診、検査、その後の症状や再受診なども確認します。
カテーテルアブレーションを受けてから5年以上たっています
手術日だけでなく、術後通院、最終服薬、治療終了と判断された時期、その後の再発・再受診などを確認します。
カテーテルアブレーション後に特化した確認方法は、別記事で詳しく整理します。
健康診断で不整脈を指摘されたらどうなりますか?
過去の治療が終わっていても、現在の健康診断で新たに不整脈や心電図異常を指摘されている場合は、現在地が変わります。
再検査や受診を指示されている場合は、その内容を確認してください。
10年前の不整脈でも告知が必要ですか?
一律には答えられません。
申込先の告知書やWeb申込画面で、何をどの期間について質問しているか確認します。
古いから自動的に不要、病歴だからすべて必要、どちらにも決めつけないことが大切です。
まとめ|5年超は「通常の医療保険も確認する」タイミング
不整脈の治療が終了して5年を超えたら、保険の検討先を一度整理し直してみましょう。
確認するのは、
- 治療終了・完治の時期
- 最終受診日
- 最終服薬日
- その後の再発・再受診・再検査
- 現在の健康状態
- 実際の告知質問と対象期間
です。
このサイトでは、
治療中
→ 緩和型医療保険を中心に確認
完治後5年以内
→ 緩和型医療保険を中心に確認
完治後5年超
→ 通常の医療保険も含めて確認
と整理します。
ただし、「5年超=加入できる」という意味ではありません。
5年という時間だけを見るのではなく、その後の受診歴や現在の状態まで整理し、実際の告知質問と照らします。
不整脈になったことがあるという理由だけで、今後ずっと保険の選択肢を狭く考える必要はありません。
現在の状態から、改めて確認していきましょう。
完治から5年を超え、最終受診・服薬終了・その後の経過まで整理できた方は、現在の状態で通常の医療保険の告知項目を確認してみましょう。
※この記事の相談場面は、特定の個人を示すものではない一般化した例です。
情報基準日:2026年10月7日
※保険商品の告知項目、引受基準、保障内容は保険会社・商品によって異なります。
「完治後5年超」はすべての医療保険に共通する加入基準ではありません。経過年数だけで加入可否を判断せず、実際の告知書、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年10月9日脂質異常症で治療中でもがん保険に入れる?告知と申込み前の確認点
 定期保険2026年10月9日脂質異常症で服薬中でも定期保険に入れる?告知と死亡保障の確認点
 医療保険(緩和型)2026年10月9日脂質異常症と膵炎の治療歴がある場合、医療保険に入れる?告知と申込み前の確認点
 医療保険(緩和型)2026年10月9日脂質異常症で医療保険の申込み後に服薬を開始したら?診査中の確認点