
休職中の医療費はいくら必要?高額療養費・保険外費用・医療保険を整理
 (株)ライフ・アート谷口
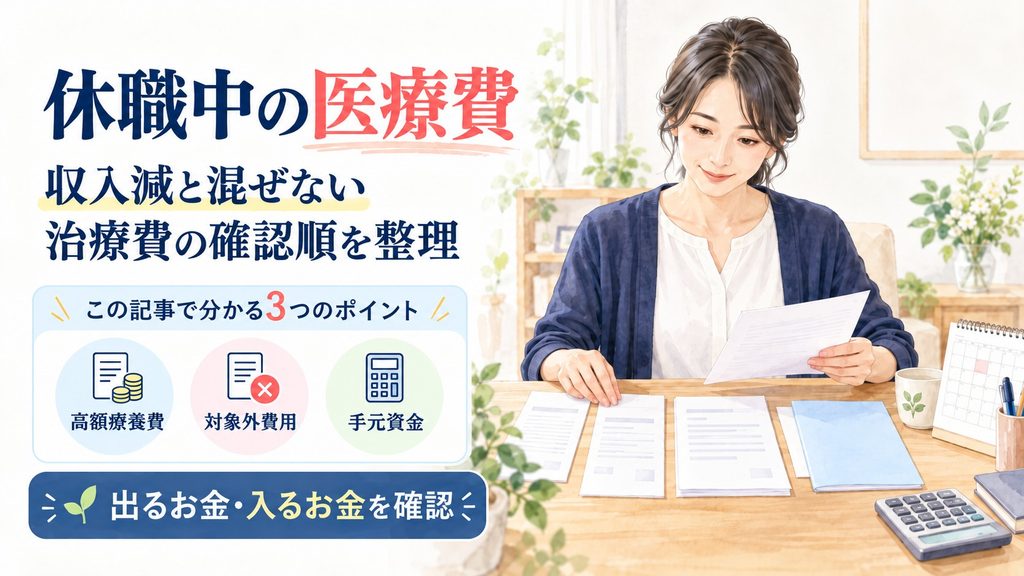
- 1. 結論|休職中の医療費は「収入減」と混ぜず、治療費だけ別に確認する
- 2. はじめに
- 3. 休職中の医療費は4段階で確認する
- 3.1. 1.病院で支払う保険診療の自己負担を確認する
- 3.2. 2.高額療養費で軽減される範囲を確認する
- 3.3. 3.高額療養費の対象外費用を別にする
- 3.4. 4.現在の医療保険で確認できる給付を確認する
- 4. 「最終的な負担」と「今必要な現金」は分けて考える
- 4.1. 高額療養費が後日払い戻しになる場合がある
- 4.2. 医療保険も請求できる時点を確認する
- 4.3. 1枚のカレンダーに「出る日・入る日」を書く
- 5. 休職中の医療費は5つの資料で整理する
- 6. 公的制度と現在の保障を確認してから不足を見る
- 7. よくある質問
- 7.1. 高額療養費があれば入院費はすべて上限内ですか?
- 7.2. 高額療養費はすぐ振り込まれますか?
- 8. まとめ
- 8.1. 参考資料・出典
結論|休職中の医療費は「収入減」と混ぜず、治療費だけ別に確認する
休職中は、給与が減る一方で通院や入院の支払いも続くため、「結局いくら足りないのだろう」と不安になりやすい時期です。
ただし、収入減と医療費を一つの金額にまとめると、何に備えるべきか分かりにくくなります。
治療費は、保険診療の自己負担、高額療養費などの公的制度、制度対象外の費用、現在の医療保険の順に分けて確認します。
さらに、病院へ支払う日と、公的制度の払い戻しや給付金を受け取る時期も分けて考えます。
休職中に必要なのは「治療費総額」ではなく、「先に自分で出すお金」と「あとから戻る・受け取る可能性があるお金」の差です。
はじめに
休職すると、家計を見る視点がどうしても「収入がいくら減るか」に寄りやすくなります。
そこへ通院、検査、入院、手術などが重なると、治療費まで同じ財布で考えてしまいがちです。
「傷病手当金で生活費を払いながら、病院代もそこから出せばいいのか」
「高額療養費があるなら、医療費はほとんど心配しなくていいのか」
こうした疑問は、財布を二つに分けると整理しやすくなります。
一つは、家賃や食費などを含む生活側のお金です。
もう一つが、病気やけがの治療に使う医療費側のお金です。
この記事では後者だけを取り出し、休職中に治療費として何を準備すればよいかを確認します。
休職中の医療費は4段階で確認する
最初から「医療費はいくら必要」と一つの数字を置く必要はありません。
次の4段階に分けると、自分の負担が見えやすくなります。
1.病院で支払う保険診療の自己負担を確認する
まず、通院・入院・手術などで保険診療となる費用を確認します。
病院から概算額を案内されている場合は、その資料を手元に置きます。
2.高額療養費で軽減される範囲を確認する
保険診療の自己負担が高額になった場合は、高額療養費制度を確認します。
2026年8月診療分からは月額自己負担限度額が見直され、新たに年間上限も設けられました。
上限額は年齢や所得区分などによって異なるため、以前調べた金額をそのまま使わないようにします。
自分の加入している健康保険と受診月を確認し、現在の限度額を確認してください。
限度額適用認定証やマイナ保険証を使った窓口負担の確認は、限度額適用認定証は必要?マイナ保険証との違いと2026年8月改正で詳しく整理しています。
3.高額療養費の対象外費用を別にする
高額療養費があるからといって、入院や治療に伴う支出がすべて自己負担限度額の中に収まるわけではありません。
協会けんぽでは、保険外の診療、食事代、差額ベッド代などは高額療養費の対象外と案内しています。
ここは「高額療養費の上限額+対象外費用」という二つの箱に分けます。
4.現在の医療保険で確認できる給付を確認する
すでに医療保険へ加入している場合は、新しい保障を考える前に現在の契約を確認します。
保険証券や契約内容のお知らせなどで、入院・手術等の保障と支払条件を確認します。
実際に給付対象になるか、どの書類が必要かは契約内容によって異なります。
入院や手術が決まった段階で、契約先へ請求手続きと必要書類を確認しておくと整理しやすくなります。
「最終的な負担」と「今必要な現金」は分けて考える
休職中の医療費で見落としやすいのが、お金が動くタイミングです。
最終的な自己負担額が小さくなっても、先にまとまった支払いが必要になる場合があります。
高額療養費が後日払い戻しになる場合がある
窓口で自己負担限度額までに抑えられず、いったん高額な医療費を支払った場合は、申請後に払い戻しを受ける流れになることがあります。
協会けんぽでは、高額療養費の支給には診療報酬明細書の確認が必要なため、診療月から3か月以上かかると案内しています。
つまり「あとで戻る予定のお金」も、その間は手元にありません。
休職中は収入が減っていることがあるため、この時間差を無視しないことが大切です。
医療保険も請求できる時点を確認する
医療保険の給付金も、契約内容に応じた支払事由が生じ、必要な請求をした後に支払可否が判断されます。
そのため、「医療保険に入っている=病院へ払う前に必ず現金が入る」とは限りません。
入院日、手術日、退院予定日、請求に必要な書類を確認し、いつ請求手続きへ進めるかを契約先へ確認します。
治療開始から支払い・払い戻し・給付までをさらに細かく並べたい場合は、精密検査から治療へ|高額療養費と医療・がん保険の支払い時期を整理で確認できます。
1枚のカレンダーに「出る日・入る日」を書く
ここまで分かったら、カレンダーへ日付順に並べます。
病院へ支払う予定日、高額療養費を申請する時期、現在の医療保険を請求できる時期を分けます。
正確な入金日が分からないものは、無理に日付を作りません。
「未確認」として、加入先や契約先へ確認する項目に残します。
休職中の医療費は5つの資料で整理する
次の5つを机に並べてください。
- 病院の領収書・診療明細書
- 入院・手術・治療予定が分かる資料
- 加入している健康保険の情報
- 高額療養費の現在の案内
- 現在加入している医療保険の契約書類
この5つから、「病院へ払う」「公的制度で軽減される」「対象外として残る」「現在の契約で確認する」の4列に分けます。
収入側については別の紙にします。
傷病手当金の金額・期間・申請方法を確認したい場合は、傷病手当金はいくら?支給額・期間・申請方法をわかりやすく解説で整理してください。
休職中の医療費を確認するこの記事では、傷病手当金を治療費の給付として計算しません。
公的制度と現在の保障を確認してから不足を見る
医療費を4列に分けると、次に見るのは不足です。
新しい医療保険を先に探すのではありません。
まず公的制度を使った後に自分で負担する医療費を確認します。
次に、高額療養費の対象外として残る費用を足します。
そのうえで、現在の医療保険について給付を確認できる部分を整理します。
それでも、医療費を支払うことで生活に必要な手元資金まで大きく減る場合は、今後の医療保障を確認する余地があります。
一方、公的制度、貯蓄、現在の保障で無理なく対応できるなら、保障を増やさないという判断もあります。
休職中の収入減そのものを医療保険で埋める考え方ではありません。
治療費側に不足が残るかだけを確認します。
公的医療制度と現在の保障を確認しても治療費側に不足が残る場合は、生活費とは分けて必要な範囲の医療保険を確認できます。
よくある質問
高額療養費があれば入院費はすべて上限内ですか?
いいえ。
保険外の診療、食事代、差額ベッド代など、高額療養費の対象外となる費用があります。
上限額だけで準備額を決めないことが大切です。
高額療養費はすぐ振り込まれますか?
後日払い戻しとなる場合、協会けんぽでは診療月から3か月以上かかると案内しています。
実際の手続きや時期は加入している健康保険へ確認してください。
まとめ
休職中の医療費は、収入減と一つの財布にまとめないことが出発点です。
まず保険診療の自己負担を確認します。
次に、2026年8月以降の高額療養費制度で軽減される範囲を確認します。
その後、食事代や差額ベッド代など制度対象外の費用を分けます。
最後に現在の医療保険について、入院・手術等の保障と請求時期を確認します。
さらに、
「最終的にいくら負担するか」
と、
「今、手元にいくら必要か」
も分けてください。
高額療養費の払い戻しや医療保険の給付を後で受けられる可能性があっても、その前に支払いが必要になる場合があります。
休職中だからこそ、治療費は「総額」ではなく「出る日・入る日」で見ると整理しやすくなります。
公的制度と現在の保障まで確認し、それでも治療費側の不足が残る場合だけ、今後の医療保障を確認しましょう。
休職中の生活費とは別に治療費への備えを確認したい場合は、公的制度と現在の保障を整理したうえで医療保険を検討できます。
個人情報保護のため、一部の情報を変更しています。
※本記事は2026年9月7日時点で確認できる公的制度・公開情報等をもとに作成しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月15日大腿骨頭壊死の初期症状は?股関節痛・膝痛と受診前の確認順
 定期保険2026年9月14日子どもがいる家庭の貯金はいくら必要?生活防衛資金と教育費を分ける
 医療保険2026年9月14日入院したら貯金はいくら減る?高額療養費・食事代・保険外費用を順番に確認
 がん保険2026年9月13日がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考える