
休職したまま退職するとお金はどうなる?傷病手当金・健康保険・住民税の確認順
 (株)ライフ・アート谷口
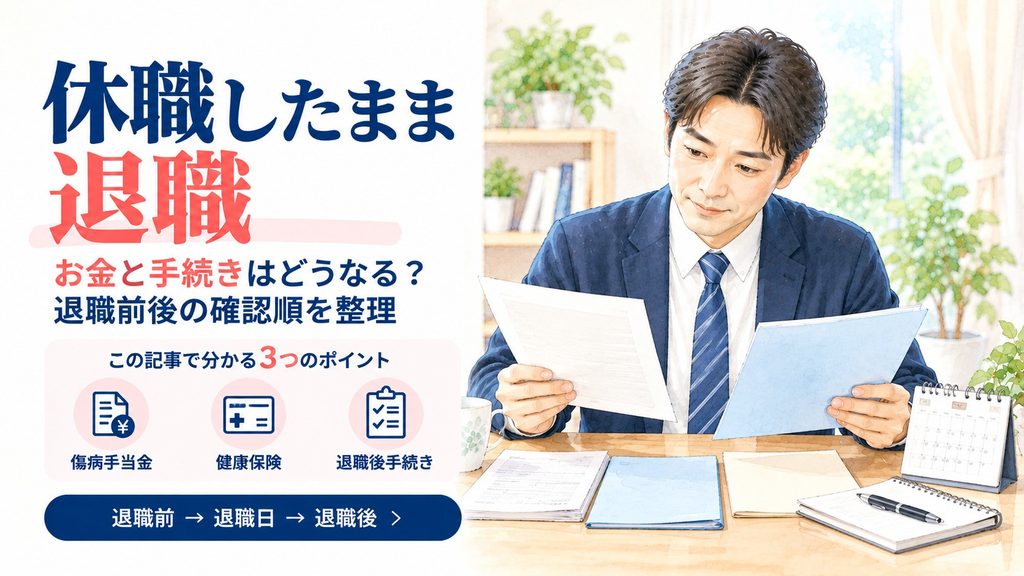
- 1. 結論|休職したまま退職するなら「退職前・退職日・退職後」に分けて確認する
- 2. はじめに
- 3. 退職前|傷病手当金と会社書類を先に確認する
- 3.1. 傷病手当金は退職しただけで必ず終了するわけではない
- 3.2. 退職日を決める前に確認したいこと
- 3.3. 会社から受け取る書類を一覧にする
- 4. 退職日|会社の健康保険がいつまで使えるか確認する
- 4.1. 退職日と資格喪失日をカレンダーへ書く
- 4.2. 退職前に通院予定も確認する
- 5. 退職後|健康保険・年金・住民税を順番に切り替える
- 5.1. 健康保険は次の加入先を決める
- 5.2. 傷病手当金と退職後の健康保険は同じ手続きではない
- 5.3. 年金も会社員時代のままではない
- 5.4. 住民税も給与天引きから変わる場合がある
- 6. 公的制度を切り替えた後に現在の医療保障を確認する
- 6.1. 公的医療保険と民間医療保険は別に確認する
- 6.2. 治療中なら現在の保障確認を先にする
- 7. よくある質問
- 7.1. 休職したまま退職したら傷病手当金は終わりますか?
- 7.2. 退職日に出勤しても傷病手当金は継続できますか?
- 7.3. 退職後の健康保険はどうすればいいですか?
- 7.4. 退職すると今入っている医療保険も変更する必要がありますか?
- 8. まとめ
- 8.1. 参考資料・出典
結論|休職したまま退職するなら「退職前・退職日・退職後」に分けて確認する
休職が長引き、復職せず退職することになっても、お金や公的制度がすべて退職日で終わるとは限りません。
一方で、退職後も休職中と同じ手続きが続くわけでもありません。
まず退職前に、傷病手当金を退職後も受けられる条件を確認します。
次に、退職日当日の状態と会社から受け取る書類を確認します。
退職後は、健康保険、年金、住民税を順番に切り替えます。
「傷病手当金が得かどうか」だけで退職時期を決めず、退職前後のお金と手続きを一枚のカレンダーで確認することが大切です。
はじめに
休職が長くなると、「もう職場へ戻れないかもしれない」と考える時期があります。
体調のことだけでも大変なのに、退職となると健康保険や税金の手続きまで一気に増えます。
「会社を辞めたら傷病手当金は止まる?」
「健康保険は翌日からどうなる?」
「年金や住民税は自分で手続きするの?」
この3つを同時に調べると、かなり分かりにくくなります。
そこで、退職前・退職日・退職後の3つに分けます。
この記事では傷病手当金の金額計算や通算1年6か月の仕組みを詳しく繰り返しません。
退職する前に何を確定し、その後どの制度を切り替えるかに仕事を絞ります。
退職前|傷病手当金と会社書類を先に確認する
退職届を出したら手続き開始、では少し遅い場合があります。
傷病手当金の継続給付を考えているなら、退職日を迎える前に確認してください。
傷病手当金は退職しただけで必ず終了するわけではない
協会けんぽでは、一定の条件を満たす場合、退職後も残りの期間について傷病手当金を継続して受けられると案内しています。
主な確認点は、退職日までの健康保険の被保険者期間と、資格喪失時点で傷病手当金を受けている、または受けられる状態かどうかです。
自分の被保険者期間を記憶だけで判断しないようにしましょう。
勤務先と加入している健康保険へ、退職前に確認してください。
傷病手当金の通算1年6か月や残り期間を詳しく確認したい場合は、傷病手当金はいつまで?通算1年6か月・復職・退職後を整理で整理できます。
支給額・支給条件・申請方法から確認したい場合は、傷病手当金はいくら?支給額・期間・申請方法をわかりやすく解説を確認してください。
退職日を決める前に確認したいこと
傷病手当金の継続給付では、退職日の状態も重要です。
協会けんぽでは、退職日に出勤した場合、資格喪失後の継続給付を受ける条件を満たさないと案内しています。
「最後の日だけ挨拶のため出勤しよう」と考える場合も、扱いを自己判断しないようにします。
退職後も傷病手当金を申請する予定なら、勤務先と加入している健康保険へ事前に確認してください。
会社から受け取る書類を一覧にする
退職後は複数の手続きが始まります。
その際、健康保険の資格喪失を確認する書類や、源泉徴収票、離職に関する書類などが必要になる場合があります。
必要書類は本人の状況や手続き先によって異なります。
退職前に人事・総務へ、
「退職後に会社から発行される書類は何ですか」
「それぞれいつ受け取れますか」
と確認しておくと整理しやすくなります。
退職日|会社の健康保険がいつまで使えるか確認する
退職日と健康保険の資格喪失日は同じ日とは限りません。
会社の健康保険は、原則として退職日の翌日に被保険者資格を失います。
そのため、「退職した月の月末まで今の健康保険を使える」と思い込まないことが大切です。
退職日と資格喪失日をカレンダーへ書く
カレンダーには、
退職日
↓
健康保険の資格喪失日
↓
新しい健康保険の加入日
を並べます。
治療中で通院が続いている人ほど、この切替日は重要です。
退職前の健康保険資格を失った後に、以前の資格で医療機関を受診しないよう注意します。
退職前に通院予定も確認する
退職前後に診察、検査、入院、手術などの予定がある場合は、健康保険の切替日と受診日を並べます。
医療費の支払いそのものと健康保険の切替は別ですが、受診時にどの公的医療保険へ加入しているかは確認が必要です。
退職後|健康保険・年金・住民税を順番に切り替える
退職日を過ぎたら、今まで会社経由だった制度を一つずつ確認します。
全部を同じ窓口で手続きするわけではありません。
健康保険は次の加入先を決める
協会けんぽでは、退職後の健康保険について主に、
- 健康保険の任意継続
- 国民健康保険
- 家族の健康保険の被扶養者
という選択肢を案内しています。
すぐに再就職して新しい勤務先の健康保険へ加入する場合は、その勤務先で確認します。
協会けんぽの任意継続には、退職日までの被保険者期間などの条件があります。
また、資格喪失日から20日以内という申出期限もあります。
どれが適切かは、保険料、家族構成、加入条件などを確認して判断してください。
傷病手当金と退職後の健康保険は同じ手続きではない
ここは混同しやすいところです。
退職後に傷病手当金の継続給付を受けることと、退職後にどの健康保険へ加入するかは別に確認します。
「任意継続に入れば、新たに傷病手当金を受けられる」という意味でもありません。
現在受給している傷病手当金の継続条件と、退職後の医療保険制度への加入を別々に確認してください。
年金も会社員時代のままではない
厚生年金へ加入していた人が退職し、すぐ次の会社へ入らない場合は、年齢や配偶者の扶養状況などに応じて国民年金の手続きが必要になります。
日本年金機構では、20歳以上60歳未満で次の会社へすぐ入らない場合などについて、国民年金第1号被保険者への切替手続きを案内しています。
配偶者の扶養に入る場合は、第3号被保険者の手続きを確認します。
健康保険と年金は似ていますが、同じ制度ではありません。
退職後の加入区分をそれぞれ確認しましょう。
住民税も給与天引きから変わる場合がある
退職すると、これまで給与から住民税を天引きしていた方法が変わる場合があります。
鈴鹿市では、年度途中に退職した場合、特別徴収から普通徴収へ切り替わるケースを案内しています。
退職時期などによって取扱いが異なる場合があるため、会社からの案内と自治体の納税通知書を確認してください。
ここでも「退職したから住民税がなくなる」とは考えないようにします。
公的制度を切り替えた後に現在の医療保障を確認する
退職後の健康保険を切り替えたら、次に民間の医療保険を確認します。
ここでは新しい保険を先に探しません。
公的医療保険と民間医療保険は別に確認する
会社の健康保険から国民健康保険などへ変わることと、個人で加入している民間医療保険の契約は別の話です。
退職したからといって、現在加入している個人契約の医療保険を慌てて解約する必要はありません。
保険証券や契約内容のお知らせなどで、現在の契約と保険料の支払方法を確認します。
特に給与天引きなど勤務先を通じて支払っていた契約がある場合は、退職後の取扱いを契約先へ確認してください。
治療中なら現在の保障確認を先にする
休職から退職へ進む時期は、病気やけがの治療が続いている場合があります。
新しい保障を考える前に、まず現在加入している契約で入院・手術等について確認できる保障があるかを見ます。
今後新しい医療保険を検討する場合は、健康状態や告知内容などによって契約条件が異なります。
「退職したから今の保険をやめて入り直す」と単純に考えないことが大切です。
公的医療制度、高額療養費、現在の医療保障、支払時期を整理したい場合は、精密検査から治療へ|高額療養費と医療・がん保険の支払い時期を整理も確認してください。
退職前後の公的制度を整理したあと、治療費側だけに不足があるかを見ると、保険の役割も分かりやすくなります。
退職後の公的医療保険と現在の保障を確認したうえで、今後の治療費への備えに不足がある場合は、必要な範囲の医療保険を確認できます。
よくある質問
休職したまま退職したら傷病手当金は終わりますか?
退職しただけで一律に終了するとは限りません。
一定の被保険者期間があり、資格喪失時に傷病手当金を受けている、または受けられる状態などの条件を満たせば、退職後も継続できる場合があります。
退職前に加入している健康保険へ確認してください。
退職日に出勤しても傷病手当金は継続できますか?
退職後の継続給付を予定している場合は注意が必要です。
協会けんぽでは、退職日に出勤した場合、資格喪失後の継続給付の条件を満たさないと案内しています。
勤務先と加入している健康保険へ事前に確認してください。
退職後の健康保険はどうすればいいですか?
任意継続、国民健康保険、家族の健康保険の被扶養者などを確認します。
すぐに再就職する場合は、新しい勤務先の健康保険も確認します。
手続期限がある制度もあるため、退職後に後回しにしないようにしましょう。
退職すると今入っている医療保険も変更する必要がありますか?
個人で契約している民間医療保険は、公的医療保険とは別の契約です。
退職だけを理由に慌てて変更せず、現在の契約内容や保険料の支払方法を先に確認してください。
まとめ
休職したまま退職するときは、傷病手当金だけを見て判断しないことが大切です。
まず退職前に、傷病手当金の継続条件と退職日の状態を確認します。
同時に、会社から受け取る書類と受領予定日を確認します。
退職日には、会社の健康保険をいつ資格喪失するかを確認します。
退職後は、
健康保険
→年金
→住民税
の順で手続きを整理します。
確認の軸は、
退職前
傷病手当金・会社書類
退職日
出勤状況・健康保険資格
退職後
健康保険・年金・住民税
です。
この3つを一枚のカレンダーへ並べるだけでも、何をいつ確認すればよいかがかなり見えます。
体調がつらい時期に、制度をすべて一度に理解する必要はありません。
まず退職日前に「傷病手当金は継続できるか」と「翌日からの健康保険をどうするか」の二つを確認してください。
公的制度の切替が終わったあと、現在の医療保障を確認し、治療費側に不足がある場合だけ今後の備えを考えましょう。
退職前後の公的制度と現在の保障を整理したうえで、今後の治療費への備えに不足がある場合は医療保険を確認できます。
個人情報保護のため、一部の情報を変更しています。
※本記事は2026年9月7日時点で確認できる公的制度・公開情報等をもとに作成しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月15日大腿骨頭壊死の初期症状は?股関節痛・膝痛と受診前の確認順
 定期保険2026年9月14日子どもがいる家庭の貯金はいくら必要?生活防衛資金と教育費を分ける
 医療保険2026年9月14日入院したら貯金はいくら減る?高額療養費・食事代・保険外費用を順番に確認
 がん保険2026年9月13日がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考える