
めまいで入院するのはどんな場合?検査・治療・入院費の確認順
 (株)ライフ・アート谷口
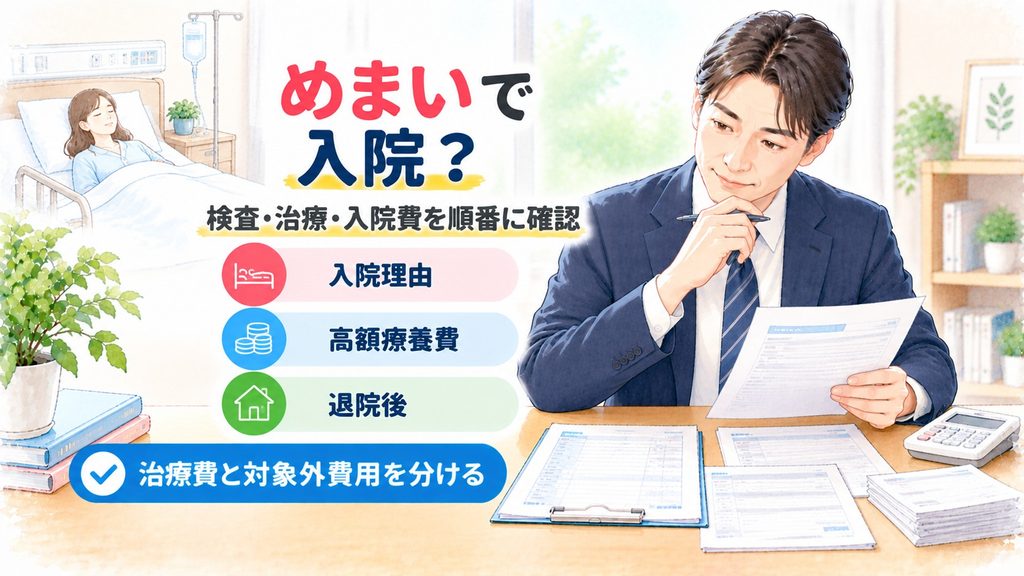
- 1. 結論|めまいの入院は「めまいの強さ」だけでは決まらない
- 2. はじめに|「めまいだけで入院するの?」と心配になったら
- 3. めまいで入院するのはどんな場合?
- 3.1. 脳卒中など緊急性のある原因が確認された場合
- 3.2. めまいが強く外来だけでは安全に過ごしにくい場合
- 3.3. 入院で検査や治療を進める必要がある場合
- 3.4. 耳の病気でも症状によって入院する場合がある
- 4. 入院費は「3つの箱」に分けると分かりやすい
- 4.1. 1.公的医療保険の対象となる治療費
- 4.2. 2.高額療養費で負担が軽減される部分
- 4.3. 3.高額療養費の対象外となる費用
- 5. 入院中は5つの資料を残しておく
- 5.1. 1.入院案内
- 5.2. 2.診療明細
- 5.3. 3.領収書
- 5.4. 4.検査結果や退院時の説明
- 5.5. 5.加入している健康保険の情報
- 6. 退院後は「治療が続くか」を確認してから保険を考える
- 6.1. 通院や薬が続く場合
- 6.2. 治療や経過観察が終了している場合
- 6.3. すでに加入している医療保険は別に確認する
- 7. よくある質問
- 7.1. めまいだけでも入院することがありますか?
- 7.2. めまいで1週間入院したら費用はいくらですか?
- 7.3. 高額療養費があれば入院費は全部上限内ですか?
- 7.4. 入院した後でも新しい医療保険を検討できますか?
- 8. まとめ|入院理由・公的制度・退院後を3段階で確認する
- 8.1. 参考資料・出典
結論|めまいの入院は「めまいの強さ」だけでは決まらない
めまいで入院するかどうかは、症状だけでは決まりません。
原因、全身状態、歩行の安全性、必要な検査や治療などを医師が確認します。
軽い症状なら外来で治療する場合があります。
一方、原因によっては入院での検査や治療が必要です。
日本神経学会では、脳卒中の急性期は入院での精査・治療が必要と説明しています。
強いめまいで歩くことや食事が難しい場合も、症状や原因によって入院となることがあります。
入院が決まったら、費用を一つの金額で考えないことが大切です。
保険診療の自己負担。
高額療養費で軽減される部分。
食事代や差額ベッド代など制度外の費用。
この三つに分けて確認します。
はじめに|「めまいだけで入院するの?」と心配になったら
「めまいがひどくて救急外来へ行った」。
「検査のため入院と言われたけれど、どのくらい費用がかかるのだろう」。
こうした場面では、病名と費用を一度に考えない方が整理しやすくなります。
最初に確認するのは、なぜ入院するのかです。
原因を調べるためなのか。
点滴などの治療が必要なのか。
安全に歩けるまで経過を見るためなのか。
原因となる病気の治療が必要なのか。
入院理由が分かると、必要な検査や退院後の予定も整理しやすくなります。
めまいで入院するのはどんな場合?
めまいの多くは外来で診断・治療されます。
ただし、原因や症状によって入院が必要になることがあります。
脳卒中など緊急性のある原因が確認された場合
めまいは内耳だけでなく、脳卒中などでも起こります。
急な麻痺。
ろれつが回らない。
物が二重に見える。
激しい頭痛。
こうした症状を伴う場合は、救急受診を優先します。
日本神経学会では、脳卒中急性期には入院での精査・治療が必要としています。
脳梗塞と診断された後の保険整理は、脳梗塞と保険|発症後に医療保険へ入れる?50代の5つの確認点で確認できます。
めまいが強く外来だけでは安全に過ごしにくい場合
激しい回転性めまいでは、立ったり歩いたりすることが難しくなる場合があります。
吐き気が強く、食事や水分を十分に取れないこともあります。
こうした場合は、症状の程度や原因を確認して入院治療となることがあります。
ただし、「歩けないほどめまいがある=必ず入院」ではありません。
医師が診察し、必要性を判断します。
入院で検査や治療を進める必要がある場合
原因を詳しく調べるために入院する場合もあります。
血液検査。
聴力や平衡機能の検査。
CTやMRIなどの画像検査。
必要な検査は、症状や診察結果によって異なります。
画像検査を多く受けるほど重症という意味ではありません。
検査の目的を医師へ確認してください。
耳の病気でも症状によって入院する場合がある
内耳性のめまいでも、症状の程度によって外来と入院が分かれる場合があります。
メニエール病などと診断された場合は、病名だけで入院期間を予想しません。
現在の症状、治療、検査予定を確認します。
すでにメニエール病と診断されている方は、メニエール病でも医療保険に入れる?治療中・完治後の告知と条件で治療状況を整理できます。
入院費は「3つの箱」に分けると分かりやすい
入院が決まると「全部で何万円必要?」と考えやすくなります。
しかし、入院費は一つの箱ではありません。
1.公的医療保険の対象となる治療費
まず、保険診療となる検査や治療の自己負担があります。
検査内容や治療内容によって金額は変わります。
入院日数だけから費用を予想することはできません。
病院から概算費用を案内された場合は、その資料を確認します。
2.高額療養費で負担が軽減される部分
保険診療の自己負担が高額になった場合は、高額療養費制度を確認します。
高額療養費には、年齢や所得に応じた自己負担限度額があります。
2026年8月診療分から、月額の自己負担限度額が見直されています。
同時に、長期療養を考慮した年間上限も導入されています。
厚生労働省では一例として、70歳未満で年収約370万円から約510万円の方を示しています。
医療費が100万円の場合、2026年8月以降の自己負担は約9万3,000円となる例です。
これはすべての人に当てはまる金額ではありません。
年齢、所得、加入している健康保険などによって上限は変わります。
「高額療養費なら8万円くらい」と古い金額で固定しないでください。
現在の制度と自分の所得区分を確認します。
窓口負担を抑える手続きは、限度額適用認定証は必要?マイナ保険証との違いと2026年8月改正で詳しく整理しています。
3.高額療養費の対象外となる費用
高額療養費で、入院に伴うすべての支出が上限内になるわけではありません。
協会けんぽでは、食事代や差額ベッド代などは対象外と案内しています。
日用品や家族の交通費なども家計から支出する場合があります。
そのため、
「高額療養費の自己負担限度額」
と、
「制度の対象外として支払う費用」
を別にしておきます。
差額ベッド代については、差額ベッド代は払う?同意書・高額療養費・入院前の負担条件を整理で支払い条件を確認できます。
入院中は5つの資料を残しておく
退院時になってから情報を集めるより、入院中から資料をまとめておくと整理しやすくなります。
1.入院案内
入院日と予定期間を確認します。
病室料金や食事などの説明も確認します。
2.診療明細
どのような検査や治療を受けたか確認するときに使います。
退院後の受診時にも役立ちます。
3.領収書
実際に病院へ支払った金額を確認します。
高額療養費の対象となるものと、それ以外を分ける材料になります。
4.検査結果や退院時の説明
診断名。
検査結果。
退院後の薬。
次回受診。
今後の検査。
これらを確認します。
5.加入している健康保険の情報
高額療養費の限度額を確認するときに必要です。
入院が月をまたぐ場合は、高額療養費が月単位で計算される点にも注意します。
退院後は「治療が続くか」を確認してから保険を考える
退院した直後は、新しい保険を探すことより現在の治療状況を確認します。
入院したという事実だけで加入可否を判断することはできません。
通院や薬が続く場合
退院後も通院、服薬、検査などが続く場合があります。
このときは、入院理由と現在の治療をつなげて整理します。
診断名。
入院期間。
受けた検査。
治療内容。
退院後の薬。
次回受診。
今後予定されている検査。
この順に確認します。
健康状態に関する告知項目を限定した医療保険がありますが、誰でも加入できるという意味ではありません。
実際の告知質問と申込条件を確認します。
退院後の診断名、通院、薬、検査予定まで整理できたら、現在の状態で医療保険(緩和型)の告知質問と申込条件を確認しましょう。
治療や経過観察が終了している場合
退院後に治療が終了する場合もあります。
この場合は、治療中の方と同じ条件で考えません。
最終受診日。
治療終了時期。
その後の再発。
直近の検査結果。
後遺症の有無。
これらを確認してから、現在の状態に合う申込条件を別に確認します。
すでに加入している医療保険は別に確認する
今回の入院前から医療保険へ加入している場合は、既契約の給付確認と新規加入を混ぜないことが大切です。
入院給付などの支払条件は、現在の契約内容を確認します。
新しい保険への申込みとは別の手続きです。
よくある質問
めまいだけでも入院することがありますか?
あります。
ただし、めまいという症状だけで一律に決まるものではありません。
原因、症状の強さ、歩行や食事の状態、必要な検査・治療などから医師が判断します。
めまいで1週間入院したら費用はいくらですか?
入院日数だけでは分かりません。
検査、治療、病室、所得区分などで負担額は変わります。
病院の概算額と、自分の高額療養費の限度額を確認してください。
高額療養費があれば入院費は全部上限内ですか?
いいえ。
食事代、差額ベッド代など、高額療養費の対象外となる費用があります。
保険診療と対象外費用を分けて確認してください。
入院した後でも新しい医療保険を検討できますか?
申込み自体の可否や契約条件は一律には言えません。
退院後の通院・服薬・検査予定などを整理し、実際の告知質問を確認します。
まとめ|入院理由・公的制度・退院後を3段階で確認する
めまいで入院するかどうかは、原因や症状によって異なります。
脳卒中など緊急性のある病気では、入院での精査・治療が必要になる場合があります。
症状が強く、安全な歩行や食事が難しい場合も入院となることがあります。
入院が決まったら、最初に入院理由を確認します。
次に、保険診療の自己負担を確認します。
高額になりそうなら、2026年8月以降の高額療養費制度を確認します。
食事代や差額ベッド代などの対象外費用は別に計算します。
退院後は、診断名、通院、薬、検査、次回受診を整理します。
治療が続いている場合に、新しい医療保障の申込条件を確認します。
入院費の不安と、新しい保険への加入可否を一つの問題にしないことが大切です。
退院後も通院・服薬・検査が続いている場合は、現在の治療状況を整理して医療保険(緩和型)の申込条件を確認しましょう。
個人情報保護のため、一部の情報を変更しています。
本記事は※2026年9月12日時点で確認できる公的制度・公開情報等をもとに作成・更新しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月15日大腿骨頭壊死の初期症状は?股関節痛・膝痛と受診前の確認順
 定期保険2026年9月14日子どもがいる家庭の貯金はいくら必要?生活防衛資金と教育費を分ける
 医療保険2026年9月14日入院したら貯金はいくら減る?高額療養費・食事代・保険外費用を順番に確認
 がん保険2026年9月13日がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考える