
家族性高コレステロール血症と診断されたら医療保険に入れる?告知と加入判断
 (株)ライフ・アート谷口
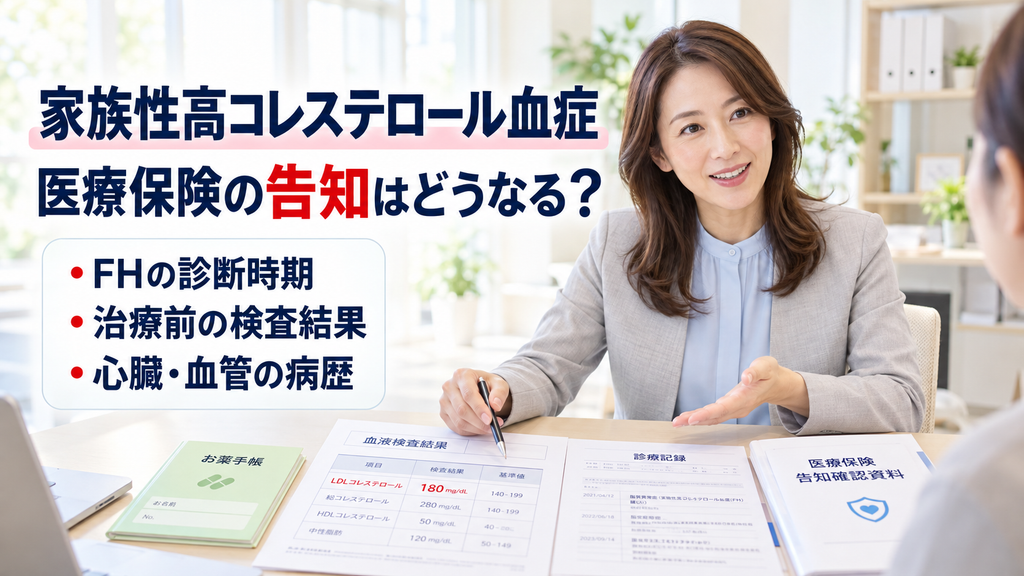
- 1. 結論|FHと診断されても、医療保険の加入可否は一律に決まりません
- 2. はじめに|「家族性と言われました。普通の医療保険に入れますか?」
- 3. 家族性高コレステロール血症と一般的な脂質異常症の違い
- 3.1. ① FHと診断されたのか、疑いの段階なのか
- 3.2. ② 未治療時のLDLコレステロール値
- 3.3. ③ 家族歴も診断の参考になる
- 3.4. ④ アキレス腱の肥厚や黄色腫について
- 4. FHの医療保険告知で確認したい治療歴
- 4.1. 診断された時期と受診状況
- 4.2. 現在服用している薬と変更歴
- 4.3. LDLコレステロール値が改善している場合
- 4.4. FHの治療と経過観察が続いている場合
- 5. 心臓や血管の病歴がある場合は分けて確認する
- 5.1. 心筋梗塞や狭心症の治療歴
- 5.2. 脳梗塞などの治療歴がある場合
- 5.3. 高血圧や糖尿病も治療している場合
- 6. 通常の医療保険と引受基準緩和型の確認順
- 6.1. 通常の医療保険を検討できるか確認する
- 6.2. 引受基準緩和型を比較する場合
- 6.3. 医療保険の保障内容も確認する
- 7. 申込み前に確認したい資料
- 7.1. 手元に用意したい資料
- 7.2. 医師の診断と自分の推測を分ける
- 8. よくある質問
- 8.1. 家族性高コレステロール血症と診断されたら、医療保険には入れませんか?
- 8.2. LDLコレステロールが正常ならFHの告知は不要ですか?
- 8.3. 家族にFHの人がいるだけでも告知が必要ですか?
- 9. まとめ|FHの診断名と現在の治療経過を分けて整理しましょう
- 9.1. 参考資料・出典
結論|FHと診断されても、医療保険の加入可否は一律に決まりません
家族性高コレステロール血症(FH)と診断されても、それだけで医療保険に加入できないと決まるわけではありません。
ただし、必ず加入できるとも限りません。
まず、FHの診断時期、治療前の検査結果、現在の服薬・通院状況、心臓や血管の病歴を整理しましょう。
治療でLDLコレステロール値が改善していても、FHの診断歴がなくなるわけではありません。
告知質問を確認し、申込先の個別の診査を受けることが大切です。
はじめに|「家族性と言われました。普通の医療保険に入れますか?」
入れるほけんの高橋です。
健康診断でコレステロールが高いと指摘され、医療機関で詳しく調べたところ、家族性高コレステロール血症と診断される方がいます。
「普通の脂質異常症とは違うのですか?」
「薬を飲んで数値が下がれば、医療保険に入れますか?」
「家族にも同じ病気がありますが、告知に関係しますか?」
こうした疑問を整理するとき、最初に確認したいのは、医師から実際に伝えられた診断名です。
FHと診断された方と、FHの疑いで検査を受けている方では、現在確認できる事実が異なります。
さらに、FHの治療歴と、心臓・血管の病気を発症したことがあるかも、分けて確認する必要があります。
この記事では、家族性高コレステロール血症と診断された方が、医療保険への申込み前に整理したいことを解説します。
一般的な脂質異常症の告知と医療保険の考え方は、脂質異常症でも医療保険に入れる?薬を飲んでいても加入できる?で確認できます。
家族性高コレステロール血症と一般的な脂質異常症の違い
家族性高コレステロール血症は、FHとも呼ばれる遺伝的要因が関係する脂質代謝の病気です。
日本動脈硬化学会は、FHでは生まれつきLDLコレステロールが高くなりやすく、早期の診断と適切な治療が重要だと説明しています。
ただし、LDLコレステロール値が高い人すべてがFHというわけではありません。
① FHと診断されたのか、疑いの段階なのか
医療機関から「家族性高コレステロール血症」と診断される場合があります。
一方、FHの可能性を指摘され、現在も検査や診断の確認を進めている場合もあります。
この二つを混同しないようにしましょう。
例えば、医師から「FHの疑いがあります」と説明されただけであれば、確定診断を受けたのかどうか確認する必要があります。
反対に、FHと診断されている場合は、単に「健康診断でコレステロールが高かっただけ」と説明することも適切ではありません。
告知では、医師から実際に説明された診断名と、現在の検査・治療状況を正確に確認することが大切です。
② 未治療時のLDLコレステロール値
日本動脈硬化学会のFHに関する解説では、未治療時のLDLコレステロール値が、診断を考えるうえで重要な情報の一つとされています。
すでに薬を服用している場合、現在の検査値は治療前より下がっていることがあります。
そのため、現在の数値だけでは、診断当時の状態を十分に把握できない場合があります。
医師から未治療時の検査結果について説明を受けている場合は、その内容を確認しましょう。
ただし、過去の検査値が分からない場合に、推測で数値を記載する必要はありません。
また、未治療時のLDLコレステロール値が、医療保険の加入可否を一律に決めるわけでもありません。
医学的な診断基準と、保険会社の診査基準は別です。
③ 家族歴も診断の参考になる
FHの診断では、家族のFH診断歴や、若い年齢で冠動脈疾患を発症した家族がいるかといった情報も参考になります。
ただし、家族にFHの方がいることと、申込者自身がFHと診断されていることは同じではありません。
また、家族歴について告知が必要かどうかは、実際の質問内容によって異なります。
すべての医療保険で家族歴の申告が必要というわけではありません。
家族歴について尋ねられた場合は、分かっている事実を回答し、不明な情報は推測で補わないようにしましょう。
④ アキレス腱の肥厚や黄色腫について
日本動脈硬化学会は、FHの診断を考える際の情報として、アキレス腱の肥厚や黄色腫などを挙げています。
ただし、すべてのFHの方に、こうした所見があるわけではありません。
過去に医師から指摘されたことがある場合は、診療記録などで確認しましょう。
自分でアキレス腱の状態を見てFHと診断したり、所見がないからFHではないと判断したりすることは適切ではありません。
必要な診断・検査については主治医に確認してください。
FHの診断名と現在の治療状況を整理できたら、医療保険の告知項目で確認する病歴と必要な保障を見てみましょう。
※FHと診断されている方の契約成立や、特定の条件での引受けを保証するものではありません。
FHの医療保険告知で確認したい治療歴
FHと診断されて医療保険を検討するときには、診断名だけでなく、現在の治療内容や経過を整理します。
ここで大切なのは、FHの診断歴と、現在の治療状況を分けて考えることです。
診断された時期と受診状況
まず、FHと診断された時期を確認します。
以前からLDLコレステロールが高いと指摘されていても、FHという診断名が付いたのは最近という場合もあるでしょう。
例えば、健康診断で高コレステロールを指摘された日と、FHと診断された日は異なることがあります。
申込先の告知質問で診断日や治療開始時期を尋ねられている場合は、これらを混同しないようにしましょう。
また、最後に受診した日、現在の通院頻度、次回の診察予定も確認します。
現在服用している薬と変更歴
FHの治療では、医師の判断により、脂質を下げる薬などが使用されます。
日本動脈硬化学会は、FHでは早期からLDLコレステロールを適切に管理することが重要だと説明しています。
ただし、実際の薬の種類や治療方針は、患者ごとの状態によって異なります。
お薬手帳を使い、現在服用している薬と、服薬を始めた時期を整理しましょう。
また、最近薬が変更・増量された場合には、変更前後の内容と医師から受けた説明を確認します。
LDLコレステロール値が改善している場合
薬による治療で、LDLコレステロール値が下がっている方もいるでしょう。
その場合でも、FHの診断歴がなくなるわけではありません。
また、数値が改善しているという事実だけで、通常の医療保険に加入できると決まるわけでもありません。
検査結果の医学的な評価は主治医に確認しましょう。
保険の告知では、質問された診断歴・治療歴を正確に回答することが必要です。
FHの治療と経過観察が続いている場合
現在も定期的に血液検査や診察を受けている場合は、通院・経過観察の状況を整理しましょう。
服薬をしているかどうかだけでなく、次回検査の予定や医師からの説明も確認します。
例えば、薬を変更した後に次回の血液検査が予定されている場合は、検査予定があることと、結果がまだ出ていないことを区別して整理しましょう。
検査結果が出ていない段階で、異常なしと推測して回答しないことも大切です。
心臓や血管の病歴がある場合は分けて確認する
FHでは、LDLコレステロールの高値が長期間続くことで、動脈硬化性疾患に関係するリスクが高まることが知られています。
日本動脈硬化学会は、FHについて、早期の診断と治療により動脈硬化性疾患の発症・進展を防ぐことの重要性を説明しています。
ただし、FHと診断された方が、必ず心臓や血管の病気を発症するわけではありません。
心筋梗塞や狭心症の治療歴
過去に心筋梗塞や狭心症と診断され、治療を受けたことがある場合は、その病歴も整理しましょう。
確認したいのは、例えば次の内容です。
- 診断された時期
- 入院の有無
- 手術やカテーテル治療などの内容
- 現在の服薬状況
- 最後の受診日
- 今後の検査・治療予定
FHの診断だけでなく、心筋梗塞や狭心症の治療歴についても、実際の告知質問に沿った確認が必要です。
また、FHの方が心筋梗塞を発症した場合でも、医師の説明がないまま、発症原因をFHだけに断定することは避けましょう。
脳梗塞などの治療歴がある場合
過去に脳梗塞などで入院・治療したことがある場合も、FHの治療とは別に病歴を整理します。
例えば、脳梗塞で入院した時期、退院後の通院、現在の服薬内容などです。
脳梗塞の治療歴がある方は、脳梗塞後の保険加入と告知の確認点のような一般的な脂質異常症の説明だけで判断せず、脳梗塞そのものの診断・治療歴も確認してください。
※リンク先は脂質異常症の中心記事です。脳梗塞の専用記事への正確なリンクは公開前に確認して追加します。
高血圧や糖尿病も治療している場合
FHと高血圧や糖尿病などを併せて治療している方もいます。
その場合は、病気ごとに診断時期、現在の通院・服薬、検査結果を分けて整理しましょう。
一つの病名で全体を説明するのではなく、それぞれの病歴について質問された事実を正確に回答します。
FHの治療歴と心臓・血管の病歴を分けて確認できたら、現在の健康状態に合わせて、医療保険の告知項目と保障内容を確認しましょう。
※医療保険への加入可否は、申込先の個別の診査によって判断されます。
通常の医療保険と引受基準緩和型の確認順
FHと診断されている場合も、医療保険の検討では、現在の健康状態と告知質問を確認することが基本です。
生命保険文化センターでは、健康状態に不安がある場合でも、通常の保険を契約できるか確認したうえで、引受基準緩和型などを検討する考え方を示しています。
通常の医療保険を検討できるか確認する
FHという診断名だけで、すべての通常型医療保険に加入できないと一律に決まるわけではありません。
一方で、FHと診断されていても通常型へ必ず加入できると保証することもできません。
申込先の告知質問に沿って、診断歴、現在の治療状況、過去の病歴などを整理します。
健康状態によっては、追加の確認や特別条件が必要になる場合があります。
また、契約を引き受けられない場合もあります。
実際の診査結果を確認することが必要です。
引受基準緩和型を比較する場合
通常の医療保険への加入が難しい場合には、引受基準緩和型医療保険を比較する方法があります。
引受基準緩和型は、一般的に健康状態に関する告知項目を限定した商品です。
ただし、FHと診断されていても必ず加入できるわけではありません。
また、通常型に比べて保険料が割高になる傾向があります。
現在の治療状況と実際の告知質問を確認し、保障内容と保険料を比較しましょう。
医療保険の保障内容も確認する
FHと診断されている方が医療保険を考える場合、加入できるかどうかに意識が向きやすいかもしれません。
しかし、加入の可否だけでなく、必要な保障も確認することが大切です。
例えば、入院や手術にどのような保障があるのか、保障期間はいつまでか、保険料を継続して支払えるかなどです。
また、すでに医療保険に加入している場合は、現在の契約の保障内容も確認しましょう。
新しい保険の契約成立と保障開始を確認する前に、現在の保障を解約しないことが大切です。
申込み前に確認したい資料
FHと診断された方は、現在の診断内容と治療状況を整理できる資料を確認しておきましょう。
手元に用意したい資料
| 資料 | 確認する内容 |
|---|---|
| 診療記録 | FHの診断時期、現在の診断内容 |
| 血液検査結果 | 治療前と現在のLDLコレステロール |
| お薬手帳 | 服薬内容、開始時期、変更歴 |
| 通院記録 | 最終受診日、次回受診予定 |
| 心臓・血管の治療記録 | 別に診断された病気や治療歴 |
| 健康診断結果 | 再検査の指摘、ほかの検査結果 |
| 現在の保険証券 | 入院・手術保障、保障期間、保険料 |
すべての資料が必ず保険会社へ提出されるという意味ではありません。
必要な情報を整理し、告知質問に正確に回答するための準備です。
医師の診断と自分の推測を分ける
FHについては、診断名や治療内容を自己判断で変更しないことが大切です。
例えば、現在のLDLコレステロールが改善しているからといって、FHの診断歴がなくなったと判断することはできません。
また、家族に同じ病気がいるという事実だけで、自分もFHと確定診断されたことにはなりません。
医師から受けた説明と、実際の検査結果を確認しましょう。
よくある質問
家族性高コレステロール血症と診断されたら、医療保険には入れませんか?
FHと診断されていることだけで、すべての医療保険に加入できないと決まるわけではありません。
ただし、必ず加入できるという保証もありません。
診断歴、治療状況、ほかの病歴などをもとに、申込先が個別に判断します。
LDLコレステロールが正常ならFHの告知は不要ですか?
現在の検査値が改善していても、FHの診断歴がなくなるわけではありません。
実際の告知質問で診断歴や治療歴について尋ねられている場合は、正確に回答する必要があります。
家族にFHの人がいるだけでも告知が必要ですか?
家族歴について回答が必要かどうかは、告知質問によって異なります。
また、家族にFHの方がいることと、ご自身がFHと診断されていることは異なります。
質問された範囲で、分かっている事実を正確に回答しましょう。
まとめ|FHの診断名と現在の治療経過を分けて整理しましょう
家族性高コレステロール血症と診断されても、それだけで医療保険の加入可否が一律に決まるわけではありません。
まず、FHと診断された時期を確認しましょう。
次に、未治療時と現在のLDLコレステロール値、服薬内容、通院・検査の状況を整理します。
心筋梗塞や狭心症など、別の病気で治療を受けたことがある場合は、それぞれの病歴も確認する必要があります。
現在の数値が改善していても、FHの診断歴がなくなるわけではありません。
医師から説明された診断内容と、現在の治療状況を正確に把握しましょう。
通常の医療保険を確認できるか検討し、必要に応じて引受基準緩和型も比較します。
すでに医療保険に加入している方は、現在の保障を維持しながら、新しい保障を検討することも大切です。
FHという診断名だけで結論を出さず、現在の健康状態と必要な保障を整理することが重要です。
FHの診断時期、服薬・通院状況、心臓や血管の病歴を整理できたら、現在の保障と比較しながら、医療保険の告知項目を確認しましょう。
※契約の成立や、希望する保障内容での引受けを保証するものではありません。
※本文中の相談場面は一般的な説明のための仮定例です。実在のお客様の相談内容を再現したものではありません。
情報基準日:2026年10月9日
本記事は保険と健康状態に関する一般的な情報提供を目的としており、特定の保険会社・商品を推奨するものではありません。
診断や治療については主治医に、告知や加入条件については申込先に確認してください。
実際の保障内容は契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年10月9日脂質異常症で治療中でもがん保険に入れる?告知と申込み前の確認点
 定期保険2026年10月9日脂質異常症で服薬中でも定期保険に入れる?告知と死亡保障の確認点
 医療保険(緩和型)2026年10月9日脂質異常症と膵炎の治療歴がある場合、医療保険に入れる?告知と申込み前の確認点
 医療保険(緩和型)2026年10月9日脂質異常症で医療保険の申込み後に服薬を開始したら?診査中の確認点