
胆のうポリープがあっても医療保険に入れる?加入前に確認したい5つのポイント
 (株)ライフ・アート谷口
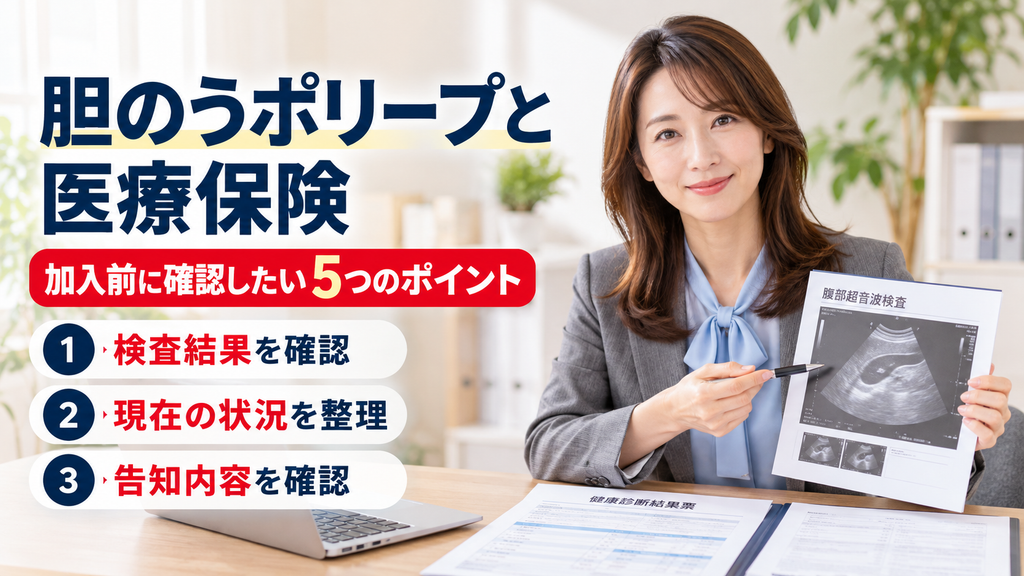
- 1. 結論|胆のうポリープがあっても通常型医療保険を検討できる場合がある
- 2. はじめに|健康診断で胆のうポリープが見つかったら
- 3. 胆のうポリープがあっても医療保険を検討できる理由
- 3.1. 胆のうポリープには良性のものが多い
- 3.2. 良性でも加入が保証されるわけではない
- 3.3. 最初から引受基準緩和型に限定しなくてもよい
- 4. 医療保険への加入前に確認したい5つのポイント
- 4.1. ① 胆のうポリープを指摘された時期と診断内容
- 4.2. ② ポリープの大きさと検査結果
- 4.3. ③ 現在の通院・経過観察状況
- 4.4. ④ 今後の検査・治療・手術の予定
- 4.5. ⑤ 医療保険の告知内容と保障条件
- 5. 胆のうポリープの状況別に医療保険を考える
- 5.1. 健康診断で初めて指摘された場合
- 5.2. 良性と診断され経過観察中の場合
- 5.3. 手術を終えている場合
- 5.4. 医療保険に特別条件を提示された場合
- 6. 医療保険を申し込む前に準備したい資料と確認手順
- 6.1. 手元に用意しておきたい3つの資料
- 6.2. 入院保障と手術保障も確認する
- 6.3. がん保険も必要か迷った場合
- 6.4. 申込みまでの流れを整理する
- 7. よくある質問
- 7.1. Q1.胆のうポリープが小さければ医療保険に入れますか?
- 7.2. Q2.良性の胆のうポリープでも告知が必要ですか?
- 7.3. Q3.経過観察中でも通常型医療保険に入れますか?
- 7.4. Q4.胆のうポリープがある場合、緩和型医療保険を選んだほうがよいですか?
- 7.5. Q5.医療保険に加入できれば胆のうポリープの手術も保障されますか?
- 8. まとめ|胆のうポリープがあっても現在の状態を整理して医療保険を考える
- 8.1. 参考資料・出典
結論|胆のうポリープがあっても通常型医療保険を検討できる場合がある
胆のうポリープが見つかっても、それだけで医療保険に加入できないと決まるわけではありません。
健康診断で胆のうポリープを指摘された方や、良性と診断され経過観察を続けている方、すでに手術を終えた方でも、通常型医療保険への加入を検討できる場合があります。
ただし、加入できるかどうかは、現在の診断内容、検査結果、通院状況、告知内容などによって異なります。
生命保険文化センターでも、健康状態や過去の傷病歴がある場合、通常の条件で契約できることもあれば、特別な条件が付く場合などもあると説明しています。
加入前に確認したいのは、次の5つです。
- 胆のうポリープを指摘された時期と診断内容
- ポリープの大きさと検査結果
- 現在の通院・経過観察状況
- 今後の検査・治療・手術の予定
- 医療保険の告知内容と保障条件
病名だけを理由に通常型医療保険を諦める必要はありません。
一方、保険に加入できることと、加入前から存在する胆のうポリープに関係する将来の治療が保障されることは、別に確認する必要があります。
まずは現在の状態を整理し、医療保険の告知項目と契約条件を確認することが大切です。
はじめに|健康診断で胆のうポリープが見つかったら
入れるほけんの白石です。
健康診断で腹部超音波検査を受け、結果票に「胆のうポリープ」と記載されていた。
特別な症状もなく、医師から経過観察でよいと説明されたものの、医療保険へ加入できるのか気になる方もいるでしょう。
「小さなポリープでも告知しなければいけない?」
「治療をしていなくても、医療保険に入れる?」
「今後手術が必要になったら保障される?」
こうした疑問を考える際に重要なのは、胆のうポリープという診断名だけで判断しないことです。
同じ胆のうポリープでも、健康診断で初めて指摘された方、定期的に検査を受けている方、手術を終えた方では、確認する内容が異なります。
この記事では、通常型医療保険を検討するための全体像と、加入前に整理したい情報を説明します。
なお、まだ精密検査の結果が出ていない方は、健康診断で要再検査|医療保険は結果前・結果後どちらで申し込む?で、診断確定前の告知についても確認できます。
胆のうポリープがあっても医療保険を検討できる理由
胆のうポリープには良性のものが多い
胆のうポリープとは、胆のうの内側にできる隆起した病変の総称です。
日本消化器病学会では、胆のうポリープには良性のものが多く、すべての方が手術を必要とするわけではないと説明しています。
一方で、胆のうポリープには種類があり、検査で確認された大きさや形態などによって、詳しい検査や治療が必要になる場合があります。
そのため、保険加入を考える際にも、単に胆のうポリープがあるという情報だけでは十分ではありません。
例えば、次のような状況があります。
- 健康診断で初めて指摘された
- 医師から良性と説明されている
- 定期的な検査を継続している
- 精密検査の結果を待っている
- 手術を受けて病理結果が確定している
これらは医学的にも異なる状況ですが、保険の加入可否を直接分類するものではありません。
現在の状態を正確に把握することが、告知の準備につながります。
良性でも加入が保証されるわけではない
良性と診断されていることは、現在の健康状態を整理する際の重要な情報です。
ただし、良性と診断されたからといって、必ず通常型医療保険に加入できるわけではありません。
保険会社は、告知内容や必要な診査を通じて、契約を引き受けるかどうかを判断します。
例えば、良性と説明されていても、現在も通院している場合や追加検査が予定されている場合があります。
反対に、過去に胆のうポリープを指摘されたことがあっても、現在の状態によっては通常の条件で契約できる可能性があります。
医学的な診断と保険会社の引受判断は、分けて考えることが大切です。
最初から引受基準緩和型に限定しなくてもよい
健康状態に不安がある方の選択肢として、引受基準緩和型医療保険があります。
引受基準緩和型医療保険は、通常型より告知項目が限定されている一方、一般的に保険料が高くなる傾向があります。
そのため、通常型医療保険を検討できる状況なら、まず通常型の申込条件を確認する考え方があります。
ただし、通常型に加入できるとは限りませんし、引受基準緩和型がすべての方に適しているわけでもありません。
希望する保障、保険料、現在の健康状態を踏まえて検討する必要があります。
通常型医療保険の告知項目を確認する際は、検査結果や現在の受診状況を手元に用意すると整理しやすくなります。
胆のうポリープがあっても、通常型医療保険を検討できる場合があります。現在の健康状態を整理し、保障内容と告知項目を確認してみましょう。
医療保険への加入前に確認したい5つのポイント
胆のうポリープがある方が通常型医療保険を検討するときには、次の5つの情報を整理しましょう。
| 確認項目 | 具体的に確認すること |
|---|---|
| ① 診断内容 | 指摘された時期・正式な診断内容 |
| ② 検査結果 | 大きさ・形態・検査所見 |
| ③ 通院状況 | 最終受診日・経過観察の有無 |
| ④ 今後の予定 | 再検査・治療・手術の予定 |
| ⑤ 告知内容 | 質問事項・対象期間・契約条件 |
① 胆のうポリープを指摘された時期と診断内容
最初に確認したいのは、胆のうポリープをいつ指摘されたのかという点です。
健康診断で初めて見つかったのか、それ以前から医療機関で診断を受けていたのかによって、整理する情報は変わります。
健康診断の結果票に「胆のうポリープ疑い」と記載されていても、医療機関での診断がまだ確定していない場合があります。
このようなときは、自己判断で「良性確定」「異常なし」と回答しないようにしましょう。
また、医師から精密検査を勧められている場合は、その指示に従うことが大切です。
保険申込みを優先するために、必要な検査を延期することは避けてください。
健康診断で要再検査となった場合の申込時期については、健康診断で要再検査|医療保険は結果前・結果後どちらで申し込む?で、結果前と結果後の違いを詳しく説明しています。
② ポリープの大きさと検査結果
次に確認したいのは、腹部超音波検査などの結果です。
胆のうポリープでは、大きさや形態、前回の検査結果からの変化などが医学的な判断材料になります。
ただし、医療上の検査基準と、保険会社の診査基準は同じではありません。
例えば、ポリープが5mmであれば必ず加入できる、10mm以上なら必ず加入できないといった、すべての医療保険に共通する判断はできません。
検査結果票がある場合は、次の情報を確認しましょう。
- ポリープの大きさ
- 検査を受けた日
- 医師から説明された内容
- 前回検査からの変化
- 追加検査の指示の有無
数値や検査内容を正確に覚えていない場合は、記憶だけで回答せず、結果票などの資料を確認します。
告知書で質問された場合に、事実に沿って回答できるよう準備しておくことが大切です。
③ 現在の通院・経過観察状況
三つ目は、現在も医療機関で経過観察を続けているかどうかです。
胆のうポリープを指摘されても、特別な治療や服薬をせず、定期的な検査だけを受ける方がいます。
そのような場合でも、告知書の質問内容によっては、診察や検査の事実について回答が必要です。
例えば、次の情報を整理しておきましょう。
- 最後に診察や検査を受けた日
- 定期的な検査を継続しているか
- 医師から受けている指示
- 次回の受診や検査の予定
「薬を飲んでいないから通院歴はない」とは判断できません。
一方で、経過観察を続けていることだけを理由に、医療保険へ加入できないと決まるわけでもありません。
大切なのは、質問された期間と内容に沿って、現在の状態を正確に伝えることです。
通院歴や検査歴の告知については、医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?で、告知の対象期間や確認方法を解説しています。
経過観察中の方に特化した確認事項は、「胆のうポリープで経過観察中|医療保険の告知と加入時の注意点」で詳しく整理しています。
④ 今後の検査・治療・手術の予定
四つ目は、今後の検査や治療の予定です。
同じ胆のうポリープでも、定期検査を続けている方と、精密検査や手術を予定している方では、確認すべき情報が異なります。
| 現在の状態 | 申込前に確認したいこと |
|---|---|
| 定期検査を継続 | 医師の指示・次回検査日 |
| 精密検査を予定 | 検査内容・予定日 |
| 手術を予定 | 手術理由・現在の診断内容 |
| 手術を終了 | 手術日・病理結果・術後経過 |
この表は加入可否を判定するものではなく、申込前に整理したい情報を示したものです。
精密検査の結果待ちであれば、結果が未確定であることを正確に伝えます。
また、手術を受けた場合は、正式な手術名、手術日、病理検査結果、現在の通院状況などが確認材料になることがあります。
手術後の告知については、「胆のうポリープの手術後|医療保険・がん保険の加入を考えるときの確認事項」で、手術理由と病理結果の整理方法を説明しています。
⑤ 医療保険の告知内容と保障条件
最後に確認したいのは、実際に申し込む医療保険の告知内容です。
告知書では、現在の健康状態だけでなく、過去の診察、検査、入院、手術などについて質問される場合があります。
ただし、質問の内容や対象期間は保険会社・商品によって異なります。
そのため、すべての胆のうポリープについて同じ情報を告知しなければならないわけではありません。
告知の基本は、質問された内容と期間を正しく理解し、事実どおりに回答することです。
例えば、
「良性だから告知しなくてもよい」
「薬を飲んでいないから診察歴は関係ない」
「数年前に見つかったものだから書かなくてもよい」
と自己判断で省略することは避けましょう。
一方で、告知書に質問されていない事項まで、すべての病歴を無制限に記載するという意味でもありません。
不明な場合は、申込先の正式な問い合わせ方法で確認してください。
健康診断の結果票がない方は、医療保険に健康診断は必要?未受診・結果なしの告知5項目で、結果票がない場合の確認方法もご覧いただけます。
また、申込前には保障がいつ始まるか、どのような入院・手術が給付対象となるかも確認しましょう。
生命保険文化センターでは、申込時に契約概要や注意喚起情報などを確認する重要性を説明しています。
5つの確認事項を整理できたら、通常型医療保険の告知項目と保障内容を照らし合わせてみましょう。
診断内容、検査結果、通院状況、今後の予定を整理できたら、通常型医療保険の告知項目と保障内容を確認しましょう。加入条件は個別の診査によって異なります。
胆のうポリープの状況別に医療保険を考える
胆のうポリープが見つかった方でも、現在の状況によって確認事項が異なります。
ここでは代表的な4つの状況を整理します。
健康診断で初めて指摘された場合
健康診断で初めて胆のうポリープを指摘された場合は、まず結果票の記載を確認しましょう。
「要再検査」「要精密検査」などの指示がある場合は、その内容に従って医療機関を受診することが大切です。
診断が確定していない場合でも、申込先から健康診断の異常指摘について質問されたときは、判明している事実を正確に回答します。
結果が出る前に申込手続きを進められるかどうかは、保険会社や商品によって異なります。
急いで申込みをする必要がなければ、検査結果と医師の説明を確認してから告知内容を整理するという進め方もあります。
良性と診断され経過観察中の場合
良性と診断され、定期検査を続けている場合も、通常型医療保険を検討できる可能性があります。
ただし、良性と診断されたことだけで、加入できると決まるわけではありません。
医師からどのような指示を受けているか、現在も検査を続けているかなどを整理します。
このとき、「経過観察中」という言葉だけでなく、直近の受診日や次回検査の予定を把握しておくと、告知書の質問に回答しやすくなります。
手術を終えている場合
すでに胆のうポリープの手術を受けた方は、手術歴と術後経過を確認します。
手術後の病理検査で良性と診断された場合でも、過去の手術や入院の事実が告知項目に該当することがあります。
特に確認したいのは、手術日、正式な手術名、病理結果、最後の診察日です。
手術からの経過年数だけで、加入できるかどうかを判断しないことが大切です。
また、新しく加入する医療保険で、契約前に受けた手術に対してさかのぼって給付金が支払われるわけではありません。
加入後の保障についても、契約条件を確認する必要があります。
医療保険に特別条件を提示された場合
胆のうポリープを告知して申し込んだ結果、医療保険に特別な条件が提示されることがあります。
例えば、特定の身体部位に関する疾病を一定期間保障対象外とする「特定部位不担保」などです。
ただし、胆のうポリープがある方全員に、そのような条件が付くわけではありません。
条件が提示された場合は、次の点を確認しましょう。
- 不担保となる身体部位の正式な範囲
- 不担保が適用される期間
- 入院給付金・手術給付金への影響
- 特別条件があっても残る保障
条件付きで契約できることと、希望する保障がすべて確保できることは別です。
契約を承諾する前に、条件書類と約款を確認しましょう。
詳しくは「胆のうポリープで医療保険に条件が付いたら?部位不担保の確認方法」で解説しています。
医療保険を申し込む前に準備したい資料と確認手順
手元に用意しておきたい3つの資料
医療保険を検討するときは、健康診断や医療機関で受け取った資料を整理しておくと便利です。
| 資料 | 確認できること |
|---|---|
| 健康診断結果票 | 初回指摘日・検査所見・再検査指示 |
| 医療機関の検査結果 | 診断内容・ポリープの大きさ・変化 |
| 診察予約票・受診記録 | 最終受診日・次回検査予定 |
必ずこの3種類の書類を保険会社へ提出しなければならないという意味ではありません。
告知書の質問に正確に回答するための準備です。
検査結果票が手元にない場合は、必要に応じて受診した医療機関や健診機関へ確認しましょう。
入院保障と手術保障も確認する
加入可能性を確認するときには、保障内容もあわせて整理します。
一般的な医療保険では、所定の入院や手術などが給付対象となります。
ただし、給付金の支払条件は商品によって異なります。
例えば、次の項目を確認しましょう。
- 入院給付金の日額や一時金
- 手術給付金の支払条件
- 入院給付金の支払限度
- 保険期間と保険料払込期間
- 保障の開始時期
- 特別条件や保障対象外となる事項
特に、胆のうポリープがある方は、加入前から存在する病変に関係する将来の治療について、どのような契約上の取扱いになるか確認しておくことが大切です。
加入できたからといって、加入前からある胆のうポリープに関係するすべての治療が、無条件に保障されるわけではありません。
実際の給付可否は、診断内容、責任開始日、特別条件、約款上の支払条件などによって判断されます。
がん保険も必要か迷った場合
胆のうポリープを指摘されたことをきっかけに、がん保険への加入を考える方もいるでしょう。
しかし、胆のうポリープがあるからといって、がん保険を必ず優先しなければならないわけではありません。
医療保険は一般的に、病気やけがによる所定の入院・手術などに備えるものです。
一方、がん保険は、がんの診断や治療に重点を置いています。
すでに医療保険に加入している方は、がん診断一時金などの特約が付いている場合もあります。
そのため、新しい保険を追加する前に、現在の保障内容を確認しましょう。
医療保険とがん保険の保障の重複や不足については、医療保険があればがん保険はいらない?保障の違いと重複を確認で詳しく説明しています。
また、現在の医療保険にがん特約が付いている方は、医療保険のがん特約だけで十分?単独がん保険との違いも参考にしてください。
胆のうポリープのある方について、がん保険の告知や保障開始条件を詳しく知りたい場合は、「胆のうポリープがあってもがん保険に入れる?告知と保障の選び方」で整理しています。
大切なのは、胆のうポリープという病名だけで保険を増やすのではなく、現在の保障で不足している部分を確認することです。
申込みまでの流れを整理する
ここまで確認できたら、次の順番で医療保険を検討しましょう。
- 健康診断結果や医療機関の検査結果を確認する
- 現在の通院・経過観察状況を整理する
- 今後の検査・治療予定を把握する
- 通常型医療保険の告知項目を確認する
- 保障内容、契約条件、保険料を比較する
- 事実に沿って告知し、診査結果を確認する
現在の医療保険に加入している場合は、新しい契約が成立し、保障開始条件を確認できるまで、安易に解約しないようにしましょう。
また、保険の申込みのために医師から指示された検査や治療を変更することは避けてください。
よくある質問
Q1.胆のうポリープが小さければ医療保険に入れますか?
小さな胆のうポリープがある方でも、通常型医療保険を検討できる場合があります。
ただし、大きさだけで加入可否を判断することはできません。
現在の診断内容、検査結果、通院状況、告知内容などによって判断が変わります。
Q2.良性の胆のうポリープでも告知が必要ですか?
良性と診断されていても、告知書の質問に該当する診察・検査・病歴などがある場合は、正確に回答する必要があります。
告知の対象期間や質問内容は商品ごとに異なります。
Q3.経過観察中でも通常型医療保険に入れますか?
経過観察中でも検討できる場合があります。
ただし、現在の検査内容や医師の指示、告知内容などにより、個別の診査結果は異なります。
通院や検査を継続している場合は、直近の受診日と今後の予定を整理しておきましょう。
Q4.胆のうポリープがある場合、緩和型医療保険を選んだほうがよいですか?
必ずしもそうではありません。
通常型医療保険を検討できる場合もあります。
まず希望する保障と通常型の申込条件を確認し、必要に応じて別の選択肢を比較することが考えられます。
Q5.医療保険に加入できれば胆のうポリープの手術も保障されますか?
加入できることと、将来の手術が保障されることは別です。
責任開始日、加入前の健康状態、特別条件、約款上の支払条件などによって判断されます。
申込前に契約条件を確認してください。
まとめ|胆のうポリープがあっても現在の状態を整理して医療保険を考える
胆のうポリープが見つかったとしても、それだけで通常型医療保険へ加入できないと決まるわけではありません。
大切なのは、現在の状態を正確に把握し、申込先の告知項目を確認することです。
加入前には、次の5つを整理しましょう。
- 胆のうポリープの診断時期と診断内容
- ポリープの大きさと検査結果
- 現在の通院・経過観察状況
- 今後の検査・治療・手術予定
- 医療保険の告知項目と契約条件
特に、良性と診断された方や、定期的に経過観察を続けている方でも、通常型医療保険を検討できる場合があります。
一方、加入できるかどうかは個別の診査によって異なり、加入後の保障範囲についても契約内容の確認が必要です。
まず健康診断結果や医療機関の資料を整理してみてください。
そのうえで、現在の保障に不足がある場合は、必要な入院・手術保障を検討しましょう。
胆のうポリープがある方も、現在の診断内容や検査状況を整理したうえで、通常型医療保険を検討できます。保障内容と告知項目を確認し、必要な備えを考えてみましょう。
個人情報に関するご案内
健康診断結果や検査記録には個人情報が含まれます。資料を送信・共有する際は、送信先と必要な情報の範囲を確認してください。
情報基準日:2026年10月11日
本記事は保険および医療に関する一般的な情報提供を目的としており、特定の保険会社・商品を推奨するものではありません。
具体的な加入可否、告知項目、診査結果、契約条件、保障内容、給付金の支払条件は、保険会社・商品・個別の状況によって異なります。
医学的な判断は担当医へ、保険契約の内容は申込先へご確認ください。
参考資料・出典
- 健康情報誌「消化器のひろば」No.20-8|日本消化器病学会
- 健康上問題があると、生命保険は契約できないの?|公益財団法人 生命保険文化センター
- 契約申込みから契約成立までの流れと重要事項|公益財団法人 生命保険文化センター
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年10月11日胆のうポリープがあってもがん保険に入れる?告知と保障の選び方
 医療保険2026年10月11日胆のうポリープの手術後|医療保険・がん保険の加入を考えるときの確認事項
 医療保険2026年10月11日胆のうポリープで経過観察中|医療保険の告知と加入時の注意点
 医療保険2026年10月11日胆のうポリープがあっても医療保険に入れる?加入前に確認したい5つのポイント