
血圧150でも医療保険に入れる?40代女性の確認点
 (株)ライフ・アート谷口
- 1. 結論|血圧150だけでは医療保険の加入可否は決まりません
- 2. はじめに|「血圧が150あります。普通の医療保険は難しいですか?」
- 3. 血圧150前後なら、まず3つの情報を整理する
- 3.1. ① 最近の血圧を確認する
- 3.2. ② 通院開始時期と服薬状況を確認する
- 3.3. ③ 健康診断と再検査の結果を確認する
- 4. 通常の医療保険と引受基準緩和型は確認する順番が大切
- 4.1. まず通常の医療保険を確認する
- 4.2. 必要なら引受基準緩和型も比較する
- 4.3. 高血圧以外の治療がある場合
- 4.4. 医療保険の内容を確認する
- 5. Web申込み前に確認したいこと
- 5.1. 告知は加入しやすい回答を作るものではない
- 5.2. お薬手帳や健康診断結果を手元に置く
- 5.3. 今ある医療保険の保障内容も確認する
- 6. よくある質問
- 6.1. 血圧150なら引受基準緩和型しか選べませんか?
- 6.2. 高血圧の薬を飲んでいても通常の医療保険を検討できますか?
- 6.3. 血圧が正常なら薬の告知は不要ですか?
- 6.4. 健康診断で再検査を指摘されました。申し込めますか?
- 6.5. 医療保険に加入するため、血圧の薬をやめてもよいですか?
- 7. まとめ|血圧150という数字より確認する順番を大切に
- 7.1. 参考資料・出典
結論|血圧150だけでは医療保険の加入可否は決まりません
血圧が上150前後でも、その数字だけで医療保険に入れる、入れないと決まるわけではありません。
高血圧で通院・服薬中の方でも、現在の健康状態や治療歴などによって、通常の医療保険を検討できる場合があります。
一方で、血圧の数値が落ち着いているからといって、必ず加入できるわけでもありません。
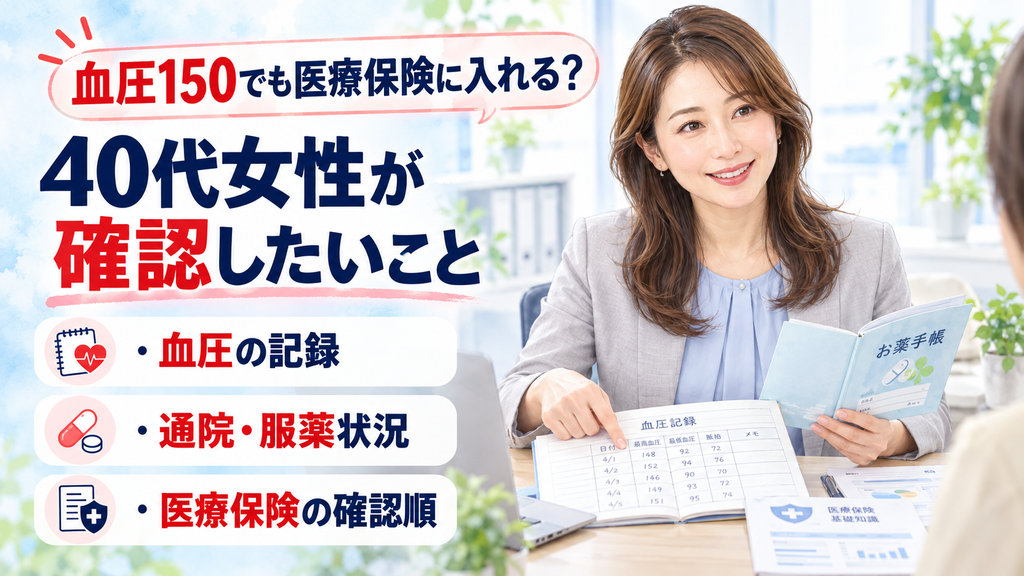
最初に確認したいのは、次の3つです。
- 最近の血圧の記録
- 通院開始時期と現在の服薬状況
- 健康診断・再検査の結果
この3つを整理したうえで、通常の医療保険を確認し、必要に応じて引受基準緩和型医療保険を比較することが考えられます。
生命保険文化センターでは、健康状態によって通常の条件で契約できる場合、特別な条件が付く場合、引受けができない場合などがあると説明しています。
「血圧150なら通常型は無理」「緩和型なら必ず入れる」と決めつけないことが大切です。
はじめに|「血圧が150あります。普通の医療保険は難しいですか?」
こんにちは。保険のご案内を担当する白石彩です。
今回ご相談いただいたのは、高血圧で治療中の40代女性です。
血圧は上が150前後、下が100前後。現在は医療機関へ通院し、薬による治療を続けているという状況でした。
気になっているのは、通常の医療保険に加入できる可能性があるのか、ということです。
血圧150という数字を見ると、引受基準緩和型医療保険しか選べないのではないか、と考える方もいるでしょう。
しかし、私は血圧の数字だけで結論を出しません。
まず、いつから高血圧で治療しているのかを確認します。
次に、現在の服薬状況や最近の血圧、健康診断の結果を整理します。
なぜなら、医療上の血圧の基準と、保険会社の診査基準は同じものではないからです。
この記事では、血圧150前後の方が、通常の医療保険と引受基準緩和型医療保険をどの順番で確認すればよいかを解説します。
医療保険の告知で、通院や服薬を何年前まで伝える必要があるのか知りたい方は、医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?も参考にしてください。
※ご相談の内容は、個人情報保護のため一部を変更しています。
血圧150前後なら、まず3つの情報を整理する
高血圧で医療保険を考えるときには、一度測定した血圧だけでなく、現在の治療状況を整理することが大切です。
① 最近の血圧を確認する
血圧は、測定する時間帯や体調、緊張などによって変わります。
国立循環器病研究センターでも、高血圧の管理において、診察室での血圧だけでなく、家庭で測定した血圧を確認する重要性が説明されています。
例えば、診察室で上150という数字が出ても、家庭での血圧が同じとは限りません。
家庭血圧を記録している方は、最近の記録を確認しましょう。
ただし、家庭血圧が下がっているからといって、薬を自己判断で減らしたり中止したりしないでください。
治療については主治医の指示に従うことが大切です。
医療保険の加入可否についても、「140なら加入できる」「150なら加入できない」といった共通の境界線があるわけではありません。
② 通院開始時期と服薬状況を確認する
次に確認したいのは、高血圧でいつから治療を受けているかということです。
例えば、次の情報を整理しましょう。
- 高血圧と診断された時期
- 通院を始めた時期
- 現在の通院頻度
- 薬を飲み始めた時期
- 現在の薬の名称
- 薬の変更や増量があったか
薬の名称が分からない場合は、お薬手帳を確認すると整理しやすくなります。
現在の血圧が落ち着いていても、服薬している事実が告知質問の対象になる場合があります。
実際の告知書で、どの期間の診察・治療・投薬について質問されているのか確認しましょう。
③ 健康診断と再検査の結果を確認する
血圧以外の健康診断結果も確認しましょう。
例えば、血糖値や脂質、腎機能などについて指摘を受けている場合があります。
再検査を勧められている方は、再検査を受けたのか、まだ受けていないのかを分けて整理してください。
結果が出ていない段階で「異常はなかった」と判断することは適切ではありません。
健康診断で再検査を指摘され、申込みの時期に迷っている場合は、健康診断で要再検査|医療保険は結果前・結果後どちらで申し込む?も参考になります。
ここまで確認できれば、血圧の数字だけで判断するのではなく、現在の健康状態をもとに医療保険を検討する準備ができます。
通常の医療保険と引受基準緩和型は確認する順番が大切
高血圧で治療中だからといって、最初から引受基準緩和型医療保険だけを検討する必要があるとは限りません。
まず通常の医療保険を確認し、必要に応じて引受基準緩和型も比較するという順番が考えられます。
まず通常の医療保険を確認する
通常の医療保険では、現在の健康状態や過去の治療歴などについて、申込先が定める告知質問に回答します。
健康状態によっては、通常の条件で契約できる場合もあれば、特別な条件が付く場合や、契約できない場合もあります。
血圧150という数字だけで、通常の医療保険がすべて対象外になると決めつける必要はありません。
ただし、加入できると保証するものでもありません。
現在の通院・服薬状況を整理し、申込先の告知項目と診査結果を確認しましょう。
必要なら引受基準緩和型も比較する
通常の医療保険への加入が難しい場合には、引受基準緩和型医療保険が選択肢となることがあります。
引受基準緩和型医療保険は、一般に健康状態に関する告知項目を限定した商品です。
ただし、誰でも無条件に加入できるわけではありません。
また、通常の医療保険より保険料が割高になる傾向があります。
そのため、告知項目だけでなく、保障内容や保険料も比較することが大切です。
| 確認すること | 通常の医療保険 | 引受基準緩和型医療保険 |
|---|---|---|
| 健康状態の確認 | 所定の告知・診査 | 告知項目を限定した商品がある |
| 高血圧で服薬中 | 個別に判断 | 質問内容などにより個別に判断 |
| 加入の保証 | なし | なし |
| 保険料 | 商品・条件による | 一般に割高な傾向 |
| 比較する内容 | 告知・保障・保険料 | 告知・保障・保険料 |
高血圧以外の治療がある場合
高血圧だけでなく、脂質異常症の治療も受けている方がいます。
例えば、血圧を下げる薬とコレステロールを下げる薬の両方を服用している場合です。
その場合は、それぞれの病気について、診断時期、通院・服薬状況、最近の検査結果を整理しましょう。
脂質異常症の告知と医療保険については、脂質異常症でも医療保険に入れる?薬を飲んでいても加入できる?で確認できます。
医療保険の内容を確認する
血圧の記録と通院・服薬状況を整理できたら、現在の健康状態に応じて医療保険の告知項目や保障内容を確認しましょう。
血圧の記録と通院・服薬状況を整理できたら、通常の医療保険で確認する告知項目と、必要な入院・手術保障を見てみましょう。
※加入の可否や契約条件は、申込先の個別の診査によって異なります。
Web申込み前に確認したいこと
医療保険をWebで申し込むときには、申込みができるかどうかだけでなく、告知する事実と必要な保障を確認することが大切です。
告知は加入しやすい回答を作るものではない
医療保険の告知では、保険会社が質問している内容について、事実を正確に回答する必要があります。
例えば、高血圧の薬を飲んでいる場合、現在の血圧が落ち着いているからといって、質問された服薬歴を省略してよいわけではありません。
一方で、質問されていない事項まで、推測で大量に記載する必要があるということでもありません。
告知書の質問文と対象期間を確認し、分からないことがあれば申込先へ確認しましょう。
告知で迷う場合は、医療保険の告知はどこまで?通院・検査・薬は何年前まで伝える?で、通院・検査・服薬の確認方法を整理できます。
お薬手帳や健康診断結果を手元に置く
Web申込みを始めてから、薬の名称や通院開始時期が分からなくなることがあります。
そのような場合に備え、次の資料を確認しておくとよいでしょう。
- 家庭血圧の記録
- お薬手帳
- 健康診断結果
- 診療明細
- 血液検査などの結果
すべての資料の提出が必須という意味ではありません。
質問内容に正確に回答するための準備です。
今ある医療保険の保障内容も確認する
すでに医療保険に加入している場合は、現在の保障内容を確認しましょう。
入院給付金、手術給付金、保障期間、保険料などを整理します。
新しい保険が成立する前に既存契約を解約すると、必要な保障がなくなる可能性があります。
そのため、新しい契約の成立と保障開始を確認するまでは、既存契約の解約を慎重に考えることが大切です。
よくある質問
血圧150なら引受基準緩和型しか選べませんか?
一律には決まりません。現在の健康状態や通院・服薬状況を整理し、通常の医療保険を確認できるか検討します。
必要な場合に引受基準緩和型も比較しましょう。
高血圧の薬を飲んでいても通常の医療保険を検討できますか?
服薬中という事実だけで、通常の医療保険への加入がすべて不可能と決まるわけではありません。
ただし、加入できると保証するものでもありません。申込先が個別に判断します。
血圧が正常なら薬の告知は不要ですか?
現在の血圧だけで告知の要否は決まりません。
告知書で一定期間内の診察・治療・投薬について質問されている場合は、該当する事実を正確に回答してください。
健康診断で再検査を指摘されました。申し込めますか?
再検査を指摘されたという事実だけで、すべての医療保険に申し込めないと決まるわけではありません。
ただし、実際の告知質問に該当する場合があります。再検査の予定や結果を確認しましょう。
医療保険に加入するため、血圧の薬をやめてもよいですか?
保険の申込みを理由に、自己判断で薬を中止しないでください。
治療や服薬は主治医の指示に従いましょう。
まとめ|血圧150という数字より確認する順番を大切に
血圧が上150前後でも、数字だけで医療保険の加入可否は決まりません。
まず確認したいのは、最近の血圧、通院開始時期、現在の服薬状況、健康診断結果です。
それらを整理したうえで、通常の医療保険を確認し、必要に応じて引受基準緩和型医療保険も比較しましょう。
大切なのは、加入できるかどうかだけに目を向けず、入院や手術への保障が必要か、保険料を無理なく支払えるかも考えることです。
現在の健康状態を正確に告知し、必要な保障を確認していきましょう。
家庭血圧の記録、お薬手帳、健診結果を確認できたら、現在の保障と比較しながら、医療保険の告知項目と保障内容を確認してみましょう。
※加入の可否、保障内容、保険料、契約条件は、申込先の個別の診査や契約内容によって異なります。
※ご相談内容は個人情報保護のため一部を変更しています。
情報基準日:2026年10月8日
本記事は保険についての一般的な情報提供を目的としています。特定の保険会社・商品を推奨するものではありません。治療については主治医に、告知や加入条件については申込先に確認してください。保障内容は契約概要・注意喚起情報・約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年11月8日40代女性のがん検診はいつから?種類と受け方
 医療保険2026年11月8日40代女性が疲れやすい原因は?受診の目安
 医療保険2026年11月8日健康診断で貧血を指摘されたら?受診と費用
 がん保険2026年11月8日子宮頸がん検診は痛い?初めて受ける女性へ