
子宮筋腫で医療保険を見直す?残す・乗り換える前の6項目
 (株)ライフ・アート谷口
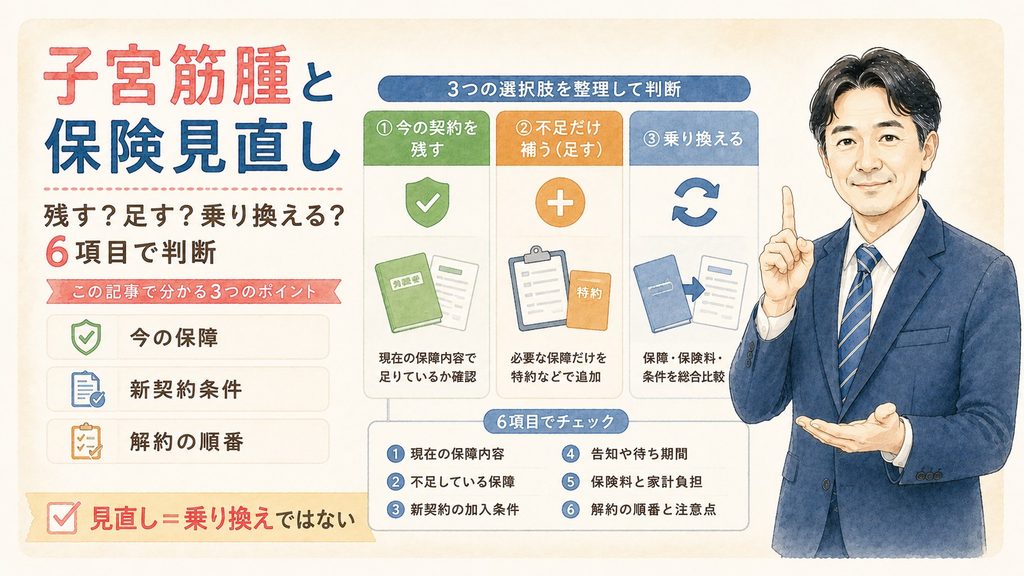
- 1. 結論|子宮筋腫の診断後は「新しい保険探し」より今の契約確認が先
- 2. はじめに|「昔の医療保険だから変えた方がいい?」と思ったとき
- 3. 見直しの最初に確認するのは「今の医療保険」
- 3.1. 見直し=解約・乗り換えではない
- 3.2. 今の契約で子宮筋腫がどう保障されるかを確認する
- 4. 解約・乗り換え前に比較したい6項目
- 4.1. 1.今の契約で残したい保障は何か
- 4.2. 2.今の契約で不足しているものは何か
- 4.3. 3.現在の子宮筋腫の状態はどうか
- 4.4. 4.新しい契約では「入れるか」より何が残るか
- 4.5. 5.新しい契約の成立と保障開始を確認したか
- 4.6. 6.保険料だけでなく「失う保障」まで比べたか
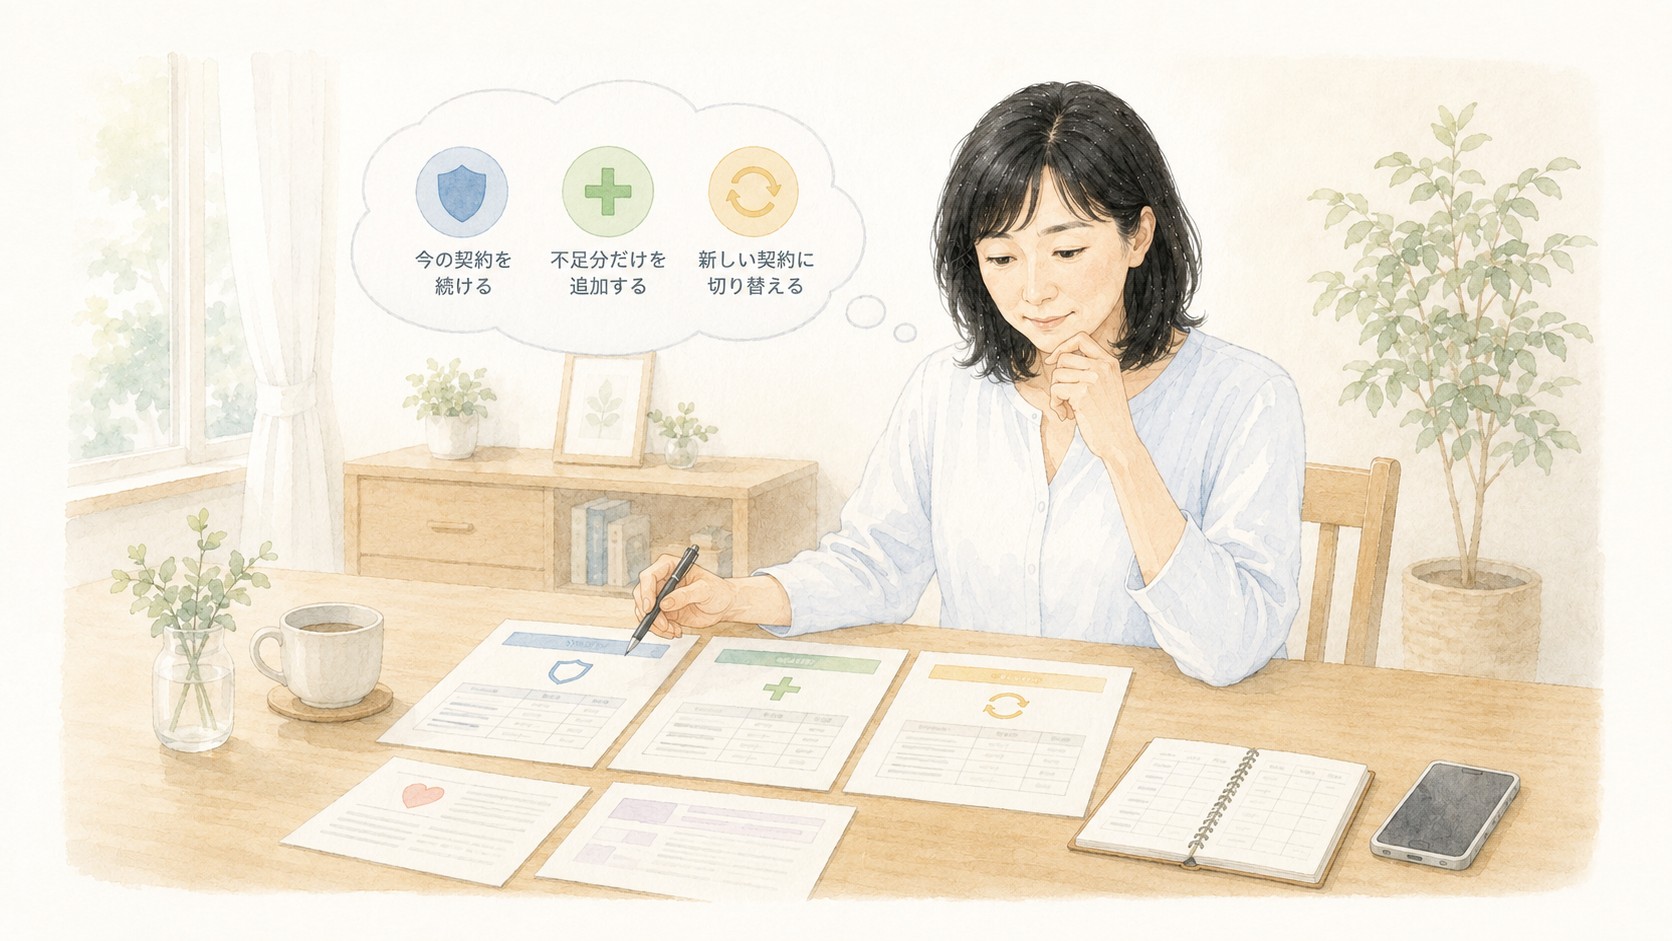
- 5. 子宮筋腫の診断後は3つの見直し方から考える
- 5.1. パターン1|現在の医療保険をそのまま残す
- 5.2. パターン2|今の契約を残して不足だけ補う
- 5.3. パターン3|新契約成立後に乗り換える
- 6. よくある質問
- 6.1. Q1.子宮筋腫と診断されたら医療保険を見直した方がいいですか?
- 6.2. Q2.今の医療保険が古ければ新しい方がいいですか?
- 6.3. Q3.新しい医療保険へ申し込む前に今の保険を解約していいですか?
- 6.4. Q4.子宮筋腫があると新しい保険へ乗り換えられませんか?
- 7. まとめ|「残す・足す・乗り換える」は今の契約を見てから決める
- 8. 参考資料・出典
結論|子宮筋腫の診断後は「新しい保険探し」より今の契約確認が先
子宮筋腫と診断されても、今入っている医療保険をすぐ見直して乗り換える必要があるとは限りません。
まず現在の保障と加入時の条件を確認し、次に新しい保険を検討した場合の保障範囲・条件・保険料を比較します。
その結果
①今の契約を残す
②今の契約を残して不足だけ補う
③新契約成立後に乗り換える
の3つから考えます。
大切なのは、子宮筋腫と分かったことを理由に現在の契約を先に解約しないことです。
はじめに|「昔の医療保険だから変えた方がいい?」と思ったとき
たとえば、以前から医療保険へ加入している30~40代女性が、婦人科で子宮筋腫と診断された場面を想定します。
「今の保険は10年くらい前に入りました。子宮筋腫と診断されたので、この機会に新しい医療保険へ変えた方がいいでしょうか?」
こうした相談で私なら、最初に新商品の比較を始めません。
まず現在の保険証券や契約内容のお知らせを確認します。
生命保険文化センターも、現在の保険を解約して新しい保険へ乗り換える場合、年齢や健康状態によって保険料が高くなったり、新たな契約ができなかったりする可能性があるため、新しい契約成立後に解約するなど慎重な対応が必要と案内しています。
この記事は特定の実相談や契約結果を示すものではなく、一般化した想定例です。
個人情報保護のため、一部の情報を変更しています。
見直しの最初に確認するのは「今の医療保険」
見直し=解約・乗り換えではない
子宮筋腫と診断された後に保障を確認すること自体には意味があります。
ただし、「見直す」という言葉を「新しい保険へ乗り換える」と同じ意味にしないことが重要です。
現在の契約に必要な保障があり、保険料も無理なく続けられるなら、そのまま残すのも見直しの結果です。
まず保険証券や契約内容のお知らせで、
- 入院保障
- 手術保障
- 入院一時金
- 女性疾病に関する保障
- 通院保障
- 保険期間
- 保険料
- 更新の有無
- 加入時に付いた条件
を確認します。
子宮筋腫そのものについて「新しく医療保険へ入れるのか」を知りたい場合は、この記事ではなく子宮筋腫でも医療保険に入れる?治療状況別の加入条件で確認してください。
この記事では、すでに契約を持っている人が、その契約をどうするかを中心に確認します。
今の契約で子宮筋腫がどう保障されるかを確認する
次に見るのは、現在の契約で子宮筋腫による入院・手術などがどのように扱われるかです。
具体的な給付対象は契約内容や約款、加入時の条件によって異なります。
手術が具体的に決まり、費用面も確認したい場合は、子宮筋腫の手術費用・自己負担・医療保険の確認方法へ進んでください。
この記事では、今回の手術で受け取れる金額そのものではなく現在の契約を残す価値があるかを判断する材料として保障内容を確認します。
解約・乗り換え前に比較したい6項目
1.今の契約で残したい保障は何か
最初に「不足」を探すのではなく、「失いたくない保障」を確認します。
たとえば、加入時の条件なく女性疾病保障を持っている、保険料が現在でも負担にならない、保障期間が希望に合っている、といった点です。
「古い保険=悪い」と決めると、この価値を見落とします。
医療保障全体の考え方は、既存記事の35歳独身女性の医療保険・がん保険の備え方・考え方でも整理しています。
2.今の契約で不足しているものは何か
次に、
「何がないから見直したいのか」
を具体化します。
短期入院への備え、手術保障、入院一時金、女性疾病保障など、人によって不足は異なります。
理由が「何となく古い」だけなら、まだ乗り換えを決める段階ではありません。
3.現在の子宮筋腫の状態はどうか
新しい医療保険を検討する場合には、現在の健康状態が診査に関係します。
日本産科婦人科学会によると、子宮筋腫は子宮にできる良性の腫瘍で、症状が乏しい場合には経過観察となることもあれば、過多月経・貧血・痛みなどにより治療が必要になる場合もあります。
ここでは告知内容を詳しく書き直すのではなく、診断時期、通院、治療、服薬、手術予定など「今どの段階か」だけ整理します。
告知の基本は医療保険の告知はどこまで?通院歴の書き方を具体例で解説へ役割を分けます。
婦人科の検査結果を整理するときは「子宮頸部異形成の医療保険申込前チェック」、服薬中の場合の整理例は[低用量ピル服用中の医療保険の告知・加入条件]も参考になります。
4.新しい契約では「入れるか」より何が残るか
健康状態によっては、通常どおり契約できる場合だけでなく、特別条件が付く場合や別の選択肢を検討する場合があります。
ここで比較したいのは、
「新しい保険に入れたか」
だけではありません。
現在の契約で持っている保障と、新しい契約で実際に保障される内容を横に並べます。
現在の契約では子宮に関する保障を持っているのに、新契約では条件が付くのであれば、「新しいから有利」とは限りません。
新しい医療保険で部位不担保などの条件が提示された場合は、[子宮筋腫で部位不担保が付いたら?医療保険の契約前5確認]で、対象部位・期間・保障範囲を整理してから比較できます。
5.新しい契約の成立と保障開始を確認したか
乗り換える場合に最も避けたいのが、現在の契約を先に解約してしまうことです。
解約するとその契約の保障はなくなり、基本的に元には戻せません。また、新しい契約は申込みをしただけで希望どおり成立するとは限りません。
現在の契約を残したまま、まず新しい医療保険の条件を確認するという順番にします。
6.保険料だけでなく「失う保障」まで比べたか
最後に新旧の保険料を比べます。
月額が安くなるかだけではなく、
- 新しく増える保障
- なくなる保障
- 新しく付く条件
- 保障期間
- 払込期間
- 今後無理なく続けられる保険料
まで比較します。
月数百円安くなっても、大切な保障を失うのであれば、見直しの目的と合わない場合があります。
ここまで整理できたら、現在の健康状態で今の健康状態で医療保険を確認し、今の契約との違いを確認します。
今の契約で残したい保障と不足部分を整理できたら、現在の保険を解約せず、新しい医療保険を検討した場合の保障内容と条件を比較してみましょう。
子宮筋腫の診断後は3つの見直し方から考える
パターン1|現在の医療保険をそのまま残す
今の保障で必要な部分を持てており、保険料も無理なく続けられるなら、契約をそのまま残す選択があります。
「見直した結果、変えない」でも問題ありません。
パターン2|今の契約を残して不足だけ補う
現在の契約に残したい保障がある一方、一部に不足を感じる場合は、すべてを乗り換えず、不足部分だけを検討する方法があります。
ただし契約を増やせば保険料負担も増えるため、保障の重複は確認します。
パターン3|新契約成立後に乗り換える
新しい医療保険について、
「契約が成立した」
だけでなく、
「提示された条件を確認した」
「保障範囲を確認した」
「保険料を継続できる」
「現在の契約より目的に合う」
ところまで確認できて、初めて旧契約の解約を検討します。
生命保険文化センターも、新しい契約へ乗り換える場合は、新契約成立後に旧契約の解約手続きを行うなど慎重な対応が必要としています。
順番は、
現在契約を確認 → 新契約を比較 → 成立内容を確認 → 旧契約を判断
です。
見直しは乗り換えることが目的ではありません。今の契約を残した状態で、新しい医療保険に変える意味が本当にあるか、保障と保険料を比べて判断しましょう。
よくある質問
Q1.子宮筋腫と診断されたら医療保険を見直した方がいいですか?
保障内容を確認する価値はありますが、見直し=乗り換えではありません。
今の契約で必要な保障を持てているなら、そのまま残す選択もあります。
Q2.今の医療保険が古ければ新しい方がいいですか?
契約時期だけでは判断できません。
現在の保障、加入時の条件、保険料と、新しい契約で提示される保障・条件・保険料を比較してください。
Q3.新しい医療保険へ申し込む前に今の保険を解約していいですか?
先に解約するのは避けたいところです。
一度解約した契約は元に戻せず、健康状態によっては新しい契約が希望どおり成立しない場合があります。
Q4.子宮筋腫があると新しい保険へ乗り換えられませんか?
一律には判断できません。
健康状態や治療状況などをもとに個別に診査されます。加入できるかだけではなく、新契約でどこまで保障されるかまで確認して比較してください。
まとめ|「残す・足す・乗り換える」は今の契約を見てから決める
子宮筋腫と診断された後に医療保険を見直すときは、新しい保険を先に探すより、現在持っている契約の価値を確認することから始めます。
確認するのは、
①残したい保障
②不足している保障
③現在の子宮筋腫の状態
④新契約で実際に保障される範囲
⑤新契約の成立・保障開始
⑥保険料と失う保障
の6項目です。
その結果、今の契約を残す・不足部分だけ補う・新契約成立後に乗り換えるの3つから判断します。
大切なのは「子宮筋腫になったから新しい医療保険へ変える」のではなく、今の保障を失ってまで変更する理由があるかを確認することです。
現在契約を残した状態で、医療保険の見直し条件を確認するところから始めてください。
本記事は※2026年8月23日時点で確認できる公的制度・公開情報等をもとに作成・更新しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
- 日本産科婦人科学会「子宮筋腫」
- 生命保険文化センター「生命保険の『見直し方法』と留意点」
- 生命保険文化センター「解約する場合の留意点は?」
- 生命保険文化センター「健康上問題があると、生命保険は契約できないの?」
- 生命保険文化センター「健康状態に不安がある人でも、契約できる医療保険とは?」
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 がん保険2026年9月28日身近な人のがんをきっかけに保険を考える|申込前の5つの確認
 がん保険2026年9月28日40代でがん保険に入っていない|健康な今に確認したい5つのこと
 がん保険2026年9月28日40代で乳がんが心配|症状がない今からできる4つの備え
 がん保険2026年9月28日がん検診で異常なしでも不安|健康な今からできる3つの備え