
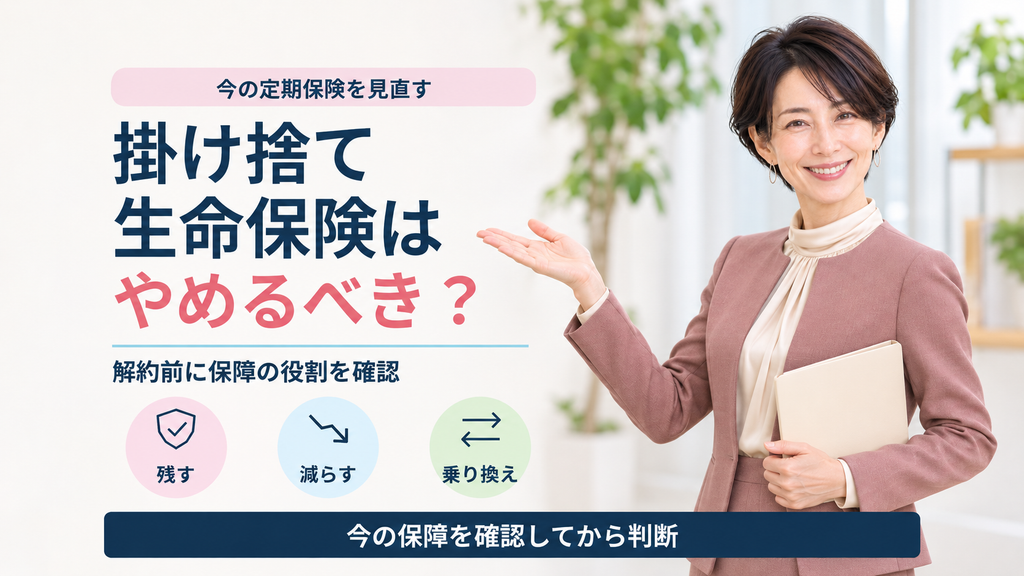
掛け捨て生命保険はやめるべき?定期保険の見直し
 (株)ライフ・アート谷口
- 1. 結論|掛け捨てだからという理由だけで解約しない
- 2. はじめに|更新の案内で「もったいない」と感じたら
- 3. やめる前に保険証券で三つの条件を確かめる
- 3.1. 今なくなる死亡保障はいくらか
- 3.2. 保障が続く期間と更新の条件は何か
- 3.3. 減額や特約整理ができる契約か
- 4. 家族に必要な死亡保障は以前と変わっていないか
- 4.1. 教育費と生活費が残る期間を考える
- 4.2. 公的保障と貯蓄も合わせて不足額を見る
- 4.3. 貯蓄が増えたら必ず解約できるわけではない
- 5. 継続・減額・乗り換えを三つの状況で考える
- 5.1. 残す|今も保障が必要で負担が許容できる
- 5.2. 減らす|必要保障額が小さくなっている
- 5.3. 乗り換える|今の契約が希望に合わない
- 6. 乗り換えで失敗しないための順番
- 6.1. 古い契約を先に解約しない
- 6.2. 通院や健康診断の履歴を確認する
- 6.3. 契約前に確認する資料を五つそろえる
- 7. よくある質問|掛け捨て生命保険の見直し
- 7.1. 更新で保険料が上がったらやめるべきですか?
- 7.2. 解約すれば、払った保険料は戻りますか?
- 7.3. 子どもが独立したら定期保険は不要ですか?
- 8. まとめ|今ある保障を確かめてから見直しを決める
- 8.1. 参考資料・出典
結論|掛け捨てだからという理由だけで解約しない
掛け捨て生命保険をやめるべきかは、支払った保険料が戻らないことだけでは判断できません。
定期保険の役割は、契約で定めた期間に万一が起きたとき、家族へ死亡保障を残すことです。
現在の保障がまだ必要なら継続し、必要額が減ったなら減額を検討します。
別の保険へ乗り換える場合は、新しい契約の成立と保障開始を確認する前に旧契約を解約しないことが大切です。
保険証券で保障額・保障期間・更新条件を確認し、家族に残る不足額と比べることから始めましょう。
はじめに|更新の案内で「もったいない」と感じたら
入れるほけんの倉橋です。
例えば、10年前に子どものために定期保険へ入った40代の方が、更新の案内を受け取った場面を考えます。
子どもは成長し、当時より貯蓄も増えましたが、更新後の保険料は高くなる見込みです。
「このまま払い続けるより、やめた方がよいのでしょうか」と迷うかもしれません。
これは説明のための想定例であり、実際の相談記録ではありません。
この記事は初めて定期保険を選ぶ方法ではなく、すでに加入している人の見直しに絞ります。
保険の基本的な仕組みは定期保険とは?掛け捨て・保障額・何年必要かを順番に解説をご覧ください。
やめる前に保険証券で三つの条件を確かめる
今なくなる死亡保障はいくらか
最初に、現在の死亡保険金額を保険証券で確認します。
解約すれば、その契約による将来の死亡保障は原則としてなくなります。
配偶者の生活費、子どもの教育費、家賃など、今の保障が誰のために必要だったかを書き出しましょう。
同じ保険金額でも、家族構成や貯蓄が変われば必要性は違ってきます。
加入した当時の理由をそのまま現在へ当てはめないことが大切です。
扶養家族が少ない人の保障の考え方は、50代独身女性に医療保険は必要?入らない場合と必要な場合を整理でも、家計の確認方法を紹介しています。
保障が続く期間と更新の条件は何か
次に、保障終了日、次回更新日、更新できる年齢、更新後の保険料を確認します。
生命保険文化センターによると、更新型の定期保険は通常、更新時の年齢などに応じて保険料が高くなります。
ただし、保険期間や更新の取扱いは契約によって異なります。
更新後の保険料が上がる事実と、必要な死亡保障がなくなったかどうかは別の問題です。
減額や特約整理ができる契約か
保険料を抑えたい場合は、契約全体の解約だけが方法ではありません。
契約によっては保険金額の減額や特約の解約を検討できる場合があります。
ただし、最低保障額の制限や関連する保障の減額など、契約上の条件があります。
変更後に残る保険金額と保険料を、現在の契約先へ確認しましょう。
掛け捨ての保険料がもったいないと感じても、必要な死亡保障まで失わないために確認しませんか
更新の案内を見ると、保険料の負担ばかりが気になるかもしれません。
ただ、掛け捨て型の定期保険は、万一のときに家族の生活を支えるための保障です。
まずは現在の保険金額、保障終了日、更新後の保険料を確認しましょう。
今も必要な保障が残る場合は、解約ではなく減額や継続を検討する余地があります。
必要な金額を把握してから判断すると、保険料だけに左右されずに済みます。
家族に必要な死亡保障は以前と変わっていないか
教育費と生活費が残る期間を考える
子どもが小さかったときに加入した定期保険は、教育費や家族の生活費を守る目的だったかもしれません。
子どもが独立していれば必要保障額が小さくなる場合があります。
一方、教育費がまだ続く場合は、大きな死亡保障に役割が残ることがあります。
40代で教育費が残る家計の考え方は、掛け捨て生命保険はもったいない?教育費が残る40代の5確認で整理しています。
公的保障と貯蓄も合わせて不足額を見る
家族に必要な生活費などから、使える貯蓄、配偶者の収入、勤務先の保障、遺族年金の見込みを差し引きます。
遺族基礎年金や遺族厚生年金は、加入状況や家族構成などによって対象者と金額が異なります。
受給できる前提で金額を決めず、日本年金機構の制度案内で確認してください。
住宅ローンがある場合は、団体信用生命保険の対象と返済が残る部分も調べます。
このような情報を並べて初めて、今の死亡保障が過大か不足しているかを考えられます。
貯蓄が増えたら必ず解約できるわけではない
預貯金の一部が老後資金や教育費として必要なら、全額を生活費の補填に回せるとは限りません。
死亡後に家族が使える資金を区別して計算することが大切です。
具体的な必要保障額の考え方は、30代男性の死亡保険はいくら必要?1000万円で足りるか必要保障額を解説も参考になります。
継続・減額・乗り換えを三つの状況で考える
残す|今も保障が必要で負担が許容できる
教育費や家族の生活費への備えが必要で、保険料も継続できるなら、現在の保障を残す判断があります。
保険が古いことや掛け捨てであることだけを理由に、すぐ変更する必要はありません。
特に現在の健康状態が加入当初と違う場合は、新たな契約の条件を慎重に確認します。
減らす|必要保障額が小さくなっている
子どもの独立や貯蓄の増加で、家族に残る不足額が減っている場合は、減額を検討できます。
ただし、契約により減額できる最低金額や、特約への影響は異なります。
変更後の死亡保険金額、保険料、継続する保障を必ず確認してください。
保険全体の支出を見直す場合は、50代の医療保険は見直すべき?子ども独立前に確認したい保障と保険料も家計の整理に役立ちます。
解約返戻金の有無も契約ごとに異なるため、「必ず戻らない」と一律にはいえません。
乗り換える|今の契約が希望に合わない
保障額や保障期間が合わず、別の定期保険へ変更したい場合もあります。
その際は、新しい契約の保険料だけでなく、申込時の告知・審査・保障開始時期を確認します。
新契約への申込みをしただけで、希望どおりの保障が成立するとは限りません。
現在の契約を維持しながら比較し、保障が途切れないか確認してから判断します。
保険料を下げたい方へ、解約だけでなく減額と乗り換えの条件も比べてみませんか
今の定期保険が高いと感じても、すべて解約すると家族への死亡保障がなくなる場合があります。
必要な保障額が小さくなっているなら、減額で負担を抑えられる契約もあります。
乗り換える場合は、健康状態による審査や保障開始時期の確認が必要です。
現在の契約と新しい候補を同じ条件で比べ、保障を残す方法と毎月の負担を整理しましょう。
変更できる内容は契約先によって異なります。
乗り換えで失敗しないための順番
古い契約を先に解約しない
生命保険文化センターは、乗り換え時に年齢や健康状態の変化で不利になる場合があると案内しています。
現在の契約を解約した後に新契約が成立しなければ、死亡保障が不足するおそれがあります。
解約した契約は元に戻せないため、新契約の成立と保障開始を確認してから旧契約の扱いを決めます。
通院や健康診断の履歴を確認する
新しい生命保険では、健康状態などについて告知や診査が必要になる場合があります。
現在の通院、服薬、検査予定、過去の入院歴などを、実際の質問内容に沿って回答してください。
健康状態が以前と異なっても一律に契約できないわけではなく、引受けは個別に判断されます。
高血圧でも医療保険に入れる?服薬中・健康診断で指摘された人の確認点でも、告知を整理する考え方を紹介しています。
契約前に確認する資料を五つそろえる
保険証券、契約内容のお知らせ、更新後の保険料案内、家族の生活費・教育費のメモ、健康状態に関する資料をそろえます。
新しい契約の契約概要と注意喚起情報も読み、保障がいつから始まるか確認してください。
保険料だけの比較ではなく、同じ保障額・保障期間で比べることが大切です。
よくある質問|掛け捨て生命保険の見直し
更新で保険料が上がったらやめるべきですか?
保険料が上がるだけでは決められません。
家族に必要な死亡保障と残りの期間を確認し、減額や継続の余地を考えましょう。
解約すれば、払った保険料は戻りますか?
定期保険には満期保険金がありませんが、解約返戻金の扱いは契約ごとに異なります。
返戻金の有無や金額は、保険証券や契約先の資料で確認してください。
子どもが独立したら定期保険は不要ですか?
一律には決められません。
配偶者の生活費、親への支援、住宅費、貯蓄などを確認して判断します。
まとめ|今ある保障を確かめてから見直しを決める
掛け捨て生命保険は、お金が戻りにくいという理由だけで解約する保険ではありません。
定期保険の役割は、必要な期間に家族へ死亡保障を残すことです。
まず、保険証券で現在の保険金額、保障終了日、更新条件、保険料を確認しましょう。
家族に残る生活費や教育費の不足と、公的保障・貯蓄を比べることも必要です。
今の保障が必要で家計に無理がなければ、継続する判断があります。
必要額が減ったなら減額を検討し、契約が合わない場合は乗り換えも比較します。
その際、新しい契約の成立前に旧契約を解約しないことが大切です。
見直しの目的は、ただ保険料を下げることではありません。
家族に必要な保障を、無理なく続けられる形に整えることです。
今の定期保険を残すか迷ったら、必要な死亡保障と毎月の負担を確認しませんか
更新の案内が届いたときは、今の保険を続ける理由が残っているかを確認する機会です。
保険証券で死亡保険金額と保障期間を調べ、家族の生活費や公的保障、貯蓄と照らし合わせましょう。
不足が残る場合には、現在の契約を維持する方法と、減額・乗り換えの選択肢を比較できます。
新しい契約の審査と保障開始を確認し、必要な死亡保障をなくさないことが大切です。
納得できる条件だけ次の手続きへ進めましょう。
情報基準日:2026年11月5日
本記事は生命保険に関する一般的な情報です。契約・保障・解約返戻金・更新・告知の条件は契約ごとに異なります。
見直しや申込みの際は契約概要、注意喚起情報、約款などをご確認ください。
参考資料・出典
生命保険文化センター「定期保険」
生命保険文化センター「生命保険の見直し方法と留意点」
生命保険文化センター「万一の際に必要な保障額の算出方法と具体例」
日本年金機構「遺族基礎年金」
日本年金機構「遺族厚生年金」
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年11月15日傷病手当金はいつもらえる?初回振込と家賃の備え
 医療保険2026年11月15日生理痛で仕事を休むと給料は?生理休暇と受診の目安
 医療保険2026年11月15日手術費用が払えないときは?30・40代女性の相談先と制度
 医療保険2026年11月15日40代の生理不順は更年期?月2回・来ないときの受診目安