
生活防衛資金は何か月分必要?会社員・共働き・子育て世帯で考える
 (株)ライフ・アート谷口
- 1. 結論|生活防衛資金は「3・6・12か月」から条件で選ぶ
- 2. はじめに
- 3. まず「1か月分の生活費」と毎月の不足額を出す
- 3.1. 収入が減っても止めにくい支出を拾う
- 3.2. 手取り額ではなく「毎月の不足額」を見る
- 4. 3か月・6か月・12か月は「不足が続く期間」で考える
- 4.1. 3か月分を検討しやすい家計
- 4.2. 6か月分を検討しやすい家計
- 4.3. 12か月分まで確認したい家計
- 5. 月数を決める3条件|収入源・公的給付・固定費
- 5.1. 1.収入源はいくつあるか
- 5.2. 2.病気で休んだときに使える制度はあるか
- 5.3. 3.止めにくい固定費はいくらあるか
- 6. 生活防衛資金と死亡保障は「時間の長さ」を分ける
- 7. FAQ
- 7.1. 共働きなら生活防衛資金は3か月分で十分ですか?
- 7.2. 傷病手当金があれば6か月分の貯金は不要ですか?
- 7.3. 子どもがいる家庭は1年分必要ですか?
- 8. まとめ|「生活費×月数」ではなく不足額と期間で決める
- 8.1. 参考資料・出典
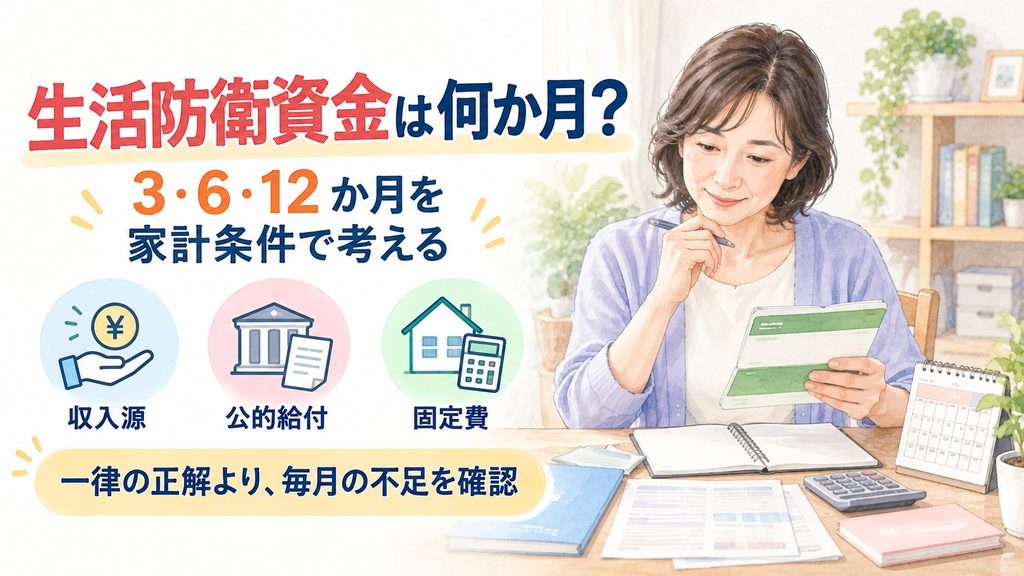
結論|生活防衛資金は「3・6・12か月」から条件で選ぶ
生活防衛資金に、全員共通の「6か月分」という正解はありません。
まず、収入が減っても続く1か月の支出を出します。
次に、共働きなどで残る収入と、利用できる公的給付を確認します。
その差額である「毎月の不足額」が、何か月続くと困るかを考えます。
3か月、6か月、12か月という数字は、その最後の判断に使います。
はじめに
「生活費の3か月分でいいのか、半年分なのか、それとも1年分なのか」と迷うことがあります。
ただ、同じ月30万円の家計でも、収入源が一つか二つかで状況は変わります。
病気で休んだときに使える制度や、住宅費など止めにくい支出の大きさでも必要な現金は変わります。
大切なのは、先に月数を決めることではありません。
この記事では、会社員・共働き・子育て世帯を中心に、「毎月いくら不足するか」と「その不足が何か月続くか」の順で整理します。
まず「1か月分の生活費」と毎月の不足額を出す
生活防衛資金を考える最初の数字は、貯金残高ではありません。
収入が減った状態でも、毎月いくら必要かです。
総務省統計局の家計調査では、世帯の1か月間の消費支出を確認できます。
ただし、公的統計の平均額をそのまま自分の生活費にする必要はありません。
家計簿、通帳、カード明細などから、自分の支出を確認します。
収入が減っても止めにくい支出を拾う
すべての支出を同じように残す必要はありません。
まず、次のような支出を確認します。
- 家賃や住宅ローン
- 食費
- 水道光熱費
- 通信費
- 税金・社会保険料など
- 子どもの生活や通学に必要な費用
- 車が生活に必要な場合の維持費
- 既に契約しているローンなど
旅行や大きな買い物など、緊急時に延期できる支出は分けて考えます。
こうすると、「普段の生活費」と「収入減でも必要な生活費」が同じとは限らないことが分かります。
手取り額ではなく「毎月の不足額」を見る
次に、収入が減ったときも残る収入を確認します。
共働きなら、もう一方の収入が続く場合があります。
勤務先から一定期間給与が出る場合もあります。
要件を満たせば、公的給付を利用できる場合もあります。
ここまで確認したら、次の形で整理します。
毎月の不足額=収入減でも続く支出-残る収入-確認できる給付等
たとえば、必要な支出が30万円でも、別の収入が20万円残るなら、現金で備える対象を30万円全部と考える必要はありません。
反対に、収入源が一つで、使える給付が限られるなら、不足額は大きくなります。
給付は、対象条件や開始時期を確認してから計算へ入れます。
「もらえるはず」で先に差し引かないことが大切です。
3か月・6か月・12か月は「不足が続く期間」で考える
月数には、公的に一律で定められた正解があるわけではありません。
そこで、3か月、6か月、12か月を「不足が続いた場合にどこまで現金で耐えたいか」という目安として使います。
3か月分を検討しやすい家計
収入源が複数あり、一方の収入が減っても生活費の多くを賄える家計は、短めの期間から検討しやすくなります。
共働きでも、二人の収入がほぼ同時に止まる可能性が高い働き方なら、単純に「共働きだから3か月」とは決めません。
住宅費や保育料など、止めにくい支出も一緒に見ます。
6か月分を検討しやすい家計
一つの収入への依存度が高い家計では、3か月より長い期間を確認する意味があります。
転職や復職まで時間がかかった場合でも、生活を大きく変えずに対応できるかを見ます。
「半年あれば安心」と先に決めるのではなく、毎月の不足額を6回分持った場合に家計がどうなるかを確認します。
12か月分まで確認したい家計
収入の回復時期が読みづらい場合は、さらに長い期間も候補になります。
子どもがいて支出を急に下げにくい家庭や、住宅費の負担が大きい家庭も確認対象です。
自営業やフリーランスでは会社員と使える制度が同じとは限らないため、収入の変動幅と利用できる制度を別に確認します。
1年分を持つこと自体が正解なのではありません。
家計が立て直るまでの期間を長めに見た方がよいかを判断します。
月数を決める3条件|収入源・公的給付・固定費
迷ったときは、月数を直接選ぶより、3つの条件を順番に確認すると整理しやすくなります。
1.収入源はいくつあるか
最初に、世帯の収入源を並べます。
一人の給与だけなら、その収入が止まったときの影響は大きくなります。
共働きなら、片方の収入減をもう片方でどこまで吸収できるかを確認します。
同じ会社や同じ業界で働いている場合などは、二つの収入が常に独立しているとは限りません。
収入源の「本数」だけでなく、同時に減る可能性も見ます。
2.病気で休んだときに使える制度はあるか
会社員など健康保険の被保険者には、要件を満たした場合に傷病手当金が支給される仕組みがあります。
協会けんぽでは、業務外の病気やけがで働けず、十分な報酬を受けられないことなどが給付要件です。
連続する3日間の待期後、4日目以降の休業日が支給対象になる仕組みも示されています。
ただし、加入している健康保険や働き方、休業状況で確認が必要です。
給与明細や健康保険の情報を手元に置き、自分が利用できる制度を確認します。
病気の治療費に使う現金を別に整理したい場合は、40代独身女性の医療費予備費|貯金と医療保険の分け方で確認できます。
3.止めにくい固定費はいくらあるか
住宅費や教育関連費などは、収入が減った直後にゼロへできるとは限りません。
固定費が大きいほど、同じ収入減でも毎月の不足額は増えやすくなります。
住宅ローンがある家庭は、返済額だけでなく、団信が何を保障する契約かも別に確認します。
団信があれば生命保険はいらない?40代夫婦の必要保障額と見直し方では、住宅ローンと家族の生活費を分けて整理しています。
ここまでで、「毎月いくら不足するか」と「何か月分を現金で持つか」が見えてきます。
その現金で対応する短期の不足と、家計を支える人が亡くなった場合の長期の不足は、同じ財布で考えない方が整理しやすくなります。
短期の収入減は生活防衛資金で備え、家計を支える人の死亡で長期の不足が残る場合だけ、必要な死亡保障を確認できます。
生活防衛資金と死亡保障は「時間の長さ」を分ける
生活防衛資金は、収入が一時的に減ったときに生活をつなぐ現金です。
一方、家計を支える人が亡くなった場合は、収入の減少が数か月で終わるとは限りません。
子どもがいる家庭では、生活費や教育費がその後も続く場合があります。
ここを「1年分の貯金があるから大丈夫」とだけ考えると、短期資金と長期資金が混ざります。
まず、遺族側に残る収入や公的保障を確認します。
次に、現在の貯金と既に持っている死亡保障を確認します。
それでも長期の不足が残る場合に、必要な期間の死亡保障を検討します。
教育費が残る家庭で、貯蓄と死亡保障の役割を詳しく分けたい場合は、掛け捨て生命保険はもったいない?教育費が残る40代の5確認も参考になります。
生活防衛資金を厚くすることと、死亡保障を大きくすることは同じ判断ではありません。
「数か月の不足」と「何年も続く不足」を分けることが大切です。
FAQ
共働きなら生活防衛資金は3か月分で十分ですか?
一律には決められません。
片方の収入だけで必要支出をどこまで賄えるかを確認します。
二人の収入が同時に減る可能性や、止めにくい固定費も考慮します。
傷病手当金があれば6か月分の貯金は不要ですか?
傷病手当金だけで月数は決まりません。
給付の対象条件、支給開始までの期間、残る収入、毎月の支出を合わせて確認します。
そのうえで、毎月の不足額を現金で何か月つなぐかを決めます。
子どもがいる家庭は1年分必要ですか?
子どもがいることだけで1年分と決める必要はありません。
住宅費や生活費など止めにくい支出と、収入源、公的給付を確認します。
教育資金そのものは、短期の生活防衛資金とは分けて管理すると整理しやすくなります。
まとめ|「生活費×月数」ではなく不足額と期間で決める
生活防衛資金を3か月、6か月、12か月のどれにするかは、一律には決められません。
まず、収入が減っても続く1か月の支出を確認します。
次に、残る収入と利用できる公的給付を確認します。
その差である毎月の不足額を出し、その不足が何か月続くと家計が厳しくなるかを考えます。
収入源が複数あるか、傷病手当金などを利用できるか、住宅費など止めにくい固定費がどれくらいあるかが主な確認点です。
そして、数か月の収入減へ備える現金と、死亡によって長期間続く家族の不足は分けて考えます。
この順番なら、「何となく半年分」ではなく、自分の家計に合わせた月数を決めやすくなります。
】生活防衛資金で短期の収入減に備えた後も、万一のとき家族に長期の不足が残る場合は、必要な期間の死亡保障を確認できます。
個人情報保護のため、一部の情報を変更しています。
本記事は※2026年9月13日時点で確認できる公的制度・公開情報等をもとに作成・更新しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月15日大腿骨頭壊死の初期症状は?股関節痛・膝痛と受診前の確認順
 定期保険2026年9月14日子どもがいる家庭の貯金はいくら必要?生活防衛資金と教育費を分ける
 医療保険2026年9月14日入院したら貯金はいくら減る?高額療養費・食事代・保険外費用を順番に確認
 がん保険2026年9月13日がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考える