
がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考える
 (株)ライフ・アート谷口
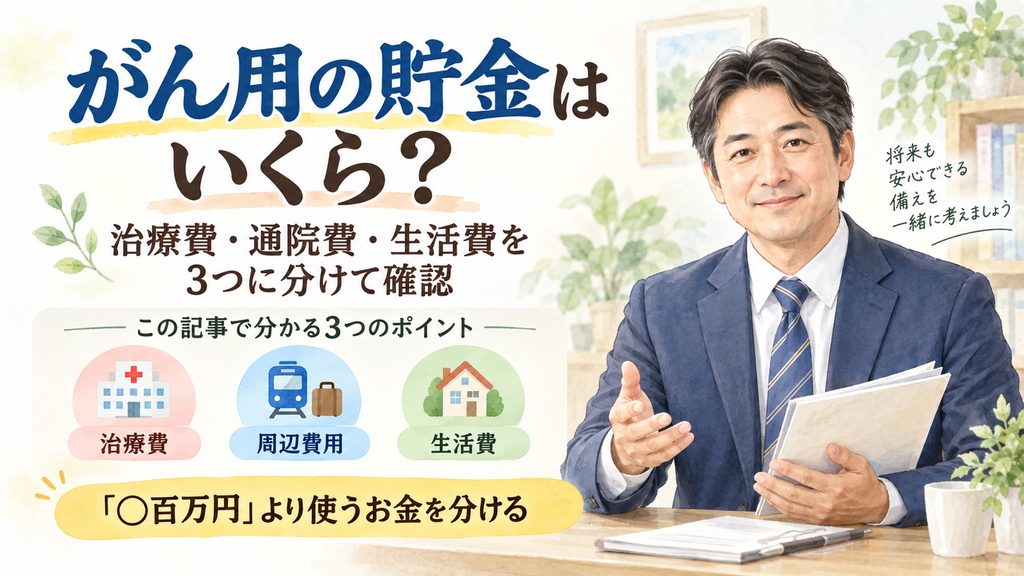
- 1. 結論|がん用の貯金は「○百万円」ではなく3つの財布で考える
- 2. はじめに
- 3. がんになったときのお金は3つに分ける
- 3.1. 1.保険診療で負担する治療費
- 3.2. 2.通院や療養で別に出ていく周辺費用
- 3.3. 3.治療中も続く生活費
- 4. 必要な貯金は「治療費+周辺費用+生活費不足」で整理する
- 4.1. まず公的制度を差し引く
- 4.2. 次に現在の保障を確認する
- 4.3. 最後に「使ってよい貯金」を入れる
- 5. がん用の貯金は「治療開始時」だけで決めない
- 6. 貯金が減って困る境界線を決めておく
- 7. FAQ
- 7.1. がん用の貯金は300万円あれば安心ですか?
- 7.2. 高額療養費制度があれば、貯金は少なくても大丈夫ですか?
- 7.3. がん保険の一時金も貯金として計算してよいですか?
- 8. まとめ|がん用の現金は治療費だけで決めない
- 8.1. 参考資料・出典
結論|がん用の貯金は「○百万円」ではなく3つの財布で考える
がんになったときの必要貯金額に、全員共通の正解はありません。
まず、保険診療で自分が負担する医療費を確認します。
次に、交通費など医療費とは別に出ていくお金を分けます。
さらに、治療が続く間の生活費と収入への影響を確認します。
この3つから、公的制度と現在の保障で賄える分を差し引きます。
最後に残った部分が、自分の貯金で備える金額を考える出発点です。
はじめに
「がんになったら、貯金はいくらあれば足りるのだろう」と考えることがあります。
検索すると、100万円、200万円、300万円などの金額を目にするかもしれません。
ただし、必要な現金は治療内容や期間、所得、働き方、家計によって変わります。
大切なのは、最初に一つの目標金額を決めることではありません。
がんになったときに「何に」「いつ」「どの財布から」支払うかを分けることです。
この記事では、保険商品を選ぶ前に、自分の家計で使える現金を整理する順番を確認します。
がんになったときのお金は3つに分ける
国立がん研究センターの「がん情報サービス」では、がん治療に伴う費用として、診察・検査・入院・手術・薬物療法などを挙げています。
一方で、交通費、差額ベッド代、食費、日用品、医療用ウィッグ、生活費などが必要になる場合も示されています。
つまり、「医療費だけ」を見ても、がんになったときのお金全体は分かりません。
まず、次の3つに分けて整理しましょう。
1.保険診療で負担する治療費
一つ目は、公的医療保険が適用される診察や検査、治療などの自己負担です。
がん治療でも、高額療養費制度を利用できる場合があります。
高額療養費制度では、医療機関や薬局で支払う医療費が一定の自己負担限度額を超えた場合、超えた部分が支給されます。
自己負担限度額は、年齢や所得などによって異なります。
また、2026年8月から制度が見直されているため、古い金額表だけで判断しないことも大切です。
自分の限度額は、加入している健康保険などの最新情報で確認します。
ここでは「がんだから○万円」と決めません。
健康保険の情報と、予定される治療について医療機関から聞いた内容を照らし合わせます。
治療前なら、担当医や病院の相談窓口へ、費用の目安を確認する方法もあります。
2.通院や療養で別に出ていく周辺費用
二つ目は、医療費とは別に発生する可能性があるお金です。
たとえば、通院時の交通費があります。
家族が付き添う場合は、家族側の交通費が必要になることもあります。
入院時には、食費や日用品などの支出も考えられます。
差額ベッド代や文書料など、公的医療保険の対象にならない費用もあります。
治療によっては、医療用ウィッグなどが必要になる場合もあります。
すべての人に同じ費用が発生するわけではありません。
そのため、「がんの平均治療費」に一括して足すより、自分にありそうな支出を一つずつ書き出す方が分かりやすくなります。
入院時の支払いだけを詳しく確認したい場合は、入院費全体のキャッシュフローとは分けて考えます。
ここでは、入院1回の金額ではなく、通院や療養が続く期間まで見ておくことがポイントです。
3.治療中も続く生活費
三つ目は、普段から払っている生活費です。
家賃や住宅ローンは、治療が始まっても自動では止まりません。
食費、光熱費、通信費なども続きます。
子どもがいれば、家族の生活に必要な支出もあります。
ここで確認したいのが収入です。
治療と仕事を両立できる場合もあります。
一方で、休職や勤務時間の短縮などで収入が変わる場合もあります。
国立がん研究センターも、治療期間や治療スケジュール、仕事への影響を確認することを案内しています。
そのため、生活費は「毎月いくら使うか」だけでは足りません。
毎月の生活費-治療中も残る収入-利用できる給付等
この差を確認します。
この不足が数か月続けば、治療費とは別に貯金が減ることになります。
必要な貯金は「治療費+周辺費用+生活費不足」で整理する
ここまでの3つを、一枚の紙に並べてみましょう。
| 確認する財布 | 確認するもの | 主な資料 |
|---|---|---|
| 治療費 | 保険診療の自己負担と公的制度 | 健康保険情報・医療機関の説明 |
| 周辺費用 | 交通費・食費・日用品など | 通院予定・入院案内・家計 |
| 生活費 | 治療中に不足する生活資金 | 家計簿・給与明細・勤務先制度 |
最初から正確な治療期間を予測する必要はありません。
まず「今分かっている期間」で計算します。
治療予定が変わったら、金額も更新します。
まず公的制度を差し引く
保険診療の医療費は、公的医療保険や高額療養費制度を確認します。
仕事を休む場合は、働き方によって利用できる制度も確認します。
ただし、利用条件を確認していない制度を「受け取れるお金」として先に差し引かないようにします。
次に現在の保障を確認する
すでに医療保険やがん保険へ加入している場合があります。
保険証券、契約概要、約款などで、現在どの保障があるかを確認します。
新しい保険を考える前に、今ある保障を先に確認します。
がん保険そのものが必要かどうかを整理したい場合は、がん保険は必要?いらない?公的保障と貯蓄で判断する基準で、公的保障・既契約・貯蓄の順に確認できます。
最後に「使ってよい貯金」を入れる
預金残高を全部、がん治療用として計算しないことも大切です。
住宅資金や教育資金など、別の使い道が決まっているお金もあります。
「がんになったら使ってよい現金」を分けます。
その金額で、治療費、周辺費用、生活費不足をどこまで賄えるかを確認します。
公的制度と現在の保障、がん治療に使える貯金を確認しても生活資金を大きく崩す不足が残る場合だけ、がん保障を確認できます。
がん用の貯金は「治療開始時」だけで決めない
がんへの現金準備で見落としやすいのが、時間の長さです。
治療は一度の入院だけで終わるとは限りません。
入院せず、通院しながら治療する期間が続く場合もあります。
治療方法や期間は個人ごとに異なるため、ここで特定の期間を決めつけることはできません。
そこで、治療開始時だけでなく、今後の治療スケジュールも確認します。
担当医へ確認したいのは、治療名だけではありません。
「どのくらいの期間を想定しているか」
「入院と通院はどうなる見込みか」
「仕事へどのような影響が考えられるか」
こうした情報が分かれば、お金を準備する期間も考えやすくなります。
治療予定がまだ決まっていないなら、仮に大きな金額を一括で確保するより、予定が決まるたびに家計表を更新します。
がん保険の一時金をいくらにするかは、この現金整理とは別の判断です。
保障金額を検討する段階になった方は、がん保険の一時金はいくら必要?診断後にもらえるお金を整理で、支払条件と金額を確認できます。
貯金が減って困る境界線を決めておく
必要な貯金額を考えるときは、「ゼロにならなければ大丈夫」と考えない方が整理しやすくなります。
治療後にも生活は続きます。
住宅費や教育費、老後に向けた資金などもあります。
そこで、貯金に「ここから下は生活のために残す」という境界線を作ります。
たとえば、総預金額から考えるのではなく、次の順で確認します。
- 治療と療養へ使える現金
- 治療中も残したい生活資金
- 別の目的が決まっている資金
これを分けると、「貯金はあるのに不安」という状態を整理しやすくなります。
治療費を払えるかだけでなく、払った後に生活を維持できるかを見るためです。
医療費用として使える貯金と生活資金を分ける基本的な考え方は、40代独身女性の医療費予備費|貯金と医療保険の分け方でも確認できます。
がん用の貯金を十分確保できる場合は、新たな保障の優先度を下げる考え方もあります。
反対に、公的制度や現在の保障を確認しても、治療によって残したい生活資金まで大きく取り崩す可能性があるなら、その不足をどう備えるかを検討します。
FAQ
がん用の貯金は300万円あれば安心ですか?
全員共通の金額とは言えません。
治療内容、公的制度、通院等の周辺費用、生活費、収入への影響で必要額は変わります。
「300万円」を先に目標にせず、自分の3つの財布から不足額を確認します。
高額療養費制度があれば、貯金は少なくても大丈夫ですか?
高額療養費制度は、公的医療保険の対象となる医療費の負担を軽くする重要な制度です。
一方、交通費など制度の対象にならない費用や生活費もあります。
そのため、高額療養費だけで必要な現金額は決まりません。
がん保険の一時金も貯金として計算してよいですか?
現在加入している契約の支払条件を確認してから考えます。
契約があるだけで、どの状況でも同じ給付を受けられるとは限りません。
まず契約概要や約款などを確認してください。
まとめ|がん用の現金は治療費だけで決めない
がんになったら貯金がいくら必要かを、一つの金額だけで決めることはできません。
まず、保険診療の自己負担を確認します。
次に、通院交通費など医療費とは別に出ていく周辺費用を整理します。
さらに、治療が続く期間の生活費と収入への影響を確認します。
そのうえで、公的制度、現在の保障、がん治療に使ってよい貯金を順番に当てはめます。
大切なのは、「治療費を払えるか」だけではありません。
治療後に残したい生活資金まで大きく崩さずに済むかを見ることです。
治療予定が変われば必要額も変わるため、一度決めて終わりではなく、治療スケジュールに合わせて家計も確認し直しましょう。
治療費・周辺費用・生活費を整理した結果、使える貯金と現在の保障だけでは不足が残る場合は、必要な範囲のがん保障を確認できます。
個人情報保護のため、一部の情報を変更しています。
本記事は※2026年9月13日時点で確認できる公的制度・公開情報等をもとに作成・更新しています。
本記事は保険に関する一般的な情報提供を目的としており、特定の保険会社や商品を推奨するものではありません。
具体的な商品内容、加入条件、保障・補償範囲は、契約概要、注意喚起情報、約款等をご確認ください。
参考資料・出典
執筆者プロフィール
-
三重県鈴鹿市の保険代理店(株)ライフ・アート 代表取締役。
大学卒業後、国内大手生命保険会社へ総合職として入社し主に教育関連職や拠点管理職を歴任。その後、独立し(株)ライフ・アートを設立。
最新の投稿
 医療保険2026年9月15日大腿骨頭壊死の初期症状は?股関節痛・膝痛と受診前の確認順
 定期保険2026年9月14日子どもがいる家庭の貯金はいくら必要?生活防衛資金と教育費を分ける
 医療保険2026年9月14日入院したら貯金はいくら減る?高額療養費・食事代・保険外費用を順番に確認
 がん保険2026年9月13日がんになったら貯金はいくら必要?治療費・通院費・生活費を分けて考える